
关于AI 泡沫的大多数文章都源于股价和知名投资者。我们想了解这些公司自身签署了什么。因此,我们逐页阅读了Microsoft、Meta、Alphabet、Amazon、Oracle和Nvidia提交给美国证券交易委员会的最新季度文件,以及Anthropic的IPO招股说明书,包括脚注。
没有单一的“确凿证据”。这里没有任何违法或秘密的内容:每个数字都在公开文件中。但当你把脚注并排放在一起时,有三件事脱颖而出,而盈利标题几乎未提及:
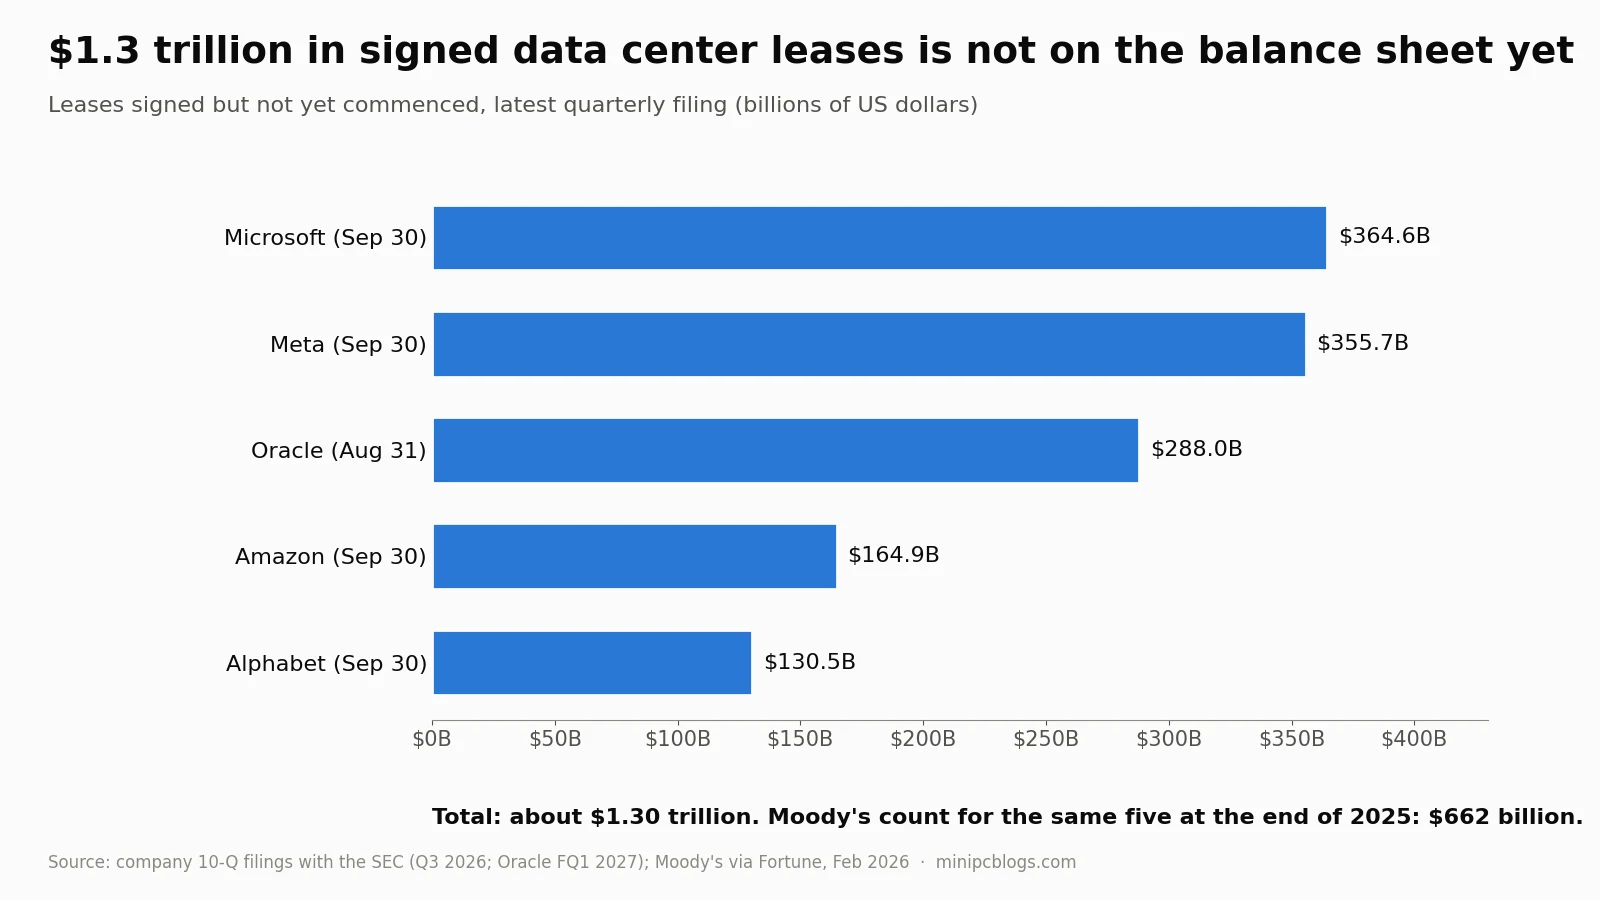
- 约1.3万亿美元已签署的数据中心租约尚未列入任何人的资产负债表,是穆迪在2025年底统计数量的两倍。
- 最大的供应商现在正在为其客户的账单提供担保,包括如果OpenAI关联公司无法支付,Nvidia将支付的高达1050亿美元。
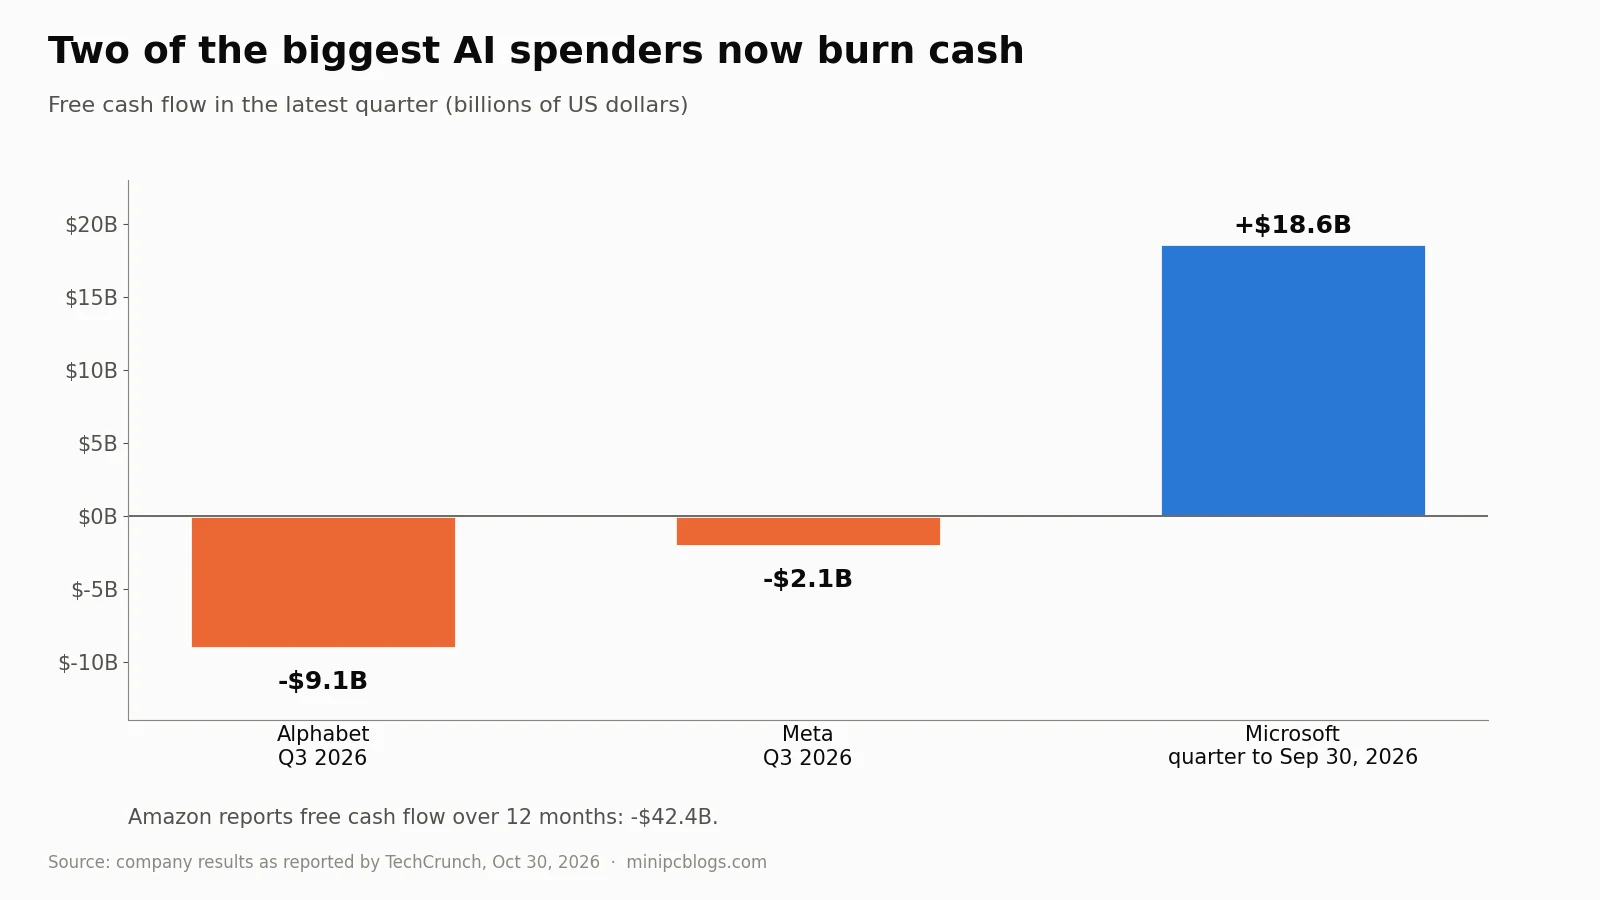
- 现金空间正在耗尽:两家大型支出方正在烧钱,两家停止了股票回购,一家正在发行新股。
这紧随我们之前的文章《AI泡沫可能很快破裂,数据中心可能将其戳破》,该文涵盖了Ray Dalio、Michael Burry、国际货币基金组织和英格兰银行的警告。
发现1:1.3万亿美元尚未列入资产负债表的租约
当一家公司签署一份为期20年的数据中心租约,而该数据中心仍在建设中时,会计准则允许其在建筑物移交之前将该义务排除在资产负债表之外。它仅作为注释中的一句话出现。以下是各公司最新文件中的那句话:
| 公司 | 已签署但尚未开始的租约 | 开始日期 | 租期 |
|---|---|---|---|
| Microsoft | 3646亿美元 | 2027至2034财年 | 1至20年 |
| Meta | 3557.3亿美元 | 2026年剩余时间至2036年 | 最长30年 |
| Oracle | 2880亿美元 | 2027至2029财年 | 15至19年 |
| Amazon | 1649亿美元 | 2026年及以后 | 未说明总额 |
| Alphabet | 1305亿美元 | 2026至2031年 | 1至26年 |
| 总计 | 约1.30万亿美元 |
Microsoft指出,其部分安排需满足合同条件。2月,穆迪统计了截至2025年底这五家公司6620亿美元的未开始数据中心租约,并警告称这相当于其调整后债务的113%。九个月后,该数字大致翻了一番。
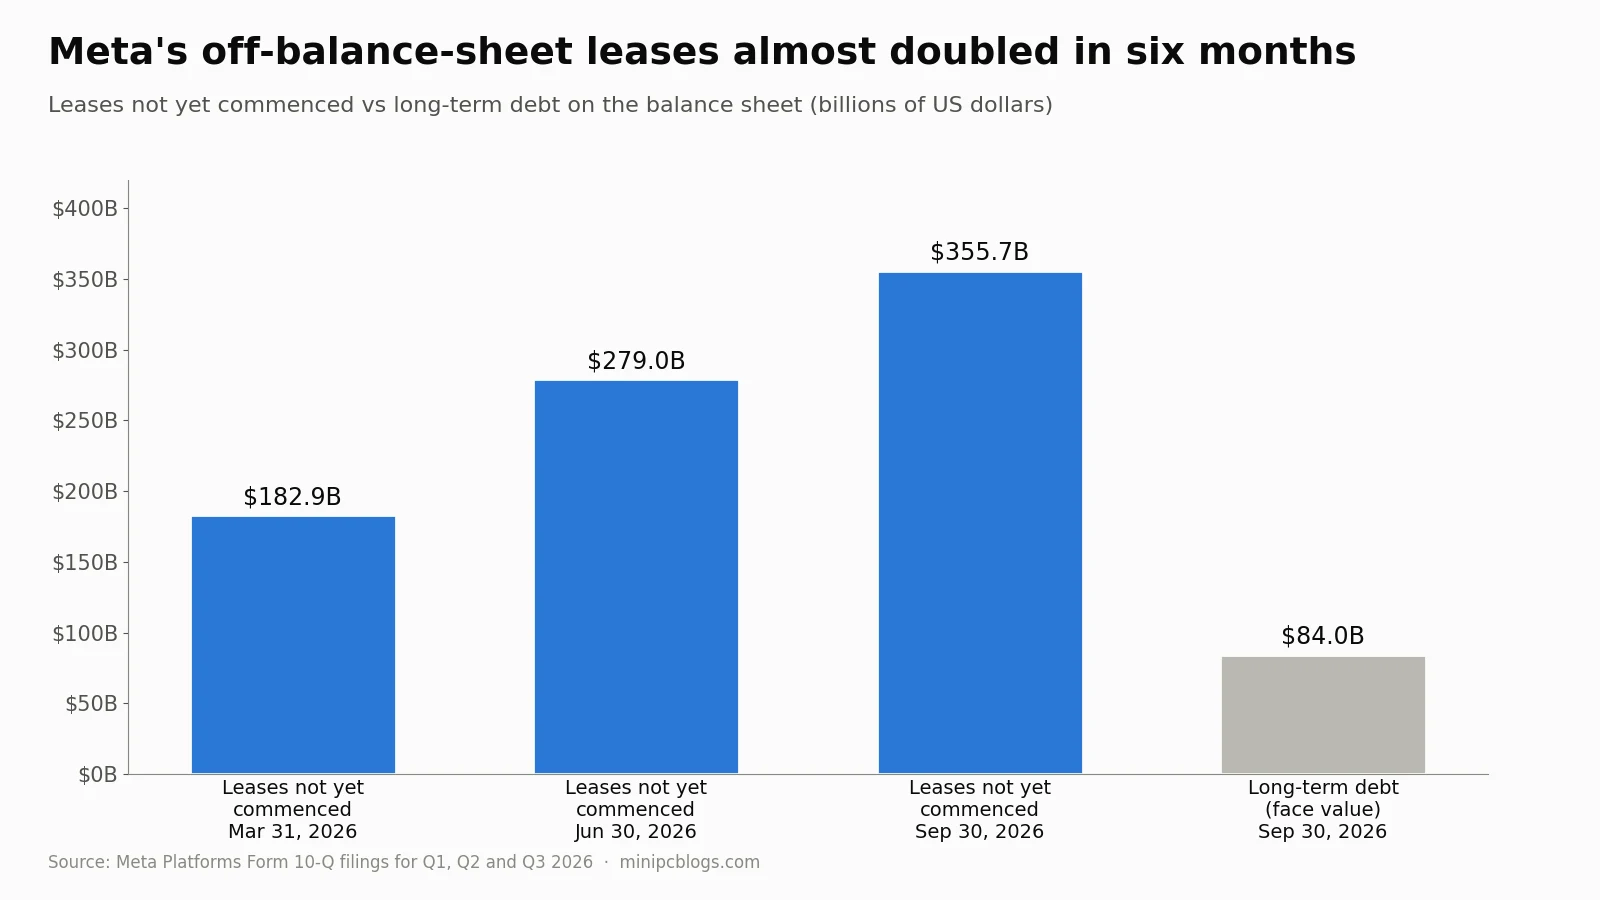
Meta最能体现速度。其未开始的租约在3月31日为1828.8亿美元,6月30日为2789.9亿美元,9月30日为3557.3亿美元,六个月内几乎翻了一番。其资产负债表上的长期债务为840亿美元。换句话说,投资者看到的债务不到Meta已签署的长期租金的四分之一。
为何这很重要:这些租约不能简单地被放弃,而且它们恰好在数据中心开放时开始产生压力,主要在2027年至2030年之间。如果AI需求持续增长,它们将被填满。如果增长放缓,公司将不得不为装满每年贬值芯片的建筑物支付数十年的租金。
发现2:供应商现在为其客户的账单提供担保
这部分最让我们想起2000年。在电信泡沫期间,设备制造商向自己的客户放贷,以便他们能够继续购买设备,并在这些客户失败时承担损失。2026年的版本是担保。
- **Nvidia 与 OpenAI。**Nvidia 的 10-Q 文件称,2026 年 8 月,该公司同意为位于俄亥俄州派克县 SB Energy 园区的“OpenAI Group PBC 关联方”的租赁和电力付款的特定部分提供担保,最高达 1050 亿美元,涉及 20 年期租约下约 4.25 吉瓦的容量。若租户违约,Nvidia 需代为支付。担保在“特定事件发生时终止,包括 OpenAI 获得令人满意的信用评级”,这表明 OpenAI 自身的信用不足以独立支撑此项融资。作为回报,该站点将运行 Nvidia 硬件。Nvidia 还持有额外担保约 3.8 吉瓦容量的期权。
- **Nvidia 与其其他客户。**同一份文件列出了 360 亿美元的承诺,用于从购买其芯片的“AI 云”服务商处回租云容量,期限通常为六年;股权投资达 990 亿美元,另有 250 亿美元的额外承诺;对于拥有大型数据中心建设的客户,付款条件为“90 天至一年”。库存从 214 亿美元增至 316 亿美元,增幅发生在六个月内。
- Alphabet。谷歌报告了 757 亿美元的“与数据中心相关的后备义务,包括数据中心租赁付款及相关能源成本”,其中 480 亿美元已与第三方数据中心提供商签署,并记为信用衍生品。此外还有 228 亿美元的财务担保,包括 66 亿美元的合同,要求谷歌回购其已出售的 TPU 芯片。其对非合并实体的承诺从 2025 年底的 11 亿美元增至 319 亿美元,其中包括为一家未具名“私营公司”提供的 200 亿美元未来资金。
- **Meta。**Meta 将其最大的数据中心项目转移至其不合并的合资企业中,并承诺若其退出,将向投资者保证建筑物的最低价值。今年,这些残值担保从 281 亿美元增至 415 亿美元。
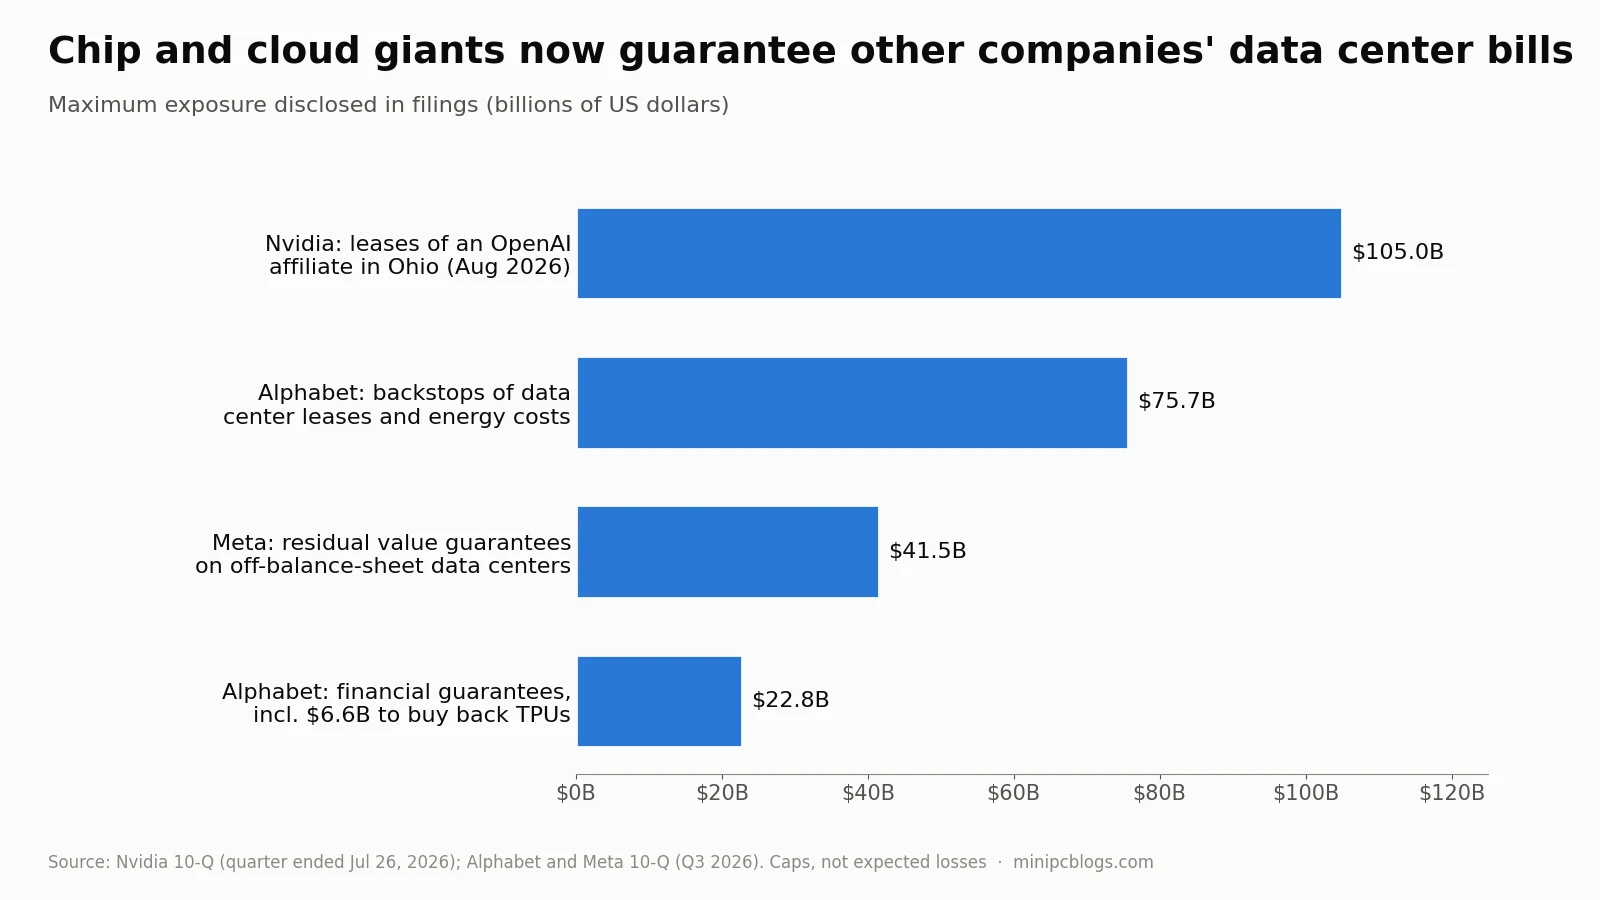
这些是上限,而非预期损失,且各公司均表示目前不太可能发生赔付。但它们将最强公司的资产负债表与最弱租户联系起来。如果某大型 AI 客户陷入困境,成本将落在 Nvidia、谷歌和 Meta 身上,而不仅仅是其贷款人。
发现 3:现金缓冲正在变薄
大型科技公司过去用自己的钱支付所有费用,仍有资金用于股票回购。这种情况在 2026 年停止了。
- **自由现金流转为负值。**Alphabet 第三季度烧钱 91 亿美元,这是其连续第二个负值季度,季度资本支出为 514 亿美元。Meta 烧钱 21 亿美元。Amazon 在过去十二个月中为 负 424 亿美元。Microsoft 是例外,拥有 186 亿美元的正自由现金流。
- **股票回购悄然停止。**Alphabet 的文件称,在 2026 年前九个月未回购任何股票,仍有 695 亿美元的授权额度。Meta 也未进行任何回购,而 2025 年同期为 262 亿美元。两者均未将此作为头条新闻。
- **借贷取而代之。**根据 S&P Global Market Intelligence 的数据,五大支出方在 2026 年发行了 3260 亿美元的债务,约为 2025 年的三倍。Alphabet 最新债券的平均票息为 5.55%,期限 15 年。Amazon 在九个月内借款 1151 亿美元。
- **Oracle 正在出售股票。**Oracle 设立了一项计划,出售最多 200 亿美元的新股。其股本数量在一个季度内从 28.8 亿股增至 30.24 亿股,同时报告了 6640 亿美元的未实现合同收入和 2880 亿美元尚未计入资产负债表的租赁。
投资者注意到了。在10月29日发布财报后,Alphabet遭遇了史上最糟糕的一天,股价下跌约12%,市值蒸发约5000亿美元。尽管AWS增长了39%,Amazon仍下跌7%。纳斯达克指数10月收盘较10月6日的历史高点低约8%。
风险集中之处:AI实验室
资金流向少数几家AI实验室,而担保也指向这些实验室。
OpenAI是联系最紧密也最脆弱的。据《华尔街日报》报道,2026年第一季度其营收57亿美元,亏损93亿美元;第二季度营收67亿美元,亏损123亿美元。《金融时报》报道的内部预测显示,2026年至2030年自由现金流为负2780亿美元,其创纪录的3月融资轮资金将在2028年耗尽。它是Nvidia俄亥俄州担保背后的租户,是Oracle积压订单中的最大客户,是Microsoft和CoreWeave的主要客户,并持有AMD股票的认股权证。当信用交易员在10月将CoreWeave的违约风险定价为超过60%时,这种共享客户网络是他们定价的一部分。
Anthropic在运营方面看起来更健康。其S-1文件显示,2026年上半年营收163亿美元,经营亏损仅为6.93亿美元。但其固定或最低算力承诺从2025年底的546亿美元激增至2026年6月30日的2656亿美元,期限长达20年。文件称,这些合同必须“无论实际利用率如何”都要支付,而其大部分收入基于消费,如果客户削减支出,收入可能会迅速下降。
披露:我们在AI工具(包括Anthropic的Claude)的帮助下研究了这篇文章。我们对Anthropic应用了与其他所有公司相同的标准:仅依据其自身文件所述内容。
中国已经发生的事情
中国稍早进行了同样的实验,结果对投资者并不好。
- 股市泡沫破裂。据路透社报道,中国科技板STAR50在不到四个月的时间内下跌40%,截至10月下旬,市值蒸发约4800亿美元。即使下跌后,其市盈率仍接近100倍,低于峰值时的近250倍。纳斯达克100指数市盈率约为30倍。
- **数据中心过多。**在“东数西算”计划下,据报道,中国西部许多新设施利用率仅为20%至30%。2月,中国最大芯片制造商SMIC的联席CEO警告称,企业希望在一两年内建成十年的产能。
- **价格战。**自2024年以来,中国AI提供商已将模型价格下调高达97%,基金经理现在预计芯片制造商将面临与其他中国制造商相同的价格战。
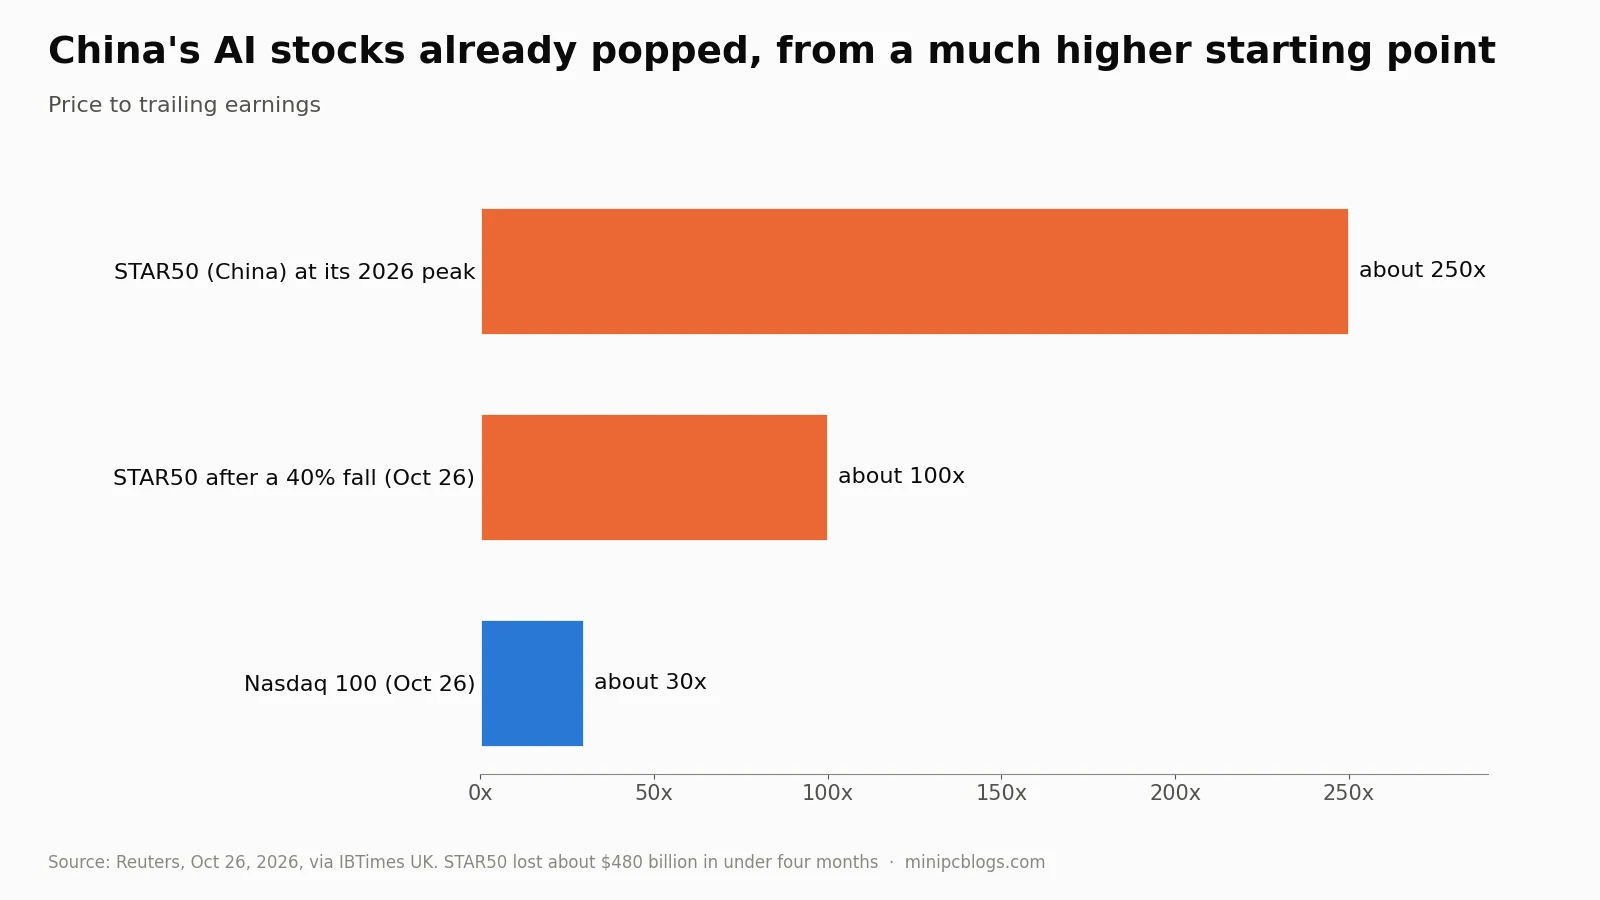
然而,中国经济第三季度增长4.5%,由出口带动。那里的AI建设由国家主导,相对于经济规模较小,因此股市崩盘对投资者的伤害大于对增长的影响。中国给美国的教训是关于当所有人同时建设时回报会发生什么:价格下降,利用率下降,而借钱建设的公司最终不得不买单。
为什么美国经济看起来更糟
表面上,美国经济强劲。第三季度GDP年化增长率为3.4%,失业率为4.2%。仔细审视,情况更加脆弱。
- **AI支撑增长,但程度低于表面。**据CEPR称,第三季度商业投资为增长贡献了1.78个百分点,其中信息处理设备增长37.4%。但其中许多设备是进口的:贸易逆差拖累了3.32个百分点,库存增加了1.6个百分点,而这不会重复。
- **就业降温。**9月经济仅新增2.9万个就业岗位。
- 利率在上升,而非下降。 美联储于9月自2023年以来首次加息,并于10月28日将利率维持在3.75%至4%之间,有两位官员投票支持再次加息,市场预计12月将再次加息。10年期美国国债收益率接近5%。
- 石油是第二次冲击。 由于伊朗战争导致霍尔木兹海峡自春季以来实际上处于关闭状态,布伦特原油10月收盘价约为每桶113美元。
- 财富高度集中。 前三大股票约占标普500指数的22%,而最富有的10%家庭根据衡量标准不同,占消费支出的28%至49%。如果AI股票下跌,这些家庭将减少支出,从而蔓延放缓趋势。
这种组合才是令人担忧的部分。2000年,当电信和互联网建设热潮失去买家时,美联储正在加息,油价也在攀升。纳斯达克指数在随后的两年半内下跌了78%,美国于2001年进入衰退。这并非预测,但要素相似:由债务融资的重资产投资、供应商为其客户提供融资、利率上升以及石油冲击。
国际货币基金组织(IMF)10月展望模型预测,AI支出大幅回落将使美国产出到2028年减少1.8%。申报文件中的租约和担保是该回落波及经济其他领域的渠道。
接下来可能发生什么
没有人能给泡沫定日期。以下是可能推动泡沫的既定事件:
| 时间 | 事件 | 重要性 |
|---|---|---|
| 11月3日 | 美国中期选举 | 芯片、关税和能源政策 |
| 11月6日 | 10月就业报告 | 显示放缓是否蔓延 |
| 11月17日至18日 | 英伟达财报 | AI需求的风向标 |
| 未来几周 | Anthropic IPO | 公众对AI实验室兴趣的首次测试 |
| 12月8日至9日 | 美联储会议 | 第二次加息将再次推高借贷成本 |
| 2027年至2030年 | 租约开始生效 | 1.3万亿美元开始计入资产负债表 |
| 到2028年 | 据《金融时报》报道,OpenAI的资金跑道 | 其交易对手的担保取决于其资金状况 |
表明问题正在恶化的信号:五大科技公司削减2027年资本支出、AI债券利差持续扩大、AI实验室未能支付租约付款,或GPU租赁价格像在中国那样开始下跌。缓解问题的信号:AI收入增长快于承诺、OpenAI获得投资级评级,以及美联储暂停加息。
对购买硬件的用户意味着什么
对于本站读者而言,建设热潮已经造成了高昂成本:这是今年内存价格飙升的主要原因之一,正如我们在消费者正在为RAM危机买单中所解释的。随着数据中心放缓,市场回调可能会带来更便宜的RAM、SSD和二手GPU。在此之前,运行本地AI模型的迷你主机仍然是不依赖这一金融链条使用AI的少数方法之一。
结论
AI热潮并非骗局。需求是真实的,AWS年增长率达39%,Anthropic接近运营盈亏平衡。但申报文件显示,承诺的增长速度远快于必须支付这些承诺的现金:1.3万亿美元尚未计入资产负债表的租约、超过2000亿美元用于其他公司账单的担保、两大支出巨头的自由现金流为负,以及股票回购悄然暂停。中国已经展示了当所有人同时建设时,AI投资热潮如何结束。美国正试图以更大规模、更多债务、更高利率和石油冲击的情况下做同样的事情,这就是为什么这里的破裂将远远超出科技股的范围。