
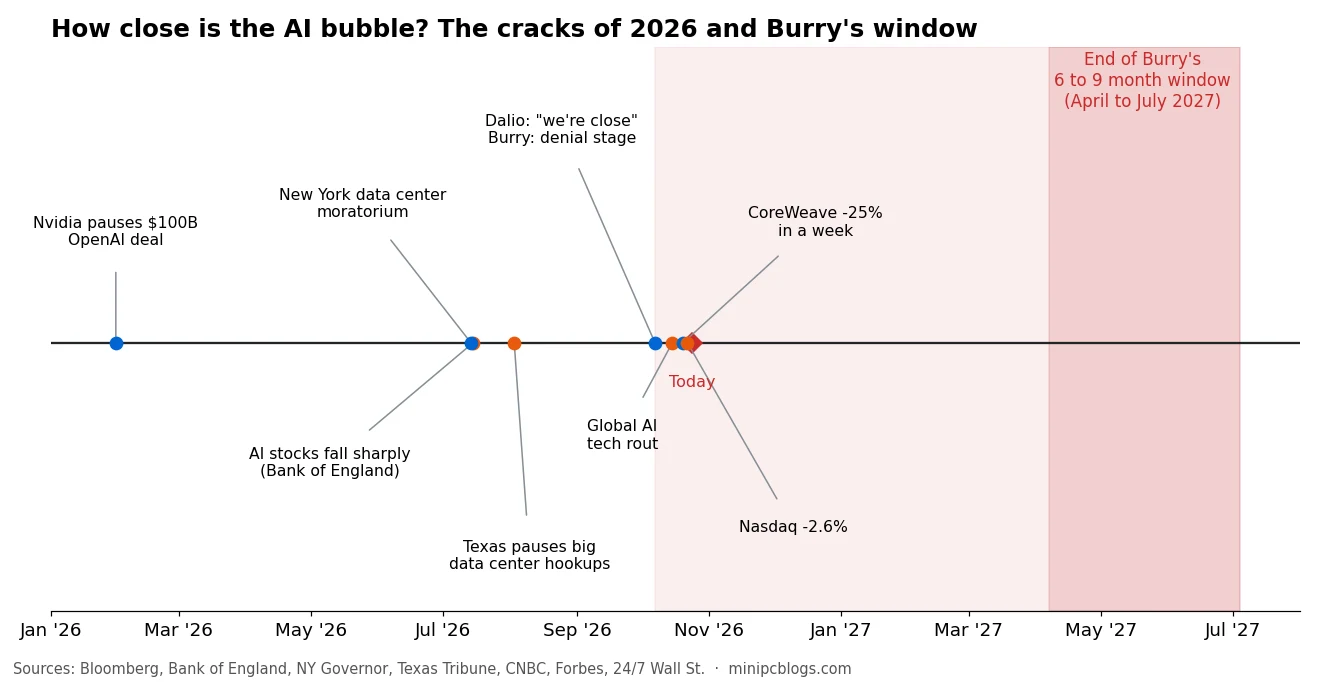
2026 年 10 月的头三周,金融界几位最受尊敬的人物把许多科技圈人士只敢私下议论的话公开说了出来。Ray Dalio 说 AI 热潮已经”接近”泡沫破裂的临界点。Michael Burry 说市场正处于否认阶段。Ken Griffin 称这”几乎可以肯定”是泡沫。IMF 和英格兰银行警告可能出现更剧烈的回调。与此同时,本应证明这些巨额支出合理性的数据中心却卡住了:没有电力,没有许可,还有愤怒的邻居。
这是我们基于证据的解读,并附上背后的数据。我们不预测日期。我们要展示的是,有多少经典预警信号已经亮起,以及数据中心的问题为何可能加快这一进程。
我们离破裂还有多远?
本文顶部的图表把 2026 年画在了一条线上。裂痕始于 1 月,当时 Nvidia 暂停了向 OpenAI 投资 1000 亿美元的计划。到 3 月,Jensen Huang 表示 1000 亿美元”大概不在考虑之列”,交易缩水至约 300 亿美元。据英格兰银行称,7 月 AI 股票大幅下跌。10 月 15 日出现全球科技股暴跌,CoreWeave 一周内下跌约 25%,22 日纳斯达克创下 6 月以来最糟的一天(下跌约 2.6%,Nvidia 下跌 4.4%,AMD 下跌 8.1%)。
然后是人人都在引用的两条警告:
- Ray Dalio(10 月 7 日,新加坡福布斯全球 CEO 大会)表示 AI 具备经典泡沫的特征,而且”我们已经接近”破裂点。他指出的触发因素:AI 投资背后的巨额债务叠加利率上升,以及把账面财富变现的压力。
- Michael Burry(10 月初)写道:“股市显然正处于悲伤的第一阶段,否认。参照 2000 年和 2008 年,这一阶段会持续 6 到 9 个月。“九个月就是新闻标题里的 270 天。他没有说计时从何时开始。若从他发帖之日算起,窗口大约在 2027 年 4 月至 7 月关闭。9 月下旬,他还买入了 Nvidia、Micron 和 Palantir 的看跌期权。
两人以前都曾过早出手。Burry 在 2023 年初建议投资者卖出,随后却迎来一轮长牛,Dalio 在 2025 年 11 月也说过,他不会仅仅因为某样东西是泡沫就卖出。他们的警告之所以重要,在于其所指的问题,而不在于给出了什么日期。
缺口:支出远远跑在收入前面
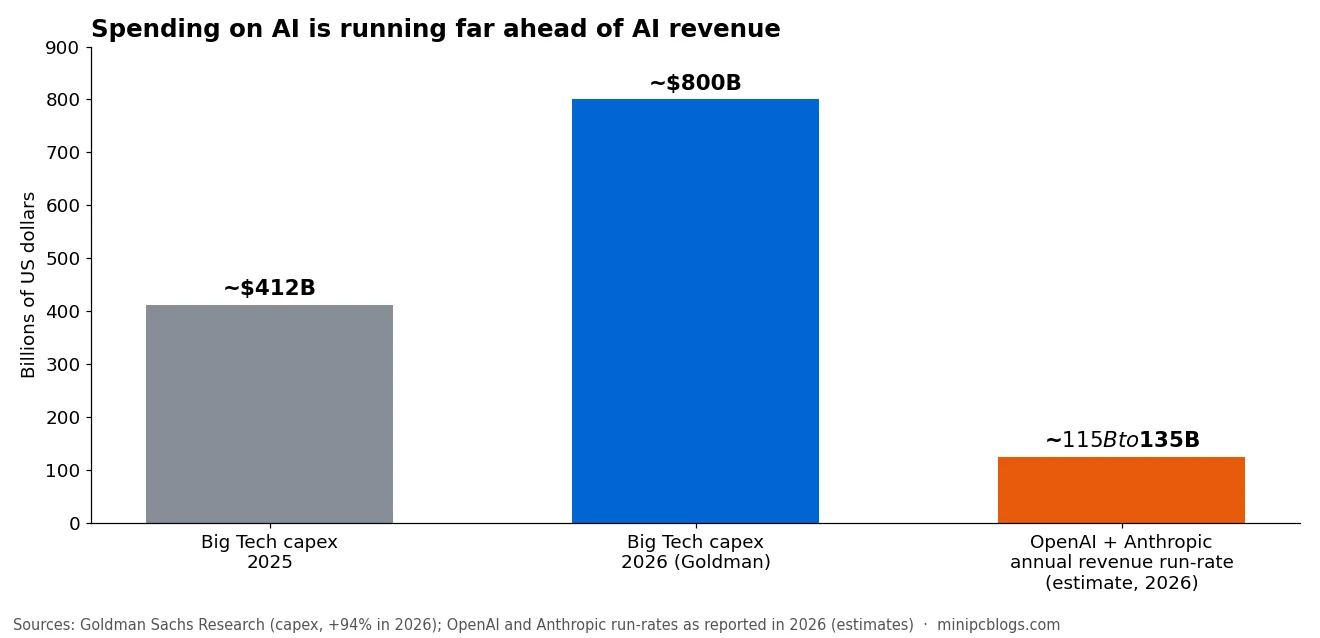
Goldman Sachs Research 预计美国最大的科技公司 2026 年资本支出约 8000 亿美元,较 2025 年增长 94%,其中大部分用于 AI 数据中心和芯片。另一边,两大领先 AI 实验室 OpenAI 和 Anthropic 据报道合计年收入运行率约为 1150 亿至 1350 亿美元。这些收入增长很快,但支出增长更快,而且大部分支出最终要靠客户来买单,而这些客户还在琢磨 AI 到底划不划算。
关于这个问题,最知名的数据点依然是 MIT 2025 年的研究:95% 的企业生成式 AI 试点项目对损益没有产生可衡量的影响。据 Fortune 报道,OpenAI 自己的文件预计要经历多年巨亏,才能在 2030 年前后实现盈利。Ken Griffin 在 10 月 20 日说得很直白:企业在支付 AI 账单时”既没有生产力提升的明确证据,也没有确定的投资回报时间表”。
Dalio 所说的触发因素:债务
2025 年之前,大型科技公司用其他业务的现金为 AI 买单。到 2026 年,它们转向了借贷:
- 英格兰银行统计,截至 2026 年 9 月初已发行约 4500 亿美元的 AI 相关债务,是 2025 年全年的两倍多。
- 据对 Dalio 讲话的报道,Amazon、Microsoft、Alphabet、Meta 和 Oracle 仅 2026 年上半年就发行了约 2000 亿美元的投资级债券,接近这五家公司 2025 年全年发行量的两倍。
- Oracle 背负约 1670 亿美元债务,S&P 给出的评级是 BBB-,距离垃圾级仅一步之遥,其信用违约互换价格创下纪录。在其约 5230 亿美元的订单积压中,至少 3000 亿美元系于一家仍在亏损的客户:OpenAI。
- CoreWeave 是最大的 GPU 云服务商,背负约 520 亿美元的债务和租赁义务。其 2032 年到期的债券跌破面值的 80%,收益率接近 15%,Bloomberg 写道,它的困境可能让 AI 借款人的垃圾债市场就此关门。
再就是循环资金。Nvidia 投资自己的客户,AMD 给了 OpenAI 最多约 10% AMD 股份的认股权证,OpenAI 则用从 CoreWeave 获得的股票来支付算力费用。IMF 10 月的报告点名这些公司”互为投资者、融资方和客户”。这就是一家公司的问题变成所有公司问题的方式。
整个市场押在三只股票上
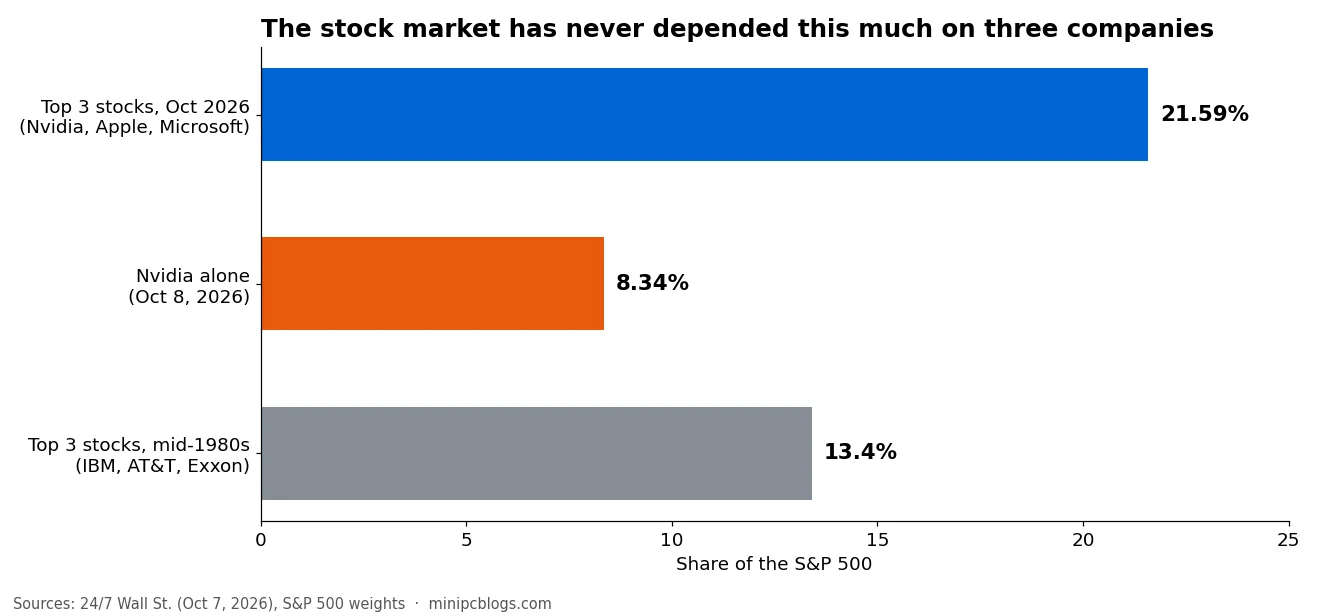
仅 Nvidia 一家在标普 500 中的权重就约为 8.3%,Nvidia、Apple 和 Microsoft 合计占 21.59%,创历史纪录。此前前三大的纪录是 1980 年代中期的 IBM、AT&T 和 Exxon,为 13.4%。如果 AI 股票下跌,这就不再只是科技板块的问题:它会波及每一只指数基金和每一个退休账户。英格兰银行估计,AI 股票的剧烈回调可能使英国经济产出最多减少 2.2 个百分点,Panmure Liberum 的 Joachim Klement 则认为最早在 2027 年就有发生 2008 年以来最严重标普 500 崩盘的风险。
为什么数据中心可能加速泡沫破裂
这是较少受到关注的部分。钱现在就借了,但只有当数据中心运转起来并卖出算力时才能收回。而数据中心正在卡壳。
- 电力。 8 月 3 日,德州州长下令审计所有等待接入州电网的数据中心。据律师事务所的摘要,此后 ERCOT 没有为任何 75 MW 及以上的新算力负载通电。BNEF 估计这次审计可能延迟 49.8 GW 的数据中心需求,并让项目付出最多 150 亿美元的代价。在服务弗吉尼亚州及其他 12 个州的 PJM 电网,容量拍卖连续第三年触及价格上限,却仍比可靠性目标少了 6.5 GW。
- 设备。 最大的燃气轮机制造商 GE Vernova 手握 116 GW 的合同,并且已经在接 2031 年的订单。大型电力变压器的交付周期超过两年。
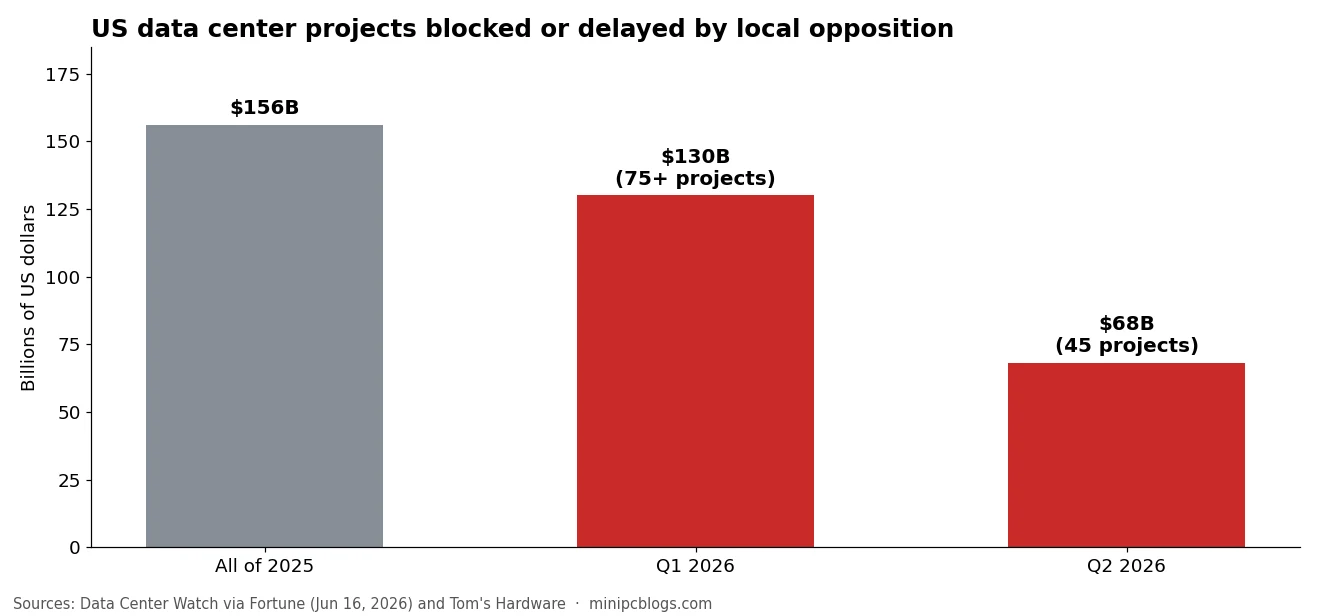
- 邻居。 Data Center Watch 统计,2026 年第一季度美国因当地反对而被阻止或延迟的项目约 1300 亿美元,几乎相当于 2025 年全年的 1560 亿美元。Heatmap 统计,2026 年至今因当地反对而被取消的数据中心投资至少 2600 亿美元,其 8 月的民调发现 75% 的美国人反对在自家附近建数据中心。
- 政府。 纽约州于 7 月 14 日对 50 MW 及以上的数据中心实施了首个全州范围的禁令。北卡罗来纳州和缅因州取消了税收减免,亚利桑那州将销售税豁免暂停三年,俄亥俄州停止受理新申请。
把这些放在一起,就能看到其中的机制。一家公司以 11% 到 15% 的利率举债购买 GPU。本应安置这些 GPU 的数据中心却在等电力、等许可或等法院裁决。每延迟一个月,就是多付一个月利息而没有任何收入。如果贷款方不再为这些债务续期(CoreWeave 的债券显示他们已经开始这么做),最弱的建设方就会倒下,它们与 AI 实验室的合同落空,抛售蔓延到依赖它们的公司。这就是一个物理瓶颈演变成金融危机的过程。
这里有一个诚实的反面观点:GPU 租赁价格并没有崩盘。一块 H100 每小时租金仍约 3 到 4 美元,B200 的价格在 2026 年还上涨了。真正建成的数据中心都在被使用。今天的风险不是空置的建筑,而是债务增长的速度快过建筑完工的速度。
为什么数据中心对大多数国家都是一笔坏买卖
各国政府用税收减免、廉价电力和快速审批来争夺数据中心。但数据表明,大多数国家应该三思。
它们吞噬电网
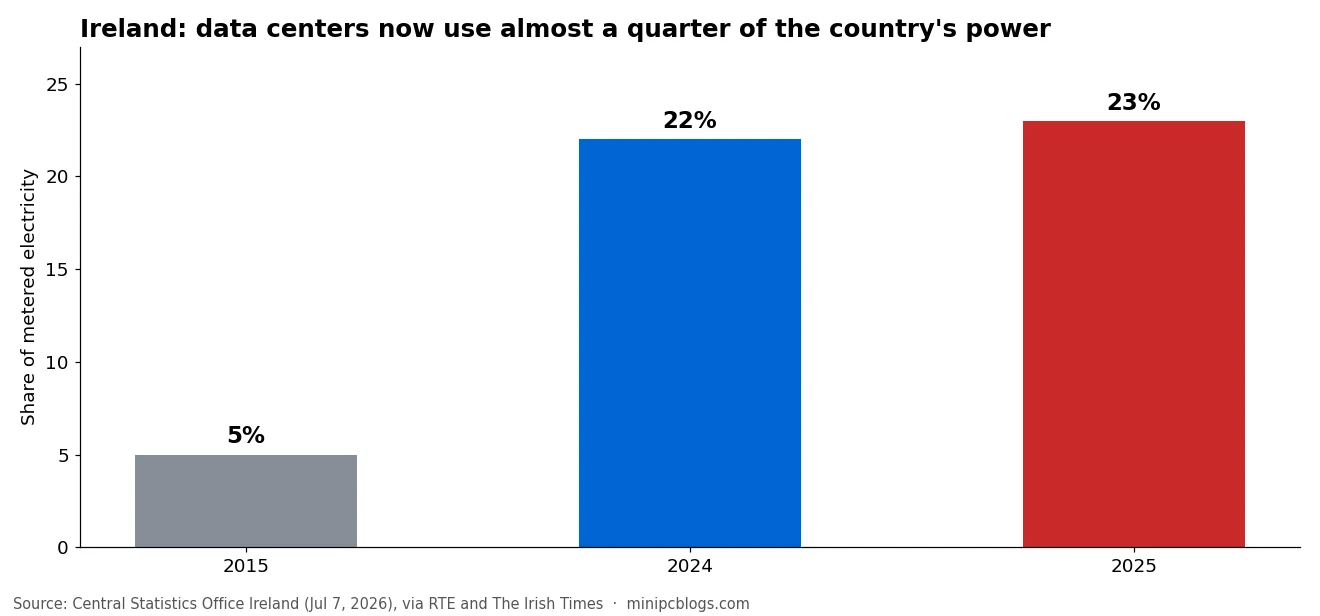
爱尔兰就是前车之鉴。据中央统计局数据,其数据中心在 2025 年消耗了全部计量电力的 23%,而 2015 年这一比例为 5%。它们的用电量一年增长了 10%,其他所有用户的增幅只有 2%。出于停电风险,监管机构从 2021 年到 2025 年底冻结了都柏林的新接入,如今要求新建数据中心自带电源。放眼全球,IEA 预计到 2030 年数据中心电力需求将翻倍以上,达到约 945 TWh,其中很大一部分增量由天然气供应。
居民要分担部分账单。在 PJM 电网,容量价格两年内从每 MW-日 28.92 美元涨到 329.17 美元,主要源于数据中心需求,这些成本在 2026 年 6 月传导到了电费账单。7 月美国居民电价平均为每 kWh 18.31 美分,比一年前高出 4.9%。
它们喝掉稀缺的水
许多大型数据中心靠蒸发水来给服务器降温,而且它们偏好建在土地和电力便宜的地方,那里往往正是缺水的地方。Rest of World 记录了这一模式在拉丁美洲的普遍存在:Google 计划在智利 Cerrillos 建设的数据中心每秒要用 169 升水,在法院裁决和当地反对后被暂停;其在乌拉圭 Canelones 的项目每天要用约 200 万加仑水,这一数字是在该国 70 年来最严重干旱期间通过法院命令才公之于众的。在墨西哥,克雷塔罗在持续多年的干旱中容纳了约十几个数据中心,总统 Claudia Sheinbaum 在 8 月表示”México no tiene por qué ser el centro de datos de otros lugares del mundo”(墨西哥没有理由成为世界其他地方的数据中心)。
它们的污染比宣传册上说的更多
- 现场燃气轮机。 xAI 在孟菲斯的 Colossus 园区运行了约 35 台燃气轮机,而其许可证只允许 15 台,在一个空气质量本就糟糕的社区排放氮氧化物和甲醛。
- 健康成本。 UC Riverside 和 Caltech 的研究人员估计,与美国数据中心相关的空气污染(来自发电厂和柴油备用发电机)到 2030 年每年可能导致多达 1300 人过早死亡,并产生约 200 亿美元的健康成本。
- 气候目标滑坡。 Microsoft 2025 财年的排放量上升了 25%,主要源于数据中心扩张。
- 电子垃圾。 GPU 每隔几年就要更换,Nature Computational Science 上的一项研究估计,到 2030 年生成式 AI 可能新增 120 万到 500 万吨电子垃圾。
它们创造的长期岗位寥寥无几
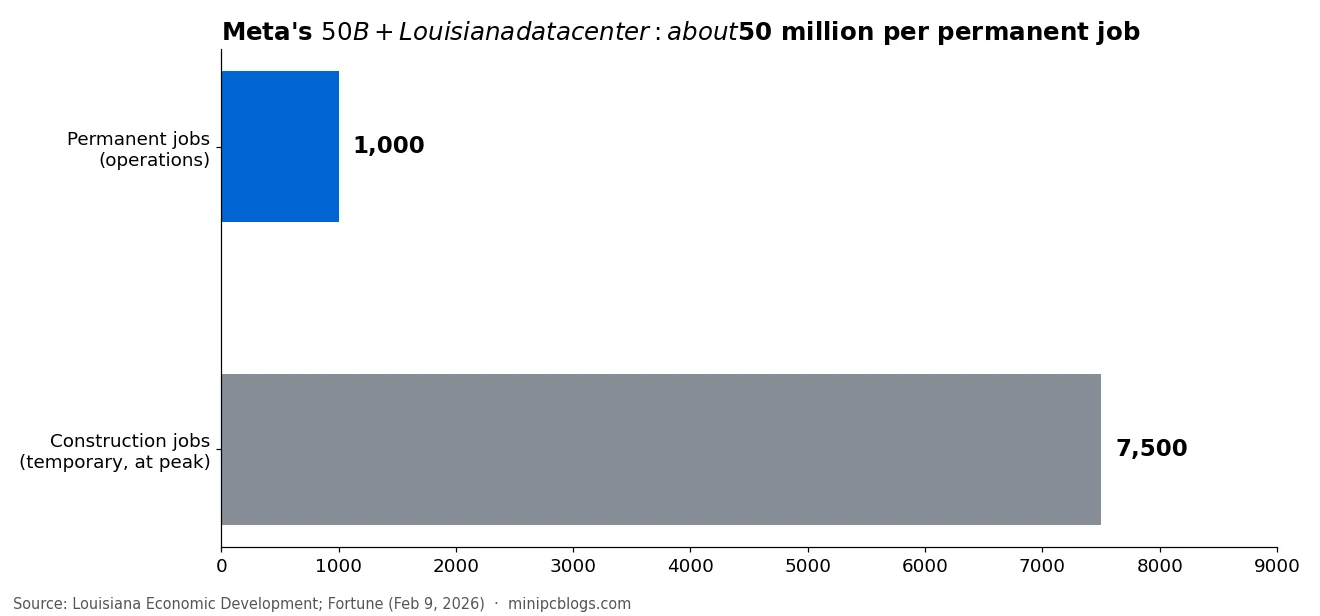
数据中心在建设期间雇用数千人,运营后却只需寥寥数人。Meta 的路易斯安那园区投资已扩大到 500 多亿美元,计划在高峰期提供约 7500 个建筑岗位和约 1000 个长期岗位:相当于每个长期岗位约 5000 万美元的投资。弗吉尼亚州的数据中心销售税豁免在 2023 财年耗费约 9.3 亿美元,是该州最大的经济激励项目,Good Jobs First 估计 2025 财年的成本约为 19 亿美元,相当于当年每个净新增岗位约 120 万美元。
公平地说,确实存在实实在在的好处。弗吉尼亚州的审计机构发现,该产业每年为州经济贡献约 91 亿美元,所在县收取大量房产税,大型科技公司签署的可再生能源合同也能为新发电设施提供资金。但对一个要决定把电力、水和税收优惠花在哪里的国家来说,一座工厂、一家医院或一所大学,每一美元通常能创造多得多的长期就业。
如果泡沫破裂,谁能活下来
如果泡沫破裂,痛苦不会均匀分摊。
风险最高:只转售他人 AI 的公司。 很大一部分 AI 初创公司的产品都构建在 OpenAI、Anthropic 或 Google 的 API 之上。它们的成本由别人决定,而这些价格如今是有补贴的:Axios 在 3 月写道,AI 公司在补贴成本,“但不会永远如此”。ICONIQ 的 2026 年 AI 现状报告发现,AI 产品的平均毛利率为 52%,而传统软件为 70% 到 80%,84% 的 AI 公司因基础设施成本而毛利率收窄。我们已经看到补贴终止时会发生什么:本月 Cursor 调整了套餐,同样一个月的 Claude 用量过去花 20 美元,现在要 50 美元。而且由供应商决定哪些模型继续存在。OpenAI 在 10 月 23 日关闭了 o1、o3-mini、o4-mini、GPT-4 Turbo 等模型,GPT-4o 将于 2027 年 1 月 14 日从其 API 下线。依赖其中某个模型的产品,如果不及时迁移就会停止工作。
风险最低:拥有自己的基础设施并使用开源模型的公司。 在自有硬件上运行 Qwen、GLM 或 DeepSeek 等开源模型的企业掌控着自己的成本,不会因为一次调价或一次模型退役而被切断。这正是我们在本站报道的本地 AI 主机背后的逻辑,从 128GB 的 Bosgame M5 和 GMKtec EVO-X2,到 192GB 的 Ryzen AI Max+ PRO 495 机器。
不过,拥有基础设施也并非没有风险。硬件很贵,尤其是在内存价格大幅上涨的情况下(参见消费者正在为内存危机买单),它需要运维和更换,而且由于价格战,API 价格在 2026 年实际上一直在下降。重点不是说每个 API 客户都会垮掉,而是一家对自己主要成本毫无掌控的公司,在冲击来临时生存空间最小。
什么会证明我们错了
有一种严肃的观点认为这不是泡沫,或者至少现在还不是:
- 收入是真实的。 Anthropic 的收入运行率在 2026 年增长了数倍,Azure 每年增长约 40%,据人口普查局数据,使用 AI 的美国企业比例在九个月内从 17.3% 升至 23.2%。
- 估值不是 2000 年的水平。 Goldman Sachs 称市场的远期市盈率约为 19 倍,与其 10 年平均水平一致,不过它也警告 AI 驱动的盈利增长可能无法延续到 2026 年之后。
- 需求仍然超过供给。 大多数数据中心的延迟源于电力和许可,而不是缺少客户,GPU 租赁价格也依然坚挺。
- 聪明钱意见分歧。 JPMorgan 的 Jamie Dimon 在 4 月写道,AI 投资”不是投机泡沫”,就连 Griffin 也说自己仍是长期信徒。
我们的看法
AI 是一项真实的技术,有真实的收入。2000 年的互联网也是如此。让此刻变得危险的不是技术本身,而是它的付费方式:一年内翻倍的债务,供应商为自己客户提供资金的交易,三家公司占指数五分之一以上的市场,以及无法足够快地获得电力来偿还建设借款的数据中心。
我们不知道破裂会发生在 Burry 的窗口期内,还是几年之后。我们知道的是,2000 年和 2008 年的预警信号正在显现,而作为这场热潮物理核心的数据中心,正是压力积聚最快的地方。对各国而言,教训是不要再为了寥寥几个长期岗位而拱手送出水、电和税收优惠。对企业而言,教训更简单:不要把公司建立在一个你无法控制的价格之上。
我们在消费者正在为内存危机买单中报道了这场热潮如何已经波及消费者,并在 RTX Spark 与 DGX Spark:热度退去中报道了 AI 硬件炒作的降温。