
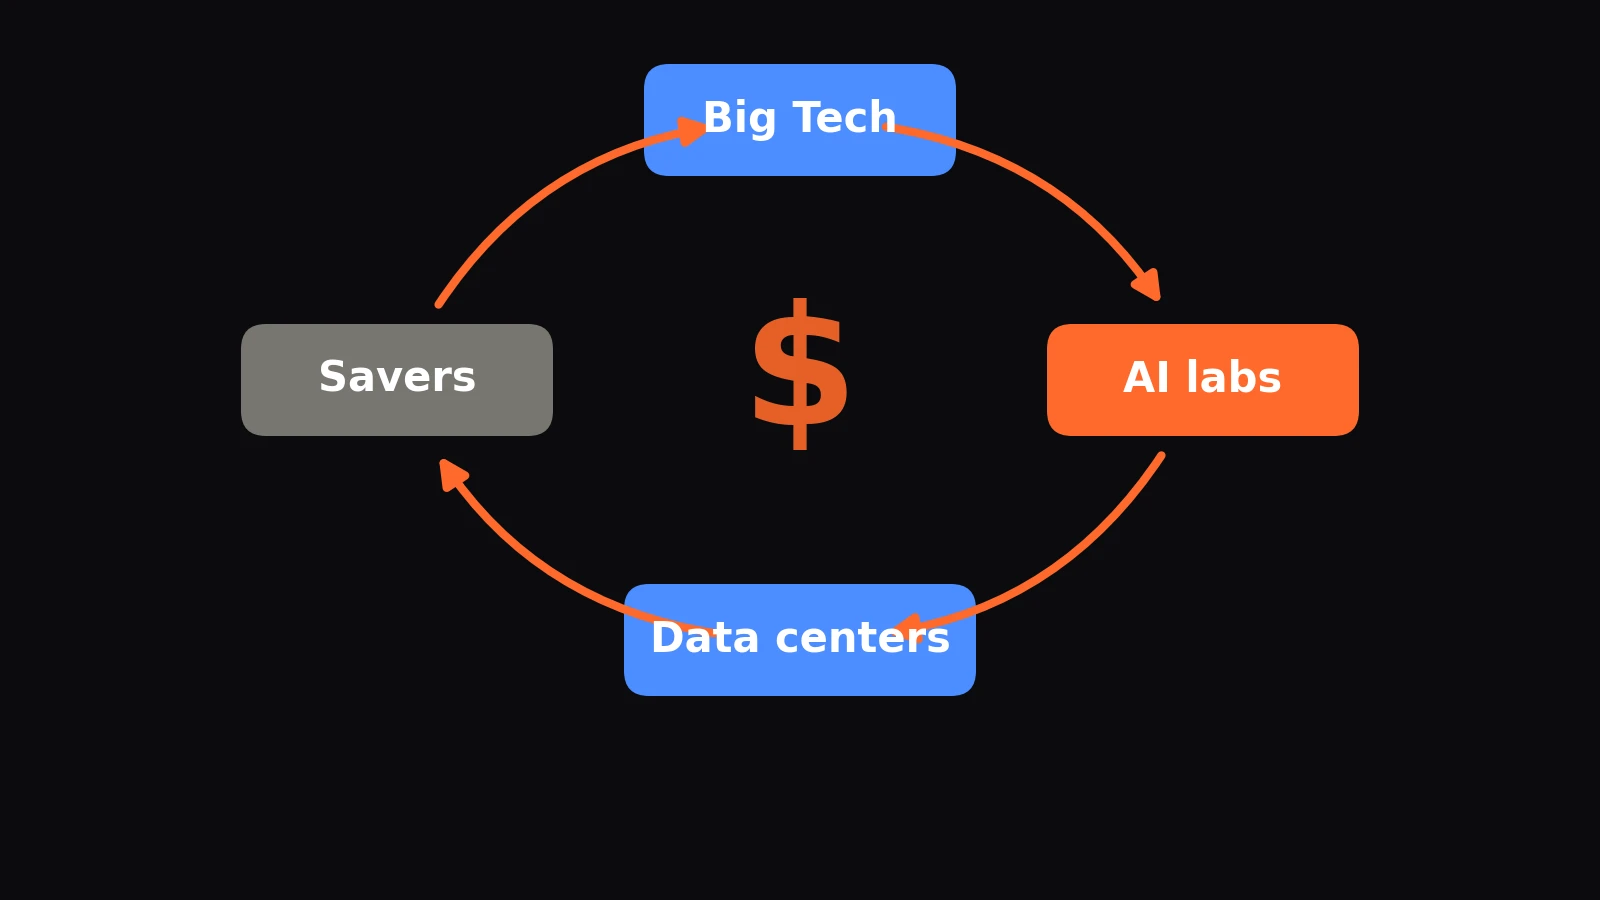
退休储蓄正在为埃隆·马斯克的SpaceX向Anthropic出租的芯片买单,而Anthropic作为客户,仅需提前90天通知即可退出。
这句话完全基于公开文件构建。销售退休年金的保险公司Athene在10月30日的投资者演示中表示,其持有27.2亿美元的“xAI GPU芯片租赁融资”,且仅有一个信用评级。这些芯片位于Colossus数据中心,xAI(现为SpaceX的一部分)将其出租给“包括Google和Anthropic在内的客户”。Athene的母公司Apollo随后同意为SpaceX再融资400亿美元的芯片。Anthropic自己的招股说明书称,该合同目前价值高达1205亿美元,一旦其初始期限在2027年初结束,任何一方均可提前90天通知取消合同。
这是更大循环中的一个环节。我们阅读了超过100份向美国证券交易委员会(SEC)提交的文件:季度报告、招股说明书、后来公开的机密草案、合同附件、共同基金持仓以及SEC在公司上市前发给它们的信函。单看每份文件都显得平平无奇。但综合起来,它们显示的是同一批公司在投资、贷款给并担保那些购买其芯片和云服务的AI实验室。这些实验室将资金花在这些公司身上。供应商将其记为收入,将其持股增值记为利润,并凭借这些数字从储户那里筹集更多资金。
**为什么这与你有关。**如果你拥有指数基金、债券基金或年金,或者在美国东部大部分地区支付电费,你就已经处于这个循环之中。共同基金持有数十亿美元的数据中心债券,保险公司持有AI芯片贷款,而PJM电网内的家庭支付了归因于数据中心的294亿美元电力容量费用份额。
视频:AI 资金循环,约 15 分钟、12 个章节,英文讲解(提供英文字幕)。旁白使用合成语音;每个数字都来自下方链接的文件。
本文是我们此前文章《AI泡沫的细则》和《AI泡沫可能即将破裂,数据中心或成导火索》的后续。
我们能说和不能说的内容。 我们没有发现任何裁定、指控或监管行动称此事违法。我们确实发现了公司文件之间的不一致、披露内容的变化,以及现有规则所针对的结构。我们描述了每一项、适用的规则以及仍然缺失的证据。对于未找到的内容,我们予以说明。下列来源是本篇文章引用的文件;研究人员查阅的所有文件(超过1,000份)列在单独页面:AI资金循环:我们使用的每一个来源。
循环如何闭合
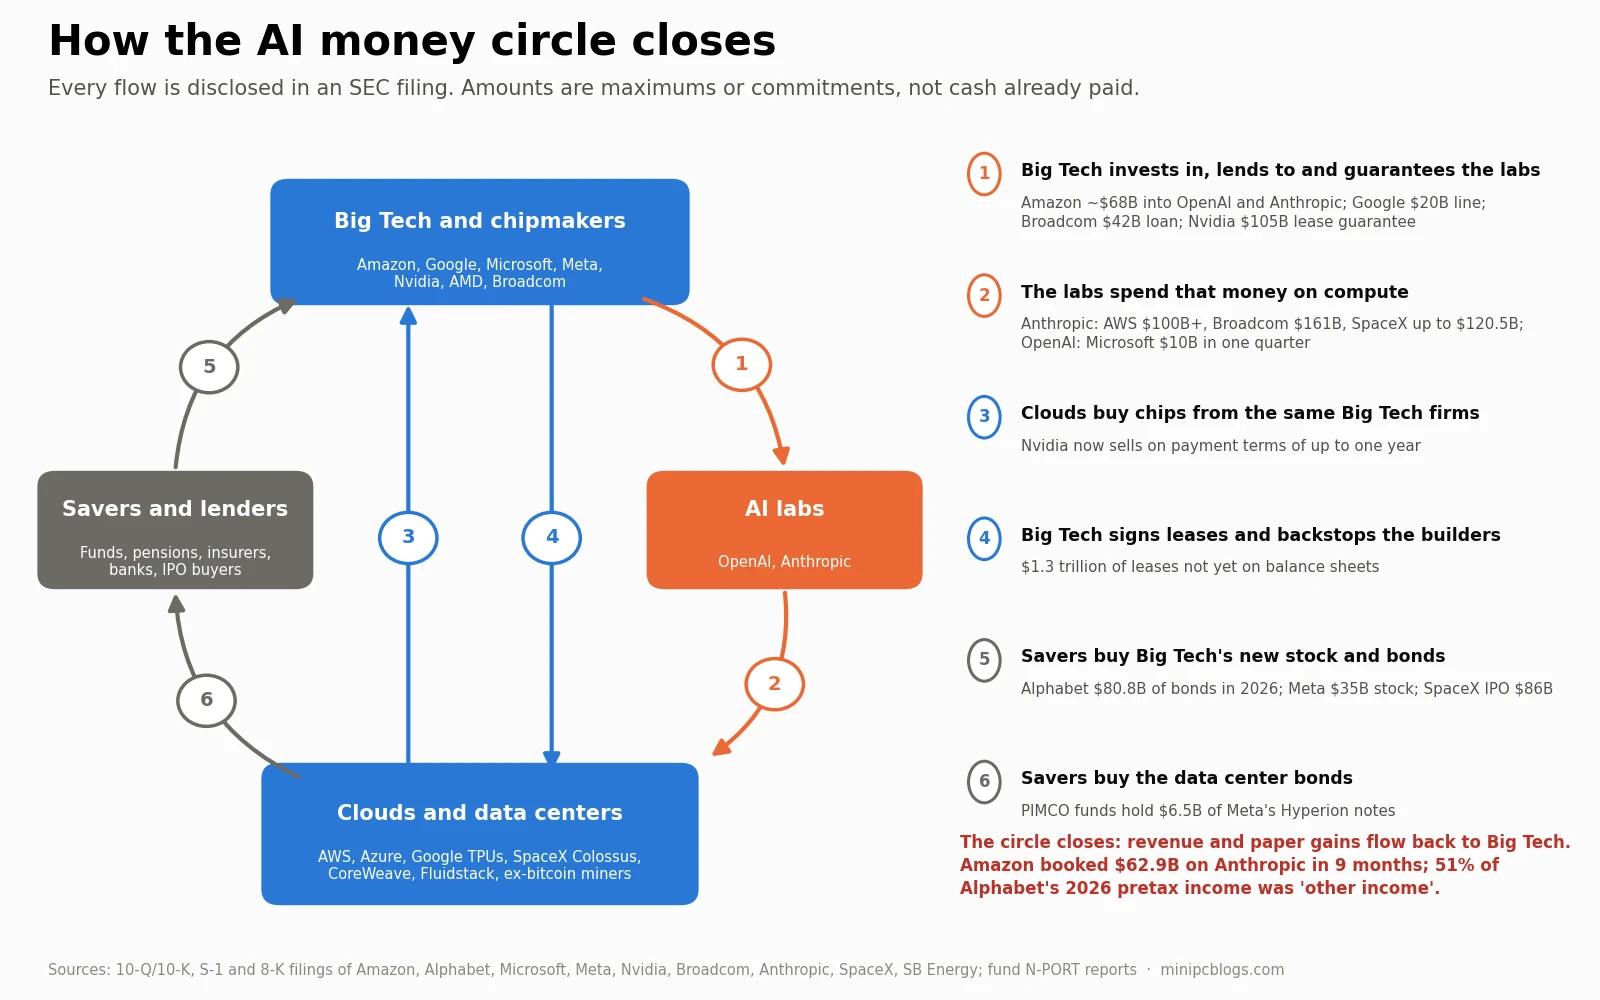
简而言之:
- **大型科技公司投资、贷款给并担保AI实验室。**Amazon已向OpenAI和Anthropic投入约680亿美元。Google与Anthropic有200亿美元的融资便利。Broadcom向Anthropic提供高达420亿美元的贷款。Nvidia为OpenAI的一家关联公司担保高达1050亿美元的租赁付款。AMD向OpenAI和Meta提供股票认股权证,这些认股权证随其购买AMD芯片而归属。
- **实验室将这笔钱花在来自同一公司的算力上。**Anthropic已承诺向Amazon Web Services投入超过1000亿美元,向Broadcom支付1612亿美元的租金以获取Google设计的芯片,并向SpaceX支付高达1205亿美元。OpenAI在一个季度内向Microsoft支付了100亿美元。
- 云服务商从同一供应商购买芯片,且越来越多地依赖信贷。
- 大型科技公司签署了约1.3万亿美元的数据中心租约,这些租约尚未列入其资产负债表,并为建设方(从新云服务商到前比特币矿工)的租金提供担保。
- 储户购买为其提供资金的股票和债券。 仅Alphabet在2026年就发行了808亿美元的债券和约620亿美元的新股。Meta在10月出售了350亿美元的新股。SpaceX在其上市中筹集了约860亿美元。
- **共同基金和保险公司购买数据中心债券。**仅PIMCO基金就持有约65亿美元的票据,这些票据为Meta位于路易斯安那州的数据中心提供了融资。
当这些支出以收入和账面利润的形式回流至大型科技公司时,循环便完成了,这推高了其股价,并使其能够筹集更多资金。
案例1:四份合同,同一天
2026年3月31日,签署了四项协议。其日期出现在Anthropic的招股说明书及其附件中:
- 谷歌根据《TPU8i硬件销售协议》向博通出售了TPU8i芯片。
- 博通将这些芯片租赁给Anthropic的一家子公司。Anthropic在五年租期内的租金约为1612亿美元,且租约不可取消。
- 博通同意购买高达420亿美元的Anthropic票据,“仅用于支付该租约下的季度租金”。年利率为9%,计入债务而非以现金支付,若Anthropic未能达到收入条件,利率将升至13%。
- 谷歌与Anthropic签署了一项高达200亿美元的票据购买协议,提款“取决于某些第三方计算协议下某些条件的达成”。
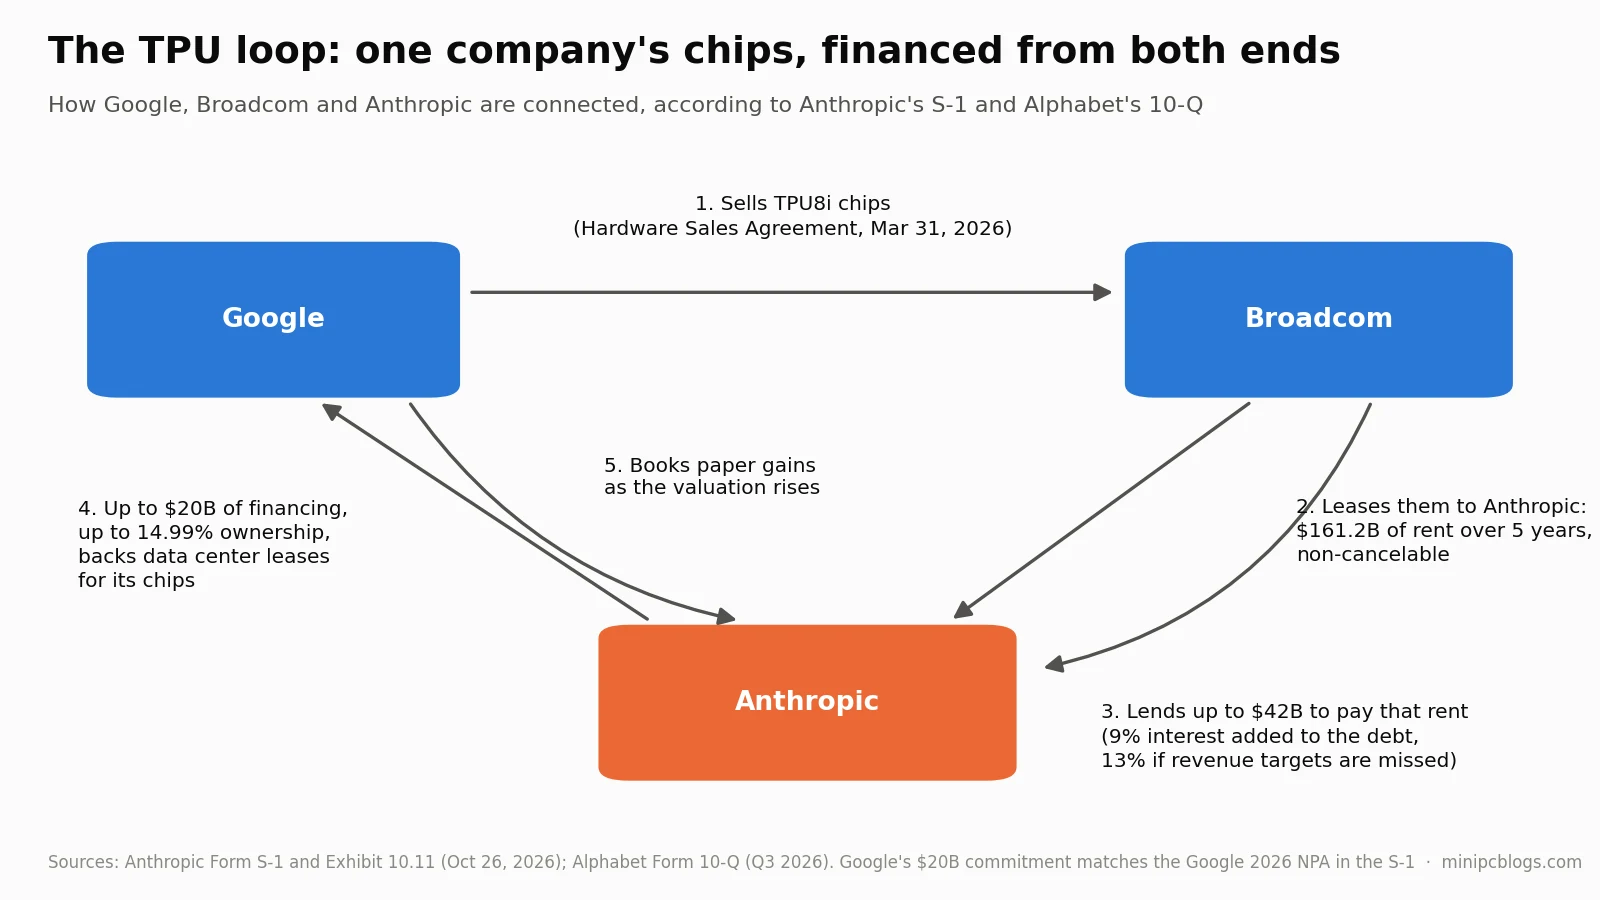
另外两个细节闭合了循环。租约要求谷歌或经批准的替代提供商为博通融资的容量提供**“必需信用支持”**;缺乏该支持的容量可被取消。Alphabet的季度报告称,部分TPU销售包含要求谷歌以预定价格“回购硬件”的期权,此类义务高达66亿美元。Alphabet表示,谷歌云的增长部分来自“TPU系统销售”,该公司于2026年第二季度(即这些合同签署后不久)开始确认这一收入。
Alphabet将这些交易确认为销售,因为其表示,“基于回购折扣的程度和其他因素,我们认为交易对手没有行权的经济激励。”回购价格和谷歌的信用支持条款载于一份非公开文件:谷歌与博通之间的订单表第11节。根据会计准则,这些交易是销售还是更接近融资,取决于这些条款。
融资方面后来由其中一家贷款方描述。在10月30日发布的一份投资者演示文稿中,Apollo的年金保险公司Athene解释说,2026年6月,“Apollo通过一个名为‘Big Sky’的特殊目的载体(SPV)牵头了一项350亿美元的融资”:“Apollo关联公司从谷歌购买了约350亿美元的芯片,并将其租赁给Anthropic。”博通提供残值支持。并且:“如果芯片从未投入运营,谷歌和博通有义务支付款项以完全清偿高级债务。”同一张幻灯片补充道:“这种简单结构已在其他行业的供应商融资中使用了几十年。”
因此,谷歌销售芯片,将TPU系统销售额报告为收入,并有义务在芯片无法工作时偿还买方的优先债务。博通已为“金融合作伙伴”的此类租赁提供了高达720亿美元的担保(截至8月2日的季度为290亿美元,10月26日为430亿美元)。
案例2:SpaceX与Anthropic
这是公开文件分歧最大的案例。
| 日期 | 文件 | 关于合同的内容 |
|---|---|---|
| 5月3日(签署) | SpaceX招股说明书,5月20日 | Anthropic同意每月支付“12.5亿美元,直至2029年5月”,用于SpaceX Colossus数据中心的计算服务 |
| 5月20日之前 | SpaceX草案 | 该合同仅被描述为“与第三方”达成的协议。SEC引用新闻报道,要求SpaceX提供更多细节,指出Anthropic将使用“COLOSSUS的全部计算容量” |
| 6月1日 | SpaceX致美国证券交易委员会的信 | 这些合同“不具有重大性”,且SpaceX的业务并非“实质上依赖”于它们;任何一方均可提前90天通知取消合同 |
| 6月12日 | SpaceX最终招股说明书 | 与6月1日的描述相同。SpaceX在纳斯达克上市 |
| 7月13日 | Anthropic草案 | “2026年5月”协议,“最高444亿美元” |
| 8月4日 | SpaceX季度报告 | 未具名的“客户B”占收入的19.5%。未提及Anthropic |
| 8月10日 | Anthropic 草案 | 来自“2026年5月和7月”的协议,“其中一项随后于2026年6月修订”,最高845亿美元 |
| 10月22日 | SpaceX 季度报告 | “客户B”占收入的34.5%。未提及Anthropic |
| 10月26日 | Anthropic S-1文件 | “2026年5月至10月”期间的协议,最高1205亿美元,每月约31亿美元 |
| 10月26日 | SpaceX 8-K文件 | 由Apollo管理的出租方购买GPU并租赁给SpaceX的承诺,五年内付款约400亿美元 |
有三点值得注意:
- 6月修订案。 Anthropic称一项协议于6月(即SpaceX上市当月)进行了修订。SpaceX招股说明书文本在6月1日至6月12日期间未发生变化。如果修订发生在上市之前并改变了经济条款,则招股说明书将已过时;如果发生在之后,则不会。该日期未公开。
- 7月协议。 作为上市公司,SpaceX签订了一项新协议,使承诺金额增加约400亿美元,约为SpaceX 2025年全年收入187亿美元的两倍。我们未发现8-K文件、季度报告中的提及或后续事项附注。
- 不匹配问题。 SpaceX正与Apollo承担约400亿美元的五年GPU租赁,此外还有与其一名董事经营的公司签订的202.02亿美元租赁,以服务于Anthropic S-1文件中所述可在2027年1月和3月初始期结束后提前90天通知取消的客户。
另一个关联:Alphabet持有SpaceX 7.2%的股份,且Google全球合作伙伴关系总裁Donald Harrison自2015年起一直担任SpaceX董事会成员。自SpaceX于2026年2月吸收xAI以来,其招股说明书将Google列为主要AI竞争对手。《克莱顿法案》第8条禁止一家公司的高级职员或董事在超过特定规模阈值的竞争对手公司担任董事,并给予一年时间解决随后出现的冲突。是否适用取决于我们无法确定的法律问题,例如市场如何定义以及Google LLC是否属于该法规下的公司。如果适用,自xAI合并起的一年窗口期将于2027年2月左右结束。
案例3:Nvidia
在其2026年2月25日的年度报告中,Nvidia写道,其“被要求提供融资安排以支持客户和合作伙伴的数据中心基础设施建设。我们尚未签订任何融资安排。”
六个月后,其季度报告称:“与某些投资级客户的融资安排,包括大型多季度协议下的延长付款条款,将继续影响我们经营现金流的时间。”付款条款现在“从90天到一年不等”。在该季度,应收账款从407亿美元增至631亿美元,而收入增长18%,经营现金流约为240亿美元,净利润为597亿美元。五家客户占Nvidia应收款项的70%。
俄亥俄州担保显示了另一个缺口。Nvidia的提交文件描述了对OpenAI关联公司在SB Energy园区租赁的最高1050亿美元担保。SB Energy自己的招股说明书补充说,该担保“旨在涵盖债务本金、应计利息、已投入股权、目标股权回报”,OpenAI“根据单独协议”向Nvidia支付费用,且Nvidia正在购买30亿美元的SB Energy股票,其中一半以上市价格的90%预付,于同一天进行。Nvidia的提交文件既未提及OpenAI的付款,也未提及该股权购买。SB Energy还写道,OpenAI“目前不是投资级租户”。
英伟达的承诺现在双向运行。在截至7月26日的季度中,它披露了360亿美元的新“AI云协议”:它通过向云运营商预先销售硬件确认收入,并承诺从它们那里回购云容量约六年,这些容量“AI云可以单方面停止向我们提供,并以更优惠的价格出售给第三方客户”。这在此前290亿美元的云服务协议之上。其首席财务官的评论解释了为何提供担保:许多AI云和模型制造商“的增长速度超过了其资产负债表和长期信用状况所能支持的水平。”
汇总其季度报告中的数字,英伟达对其自身客户和合作伙伴的敞口在7月约为3175亿美元:990亿美元的股权投资、250亿美元的投资承诺、1085亿美元的最高担保额、650亿美元的云采购承诺以及200亿美元代他人承担的租赁。其上半财年营收为1778亿美元。投资增值在18个月内增加了326亿美元,约占其上半年净利润的20%。
还有两个环节未出现在英伟达的文件中。Apollo将英伟达描述为Valor Compute Infrastructure的“锚定有限合伙人”,该基金由SpaceX董事Antonio Gracias管理,购买英伟达GPU并租赁给xAI;该基金已从1,141名投资者处筹集26.5亿美元,Apollo向其提供了35亿美元贷款。此外,Anthropic的S-1文件承诺通过英伟达投资的三家公司(SpaceX的AI部门、Nscale和Lambda)为英伟达GPU上的计算投入约2060亿美元。
案例4:OpenAI的7300亿美元承诺
OpenAI 向 SEC 提交的文件极少,因此其财务状况必须通过合作伙伴的文件拼凑而成。将已披露金额的合同加总,我们计算出约 7250 亿至 7350 亿美元的算力承诺:与 Microsoft Azure 的 2500 亿美元,与 Amazon Web Services 的 1380 亿美元,与 Oracle 的超过 3000 亿美元,与 CoreWeave 的约 180 亿至 220 亿美元,以及 Cerebras 254 亿美元积压订单中的大部分。此外,还有 SB Energy 估计其园区约 4300 亿美元的租赁积压订单,以及未披露价格的 26 吉瓦 Nvidia、AMD 和 Broadcom 芯片。OpenAI 2025 年的年化收入约为 200 亿美元。
几乎所有供应商也为 OpenAI 提供资金:
| 合作伙伴 | OpenAI 承诺购买的内容 | 合作伙伴提供给 OpenAI 的内容 |
|---|---|---|
| Microsoft | 2500 亿美元的 Azure 服务 | 投资 120 亿美元;股权“估值约为 1350 亿美元” |
| Amazon | 1380 亿美元的 AWS 服务 | 500 亿美元,于 2026 年 9 月 30 日前全额支付 |
| Nvidia | 10 吉瓦的 GPU,未披露最终协议 | 为 OpenAI 支付的租金提供最高 1050 亿美元的担保 |
| AMD | 6 吉瓦的 GPU | 以 0.01 美元购买最多 1.6 亿股 AMD 股票的认股权证 |
| Cerebras | 750 兆瓦,“超过 200 亿美元” | Cerebras 从 OpenAI 获得 10 亿美元贷款,OpenAI 成为股东 |
| SB Energy | 俄亥俄州的数据中心租赁 | OpenAI 持有 5 亿美元优先股和低价认股权证 |
一些最大的数字是承诺而非合同。Nvidia 的“最高 1000 亿美元”投资从其 2025 年 11 月报告中的“有机会投资”意向书,到 2026 年 2 月的“正在敲定”,再到完全未提及。Nvidia 实际签署的是对 OpenAI 租金担保的上限。Broadcom 的 10 吉瓦未披露价值,三星和 SK hynix 的内存交易是意向书。Amazon 自己的 8-K 文件规定其承诺中的 350 亿美元仅在“特定里程碑”或上市时支付,截止日期为 2028 年;其季度报告显示全额 500 亿美元已于 9 月 30 日支付,而 OpenAI 在同一时期将其 AWS 承诺从 380 亿美元提高到 1380 亿美元。
资金也反向流动。OpenAI 向 Cerebras 提供了约 10 亿美元贷款。Cerebras 表示“尚未支付现金”,OpenAI 的 8630 万美元账单被用于抵销贷款。2026 年 7 月,OpenAI 行使了 10,033,508 股 Cerebras 股票的认股权证,按上市价格计算价值约 18.6 亿美元,而 Cerebras 上半年从 OpenAI 确认的收入为 7440 万美元。
2025 年 11 月,OpenAI 首席执行官表示公司“没有也不想要政府担保”。其供应商现在提供私人担保。其转换为公共利益公司已于 2025 年 10 月获得特拉华州和加利福尼亚州总检察长批准;加利福尼亚州的协议要求在任何控制权变更前提前 21 天通知总检察长。
谁创造了需求?
大型科技公司对泡沫论的最强回应是需求:AWS 收入年增长 39%,Azure 增长 48%,已签署合同的积压订单持续上升。因此我们询问是谁签署了这些合同。将实验室及其合作伙伴披露的承诺与各公司报告的积压订单进行比较:
| 公司 | 积压订单 | 来自其资助的实验室 | 份额,我们的计算 |
|---|---|---|---|
| Amazon (AWS) | 5780 亿美元 | OpenAI 1380 亿美元,Anthropic 至少 1100 亿美元 | 约 43%;仅计算 2026 年扩张时为 35% |
| Microsoft | 6770 亿美元商业合同 | OpenAI,以及 Anthropic 至少 449 亿美元 | 约 40%,范围 35% 至 48% |
| Google Cloud | 5608 亿美元 | Anthropic 至少 1145 亿美元,Crux AI 168 亿美元 | 约 23% |
| Oracle | 6640 亿美元 | 约一半可能来自 OpenAI,由 Microsoft、Amazon 和 SoftBank 资助,而非 Oracle | 非 Oracle 资助 |
| Neoclouds 和 SpaceX 的 AI 部门 | 约 4580 亿美元 | OpenAI、Anthropic 和 xAI 欠下大部分款项 | 58% 由实验室欠下 |
增长情况更能说明问题。Amazon 的积压订单在十二个月内增加了 3780 亿美元;其点名的 OpenAI 和 Anthropic 合同占该增量的 63% 至 66%,且其两个最大的季度增幅与这些公告相符。在 Google,Anthropic 和 Crux 占自十二月以来积压订单增长的约 40%。在 Microsoft,年内签署的 OpenAI 和 Anthropic 合同大致等于整个增量,尽管 Hood 在七月表示“所有环比商业 RPO 增长均由前沿模型公司以外的客户承诺驱动”。在 Neoclouds 中,约 61% 的积压订单的付款方由同时也投资、贷款或供应卖方的公司资助、担保或部分持有。
实验室自身的现金也遵循同样的路径。根据我们对合作伙伴文件和新闻报道的估算,OpenAI 在 2026 年 1 月至 9 月收到的资金中约 60% 来自 Amazon 和 Nvidia,包括 SoftBank 在内则约为 75%。Anthropic 的 S-1 文件显示,其 2026 年上半年收入的 48% 是通过 AWS、Google Cloud 和 Azure 的市场平台收取的,该公司将其描述为“收款代理”。S-1 文件中未出现“关联方”一词:Amazon 和 Google 持有无投票权股份,使其不受关联方披露规则的约束。在 2026 年第二季度,他们以每股 259.14 美元的价格购买了 Anthropic 股份,而同期 H 轮融资的定价为 589.01 美元。
对于芯片制造商,我们只能进行估算,因为没有一家公司点名其客户。基于 Neoclouds 和 xAI 的资本支出(它们均为 Nvidia 的被投资方),我们估计 Nvidia 过去四个季度的收入中有 11% 至 18% 来自其资助的客户。对于 Broadcom,其背书的 Anthropic 机架约占收入的 3% 至 13%;对于 AMD,目前约为 1% 至 5%,尽管自 2025 年以来宣布的每笔大型 AMD GPU 交易都附带 AMD 认股权证或 AMD 股权。
今天支付的收入是另一回事,而且很重要。在 2026 年第二季度,Anthropic 的全部计算费用最多占 AWS 和 Google Cloud 总收入的 8.3%,最多占其增长的 18.5%。Anthropic 在 2026 年上半年使用来自客户的现金支付其计算费用:其经营现金流为正。OpenAI 占 Microsoft 收入的 10.8%。
因此,这种循环对承诺需求的膨胀程度远超今天支付的需求。证明新数据中心、新债务和更高估值合理的积压订单,严重依赖于少数由相同公司资助的实验室。如果这些实验室成长为履行其承诺,承诺就会变成收入。如果它们没有,那么积压订单的很大一部分从来就不是独立需求。
账面利润
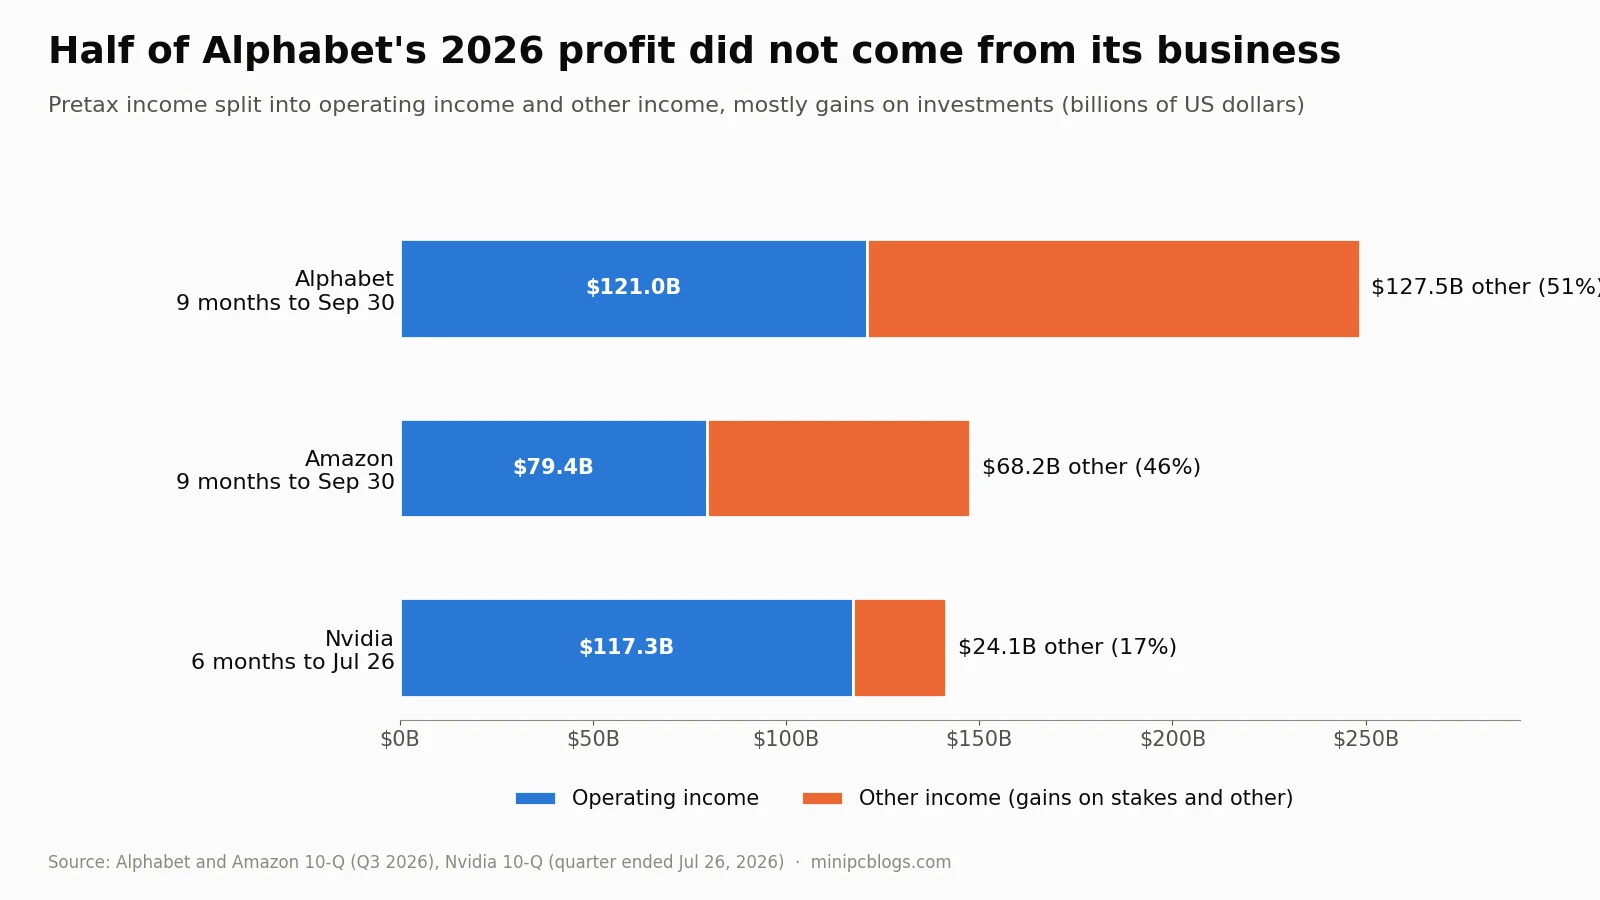
- Alphabet: 2026年前九个月2485亿美元的税前收入中,1275亿美元为“其他收入”,主要来自“一家私营公司”和SpaceX的未实现收益。Alphabet在其季度报告中从未提及Anthropic;其描述的200亿美元承诺在金额和期限上与Anthropic的Google协议相符。第三季度这些收益转为82亿美元的亏损,净利润下降25%,而营业利润上升30%。
- Amazon: 九个月内629亿美元的“上调调整”,“主要来自我们在Anthropic的非投票优先股”。在投资约180亿美元后,Amazon将其Anthropic持仓记为2387亿美元,占其股东权益的39%。其向Anthropic提供的200亿美元融资额度“在我们达到某些计算容量的交付里程碑时”可用,因此Amazon为Anthropic向Amazon进行的采购提供资金。
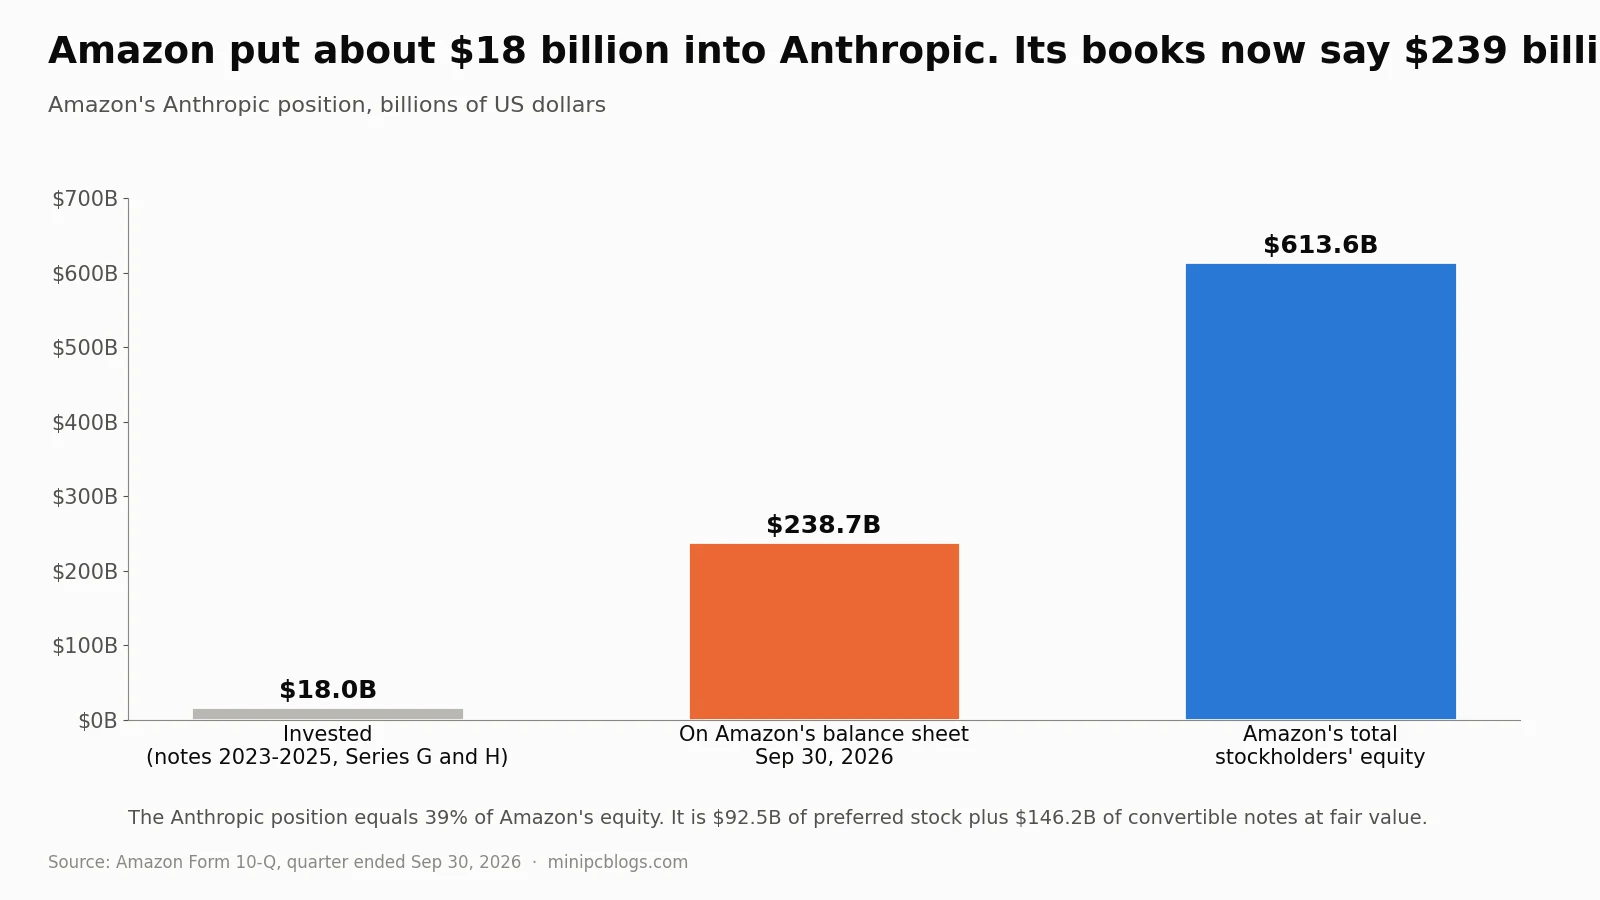
同样的模式在 Amazon 和 Alphabet 之外也明显可见:
- SoftBank: 在截至 2026 年 3 月的一年中,OpenAI 的收益为 6.73 万亿日元,约 439 亿美元,约占其税前收入的 110%。八月,其 Vision Fund 2 以其 OpenAI 股份为抵押借入 100 亿美元,由 SoftBank Group 担保,如果其价值大幅下跌,必须追加现金或偿还。
- Tesla: 它将 SpaceX 中不足 1% 的股份视为“重大影响”,因为 Elon Musk 同时经营这两家公司,并按市值计价。该收益在 2026 年第二季度为 10.0 亿美元,约占该季度净收入的 89%。SpaceX 反过来在第三季度对其在另一家 Musk 公司 The Boring Company 的股份确认了 5.61 亿美元的收益。
- Microsoft: 其 OpenAI 项目在连续几个季度中从 41 亿美元的亏损转为 100 亿美元的收益,再转为 1900 万美元的亏损;该收益来自稀释,并为净收入增加了 76 亿美元。它还确认了“来自我们在 Anthropic 投资的 32 亿美元收益”,而其 10-K 和 10-Q 文件从未提及该公司名称。
- Nebius 和 Cerebras: Nebius 报告的利润依赖于其在 ClickHouse 持股中的未实现收益;据我们计算,若剔除这些收益,其 2025 年将亏损约 5.7 亿美元。Cerebras 2025 年 2.378 亿美元的利润来自终止与 G42 合同产生的 3.633 亿美元收益,而其运营亏损为 1.459 亿美元。
Microsoft披露其来自OpenAI的收入,因为它将OpenAI视为关联方:9月季度为100亿美元,约占其总收入的11%。Amazon和Alphabet未说明其从Anthropic或OpenAI获得的收入金额。Anthropic自身的S-1文件称,2026年上半年其48%的收入是通过AWS、Google Cloud和Azure的市场收集的。
供应商支持其客户的股票
Meta于10月26日启动350亿美元的股票发行时,其招股说明书称“NVIDIA Corporation、Advanced Micro Devices, Inc.和Broadcom Inc.(统称‘基石投资者’)已……表示有兴趣购买总计至多50亿美元的股份。”该意向不具有约束力,且其购买金额尚未披露。这三家公司是Meta的主要芯片供应商。
同样的模式在下方再次出现:Dell的融资部门在一个季度内向客户放贷75亿美元,高于一年前的24亿美元,主要用于AI服务器。Google持有前比特币矿商的低价认股权证,并为其租金提供担保。AMD已承诺向Anthropic股票投资至多50亿美元,随AMD芯片交付而释放。
最终由谁承担风险
- **共同基金。**基金提交文件显示,为Meta路易斯安那州数据中心提供资金的273亿美元债券中,至少有98亿美元由注册基金持有,其中约65亿美元由PIMCO持有。前比特币矿商的票据,由Fluidstack或CoreWeave的租金支付,存在于高收益基金和ETF中。
- **保险公司。**销售退休年金的Athene报告了129亿美元的AI相关投资,包括一笔27.2亿美元的“xAI GPU芯片租赁融资”,该笔融资仅有一个BBB评级,以及数据中心抵押贷款,这些贷款“没有国家认可的统计评级组织(NRSRO)评级”,但“基于对承购方的穿透审查”被归类为投资级。这些数字包括其百慕大再保险关联公司。Athene还提供了一项有限担保,涵盖Apollo基金在350亿美元Anthropic芯片交易中购买义务的15%,但未记录负债,其母公司Apollo随后同意为SpaceX达成一项新的400亿美元GPU租赁协议。Athene辩称,这些贷款在大约五年内完全摊销,且不依赖芯片转售价值。10月30日,欧洲央行监事会成员Pedro Machado在被问及银行从保险公司购买信用保护时表示,“金融危机中的AIG案例立刻浮现在脑海中”,这是“保险公司提供的无资金支持的担保的一个例子”。
- **银行。**芝加哥联邦储备银行工作人员分析估计,大型银行对AI相关借款人的承诺约为4500亿美元。同样的五家银行向SpaceX提供了200亿美元的过桥贷款,主导了其上市,购买了其债券,然后以“买入”评级开始覆盖。
- **新云服务商贷款方。**CoreWeave自己的演示文稿描述了一笔贷款,在稳定后规模约为成本的102%,五年期贷款对应的合同平均期限约为三年。如果CoreWeave进入破产程序,Nvidia购买CoreWeave未售出容量的义务可能会终止。
- **家庭。**PJM独立市场监测机构将最近四次拍卖中294亿美元的容量费用归因于数据中心负荷,占总数的46.2%,通过电费账单支付。
谁支付更多:内存、存储和电力
这种循环也波及从未购买 AI 产品的人群。内存制造商在其自身文件中表示,AI 需求挤占了面向消费者的供应。SK hynix 的美国招股说明书称,对 HBM 和服务器内存的需求“严重限制了 PC、移动和消费级 DRAM 的供应”,并将价格上涨归因于“行业范围内将产能重新分配给 HBM”。美光科技的年度报告称,面向消费者的供应被“重新导向”至其其他业务。
| 指标 | 之前 | 现在 |
|---|---|---|
| DDR5 16Gb 内存芯片,现货价格 | 4.69 美元(2024 年底) | 61.50 美元(2026 年 11 月 2 日) |
| 美光科技毛利率 | 22%(2024 财年) | 81%(2026 财年) |
| HP 平均 PC 价格 | 一年内上涨 40.8%,销量下降 15.8% | |
| SanDisk 营收 | 在出货量仅增加约 10% 的情况下增长 378%;毛利率从 29.8% 升至 85.0% | |
| 美国生产者价格指数,计算机存储设备 | 一年内上涨 87% | |
| 美国生产者价格指数,变压器和开关设备 | 2020 年 1 月 | 分别上涨 86% 和 90% |
| 配备 16GB 内存的 Raspberry Pi 5 | $120 | $305 |
增长主要来自价格而非销量。西部数据每 EB 消费级价格上涨约 70%,而其出货的 EB 数因“价格水平提高”而下降约 30%。Seagate 称其营收增长“主要得益于有利的定价策略”。HPE 称其服务器营收增长 35%“主要”是因为价格上涨。NVIDIA 数据中心业务的营业利润率约为 71%,而其消费级图形业务约为 49%,且在 2026 年它不再单独报告游戏营收。
供应已提前数年预订。美光科技在 2026 财年收到客户 127.5 亿美元的现金存款,并表示其财务承诺已达 320 亿美元。NVIDIA 报告了 2790 亿美元的供应承诺,“主要为内存”。OpenAI 广泛报道的每月多达 90 万片内存晶圆的交易是一份非约束性意向书。
也有反面观点:Vertiv 的增长源于销量而非价格,Super Micro 的毛利率降至 10.8%。2026 年提起的集体诉讼指控美光科技、三星和 SK hynix 操纵 DRAM 价格;这些指控仅为指控。先例是 1999 年至 2002 年的 DRAM 卡特尔,三星为此支付了 3 亿美元的美国罚款。对于本站读者而言,影响是直接的:内存是 2026 年迷你主机、笔记本电脑和单板计算机价格高于一年前的主要原因之一。
关联网络中的更多环节
上述三个案例最为清晰。同样的模式贯穿了基础设施建设中的几乎每一家大型公司。
Microsoft 与 OpenAI
Microsoft 披露其上一财年来自 OpenAI 的收入为 241 亿美元,仅第三季度就达 100 亿美元,约占其总收入的 11%。季末 OpenAI 欠其 72 亿美元,高于三个月前的 60 亿美元。Microsoft 已为对 OpenAI 的 130 亿美元承诺出资 120 亿美元。在其 1 月的财报电话会议上,首席财务官 Amy Hood 表示:“我们商业剩余履约义务(RPO)余额中约有 45% 来自 OpenAI”,这意味着 Microsoft 已签署但尚未开票的商业合同中,近半数依赖于一家据其俄亥俄州房东称“目前并非投资级租户”的公司。
Microsoft 于 2025 年 10 月向 SEC 提交了 OpenAI 资本重组的条款:其持股“估值约为 1350 亿美元”,一个专家小组将核实 OpenAI 是否达到人工通用智能的任何主张,且 OpenAI 承诺额外购买 2500 亿美元的 Azure。Microsoft 所有权益法核算的投资合计账面价值为 124 亿美元。
Microsoft 已同意投资至多 50 亿美元的 Anthropic 是另一个 Azure 客户。Microsoft 宣布了一项 300 亿美元的承诺;Anthropic 的 S-1 文件称,其承诺从 2026 年 11 月到 2033 年 5 月在 Azure 上花费“至少 449 亿美元”,“无论实际使用情况如何”。Neocloud Nscale 将 Microsoft(438 亿美元)和 Anthropic(446 亿美元)列为其两大合同。
Microsoft还签署了3646亿美元尚未开始且未列入资产负债表的[数据中心]租约,是其已列入资产负债表的租赁付款额的2.8倍,较15个月前的927亿美元有所增加。在7月的财报电话会议上,Hood表示Microsoft正在“将[数据中心]和[办公楼]的预计使用寿命从15年延长至25年”,并且“未来更多的[数据中心]租约将从融资租赁转为经营租赁”。融资租赁计入Microsoft报告的[资本支出];经营租赁则不计入。我们在10-K或随后的10-Q中未发现估计变更的[披露],这与Microsoft在2022年对服务器使用寿命的变更不同,后者披露了37亿美元的影响。Microsoft称这种影响微乎其微。它于10月29日定价了250亿美元的新债券。
英国竞争监管机构对Microsoft向Mistral投资1500万欧元的审查显示了小规模下的相同模式:可转换票据与Mistral使用[Azure]的承诺相结合。
芯片之外的Google:Crux和Gemini
Alphabet的[季度报告]显示了第二个循环。Google持有Crux AI的少数[股权],这是与Blackstone的合资企业,为该企业的数据中心和能源义务提供最高100亿美元的担保,并将来自该[关联方]的168亿美元[积压订单]报告为收入。Google可再投资300亿美元的Anthropic承诺从2026年4月到2033年7月向Google支出“至少约1145亿美元”,“无论实际使用情况如何”,外加估计1250亿至1500亿美元的额外TPU算力。据我们计算,仅此最低承诺就约占Google Cloud 5608亿美元[积压订单]的20%。Alphabet未说明其[积压订单]中有多少来自[AI实验室]。
Alphabet还在利用外部资金资助建设。2026年,它筹集了约620亿美元的新[股权],包括205亿美元的公开发行、与伯克希尔·哈撒韦一家附属公司的100亿美元私募配售以及190亿美元的强制可转换优先股。它发行了808亿美元的债券,并未回购任何股票。其自由现金流在第二和第三季度为负,其[数据中心]担保总额达757亿美元。
Gemini的数据仅出现在财报新闻稿中,从未出现在10-K或10-Q中,且定义不断变化:“7.5亿”然后“9.5亿”的“月[活动性]用户”在第三季度变成了“10亿用户”,没有任何限定词。训练Gemini的成本位于Google Cloud之外,在Alphabet层面的活动中,该活动本季度亏损77亿美元。搜索案中的法庭记录显示,Google向Samsung支付固定金额、按设备计费的赏金以及收入分成以预装Gemini。法官拒绝禁止此类支付,但将默认协议限制为一年,并禁止Apple与Gemini达成任何独家协议。
Apple付款,但保持在外
Apple不持有[AI实验室]的任何[股权],其资金单向流动:它向Google支付Gemini费用,Gemini将为Siri提供动力,并于2026年6月确认其Private Cloud Compute现在也运行在“Google Cloud”上,使用Nvidia GPU。两家公司均未披露金额。根据法庭记录,Google仍向Apple支付更多的搜索费用,2022年约为200亿美元。Apple在财年前九个月对物业和设备的支出下降了28%,并表示其“依赖第三方云服务提供商”。其其他购买义务在截至2025年12月的季度中从148亿美元跃升至351亿美元,未指明交易对手。广告审查委员会发现其Apple Intelligence的“现已可用”声明缺乏依据,Apple同意就延迟的Siri功能支付2.5亿美元的消费者和解金,但不承认不当行为。
Meta 表外园区
Meta 的季度报告描述了一个开发成本为 270 亿美元的“路易斯安那合资项目”和一个开发成本为 140 亿美元的“得克萨斯合资项目”,Meta 各持有 20% 的股权且未进行合并报表。Meta 负责建设和管理这些项目,以四年租约出租,可续租至多 20 年,并承诺若其退出则向投资者保证最低价值。Meta 在这些合资项目中的最大损失敞口从 2025 年底的 459.5 亿美元上升至 2026 年 9 月的 684 亿美元。报告从未提及 Hyperion、Blue Owl 或债券发行人。Meta 还承担一项 147.2 亿美元的或有义务,需购买与 Nebius 披露的交易相匹配的云容量,在该交易中 Meta 必须购买 Nebius 无法向他人出售的多达 150 亿美元的容量。
Oracle、SoftBank和Stargate
Oracle报告了6640亿美元的合同未来收入,其中仅13%将在十二个月内到期,另有2880亿美元的数据中心租赁尚未计入其资产负债表。在单个季度内,它收到了114亿美元的预付款,并将其核算为包含融资成分,发行了1.41亿股新股以筹集199亿美元,并将与制造其服务器的制造商之间的现金流归类为“与资本支出相关的短期融资”。其年度报告还披露了对出租人借款“最高33亿美元”的担保。其年度报告和季度报告未提及OpenAI,但其于2026年2月1日向SEC提交的融资通知中提到了:它将OpenAI与AMD、Meta、Nvidia、TikTok和xAI一起列为“最大”的云客户,其计划在2026年筹集的450亿至500亿美元将用于满足这些客户的需求。为其180亿美元债券发行提供承销的银行与Oracle一起成为债券持有人诉讼的被告,该诉讼仅包含指控。根据我们根据其文件进行的计算,Oracle在截至2026年8月的十二个月内的自由现金流约为负287亿美元,其1250亿美元的票据按交易价格估值为1057亿美元,约为面值的85%。
软银(Stargate的另一合作伙伴)通过出售资产和借款为其份额买单。它以58.3亿美元出售了全部Nvidia股份,以162.5亿美元出售了T-Mobile股份,增加了115亿美元以其Arm股份为担保的贷款,提取了400亿美元过桥贷款中的300亿美元,并发行了111亿美元评级为BB+、利率最高达9.75%的票据。软银的部分资金随后流向了Oracle:当软银收购Oracle持有股份的芯片公司Ampere时,Oracle确认了27亿美元的收益。
CoreWeave 与新云服务商
CoreWeave 在 2026 年 6 月有 356 亿美元债务,其中 106 亿美元需在 2027 年底前到期。其前三大客户分别占收入的 36%、26% 和 10%。其新担保贷款的利差在 3 月至 8 月间从高于 SOFR 2.25 个百分点升至 4.50 个百分点,再升至 5.50 个百分点。其自身演示文稿描述某设施在稳定后约为成本的 102%,公司表示贷款人现在正在承销“续约风险”,因为贷款期限约为五年,而合同平均期限约为三年。向 CoreWeave 投资了 20 亿美元的 Nvidia 必须购买 CoreWeave 无法出售的多达 63 亿美元的容量直至 2032 年,但如果 CoreWeave 进入破产程序,Nvidia 可以终止该义务,而这正是最需要该义务的时候。
在产业链下游,Applied Digital 的 23.5 亿美元 9.25% 票据由 CoreWeave 租金偿还;这些租赁在 2026 年 3 月被转移至通过 85 亿美元无追索权贷款借款的 CoreWeave 子公司,因此一个隔离载体向另一个隔离载体支付租金。Nscale 的招股说明书称,其融资计划在管理层判断已解决之前,“最初对其持续经营能力产生了重大疑虑”;Nvidia 为其一项租赁提供担保以换取认股权证。
CoreWeave的安全垫很薄。2025年,其经营亏损为4600万美元,而利息费用为12.3亿美元;2026年第二季度,经营亏损为4900万美元,而利息费用为6.4亿美元。当数据中心交付延迟时,其DDTL 3.0贷款的贷款人于2025年12月31日修改了贷款条款“以适应交付时间”:他们将2026年3月和4月的最低流动性要求降至1亿美元,将首次债务服务测试推迟至2027年10月,并允许在2026年10月之前进行无限的股权补救。Magnetar身处各方:它在上市前投资了约7.77亿美元,承诺向CoreWeave的首批大额贷款提供5.2亿美元和2.1亿美元,并进行了2.3亿美元的“预付款”,后来被重新归类为12%的债务,且“未提供服务”。在不再成为关联方后,它出售了约60亿美元的股票。Core Scientific是一家77%的收入来自CoreWeave的房东,其股东以91%的反对票否决了CoreWeave的收购。
Nebius
Nebius的合同旨在用于抵押借款。Nebius年度报告中提交的Microsoft工作说明书仅在Nebius获得融资后才开始,允许Nebius质押合同,并要求Microsoft与贷款人签署协议。Meta的270亿美元协议(其中最高150亿美元是Meta购买Nebius无法出售的容量)将完全编辑过的“融资要求”部分置于所有其他条款之前,并要求“破产隔离SPV结构”。Microsoft预付了69.6亿美元,占其173.9亿美元合同的40%,对于其取消的任何批次均可退款,客户预付款提供了Nebius 2026年上半年几乎所有的经营现金流。Nvidia于2026年3月11日以20亿美元购买了Nebius 9.3%的股份;两天后,Nebius签署了基于Nvidia Vera Rubin芯片的Meta协议。Nebius在三年内更换了三位审计师,报告其固定资产控制存在未解决的重大缺陷,并质押了130亿美元的设备。其租约长达12年,而客户合同仅为五年。
Cerebras
Cerebras 以缩影形式展现了这一模式。来自阿布扎比投资者 G42 及其关联方的收入在 2023 年占总收入的 83%,2024 年为 85%,2025 年为 86%,最后一年主要通过 G42 关联方大学 MBZUAI 实现。G42 通过 Cerebras 从收入中扣除的 0.01 美元认股权证获得了约 3.018 亿美元的股票。美国外国投资委员会允许 Cerebras 于 2025 年 3 月“基于”G42 不再购买股票或维持其采购量承诺的承诺撤回其申请。Cerebras 于 2026 年 5 月在纳斯达克上市,股价为每股 185 美元。OpenAI 现在同时是其客户、贷款方和股东(见案例 4),Cerebras 在 2026 年第二季度亏损 4.505 亿美元。
Dell 与 Super Micro
Dell的融资部门在截至7月31日的季度内向客户放贷75亿美元,而一年前为24亿美元。其融资应收账款在六个月内从143亿美元增至204亿美元,Dell将此增长“主要”归因于“我们的AI优化服务器产品”。销售型租赁(利润在前期确认)的收入在一年内从1.81亿美元增至37.1亿美元,Dell评级为“较低”信用质量的应收账款从18亿美元增至44亿美元。其GAAP自由现金流为9.86亿美元;其“调整后”自由现金流为81亿美元,加回了其提供的融资。
Super Micro报告其财年经营现金流为负68亿美元,而净利润为22亿美元,库存从47亿美元增至129亿美元,单一客户占销售额的28.1%,并对部分客户提供“延长的付款条款”。截至2026年6月30日,其内部控制仍被评估为无效。
AMD与内存制造商
AMD 向 OpenAI 以及后来的 Meta 提供了认股权证,允许它们以每股 0.01 美元的价格购买最多 1.6 亿股 AMD 股票,随着它们购买最多 6 吉瓦的 AMD GPU 而归属。AMD 表示,将在确认相关收入时将其价值记录为收入的减少;截至 2026 年 6 月,这些认股权证对其业绩没有影响。它还披露了 41 亿美元的数据中心租赁担保,这些担保“可能以换取认股权证的方式发行”,并承诺向 Anthropic 股票投资最多 50 亿美元,随着 AMD 芯片的交付而释放。Micron、三星和 SK hynix 投资了 Anthropic 的 H 轮融资;Micron 还持有 127.5 亿美元的现金存款,来自客户根据照付不议供应协议支付的款项。
马斯克的公司
在上市之前,SpaceX吸收了xAI,并将其记录为“共同控制下实体的重组”,因此未记录商誉。由SpaceX董事Antonio Gracias领导的Valor Equity Partners向xAI子公司租赁GPU,三份租约总计202亿美元,由SpaceX担保,并因属于“失败的销售回租”而作为债务核算。同样的五家银行向SpaceX提供了200亿美元的过桥贷款,以偿还xAI的12.5%债务,主导了其上市,发行了250亿美元的债券以偿还过桥贷款,并在静默期结束后以“买入”评级开始覆盖。特斯拉在股东投票后向xAI投资了20亿美元,特斯拉表示该投票“未根据章程标准批准”;该投票为咨询性质,特拉华州法院于2026年4月驳回了股东诉讼,上诉仍在进行中。特斯拉在2026年前九个月向SpaceX出售了6.26亿美元的Megapack电池。
Grok 的数据在 SEC 审查下发生了变化。SpaceX 的招股说明书草案声称 2025 年底拥有“超过 5.5 亿 MAU”。在 SEC 询问这是否包括从未使用过 Grok 的 X 用户和机器人后,最终招股说明书报告 2025 年 12 月为 5.2 亿,并将 5.5 亿移至 2026 年 3 月;其中只有 8900 万和 1.17 亿用户使用了 Grok 功能。SpaceX 告诉 SEC,管理层“除了标称计算功耗外,不使用关键业务指标来管理 AI 业务”。Grok 在 2026 年 3 月拥有 190 万付费订阅用户,其收入从未披露。从 2024 年到 2026 年第三季度,SpaceX 的 AI 业务在资本项目上花费了约 584 亿美元,而收入约为 168 亿美元(据我们计算),一个未具名的客户在第三季度提供了其 AI 解决方案收入的约 72%。
集团内部的数据不匹配。特斯拉报告的来自 xAI 和 SpaceX 的收入与 SpaceX 声称购买的金额不同:2025 年为 4.3 亿美元对 5.06 亿美元,2026 年前九个月为 6.26 亿美元对 4.8 亿美元。特斯拉向 SpaceX 销售 Megapack 的利润率为 23.6%,而其整体能源业务的利润率为 30.2%。就 xAI 而言,它在 2025 年从特斯拉获得了 200 万美元。
Blue Origin:不属于其中
我们检查了杰夫·贝索斯的火箭公司是否在这个圈子里。根据现有证据,它不在其中:它不投资、贷款或担保任何 AI 实验室,Anthropic 的 S-1 文件也没有提到它。亚马逊确实支付费用让 Blue Origin 发射其 Leo 卫星(前身为 Kuiper):根据我们对亚马逊代理声明的汇总,从 2023 年 1 月到约 2026 年 4 月至少约 26 亿美元,包括最新期间的约 18 亿美元,此前 New Glenn 尚未携带任何 Leo 卫星。亚马逊表示没有书面的关联方政策,并依赖其审计委员会。针对这些发射合同的股东诉讼被驳回,特拉华州最高法院于 2025 年 11 月维持原判。
Databricks 和 Palantir
Databricks 在 2026 年 8 月的估值为 1,900 亿美元,仅向 SEC 提交了 D 表通知,从未发布经审计的财务报表;每份通知均将收入标记为“拒绝披露”。其在收购中发行的约 31.7 亿美元股票,在首次销售后 92 至 426 天才报告,而其现金轮次则在第 15 天报告,即 Rule 503 规定的截止日期。迟交通知本身并不消除豁免资格,且没有任何权威机构称其不当。摩根大通牵头了其 52.5 亿美元和 20 亿美元的信贷额度,摩根大通的基金共同牵头并参与了其股权轮次。2026 年 3 月 31 日,Robinhood 的一只零售基金将其股票估值为每股 190.00 美元,而富达保险投资组合的估值为每股 165.10 美元。
Palantir 运行了该循环的早期版本。2021 年,它购买了 16 家初创公司 3.26 亿美元的股权,其中大多数通过 SPAC 上市,且每家都签署了 Palantir 软件合同,总价值 7.679 亿美元;Palantir 当年 9,840 万美元的新客户收入中,有 4,830 万美元来自这些公司。这些客户的终身收入为 3.215 亿美元,大致相当于 Palantir 为股票支付的金额,且其在 2021 年和 2022 年的证券损失为 3.454 亿美元。SEC 在 2022 年质疑了会计处理,并在未采取进一步行动的情况下结束了审查。一个较小规模的版本仍在继续:2025 年,Palantir 向 Anduril 投资了 4,000 万美元,其董事长彼得·蒂尔(Peter Thiel)可能被视为控制该公司超过 10% 的股权,并从作为客户的 Anduril 处获得了 1,766 万美元。其 100 亿美元的陆军企业协议和 12.75 亿美元的 Maven 合同在联邦记录中被编码为未经过竞争。
工厂:台积电、ASML 和 Intel
在链条底部,资金也提前到位。截至 2026 年 6 月 30 日,台积电持有 2,342 亿新台币(约 74 亿美元)的客户付款,用于“保留公司产能”,其前十大客户占其 2025 年收入的 78%;一家未具名的“客户 A”从 2023 年的不到 10% 上升至 19%。ASML 超过十二个月到期的客户预付款在一个季度内几乎翻了三倍,从 35.7 亿欧元增至 93.0 亿欧元。2025 年,它将 35.1 亿欧元的预付款债权出售给金融买家,这笔现金计入经营现金流,2026 年它停止公布订单量和积压订单。芯片封装公司 Amkor 目前预计客户预付款为 19 亿美元,高于 3 亿美元。Intel 获得了 88.7 亿美元的政府资金,以换取约 4.33 亿股股票,外加来自 Nvidia 的 50 亿美元和来自软银的 20 亿美元(每股约 23 美元);2026 年 8 月,它以每股 95 美元的价格出售了新股票。未披露 Nvidia 或软银的代工厂承诺。这些公司是受益者而非薄弱环节,因为其客户为其提供资金,但其订单依赖于同样的少数买家。
Arista:一家供应商描述影响
销售数据中心网络交换机的 Arista 在其 2025 年年度报告中写道:“Nvidia 对几家 AI Neoclouds 进行了重大投资。我们经常看到,这类收购和战略投资被用于影响购买决策,而不是允许选择最佳供应商。”同一份报告增加了一项新风险:AI 网络市场可能会看到“投机泡沫的修正,这可能会 adversely affect 需求”。Arista 不为其客户提供融资,但在 2026 年 8 月,它首次披露“有时,我们也会向某些大型客户提供延长的付款条件”。其具有约束力的采购承诺在 18 个月内从 31 亿美元增至 97 亿美元,超过了其 2025 年全年的收入。它于 2025 年停止披露最大客户的名称;其自身的百分比指向 Microsoft 约占收入的 26%,Meta 约占 16%,这是我们的推断。
能源与电网
GE Vernova报告有122吉瓦的燃气轮机“积压订单和槽位预留协议”,其中58吉瓦为预留,而非确定订单。预付款和预留款在九个月内带来了195亿美元的现金,公司警告称预留“可能不会转化为订单”。公用事业公司正试图通过照付不议电价来保护自己:AEP对大型数据中心收取最低需求费用,为合同负荷的80%至90%,期限长达20年。能源部为两座核电站的重启提供贷款担保,包括Crane核电站的10亿美元,Microsoft已同意购买其产出。在PJM电网中,独立市场监测机构将294亿美元的容量费用归因于数据中心负荷,并表示数据中心在2026年上半年使批发电力成本每兆瓦时增加了11.11美元,增幅为9.7%。
银行与私人信贷
没有一家大型美国银行单独报告数据中心或AI业务线。摩根大通将数据中心归入“其他收益性物业”,该类别在六个月内从236亿美元增至275亿美元,并且其针对科技、媒体和电信借款人的购买信用保护增加了一倍以上。美国银行最大的集中度是向“资产管理公司和基金”(包括私募信贷基金)贷款,规模达2574亿美元。美联储表示,银行对非银行借款人的承诺总额达2.6万亿美元,且商业发展公司(零售私募信贷基金)接受的赎回请求在2026年第一季度首次略超新增资金流入。为Meta的路易斯安那园区提供融资的Blue Owl报告称,九个月内有34亿美元的赎回,主要来自其零售基金,这些基金将季度提款上限设定在约5%。
SEC信函揭示的内容
SEC在公司上市前发送的信函会在审查结束后公布。其中有三封尤为突出:
- **CoreWeave与Nvidia。**2025年1月,SEC要求CoreWeave提交其与Nvidia的合同。CoreWeave回应称,这是一份“标准的承诺客户合同”,且不具有重大性。2025年9月,在同一合同下新增63亿美元订单后,CoreWeave告知投资者该合同“不再不具有重大性”。
- **SpaceX及其客户。**SpaceX最初仅将Colossus合同描述为“与第三方”达成的协议。SEC援引点名Anthropic的新闻报道,要求其考虑更详细地描述该协议,包括其对SpaceX自身AI模型的影响。当SEC要求提供数据以支持“越来越多的用户”是付费订阅用户的说法时,SpaceX删除了该陈述。
- **SpaceX的诉讼地规则。**SpaceX的章程规定,股东索赔(包括联邦证券索赔)须提交至德克萨斯州商业法院,其他争议则须强制仲裁。SEC要求其警告投资者,法院可能不会执行该条款。
- **SpaceX和Grok的用户。**SEC询问草案中的“超过5.5亿MAU”是否包括了从未使用过Grok的X用户和机器人账户。最终招股说明书将12月的数字下调至5.2亿,并表示“受支持账户”“可能包括虚假、垃圾或机器人账户”。
- **Palantir的SPAC投资。**2022年,SEC质疑Palantir如何对其投资初创公司签署的软件合同进行会计处理。Palantir承认,如果其投资未达成,部分初创公司可能会取消合同;SEC结束了审查,未采取进一步行动。
监管机构已经发表的意见
- 国际清算银行发现,2021年至2025年对AI公司的投资中,55.2%来自其他AI公司,并且当供应商为客户融资时,“供应商收入增长的一部分反映的是其自身的资本投资,而非有机的最终需求。”
- FTC工作人员在2025年1月将云投资结构称为“循环支出”,并表示公司文件显示投资“与云支出承诺挂钩。”
- IMF2026年10月的报告统计了约1.4万亿美元的收入承诺,由3000亿美元股权和6500亿美元债务融资,并将新云服务商标记为可能的薄弱环节。
- 英格兰银行表示,表外融资“增加了识别风险最终所在位置的复杂性。”
它们均未采取行动。
已显现的压力
部分压力已体现在数据中:
- **纸面收益正在逆转。**Alphabet在AI持股上的收益在第三季度转为82亿美元的亏损,其净收入下降25%,而经营收入增长30%。Nvidia的公开持股在6月底价值634亿美元,但在四周后因芯片股抛售而账面价值降至369亿美元。
- **现金增长跟不上利润。**Nvidia的应收账款在一个季度内增长了55%,其经营现金流不到净收入的一半。Alphabet的自由现金流在第二和第三季度为负;Oracle的自由现金流在十二个月内约为负287亿美元。
- **信贷成本正在上升。**CoreWeave新担保贷款的利差在五个月内从SOFR之上2.25个百分点升至5.50个百分点,且其贷款人在交付延迟后放宽了契约。Oracle的债券在一个季度内从面值的约89%跌至约85%。
- **供应商称其客户资金紧张。**Nvidia自己的首席财务官写道,许多AI云和模型制造商“的增长速度超过了其资产负债表和长期信用状况所能支持的水平。”
- **储户开始撤离私募信贷。**2026年初,零售私募信贷基金接受的赎回请求超过了新增资金。
- **消费者购买减少。**HP的PC销量下降了15.8%,而价格上涨了40.8%。
尽管如此,收入仍在增长:AWS年增长率为39%,Azure为48%,H100租赁价格正在上涨,Anthropic报告第二季度实现经营利润。但建设背后承诺的大部分需求来自这些公司资助的实验室。文件显示了泡沫的特征及其初步压力。它们尚未显示泡沫破裂。
2026年10月:市场开始定价
在这些文件发布后的四周内,压力波及市场,损失沿着曾带来收益的相同环节传导。
| 日期 | 发生了什么 |
|---|---|
| 10月14日 | 美国通胀率为3.7%。CoreWeave下跌15.5%,Nebius下跌10.1%,Oracle下跌8.8%。CoreWeave的2031年和2032年债券跌至约79.5美分(每美元面值),收益率接近15%至16%,其债务保险成本创下约1,195个基点的纪录。 |
| 10月22日 | Meta创建了一类新的无投票权股票以资助其AI支出,同时进行了350亿美元的发行和600亿美元的增发计划(at-the-market program)。Meta下跌7.0%;SpaceX在其13亿股解除锁定期当日下跌9.1%;Nvidia下跌4.4%,纳斯达克综合指数下跌2.6%,为6月以来最大跌幅。 |
| 10月29日 | Alphabet下跌12.6%,据我们计算,市值蒸发约4970亿美元,为其历史上最大单日跌幅。此前一个季度,约124亿美元的未实现亏损(“主要来自SpaceX”)导致其他收入降至负82亿美元,自由现金流转为负值。 |
| 10月30日 | 受PC业务展望影响,Intel下跌28.6%,AMD下跌10.9%,芯片指数下跌7.2%。SpaceX收盘价为134.72美元,低于其135美元的上市价格。 |
| 11月2日 | Oracle申请同时发行100亿美元股票和100亿美元票据,此前五天刚告知投资者将在2030财年结束前最多再融资200亿美元。 |
从10月6日至10月30日,纳斯达克综合指数下跌7.8%,据我们根据收盘价计算,本文涉及的11家公司市值蒸发约3.2万亿美元。
信贷市场也出现波动。CoreWeave以新股权纠正贷款契约违约的无限权利于10月28日到期,截至11月2日尚未提交豁免申请。Oracle的五年信用违约互换(CDS)从1月的144个基点升至10月中旬的约282个基点,标准普尔将其评级定为高于垃圾级一档。软银(SoftBank)的CDS在10月20日升至432个基点,此前其100亿美元贷款以OpenAI股份作为抵押,该股份估值将于11月10日随财报公布。在私募信贷领域,Blackstone的BCRED基金投资者在第三季度要求赎回约10%的资金,Blue Owl的OCIC基金为16.8%,其科技基金OTIC为39%。各基金均支付了5%的季度赎回上限,BCRED和OCIC以无息本票支付。这两只基金约有43亿美元的赎回请求未获支付,可重新提交。
官员意见不一。美联储主席Kevin Warsh于10月28日表示,9月的加息已波及AI融资领域:“利率渗透到了缝隙中。”英国央行金融政策委员会在9月警告称,“循环安排”可能放大损失。据《金融时报》报道,财政部长Scott Bessent在私人投资者会议上表示,他看不到系统性风险。目前没有监管机构展开调查,我们也未发现自6月以来SEC向这些公司发出的新评论函。在众议院,一项不具约束力的决议反对救助AI公司。
内部人士在股价上涨期间进行了抛售,大多依据预先安排的计划。Nvidia董事Mark Stevens在8月31日至9月18日期间出售了约9.47亿美元,其文件中未披露交易计划;CoreWeave首席执行官依据2025年11月采纳的计划出售了约1.41亿美元;Nebius首席运营官依据5月采纳的计划于10月5日出售了1.178亿美元。这些行为均不显示存在不当行为;我们仅报告其时间点。
这是泡沫破裂吗?目前的证据尚不支持这一结论:圈内的公司均未违约,没有基金完全冻结赎回,云业务仍在增长。但本文描述的机制如今已在价格中显现。SpaceX的下跌导致Alphabet出现亏损,CoreWeave的压力蔓延至Oracle,Meta的资金需求对其同行构成拖累。
可能引发危机的因素
目前这些结构均未失效。GPU租金上涨,云收入增长,Anthropic在第二季度报告了营业利润。但文件也显示,一个问题如何演变为多个问题,因为同一家公司处于每笔交易的多个方面。以下是文件本身指出的触发因素:
- 无力支付的实验室。 OpenAI约有7300亿美元的承诺,而年化收入仅约200亿美元,Anthropic列出的金额为2656亿美元。OpenAI自己的房东称其“目前不是投资级租户”,而Anthropic与SpaceX的合同可在2027年初提前90天通知取消。如果实验室未能付款,供应商的收入、担保人的义务和贷款人的抵押品将同时下降。
- 先于债务到期的合同。 CoreWeave的贷款期限约为五年,而合同期限约为三年;Nebius签订长达12年的租约,对应五年期的合同;Meta的园区按四年租期出租,并带有残值担保。假设会续约。如果客户不续约,债务依然存在。
- 追加保证金通知。 如果SoftBank持有的OpenAI股份大幅贬值,SoftBank必须追加现金或偿还其100亿美元的贷款。CoreWeave的贷款人已经放宽过一次其契约条款。Oracle的债券交易价格约为面值的85%。估值下降可能迫使资产出售,从而进一步压低估值。
- 逆转的账面利润。 Alphabet约一半的税前收入、Amazon的46%、SoftBank的110%以及Tesla大部分的第二季度利润来自对持股的重新估值。Alphabet的收益在第三季度已经转为82亿美元的亏损。一家实验室的估值下降将在同一季度影响多家投资者的盈利。
- 同时受到冲击的担保人。 Nvidia的最高担保额为1085亿美元,Google的数据中心后备担保额为757亿美元,Broadcom为720亿美元,Meta的最大敞口为684亿美元。其中大部分依赖于少数几个租户:OpenAI、Anthropic和Meta自己的园区。担保在未被触发时成本很低,但它们会被同时触发。
- 受阻的上市。 Anthropic的S-1文件已提交,据报道OpenAI正在准备提交文件,而SB Energy的发行尚未定价。几笔交易在上市时支付款项,例如Amazon对OpenAI承诺的一部分。疲软的上市表现将重置账面利润背后的估值。
- 想要收回资金的储户。 2026年初,零售私募信贷基金接受的赎回请求超过了新资金,Blue Owl在九个月内支付了34亿美元的赎回款。保险公司持有由单一评级机构评级的AI芯片贷款。限制提款的基金可能停止支付,这往往会引发恐慌。
- 价格和规则的变化。 如果GPU和内存价格下跌,贷款背后的抵押品价值就会降低;如果价格持续上涨,消费者购买的设备就会减少,正如HP单位销量下降15.8%所示。电费在PJM电网中已经是一个政治问题。会计选择,如Microsoft更长的建筑使用寿命或Google的回购期权,依赖于审计师和SEC可以重新审视的判断。
国际清算银行(BIS)、国际货币基金组织(IMF)、欧洲中央银行(ECB)和英格兰银行各自描述了其中的一些渠道。使系统脆弱的是它们之间的相互关联:将失去收入的公司正是那些担保债务并记录收益的公司。
我们以前见过这种情况
- **电信业,1999年至2002年。**朗讯科技为其自身客户提供融资的承诺在2000年中期达到约77亿美元。它通过一项20亿美元的融资安排向Winstar提供了约7亿美元的贷款;Winstar于2001年4月申请破产,朗讯计提了大量准备金。北电网络的客户融资在2000年至2001年间从51.7亿美元降至20.8亿美元。2004年,SEC表示朗讯在2000财年通过私下交易而非供应商融资本身不当确认了约11.48亿美元的收入。国际清算银行(BIS)本身也进行了这一比较。
- **安然,2001年。**安然通过特殊目的实体将债务置于表外。随后制定的规则(现载于ASC 810)正是如今数据中心项目接受测试和披露的原因。如今悬而未决的问题并非隐藏实体,而是诸如Meta的残值承诺等担保,这些承诺在损失很可能发生之前仍保留在资产负债表之外。
- **2008年。**2008年危机由抵押贷款欺诈、评级虚高以及银行每1美元资本借款40美元所驱动。如今主要的风险承担者是现金充裕的科技公司,且欧洲央行表示私募信贷“不同于危机前的美国次级抵押贷款市场”。最接近的回响出现在保险业:银行向保险公司寻求无资金支持的违约保护以释放资本,这正是导致AIG倒闭的交易,但规模仅为数百亿美元,而非数千亿美元。
模式及适用规则
| 模式 | 规则 | 提交文件显示的内容 | 缺失内容 |
|---|---|---|---|
| 主要客户合同的未披露增长 | 《证券法》第11条和第12条;《S-K条例》第303项和第601(b)(10)项 | SpaceX上市后从未点名Anthropic,尽管承诺已增至1205亿美元 | 6月修订案的日期 |
| 一家公司的高管在竞争对手董事会任职 | 《克莱顿法案》第8条 | Google高管在SpaceX董事会任职;SpaceX将Google列为竞争对手 | 对LLC地位和市场定义的法律解读 |
| 附带回购和信用支持的销售 | ASC 606回购协议 | Google TPU销售附带回购选项和必需信用支持 | 回购价格和信用支持条款 |
| 向随后向你采购的客户进行投资 | ASC 606 应付客户对价 | Amazon、Google、AMD 和 Broadcom 资助 Anthropic 采购 | 投资定价是否高于公允价值 |
| 来自受资助公司的未披露收入 | ASC 850 和 ASC 323 | Amazon 和 Alphabet 未报告来自 Anthropic 的收入 | 其占云业务增长的比例 |
| 融资披露的变化 | SEC 规则 10b-5,第 303 项 | Nvidia 在六个月内从无融资转为提供融资 | 安排的条款和金额 |
| 出售硬件并回购算力 | ASC 606 应付客户对价 | Nvidia 的 360 亿美元“AI云协议” | 回购价格与条款 |
| 仅在电话会议上宣布的估计变更 | ASC 250;第 303 项 | Microsoft 将建筑物使用寿命从 15 年延长至 25 年 | Microsoft 对该影响的衡量,其称影响微乎其微 |
| 以贷款抵免结算的收入 | ASC 606;ASC 850 | Cerebras 以 OpenAI 的贷款抵免 OpenAI 的账单 | 贷款的现金条款 |
| 投资成为客户的初创公司 | ASC 606 | Palantir 的 2021 年 SPAC 投资 | 无:SEC 于 2022 年结束了审查 |
| 既是投资者又是供应商,但不属于关联方规则范围 | ASC 850;Regulation S-K 第 404 项 | Anthropic 的 S-1文件 从未使用“关联方”一词;Amazon 和 Google 持有无投票权股票 | 其影响力是否足以触发披露 |
| 私人股份销售的延迟通知 | Regulation D, Rule 503 | Databricks 延迟 92 至 426 天报告收购股票 | 无:延迟通知本身并不自动取消豁免 |
作为对比,AMD 表示将把给予 OpenAI 和 Meta 的认股权证价值记录为收入减少,这是应付客户对价的处理方式。
我们未发现的内容
- 没有任何当局认定这些交易非法,我们发现的诉讼(针对 Oracle、CoreWeave 和 Microsoft)仅包含指控。
- 内部人减持主要是在预先安排的交易计划下进行的。我们未发现 10 月下旬财报下跌前夕的大额抛售。
- Anthropic 2025 年更换审计师时报告称不存在分歧。
- GPU 租赁价格并未崩溃:H100 的租金约为每小时 3 美元,且呈上升趋势。
- Blue Origin 不扮演重要角色,Apple 不持有 AI实验室 的股份。
- ASML 对 Mistral 的 13 亿欧元投资并非循环交易:Mistral 不是 ASML 的客户。
- Nvidia 的“1000 亿美元”OpenAI 投资从未按宣布签署,且 OpenAI 的 90 万片晶圆内存协议仅为意向书。没有主要文件证实 Databricks 报告的与 Anthropic 的 1 亿美元交易。
- Nvidia 的 Jensen Huang 在 2025 年根据预先安排计划出售了 5,475,000 股,获利 9.686 亿美元,此后未进行公开市场销售。
- 部分需求是真实且已支付的:AWS 年增长 39%,Azure 增长 48%,Anthropic 在 2026 年第二季度录得营业利润。
披露
本文的研究借助了 AI 工具,包括 Anthropic 的 Claude。Anthropic 是本文考察的公司之一。我们对其适用与其他公司相同的标准,并报告其自身提交文件显示的情况,包括对其不利的发现。
结论
AI 热潮并非欺诈。但披露文件显示,一个行业正日益为其自身增长买单:供应商为其客户提供资金、担保租金、购买其股票,并将结果计为收入和利润。风险并未消失。它转移到了脚注、特殊目的载体以及共同基金、保险公司和银行的投资组合中,以及家庭电费账单中。消费者已经通过内存、存储和电力价格支付了部分费用。如果 AI 收入持续增长,循环就能维持。如果增长放缓,每个环节都会同时瓦解,而持有最后一个环节的人最不可能知道自己身处其中。