
La mayor parte de lo que se ha escrito sobre la burbuja de la IA proviene de los precios de las acciones y de inversores famosos. Queríamos ver qué han firmado las propias empresas. Así que leímos página por página, incluidas las notas al pie, los últimos informes trimestrales que Microsoft, Meta, Alphabet, Amazon, Oracle y Nvidia enviaron a la Comisión de Bolsa y Valores de EE. UU., además del prospecto de oferta pública inicial de Anthropic.
No hay una sola prueba definitiva. Nada de esto es ilegal ni secreto: cada cifra está en un documento público. Pero cuando se comparan las notas al pie, destacan tres cosas que los titulares de los resultados apenas mencionan:
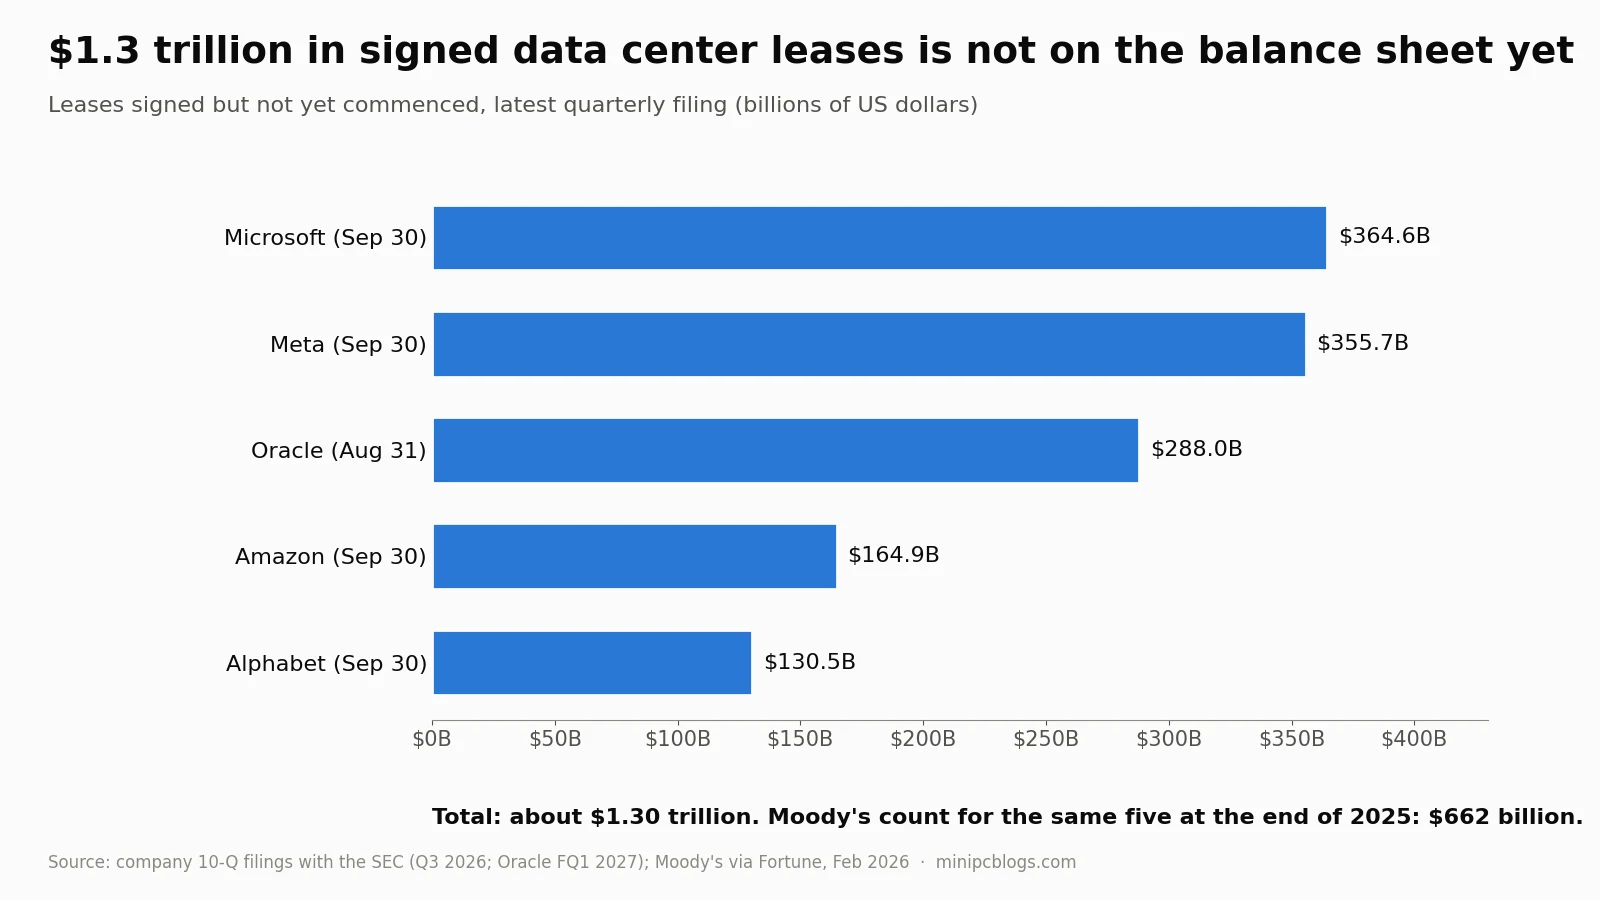
- Aproximadamente $1.3 billones en arrendamientos de centros de datos firmados aún no figuran en el balance de ninguna empresa, el doble de lo que Moody’s contabilizó a finales de 2025.
- Los principales proveedores ahora garantizan las facturas de sus clientes, incluidos hasta $105 mil millones que Nvidia pagaría si una filial de OpenAI no puede hacerlo.
- El efectivo se está quedando sin margen: dos de los que más gastan queman efectivo, dos dejaron de recomprar acciones y otra está emitiendo nuevas acciones.
Esto sigue a nuestro artículo anterior, Burbuja de la IA: podría estallar pronto por los centros de datos, que abordó las advertencias de Ray Dalio, Michael Burry, el FMI y el Banco de Inglaterra.
Hallazgo 1: $1.3 billones en arrendamientos que aún no figuran en el balance
Cuando una empresa firma un arrendamiento de 20 años para un centro de datos que aún está en construcción, las normas contables le permiten dejar esa obligación fuera del balance hasta que se entregue el edificio. Solo aparece como una frase en las notas. Aquí está esa frase del último informe de cada empresa:
| Empresa | Arrendamientos firmados pero aún no iniciados | Fechas de inicio | Plazos de arrendamiento |
|---|---|---|---|
| Microsoft | $364.6 mil millones | Ejercicio fiscal 2027 a 2034 | 1 a 20 años |
| Meta | $355.73 mil millones | Resto de 2026 a 2036 | Hasta 30 años |
| Oracle | $288 mil millones | Ejercicio fiscal 2027 a 2029 | 15 a 19 años |
| Amazon | $164.9 mil millones | 2026 en adelante | No especificado en total |
| Alphabet | $130.5 mil millones | 2026 a 2031 | 1 a 26 años |
| Total | aproximadamente $1.30 billones |
Microsoft señala que algunos de sus acuerdos están sujetos al cumplimiento de condiciones contractuales. En febrero, Moody’s contabilizó $662 mil millones en arrendamientos de centros de datos no iniciados en las mismas cinco empresas al cierre de 2025, y advirtió que equivalía al 113 % de su deuda ajustada. Nueve meses después, la cifra se ha duplicado aproximadamente.
Meta muestra mejor la velocidad. Sus arrendamientos no iniciados eran de $182.88 mil millones el 31 de marzo, $278.99 mil millones el 30 de junio y $355.73 mil millones el 30 de septiembre, casi el doble en seis meses. Su deuda a largo plazo en el balance es de $84 mil millones. En otras palabras, la deuda que ven los inversores es menos de una cuarta parte del alquiler a largo plazo que Meta ya ha firmado.
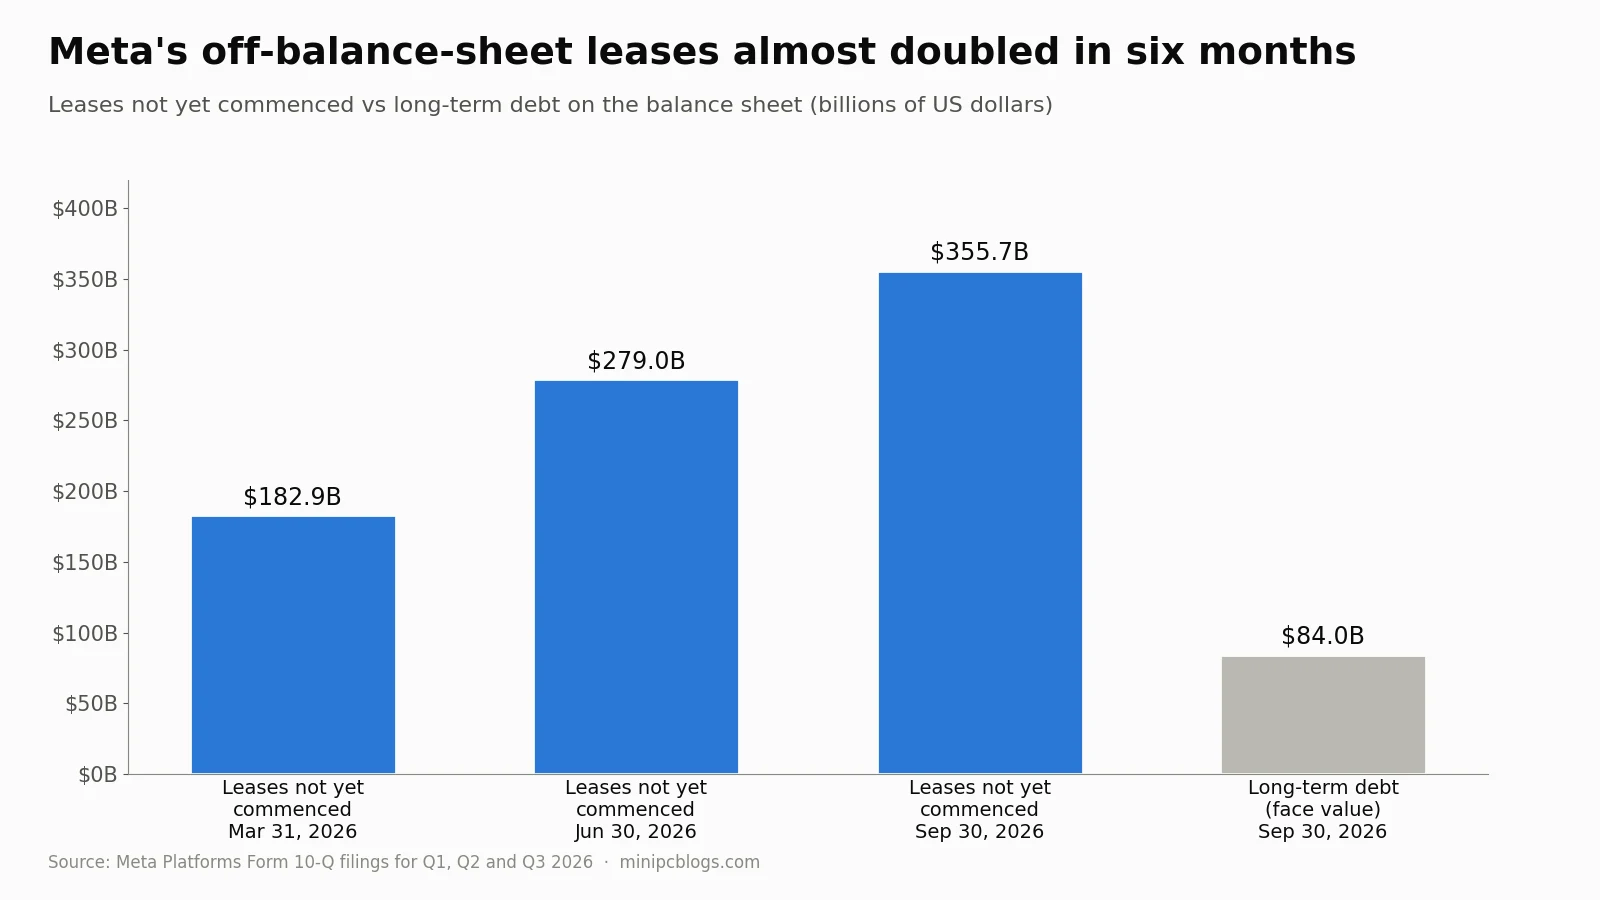
Por qué importa: estos arrendamientos no se pueden simplemente abandonar, y empiezan a afectar exactamente cuando abren los centros de datos, principalmente entre 2027 y 2030. Si la demanda de IA sigue creciendo, se cubrirán. Si se desacelera, las empresas quedan con décadas de alquiler en edificios llenos de chips que pierden valor cada año.
Hallazgo 2: los proveedores ahora garantizan las facturas de sus clientes
Esta es la parte que más nos recordó a 2000. Durante la burbuja de las telecomunicaciones, los fabricantes de equipos prestaban dinero a sus propios clientes para que pudieran seguir comprando equipos, y asumían las pérdidas cuando esos clientes fracasaban. La versión de 2026 son las garantías.
- Nvidia y OpenAI. El informe 10-Q de Nvidia indica que en agosto de 2026 acordó garantizar, hasta $105 mil millones, porciones definidas de los pagos de arrendamiento y energía para “una filial de OpenAI Group PBC” en el campus de SB Energy en el condado de Pike, Ohio, con una capacidad de aproximadamente 4.25 gigavatios bajo arrendamientos de 20 años. Nvidia paga si el inquilino incumple. Las garantías terminan “ante ciertos eventos, incluido que OpenAI logre una calificación crediticia satisfactoria”, lo que indica que el crédito propio de OpenAI no era suficiente por sí solo para este financiamiento. A cambio, el sitio ejecutará hardware de Nvidia. Nvidia también tiene una opción para garantizar aproximadamente 3.8 gigavatios adicionales.
- Nvidia y sus otros clientes. El mismo informe enumera compromisos por $36 mil millones para alquilar de nuevo capacidad en la nube de las “nubes de IA” que compran sus chips, generalmente por seis años, inversiones de capital de $99 mil millones más $25 mil millones adicionales comprometidos, y términos de pago de “90 días hasta un año” para clientes con grandes construcciones de centros de datos. El inventario aumentó de $21.4 mil millones a $31.6 mil millones en seis meses.
- Alphabet. Google reporta $75.7 mil millones de “obligaciones de respaldo relacionadas con centros de datos, incluidos los pagos de arrendamiento de centros de datos y los costos energéticos asociados”, de los cuales $48 mil millones ya están firmados con proveedores de centros de datos de terceros y registrados como derivados de crédito. Añade $22.8 mil millones de garantías financieras, incluidos $6.6 mil millones bajo contratos que le exigen recomprar chips TPU que ya ha vendido. Sus compromisos con entidades no consolidadas aumentaron de $1.1 mil millones a finales de 2025 a $31.9 mil millones, incluidos $20 mil millones de financiamiento futuro para una “empresa privada” sin nombre.
- Meta. Meta trasladó sus proyectos más grandes de centros de datos a empresas conjuntas que no consolida, y promete a los inversores un valor mínimo para los edificios si se retira. Esas garantías de valor residual aumentaron de $28.1 mil millones a $41.5 mil millones este año.
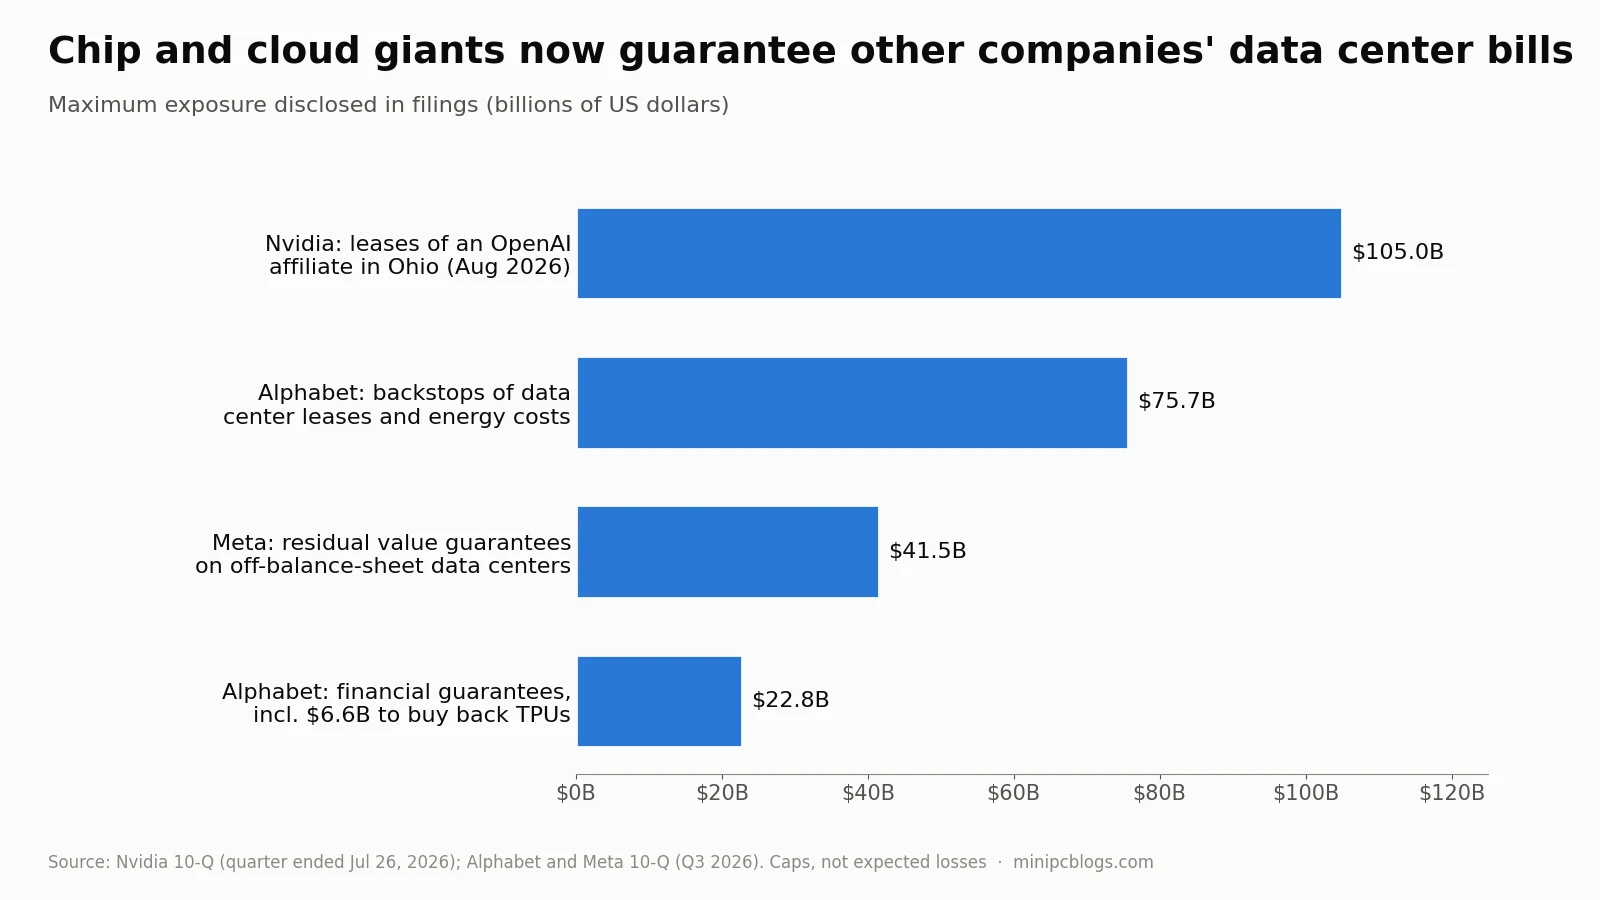
Estos son límites máximos, no pérdidas esperadas, y cada empresa dice que un pago no es probable hoy. Pero conectan los balances de las empresas más fuertes con los inquilinos más débiles. Si un gran cliente de IA tropieza, el costo recae sobre Nvidia, Google y Meta, no solo sobre sus prestamistas.
Hallazgo 3: el colchón de efectivo se está adelgazando
Las grandes tecnológicas solían pagar todo de su propio bolsillo y aún así tener dinero para recomprar acciones. Eso se detuvo en 2026.
- El flujo de caja libre se volvió negativo. Alphabet quemó $9.1 mil millones en el tercer trimestre, su segundo trimestre negativo consecutivo, con $51.4 mil millones de gastos de capital trimestrales. Meta quemó $2.1 mil millones. Amazon está en menos $42.4 mil millones en los últimos doce meses. Microsoft es la excepción, con $18.6 mil millones de flujo de caja libre positivo.
- Las recompras se detuvieron silenciosamente. El informe de Alphabet dice que no recompró acciones en los primeros nueve meses de 2026, con $69.5 mil millones aún autorizados. Meta tampoco recompró nada, frente a $26.2 mil millones en el mismo período de 2025. Ninguna de las dos lo destacó.
- La deuda tomó el relevo. Las cinco empresas que más gastan emitieron $326 mil millones en deuda en 2026, aproximadamente el triple de 2025, según S&P Global Market Intelligence. Los últimos bonos de Alphabet pagan un cupón promedio de 5.55% a 15 años. Amazon pidió prestados $115.1 mil millones en nueve meses.
- Oracle está vendiendo acciones. Oracle estableció un programa para vender hasta $20 mil millones en nuevas acciones. Su número de acciones pasó de 2,880 millones a 3,024 millones en un solo trimestre, mientras reporta $664 mil millones de ingresos futuros contratados y $288 mil millones de arrendamientos que aún no están en su balance.
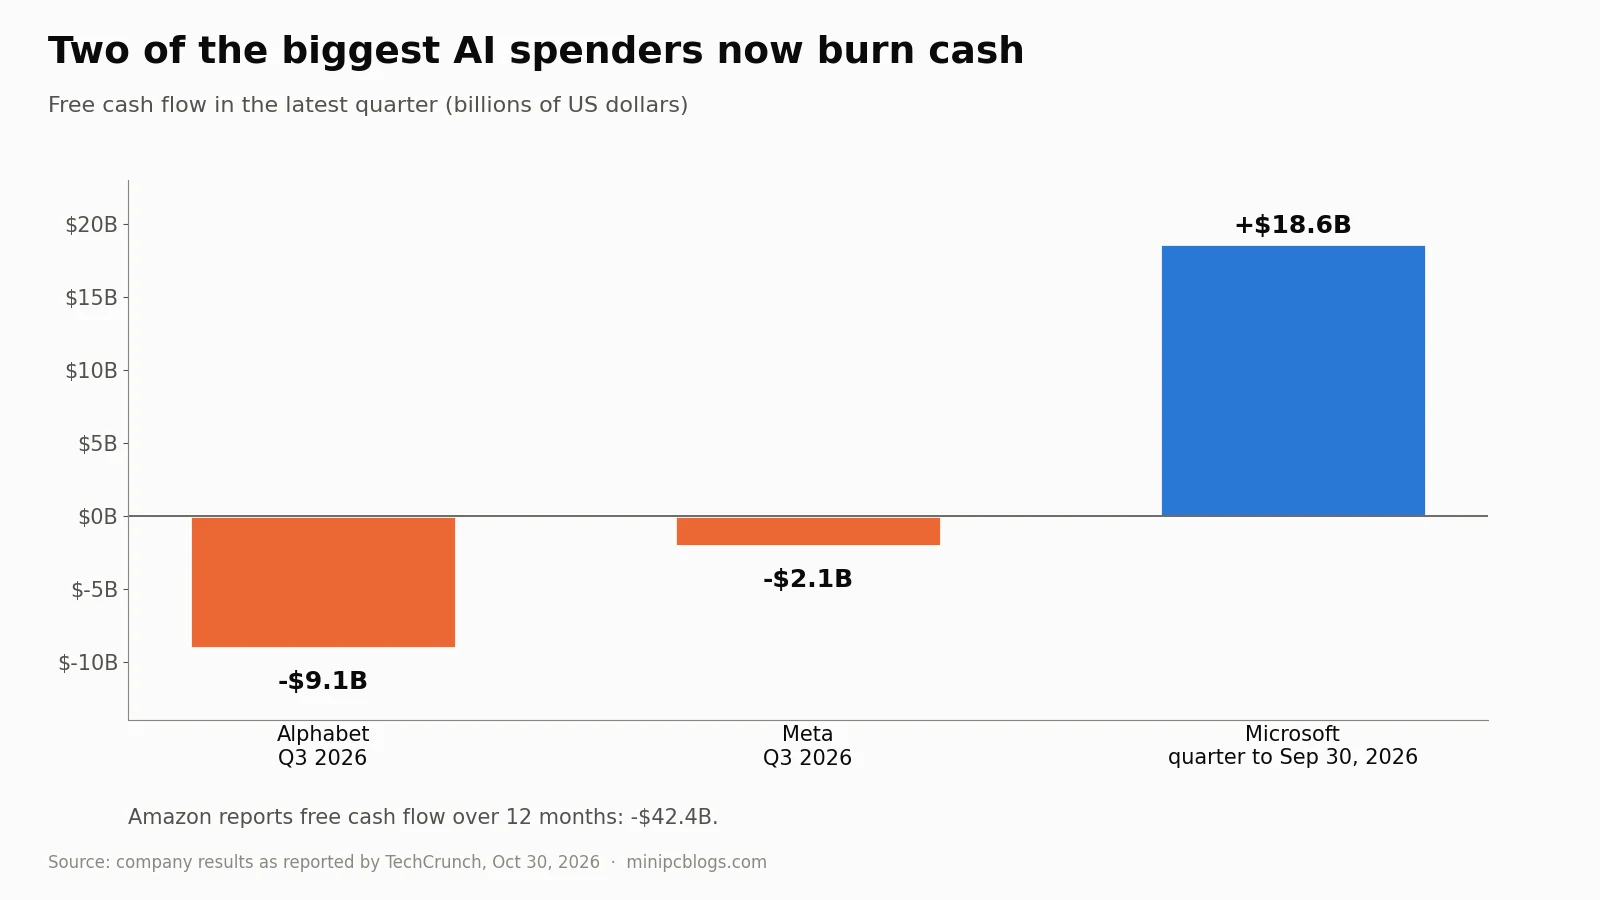
Los inversores lo notaron. Después de sus resultados del 29 de octubre, Alphabet tuvo su peor día en la historia, con una caída de aproximadamente el 12% y unos $500 mil millones en valor. Amazon cayó un 7% a pesar de un crecimiento del 39% en AWS. El Nasdaq cerró octubre aproximadamente un 8% por debajo de su récord del 6 de octubre.
Dónde se concentra el riesgo: los laboratorios de IA
El dinero fluye hacia un puñado de laboratorios de IA, y ahí es donde apuntan las garantías.
OpenAI es la más conectada y la más frágil. Según informes del Wall Street Journal, perdió $9.3 mil millones sobre ingresos de $5.7 mil millones en el primer trimestre de 2026 y $12.3 mil millones sobre $6.7 mil millones en el segundo. Las previsiones internas reportadas por el Financial Times muestran $278 mil millones de flujo de caja libre negativo de 2026 a 2030 y que el dinero de su ronda de financiación récord de marzo se agotará para 2028. Es el inquilino detrás de la garantía de Nvidia en Ohio, el cliente más grande en la cartera de pedidos de Oracle, un cliente importante de Microsoft y CoreWeave, y posee warrants de acciones de AMD. Cuando los operadores de crédito valoraron el riesgo de incumplimiento de CoreWeave en más del 60% en octubre, esta red de clientes compartidos era parte de lo que estaban valorando.
Anthropic parece más saludable en sus operaciones. Su S-1 muestra ingresos de $16.3 mil millones en el primer semestre de 2026 y una pérdida operativa de solo $693 millones. Pero sus compromisos de cómputo fijos o mínimos saltaron de $54.6 mil millones a finales de 2025 a $265.6 mil millones el 30 de junio de 2026, con plazos de hasta 20 años. El documento indica que esos contratos deben pagarse “independientemente de la utilización real”, mientras que la mayoría de sus ingresos se basan en el consumo y pueden caer rápidamente si los clientes reducen el gasto.
Divulgación: investigamos este artículo con la ayuda de herramientas de IA, incluido Claude de Anthropic. Aplicamos el mismo estándar a Anthropic que a todas las demás empresas: solo lo que dice su propio documento.
Lo que ya sucedió en China
China realizó el mismo experimento un poco antes, y no terminó bien para los inversores.
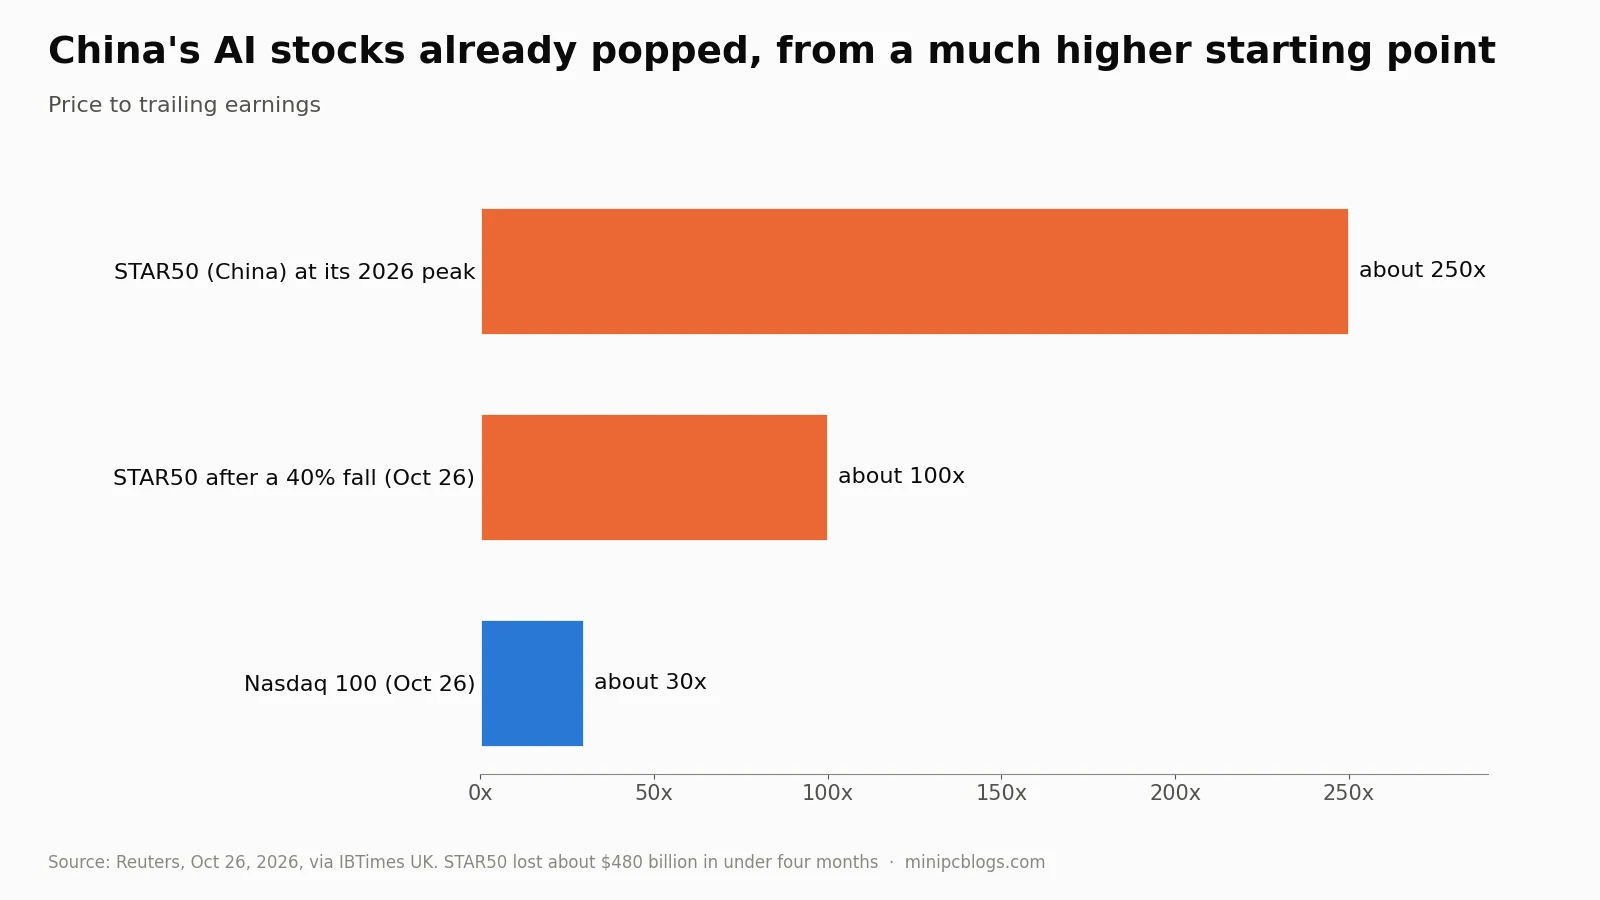
- La burbuja bursátil estalló. Según Reuters, el STAR50, la bolsa tecnológica de China, cayó un 40% en menos de cuatro meses hasta finales de octubre, borrando unos $480 mil millones. Incluso después de la caída, cotizaba cerca de 100 veces las ganancias, frente a casi 250 en el pico. El Nasdaq 100 cotiza alrededor de 30.
- Demasiados centros de datos. Bajo el programa “Datos del Este, Cómputo del Oeste”, muchos de los nuevos centros en el oeste de China funcionan, según se informa, a solo un 20% a 30% de utilización. En febrero, el codirector ejecutivo de SMIC, el principal fabricante de chips de China, advirtió que las empresas querían construir una década de capacidad en uno o dos años.
- Guerras de precios. Los proveedores de IA chinos han recortado los precios de los modelos hasta un 97% desde 2024, y los gestores de fondos ahora esperan que los fabricantes de chips enfrenten la misma guerra de precios que todos los demás fabricantes chinos.
Y sin embargo, la economía de China creció un 4,5% en el tercer trimestre, impulsada por las exportaciones. La construcción de IA allí está dirigida por el Estado y es pequeña en relación con la economía, por lo que un desplome bursátil afecta más a los inversores que al crecimiento. La lección de China para EE. UU. es sobre lo que sucede con los rendimientos cuando todos construyen a la vez: los precios caen, la utilización cae y las empresas que se endeudaron para construir son las que terminan pagando la factura.
Por qué parece peor para la economía de EE. UU.
En papel, la economía de EE. UU. es fuerte. El PIB creció a una tasa anual del 3,4% en el tercer trimestre y el desempleo es del 4,2%. Si se mira de cerca, el panorama es más frágil.
- La IA sostiene el crecimiento, pero menos de lo que parece. La inversión empresarial añadió 1,78 puntos porcentuales al crecimiento en el T3, según el CEPR, con equipos de procesamiento de información al alza un 37,4%. Pero gran parte de ese equipo es importado: el déficit comercial restó 3,32 puntos, y los inventarios añadieron 1,6 puntos que no se repetirán.
- El empleo se enfría. La economía añadió solo 29.000 empleos en septiembre.
- Las tasas están subiendo, no bajando. La Fed subió las tasas en septiembre por primera vez desde 2023, las mantuvo entre 3.75% y 4% el 28 de octubre con dos funcionarios votando por otra subida, y los mercados esperan una en diciembre. El rendimiento del bono del Tesoro a 10 años está cerca del 5%.
- El petróleo es un segundo choque. Con el Estrecho de Ormuz efectivamente cerrado desde la primavera debido a la guerra de Irán, el crudo Brent cerró octubre en aproximadamente $113 el barril.
- La riqueza está concentrada. Las tres principales acciones representan aproximadamente el 22% del S&P 500, y el 10% más rico de los hogares representa entre el 28% y el 49% del gasto del consumidor, según la medida utilizada. Si las acciones de IA caen, esos hogares gastan menos y la desaceleración se propaga.
La combinación es la parte preocupante. En 2000, la Fed estaba subiendo las tasas y los precios del petróleo estaban subiendo cuando la expansión de telecomunicaciones e internet se quedó sin compradores. El Nasdaq cayó 78% en los siguientes dos años y medio y EE. UU. entró en recesión en 2001. Eso no es una previsión, pero los ingredientes coinciden: fuertes inversiones financiadas con deuda, proveedores financiando a sus clientes, tasas al alza y un choque petrolero.
Las perspectivas de octubre del FMI modelan un fuerte retroceso en el gasto en IA que reduciría la producción de EE. UU. en 1.8% para 2028. Los arrendamientos y garantías en los informes son el canal a través del cual ese retroceso llegaría al resto de la economía.
¿Qué podría venir después?
Nadie puede poner fecha a una burbuja. Estos son los eventos programados que podrían moverla:
| ¿Cuándo? | Evento | ¿Por qué importa? |
|---|---|---|
| 3 de noviembre | Elecciones intermedias de EE. UU. | Política sobre chips, aranceles y energía |
| 6 de noviembre | Informe de empleo de octubre | Muestra si la desaceleración se propaga |
| 17 a 18 de noviembre | Resultados de Nvidia | El indicador líder de la demanda de IA |
| Próximas semanas | OPI de Anthropic | Primera prueba del apetito público por un laboratorio de IA |
| 8 a 9 de diciembre | Reunión de la Fed | Una segunda subida volvería a elevar los costos de endeudamiento |
| 2027 a 2030 | Comienzan los arrendamientos | Los $1.3 billones empiezan a aparecer en los balances |
| Para 2028 | Autonomía de OpenAI, según el FT | Las garantías de sus contrapartes dependen de su financiamiento |
Señales de que el problema está empeorando: una de las cinco grandes recorta los gastos de capital de 2027, los diferenciales de los bonos de IA siguen ampliándose, un laboratorio de IA incumple un pago de arrendamiento o los precios de alquiler de GPU comienzan a caer como ocurrió en China. Señales de alivio: los ingresos de IA crecen más rápido que los compromisos, OpenAI obtiene una calificación de grado de inversión y la Fed hace una pausa.
¿Qué significa si compras hardware?
Para los lectores de este sitio, la expansión ya ha sido costosa: es una gran razón por la que los precios de la memoria subieron este año, como explicamos en Los consumidores están pagando por la crisis de RAM. Una corrección probablemente traería RAM, SSD y GPU usados más baratos a medida que los centros de datos se desaceleran. Hasta entonces, una mini PC que ejecuta modelos de IA localmente sigue siendo una de las pocas formas de usar IA sin depender de esta cadena financiera.
Veredicto
El auge de la IA no es un fraude. La demanda es real, AWS crece 39% al año y Anthropic está cerca del punto de equilibrio operativo. Pero los informes muestran que los compromisos crecen mucho más rápido que el efectivo que debe pagarlos: $1.3 billones en arrendamientos que aún no han impactado el balance, más de $200 mil millones en garantías para facturas de otras empresas, flujo de caja libre negativo en dos de las empresas que más gastan y recompras de acciones pausadas silenciosamente. China ya mostró cómo termina un auge de inversión en IA cuando todos construyen a la vez. EE. UU. está intentando lo mismo a mayor escala, con más deuda, tasas más altas y un choque petrolero, por lo que una ruptura aquí llegaría mucho más allá de las acciones tecnológicas.