
AIバブルに関する記述の多くは、株価や著名な投資家に関するものです。私たちは、企業自身が何を契約したのかを確認したいと考えました。そこで、Microsoft、Meta、Alphabet、Amazon、Oracle、Nvidiaが米国証券取引委員会(SEC)に提出した最新の四半期報告書と、AnthropicのIPO目論見書を、脚注も含めてページごとに精読しました。
単一の決定的な証拠はありません。ここにあるものは違法でも秘密でもなく、すべての数値は公開文書に記載されています。しかし、脚注を並べて比較すると、決算のヘッドラインではほとんど触れられていない3つの重要な点が浮かび上がります。
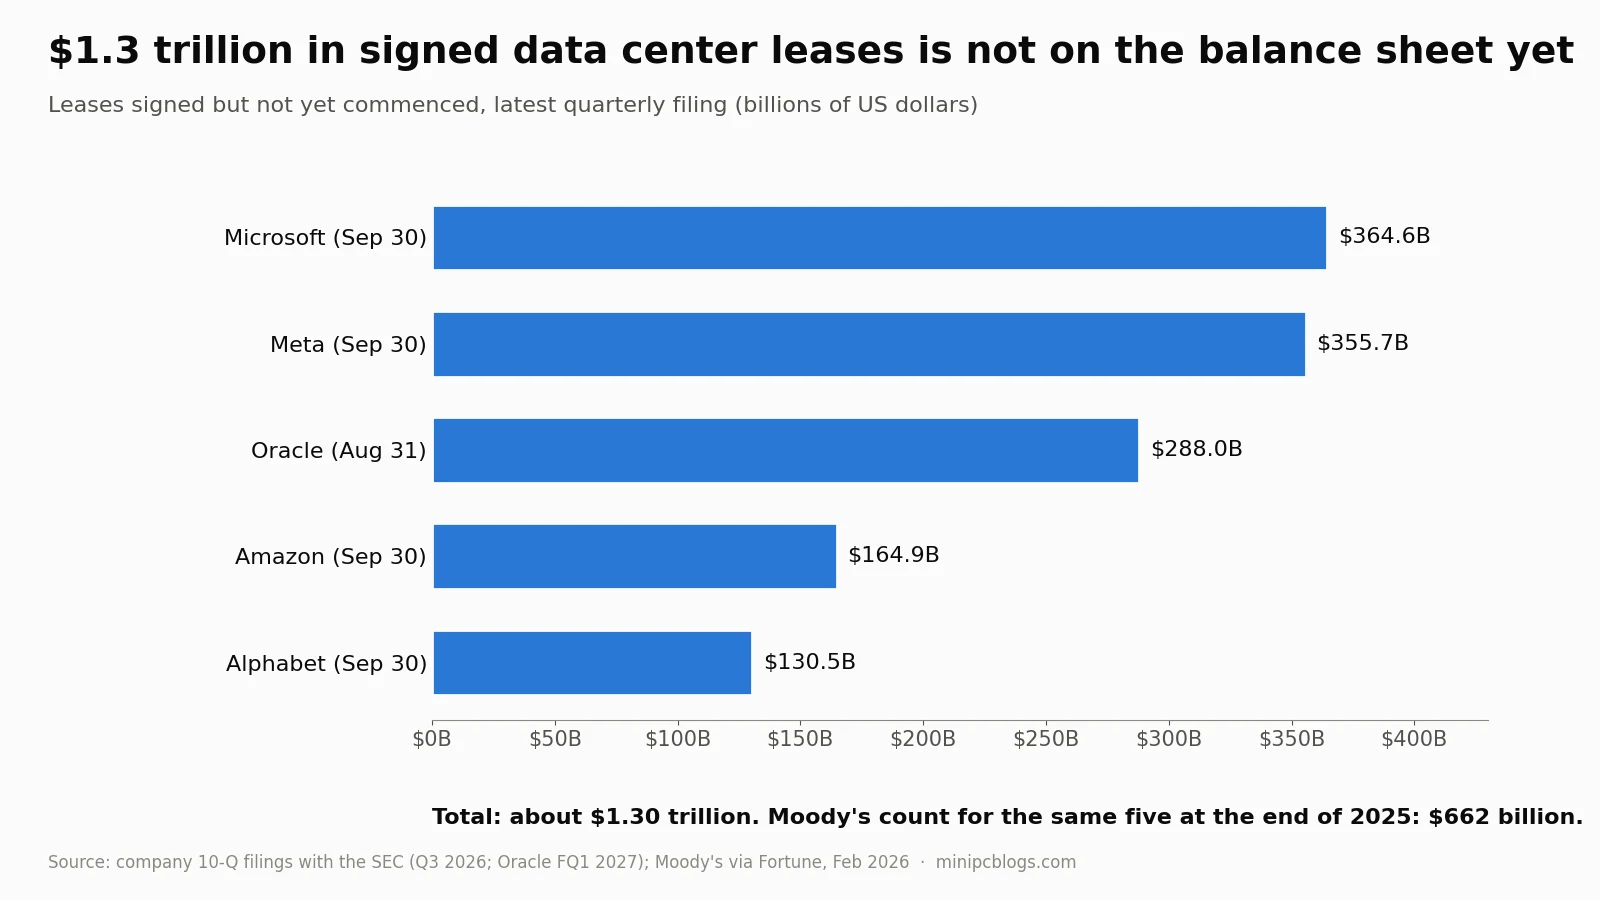
- 契約済みデータセンターリースの約1.3兆ドルは、まだ誰の貸借対照表にも計上されていません。これは、Moody’sが2025年末時点で集計した額の2倍です。
- 最大のサプライヤーは現在、顧客の請求を保証しています。これには、OpenAIの関連会社が支払えない場合にNvidiaが支払う最大1,050億ドルが含まれます。
- 現金の余裕がなくなっています:大規模支出者のうち2社はキャッシュバーン(現金消費)状態にあり、2社は自社株買いを停止し、1社は新株を発行しています。
これは、Ray Dalio、Michael Burry、IMF、イングランド銀行からの警告を取り上げた当社の以前の記事、AIバブルは間もなく破裂し、データセンターがそれを引き起こす可能性があるに続くものです。
発見1:まだ貸借対照表に計上されていない1.3兆ドルのリース
企業が建設中のデータセンターについて20年間のリース契約を結ぶ場合、会計規則では、建物が引き渡されるまでその債務を貸借対照表から除外することが許されています。これは注記内の一文としてのみ記載されます。以下は、各社の最新報告書からのその一文です。
| 企業 | 契約済みだが開始前のリース | 開始日 | リース期間 |
|---|---|---|---|
| Microsoft | 3,646億ドル | 2027年度から2034年度 | 1年から20年 |
| Meta | 3,557.3億ドル | 2026年残りから2036年 | 最大30年 |
| Oracle | 2,880億ドル | 2027年度から2029年度 | 15年から19年 |
| Amazon | 1,649億ドル | 2026年以降 | 総額は記載なし |
| Alphabet | 1,305億ドル | 2026年から2031年 | 1年から26年 |
| 合計 | 約1.30兆ドル |
Microsoftは、その契約の一部が契約条件の充足を前提としていると注記しています。2月、Moody’sは、同じ5社について2025年末時点での開始前データセンターリースを6,620億ドルと集計し、これが調整後債務の113%に相当すると警告しました。9ヶ月後、この数字はほぼ2倍になっています。
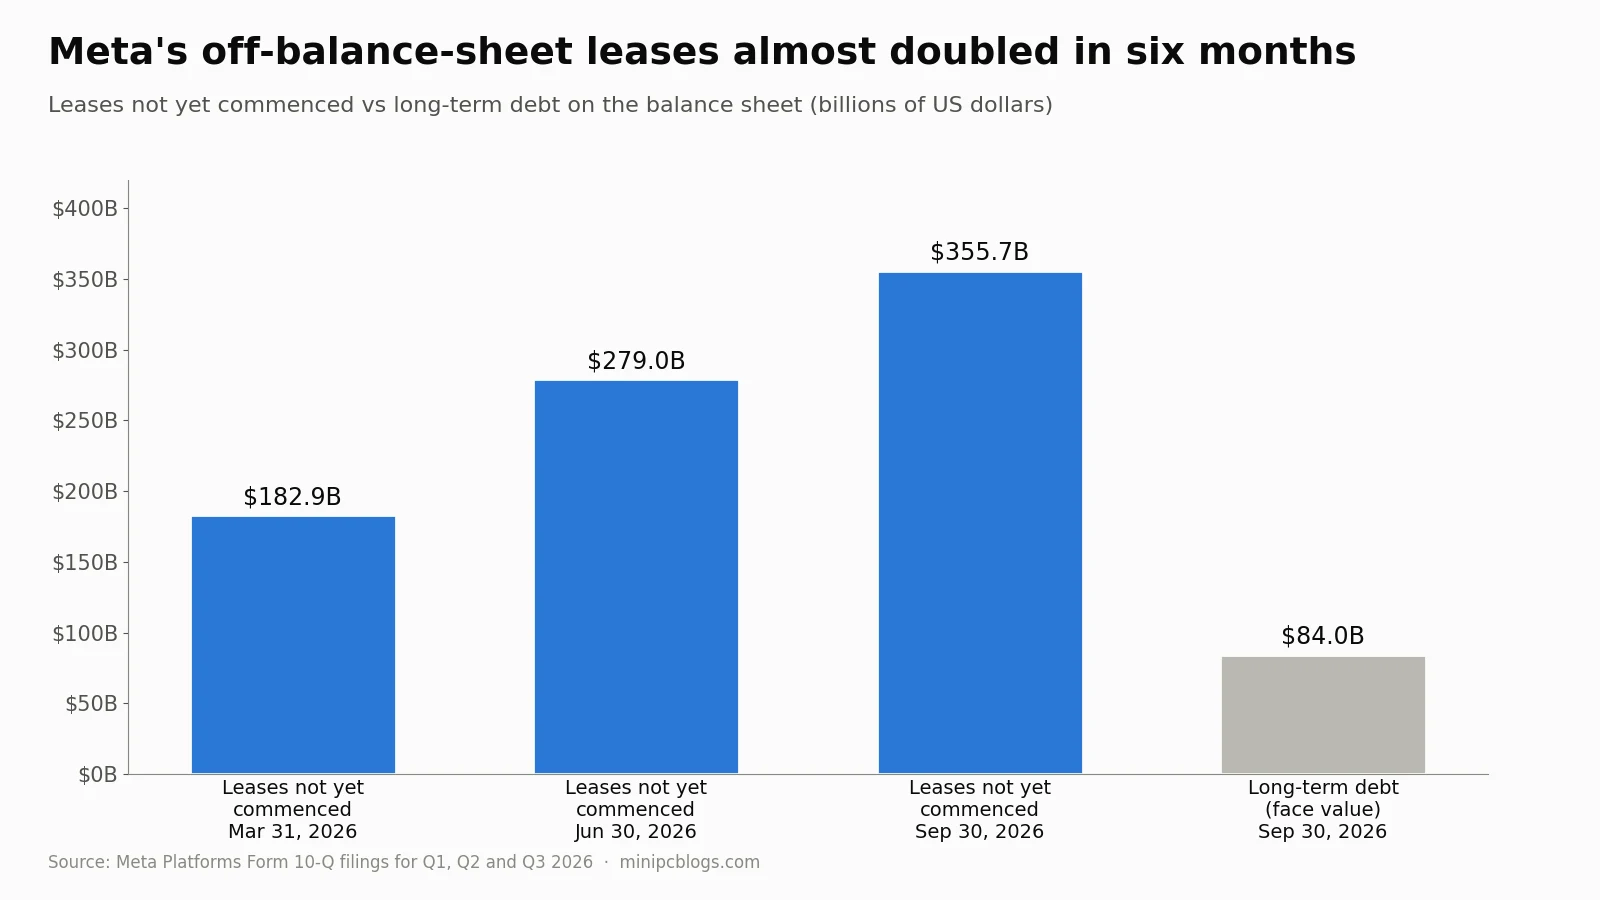
Metaは速度を最もよく示しています。開始前のリースは3月31日時点で1,828.8億ドル、6月30日時点で2,789.9億ドル、そして9月30日時点で3,557.3億ドルとなり、6ヶ月でほぼ2倍になりました。貸借対照表上の長期債務は840億ドルです。言い換えれば、投資家が見る債務は、Metaがすでに契約した長期賃料の4分の1未満です。
これが重要な理由:これらのリースは単純に解消することはできず、データセンターが稼働し始める2027年から2030年頃に、まさにその時期に負担が生じます。AI需要が成長を続ければ、これらのリースは履行されます。しかし、需要が減速すれば、企業は毎年価値が下落するチップで満たされた建物に対する数十年分の賃料を抱えることになります。
発見2:サプライヤーは現在、顧客の請求を保証している
これは2000年を最も強く思い出させる部分です。通信バブル期には、機器メーカーが顧客に資金を貸し付け、機器の購入を継続できるようにし、顧客が破綻した際には損失を負担しました。2026年版は保証です。
- **NVIDIAとOpenAI。**NVIDIAの10-Q報告書によると、2026年8月に、オハイオ州パイク郡にあるSB Energyのキャンパスで「OpenAI Group PBCの関連会社」向けのリースおよび電力支払いの一定部分を、最大1,050億ドルまで保証することに同意したとされています。これは20年間のリース契約に基づく約4.25ギガワットの容量に関するものです。テナントが債務不履行に陥った場合、NVIDIAが支払いを行います。保証は「OpenAIが満足のいく信用格付けを取得することを含む特定の事象」が発生した時点で終了するとされており、これはOpenAI自身の信用力だけではこの資金調達には不十分であったことを示唆しています。その見返りとして、当該サイトではNVIDIAのハードウェアが稼働します。NVIDIAはさらに約3.8ギガワットを追加で保証するオプションも保有しています。
- **NVIDIAとその他の顧客。**同報告書には、NVIDIAのチップを購入する「AIクラウド」からクラウド容量を再リースするための360億ドルのコミットメント(通常6年間)、990億ドルの株式投資に加えさらにコミットされた250億ドル、そして大規模データセンター構築を行う顧客に対する「90日から1年まで」の支払条件が記載されています。在庫は6か月で214億ドルから316億ドルに増加しました。
- Alphabet。Googleは、データセンター関連のバックストップ義務として、データセンターのリース支払いおよび関連するエネルギーコストを含め、757億ドルを報告しています。このうち480億ドルはサードパーティのデータセンタープロバイダーとの間で既に契約が締結されており、信用デリバティブとして計上されています。さらに、228億ドルの財務保証が加算されており、これには既に売却済みのTPUチップを買い戻すことを要求する契約に基づく66億ドルが含まれています。非連結エンティティに対するコミットメントは、2025年末の11億ドルから319億ドルに増加し、その中には匿名の「民間企業」への将来の資金提供200億ドルが含まれています。
- Meta。Metaは、最大のデータセンタープロジェクトを連結対象外のジョイントベンチャーに移管し、撤退する場合の建物の最低価値を投資家に約束しています。これらの残存価値保証は、今年281億ドルから415億ドルに増加しました。
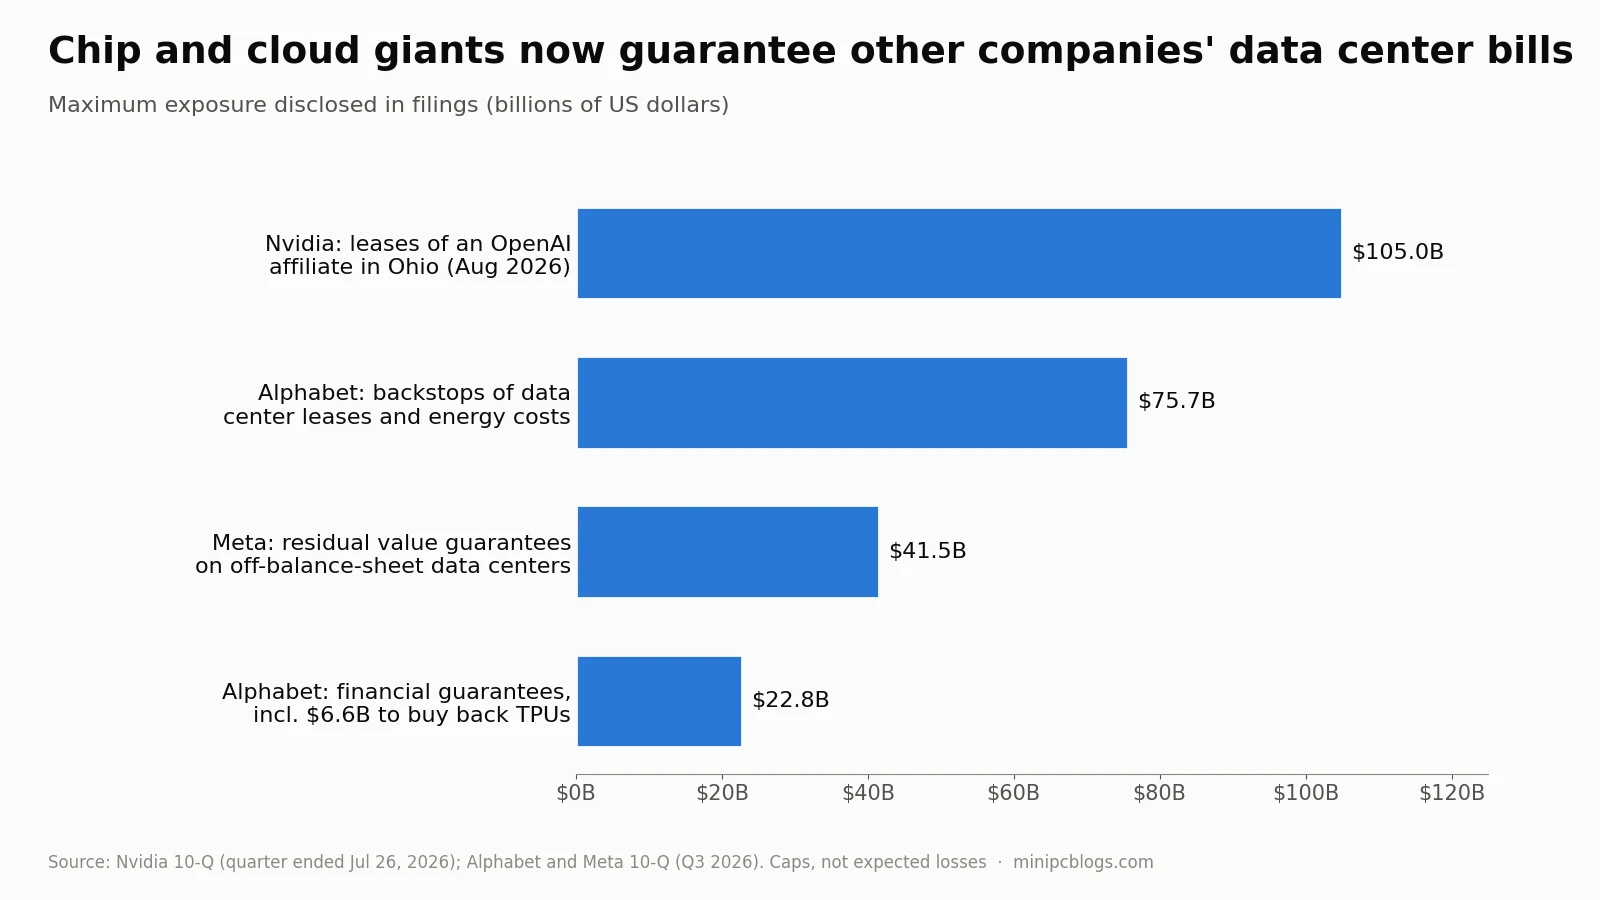
これらは上限であり、予想損失ではありません。各社は現在、支払いが発生する可能性は低いと述べています。しかし、これらは最も財務基盤の強い企業の貸借対照表を、最も弱いテナントに結びつけています。もし1つの大規模なAI顧客が躓いた場合、そのコストは貸し手だけでなく、NVIDIA、Google、Metaにも及ぶことになります。
発見事項3:現金の緩衝材が薄くなっている
ビッグテックは以前、すべてを自己資金で賄い、それでも株式買い戻しを行うための資金が残っていました。しかし、2026年にその状況は終わりました。
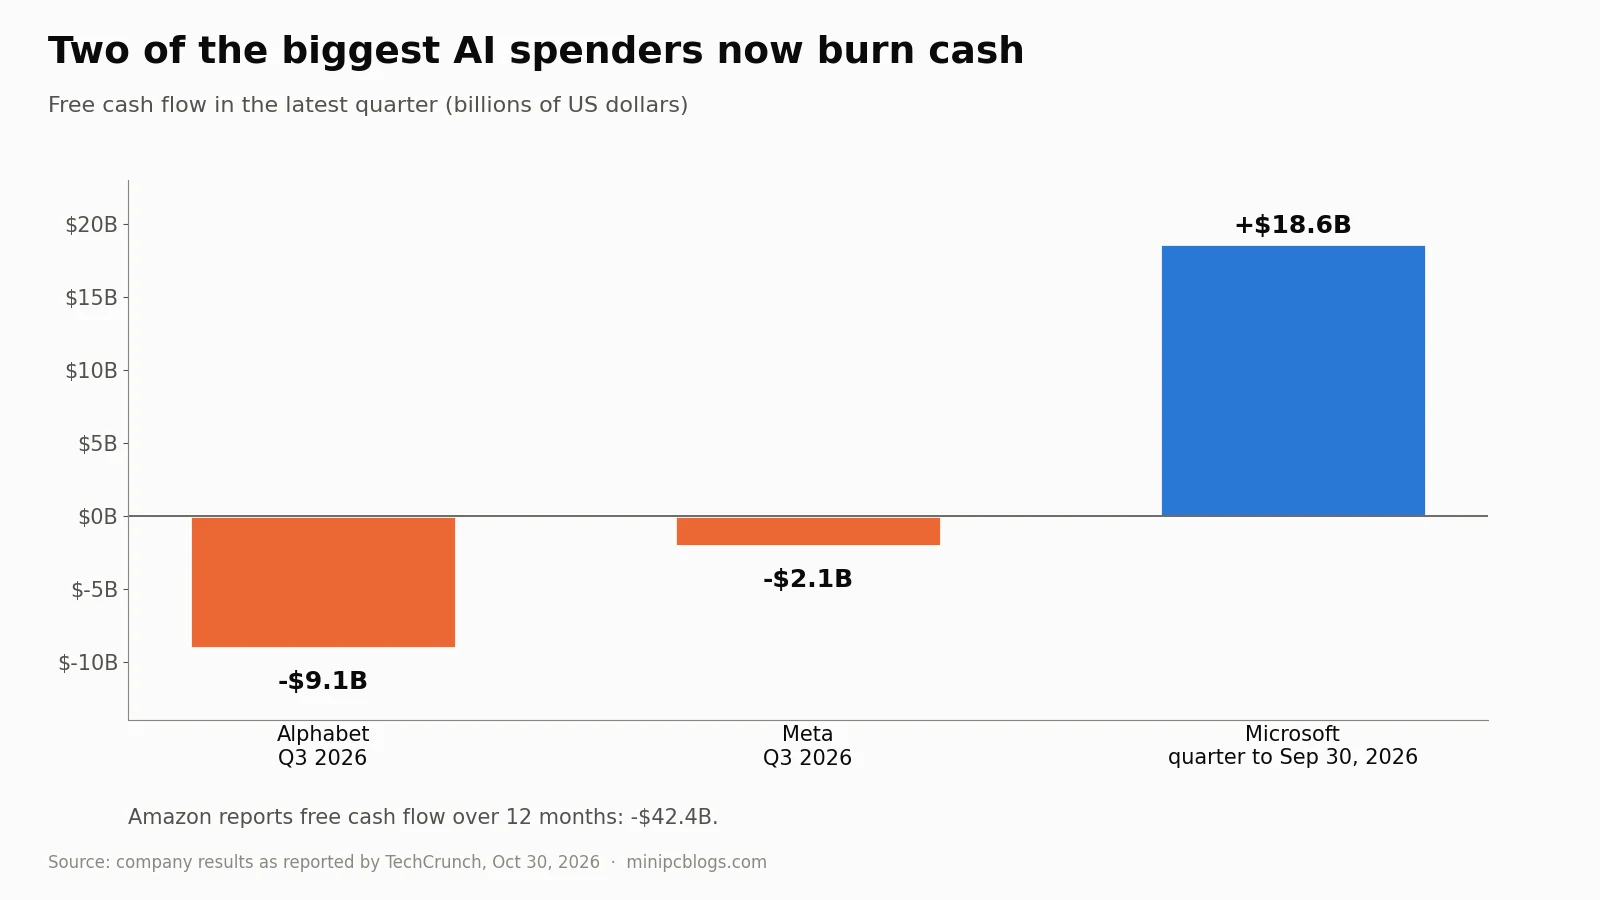
- フリーキャッシュフローがマイナスに転じた。Alphabetは第3四半期に91億ドルを消費し、2四半期連続でマイナスとなりました。四半期あたりの設備投資(capex)は514億ドルでした。Metaは21億ドルを消費しました。Amazonは過去12か月間でマイナス424億ドルです。Microsoftは例外であり、186億ドルのプラスのフリーキャッシュフローを記録しています。
- **株式買い戻しが静かに停止しました。**Alphabetの報告書によると、2026年の最初の9か月間で株式の買い戻しは行われておらず、695億ドルの権限がまだ残っています。Metaもまた、2025年の同時期の262億ドルに対して、買い戻しを行っていません。いずれもヘッドラインにはなっていません。
- 借入が主流となった。S&P Global Market Intelligenceによると、支出額の上位5社は2026年に3,260億ドルの債務を調達し、これは2025年の約3倍です。Alphabetの最新の債券は、15年間で平均5.55%のクーポンを支払っています。Amazonは9か月間で1,151億ドルを借入しました。
- **Oracleは株式を売却しています。**Oracleは最大200億ドルの新株を発行するプログラムを設定しました。同社の発行済株式数は、1四半期で28億8,000万株から30億2,400万株に増加しました。一方、将来の契約収益として6,640億ドル、まだ貸借対照表に計上されていないリースとして2,880億ドルを報告しています。
投資家はこれに気づきました。10月29日の決算発表後、Alphabetは過去最悪の日を記録し、株価は約12%下落、時価総額は約5,000億ドル減少しました。AmazonはAWSで39%の成長を遂げたにもかかわらず7%下落しました。ナスダックは10月を、10月6日の記録的高値から約8%低い水準で終えた。
リスクが集中する場所:AIラボ
資金は少数のAIラボに流れ、保証もそこを指し示しています。
OpenAIは最もつながりが深く、最も脆弱です。ウォール・ストリート・ジャーナルの報道によると、2026年第1四半期には57億ドルの売上高に対して93億ドルの損失を、第2四半期には67億ドルの売上高に対して123億ドルの損失を計上しました。フィナンシャル・タイムズが報じた内部予測では、2026年から2030年にかけてのフリーキャッシュフローは2,780億ドルのマイナスとなり、記録的な3月の資金調達で得た資金は2028年までに枯渇する見通しです。同社はNvidiaのオハイオ州保証のテナントであり、Oracleの受注残における最大顧客、MicrosoftおよびCoreWeaveの主要顧客でもあります。また、AMD株のワラントを保有しています。信用取引トレーダーが10月にCoreWeaveのデフォルトリスクを60%超と評価した際、この顧客の共有ネットワークもその評価対象の一部でした。
Anthropicは事業面ではより健全に見える。S-1書類には、2026年上半期の売上高が163億ドル、営業損失はわずか6億9,300万ドルと記載されています。しかし、固定または最低限のコンピューティングコミットメントは、2025年末の546億ドルから2026年6月30日には2,656億ドルに急増し、契約期間は最大20年に及ぶ。書類には、これらの契約は「実際の利用状況にかかわらず」支払う必要があると記載されている一方、同社の売上の大半は従量課金制であり、顧客が支出を削減すれば急速に減少する可能性があります。
開示事項:本記事はAnthropicのClaudeを含むAIツールの助けを借りて調査しました。Anthropicに対しても他のすべての企業と同じ基準を適用しました。すなわち、同社自身の書類に記載されている内容のみを扱った。
中国で既に起きたこと
中国は少し前に同じ実験を行い、投資家にとって良い結果にはならなかった。
- **株式バブルの崩壊。**ロイターによると、中国の技術板であるSTAR50は10月下旬までの4か月未満で40%下落し、約4,800億ドルが消滅しました。下落後も株価収益率(PER)は約100倍で取引されており、ピーク時のほぼ250倍から低下しました。ナスダック100は約30倍で取引されています。
- データセンターの過剰。「東数西算」プログラムのもと、中国西部の多くの新施設は稼働率が20%から30%にとどまっていると報じられています。2月には、中国最大のチップメーカーであるSMICの共同CEOが、企業は1〜2年で10年分のキャパシティを構築しようとしていると警告しました。
- **価格競争。**中国のAIプロバイダーは2024年以降、モデル価格を最大97%引き下げており、ファンドマネージャーは現在、チップメーカーも他の中国メーカーと同様の価格競争に直面すると予想しています。
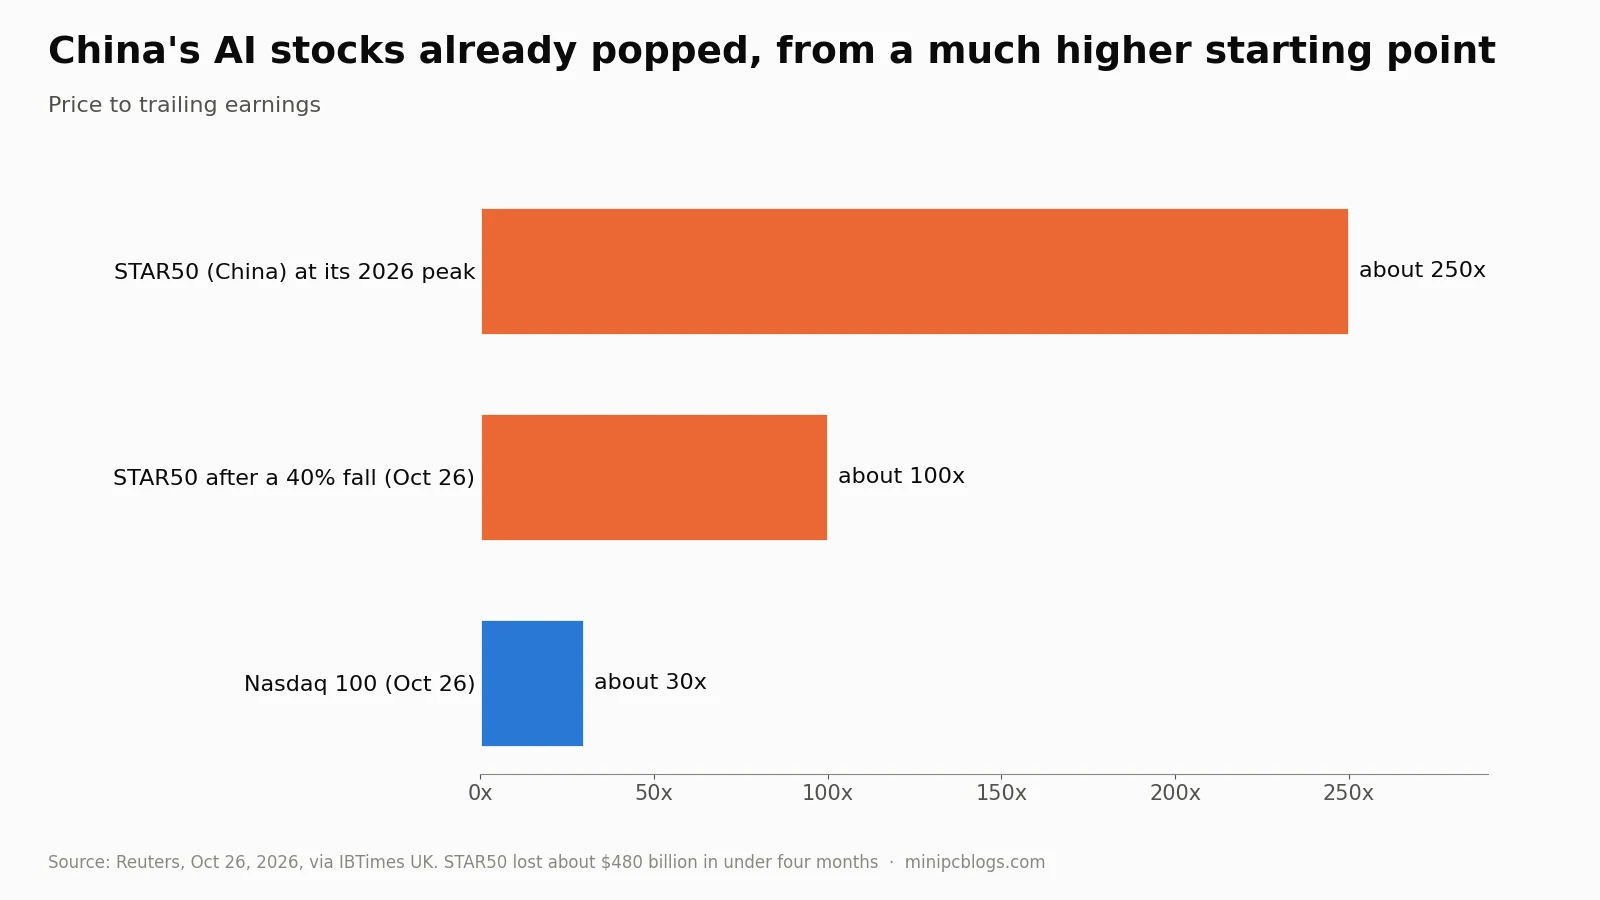
それでも、中国経済は第3四半期に輸出に牽引され4.5%成長しました。同国のAI構築は国家主導であり、経済全体に対して規模が小さいため、株式暴落は成長よりも投資家への打撃が大きい。米国にとっての中国からの教訓は、皆が一斉に構築した場合のリターンに関するものです。すなわち、価格は下落し、稼働率は低下し、構築のために借入を行った企業が最終的に請求書を抱えることになります。
米国経済にとってより悪く見える理由
表面上は、米国経済は堅調です。第3四半期のGDP成長率は年率3.4%であり、失業率は4.2%です。しかし、詳しく見ると、状況はより脆弱です。
- **AIは成長を支えているが、見かけほどではありません。**CEPRによると、第3四半期の事業投資は成長に1.78ポイント寄与し、情報処理機器は37.4%増加しました。しかし、その機器の多くは輸入品であり、貿易赤字は3.32ポイント減算要因となり、在庫は1.6ポイント寄与したが、これは繰り返されません。
- **雇用は冷えています。**経済は9月にわずか2万9,000人の雇用しか創出していません。
- 金利は上昇しており、低下していません。 FRBは2023年以来初めて9月に利上げを行い、10月28日には2名の委員が追加利上げに投票したものの、金利を3.75%~4%に据え置きました。市場は12月の利上げを予想しています。10年国債利回りは5%近くにあります。
- 石油は第2のショックです。 イラン戦争によりホルムズ海峡が春以来事実上封鎖されているため、ブレント原油の10月終値は1バレルあたり約113ドルでした。
- 富は集中しています。 上位3銘柄はS&P 500の約22%を占め、最も富裕な上位10%の世帯は、指標によって異なるが消費者支出の28%~49%を占めています。AI関連株が下落すれば、これらの世帯の支出は減少し、景気減速が波及する。
懸念すべき点は、これらの組み合わせです。2000年、FRBが利上げを行い原油価格が上昇する中、通信およびインターネット関連の設備投資は買い手を使い果たしました。ナスダックはその後2年半で78%下落し、米国は2001年に景気後退に陥った。これは予測ではないが、状況は類似している:債務で賄われた巨額の投資、サプライヤーによる顧客への資金提供、金利上昇、そして石油ショック。
IMFの10月見通しでは、AI支出の急激な縮小をモデル化しており、これにより2028年までに米国の生産高が**1.8%**減少するとされています。書類に記載されているリースと保証は、その縮小が経済全体に波及する経路です。
次に起こり得ること
バブルの時期を特定できる者はいません。以下は、バブルに影響を与える可能性のある予定されたイベントである:
| 時期 | イベント | 重要性 |
|---|---|---|
| 11月3日 | 米国中間選挙 | 半導体、関税、エネルギーに関する政策 |
| 11月6日 | 10月の雇用統計 | 景気減速が波及しているかどうかを示す |
| 11月17日~18日 | Nvidiaの決算発表 | AI需要の先行指標 |
| 今後数週間 | AnthropicのIPO | AIラボに対する公的市場の需要の初のテスト |
| 12月8日~9日 | FRB会議 | 2回目の利上げは借入コストを再び上昇させる |
| 2027年~2030年 | リース開始 | 1.3兆ドルが貸借対照表に計上され始める |
| 2028年まで | FTによるとOpenAIの資金持続期間 | 取引先の保証はOpenAIの資金調達に依存している |
問題が悪化していることを示すシグナル:大手5社が2027年の設備投資を削減する、AI関連債券のスプレッドが拡大し続ける、AIラボがリース支払いを履行できない、または中国で起きたようにGPUレンタル価格が下落し始める。問題を緩和するシグナル:コミットメントよりもAI収益が速く成長する、OpenAIが投資適格格付けを取得する、FRBが利上げを休止する。
ハードウェアを購入する場合の意味
当サイトの読者にとって、この設備投資ブームはすでにコストがかかっている:今年メモリ価格が急騰した大きな理由であり、これは消費者がRAM危機の代償を払っているで説明した通りです。データセンターの成長が鈍化すれば、調整によりRAM、SSD、中古GPUが安くなる可能性が高い。それまでは、AIモデルをローカルで実行するミニPCは、この金融チェーンに依存せずにAIを使用する数少ない方法の一つです。
結論
AIブームは詐欺ではありません。需要は実在し、AWSは年間39%成長しており、Anthropicは営業損益分岐点に近づいています。しかし、書類は、支払いに必要な現金よりもコミットメントがはるかに速く成長していることを示している:貸借対照表に計上されていない1.3兆ドルのリース、他社の請求に対する2000億ドル超の保証、最大の支出者2社のフリーキャッシュフローのマイナス、そして静かに停止された自社株買い。中国は、皆が一斉に建設を行った場合のAI投資ブームの終わり方をすでに示しました。米国は、より多くの債務、より高い金利、石油ショックを抱え、より大規模で同じことを試みようとしており、これがここで破綻すればテック株を超えて広範に影響が及ぶ理由です。