
AI 버블에 대해 작성된 대부분의 내용은 주가 및 유명 투자자에서 비롯되었습니다. 우리는 기업들이 직접 서명한 내용을 확인하고자 했습니다. 따라서 Microsoft, Meta, Alphabet, Amazon, Oracle 및 Nvidia가 미국 증권거래위원회(SEC)에 제출한 최신 분기 보고서와 Anthropic의 기업공개(IPO) prospectus를 각주까지 포함하여 페이지별로 검토했습니다.
단 하나의 결정적인 증거(smoking gun)는 없습니다. 여기에는 불법적이거나 비밀스러운 내용이 없으며, 모든 수치는 공개 문서에 포함되어 있습니다. 그러나 각주를 나란히 비교하면 수익 관련 헤드라인에서는 거의 언급되지 않는 세 가지 사항이 두드러집니다:
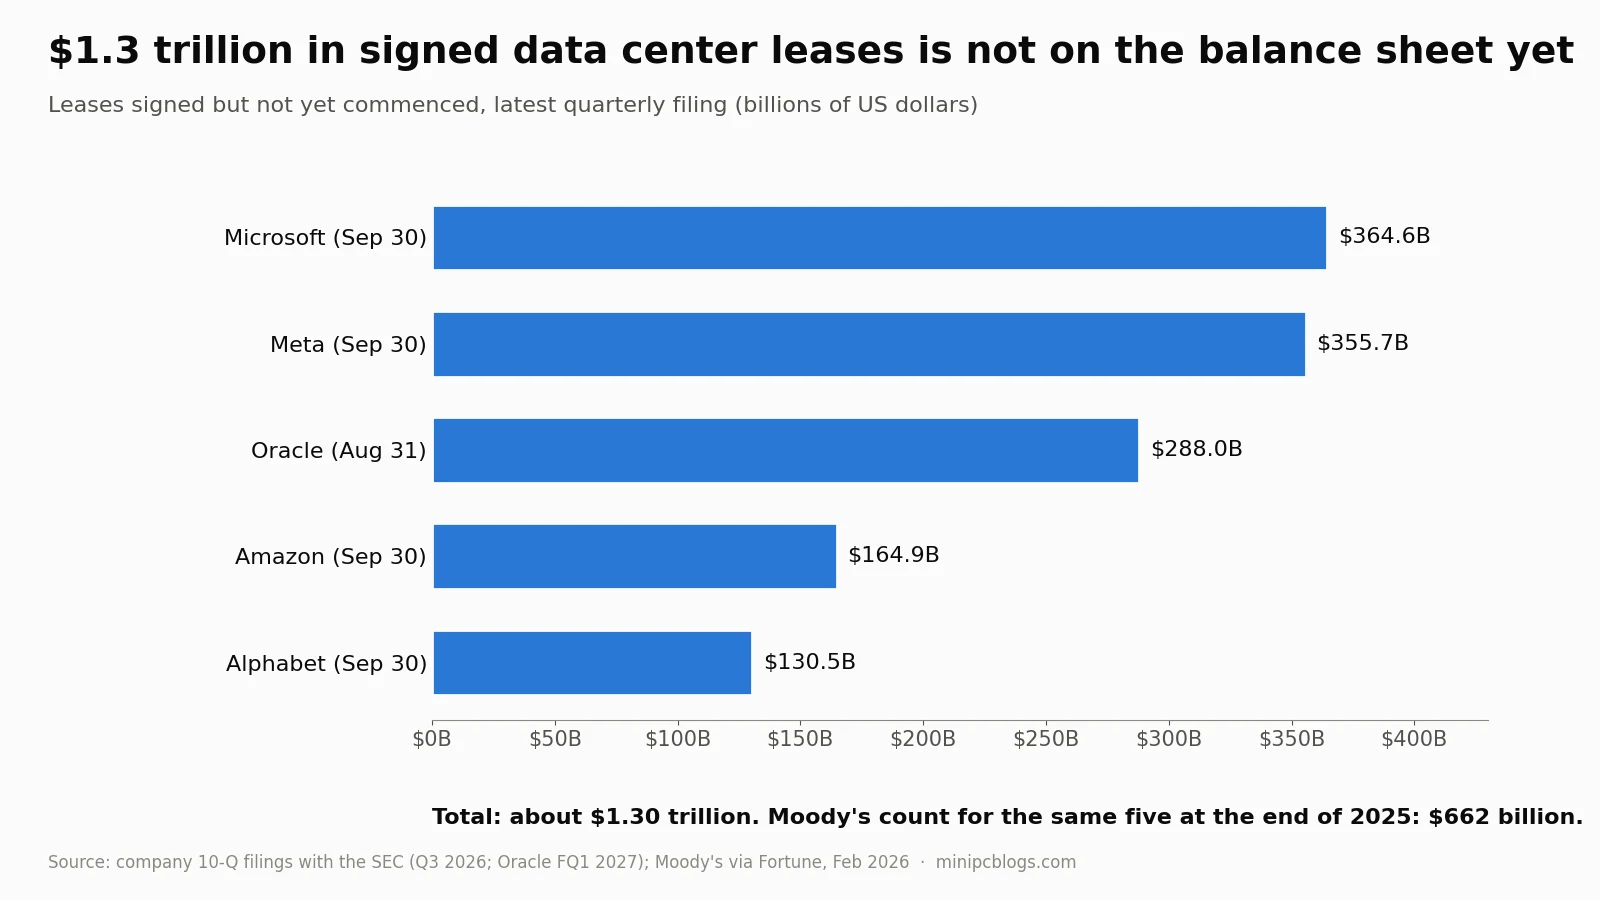
- 서명된 데이터센터 리스 약 1조 3천억 달러가 아직 아무의 대차대조표에도 반영되지 않았습니다. 이는 Moody’s가 2025년 말에 집계한 금액의 두 배입니다.
- 최대 공급업체들은 이제 고객들의 청구서를 보증하고 있습니다. 여기에는 OpenAI 계열사가 지불하지 못할 경우 Nvidia가 지급할 최대 1,050억 달러가 포함됩니다.
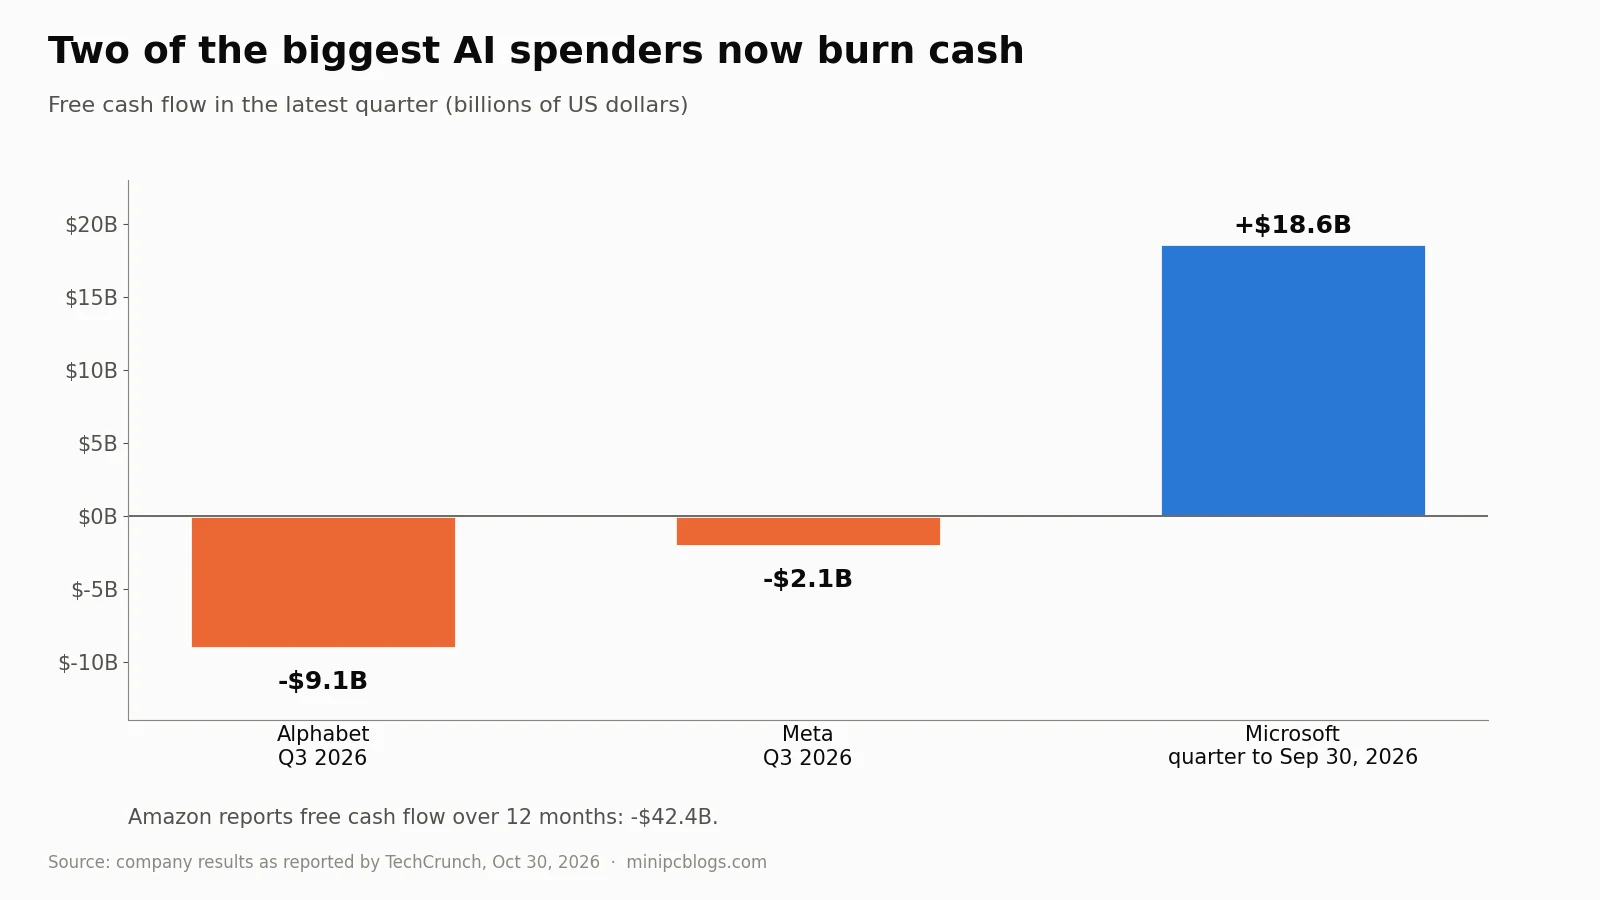
- 현금 여력이 고갈되고 있습니다: 주요 지출 기업 중 두 곳은 현금을 소진하고 있으며, 두 곳은 자사주 매입을 중단했고, 한 곳은 신주를 발행하고 있습니다.
이 보고서는 Ray Dalio, Michael Burry, IMF 및 영국 영란은행의 경고 내용을 다룬 이전 기사인 AI 버블은 곧 터질 수 있고, 데이터센터가 그 방아쇠일 수 있다의 후속편입니다.
발견 사항 1: 대차대조표에 아직 반영되지 않은 1조 3천억 달러의 리스
기업이 아직 건설 중인 데이터센터에 대해 20년 리스 계약을 체결하면, 회계 규정상 건물 인도가 완료될 때까지 해당 부채를 대차대조표에서 제외할 수 있습니다. 이는 주석의 한 문장으로만 표시됩니다. 각 기업의 최신 보고서에서 해당 문장을 발췌했습니다:
| 기업 | 서명되었으나 개시되지 않은 리스 | 개시일 | 리스 기간 |
|---|---|---|---|
| Microsoft | 3,646억 달러 | 회계연도 2027~2034 | 1~20년 |
| Meta | 3,557.3억 달러 | 2026년 나머지 기간~2036 | 최대 30년 |
| Oracle | 2,880억 달러 | 회계연도 2027~2029 | 15~19년 |
| Amazon | 1,649억 달러 | 2026년 이후 | 총액 미기재 |
| Alphabet | 1,305억 달러 | 2026~2031 | 1~26년 |
| 합계 | 약 1조 3,000억 달러 |
Microsoft는 일부 약정이 계약 조건 충족을 전제로 한다고 명시했습니다. 2월, Moody’s는 2025년 말 기준 동일 5개 기업의 개시되지 않은 데이터센터 리스를 6,620억 달러로 집계했으며, 이는 조정 후 부채의 113%에 해당한다고 경고했습니다. 9개월 후 이 수치는 약 두 배로 증가했습니다.
Meta가 그 속도를 가장 잘 보여줍니다. 개시되지 않은 리스는 3월 31일 1,828.8억 달러, 6월 30일 2,789.9억 달러, 그리고 9월 30일 3,557.3억 달러로, 6개월 만에 거의 두 배가 되었습니다. 대차대조표상의 장기 부채는 840억 달러입니다. 즉, 투자자들이 보는 부채는 Meta가 이미 서명한 장기 임대료의 4분의 1 미만입니다.
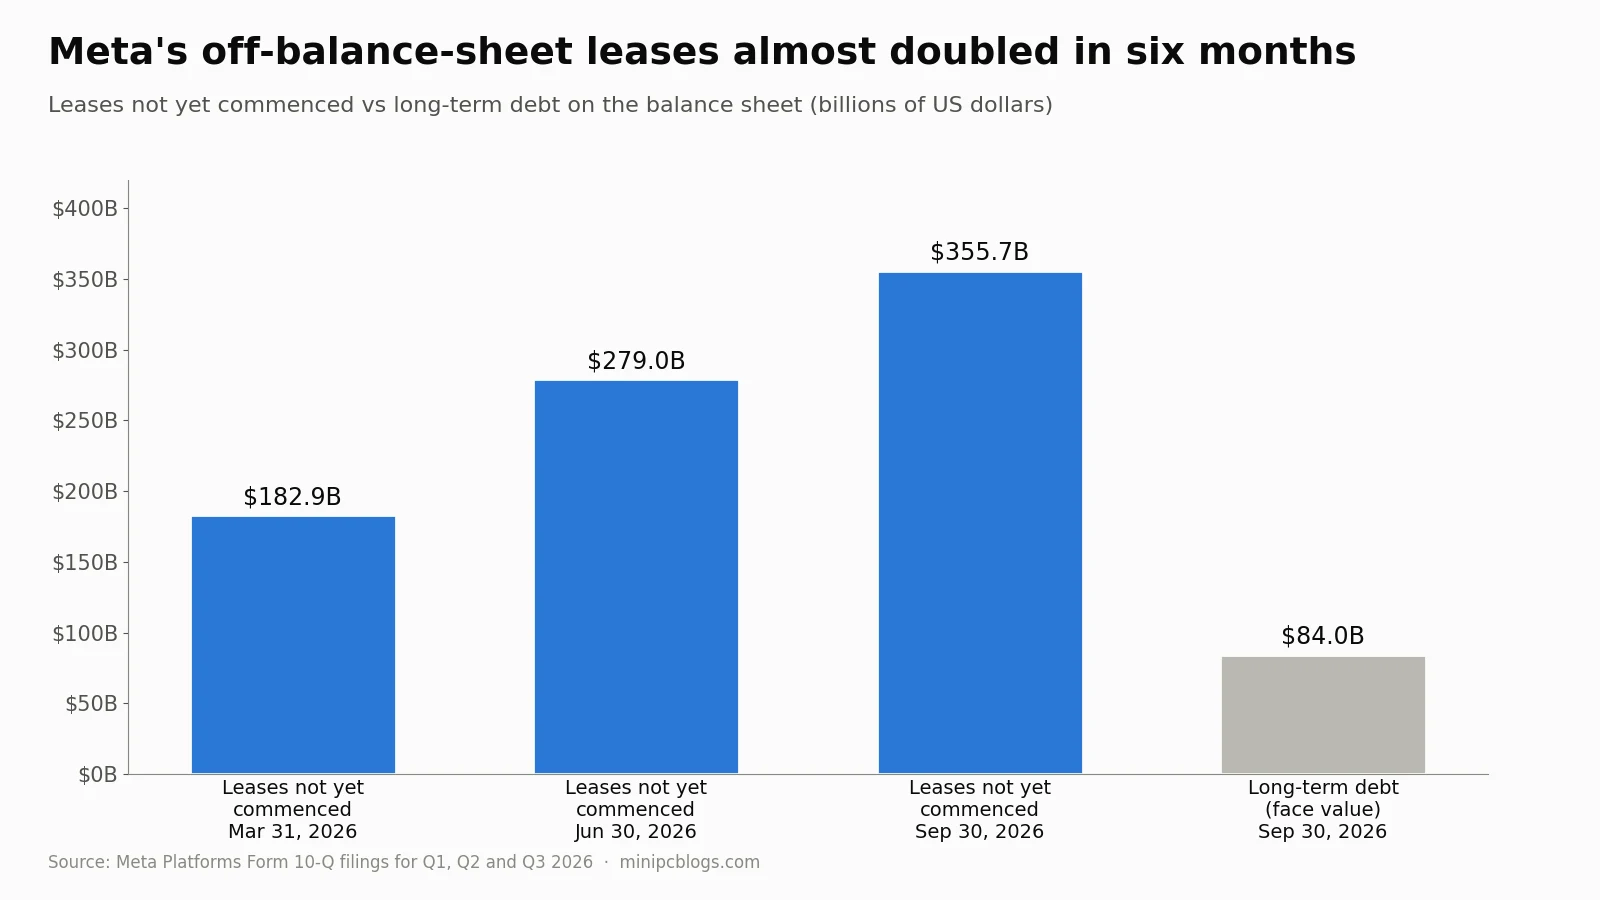
이것이 중요한 이유: 이러한 리스는 단순히 해지할 수 없으며, 데이터센터가 문을 여는 시점(주로 2027년~2030년)에 정확히 부담으로 작용하기 시작합니다. AI 수요가 계속 성장하면 리스가 채워질 것입니다. 그러나 수요가 둔화되면 기업들은 매년 가치가 하락하는 칩으로 가득 찬 건물에 대해 수십 년간의 임대료를 부담하게 됩니다.
발견 사항 2: 공급업체들이 고객들의 청구서를 보증함
이 부분은 2000년 상황을 가장 강하게 상기시킵니다. 통신 버블 당시 장비 제조업체들은 고객들이 장비를 계속 구매할 수 있도록 자체 고객에게 자금을 대출해 주었고, 고객이 파산했을 때 손실을 떠안았습니다. 2026년 버전은 보증(guarantees)입니다.
- Nvidia와 OpenAI. Nvidia의 10-Q 보고서에 따르면, 2026년 8월 Nvidia는 오하이오주 파이크 카운티에 위치한 SB Energy 캠퍼스에서 “OpenAI Group PBC의 계열사”를 위해 리스 및 전력 지급금의 특정 부분을 최대 1,050억 달러까지 보증하기로 합의했습니다. 이는 20년 리스 계약 하에 약 4.25기가와트(GW)의 용량에 해당합니다. 임차인이 채무불이행(default) 시 Nvidia가 지급합니다. 이러한 보증은 “OpenAI가 만족스러운 신용등급을 달성하는 것을 포함한 특정 사건 발생 시” 종료되며, 이는 OpenAI 자체 신용만으로는 이 자금 조달에 충분하지 않았음을 시사합니다. 이에 대한 대가로 해당 사이트에서는 Nvidia 하드웨어가 운영됩니다. Nvidia는 추가로 약 3.8기가와트를 보증할 수 있는 옵션도 보유하고 있습니다.
- Nvidia와 기타 고객. 동일한 제출 서류에는 Nvidia 칩을 구매하는 “AI 클라우드”로부터 클라우드 용량을 재임차(rent back)하기 위한 360억 달러의 약정, 일반적으로 6년 기간의 약정, 990억 달러의 지분 투자 및 추가로 약정된 250억 달러, 그리고 대규모 데이터 센터 구축 고객의 경우 “90일에서 1년”의 지급 조건이 명시되어 있습니다. 재고는 6개월 동안 214억 달러에서 316억 달러로 증가했습니다.
- Alphabet. Google은 “데이터 센터 리스 지급금 및 관련 에너지 비용을 포함한 데이터 센터 관련 백스톱(backstop) 의무”로 757억 달러를 보고했습니다. 이 중 480억 달러는 이미 제3자 데이터 센터 제공업체와 계약이 체결되어 신용 파생상품으로 계상되었습니다. 또한 228억 달러의 금융 보증을 추가했는데, 여기에는 이미 판매한 TPU 칩을 재매입(buy back)하도록 요구하는 계약에 따른 66억 달러가 포함됩니다. 비연결(non-consolidated) 실체에 대한 약정은 2025년 말 11억 달러에서 319억 달러로 증가했으며, 여기에는 이름이 알려지지 않은 “민간 기업”을 위한 미래 자금 200억 달러가 포함됩니다.
- Meta. Meta는 가장 큰 데이터 센터 프로젝트를 연결하지 않는 합작 투자(joint ventures)로 이전했으며, 이탈 시 건물에 대한 최소 가치를 투자자에게 약속합니다. 이러한 잔존 가치 보증(residual value guarantees)은 올해 281억 달러에서 415억 달러로 증가했습니다.
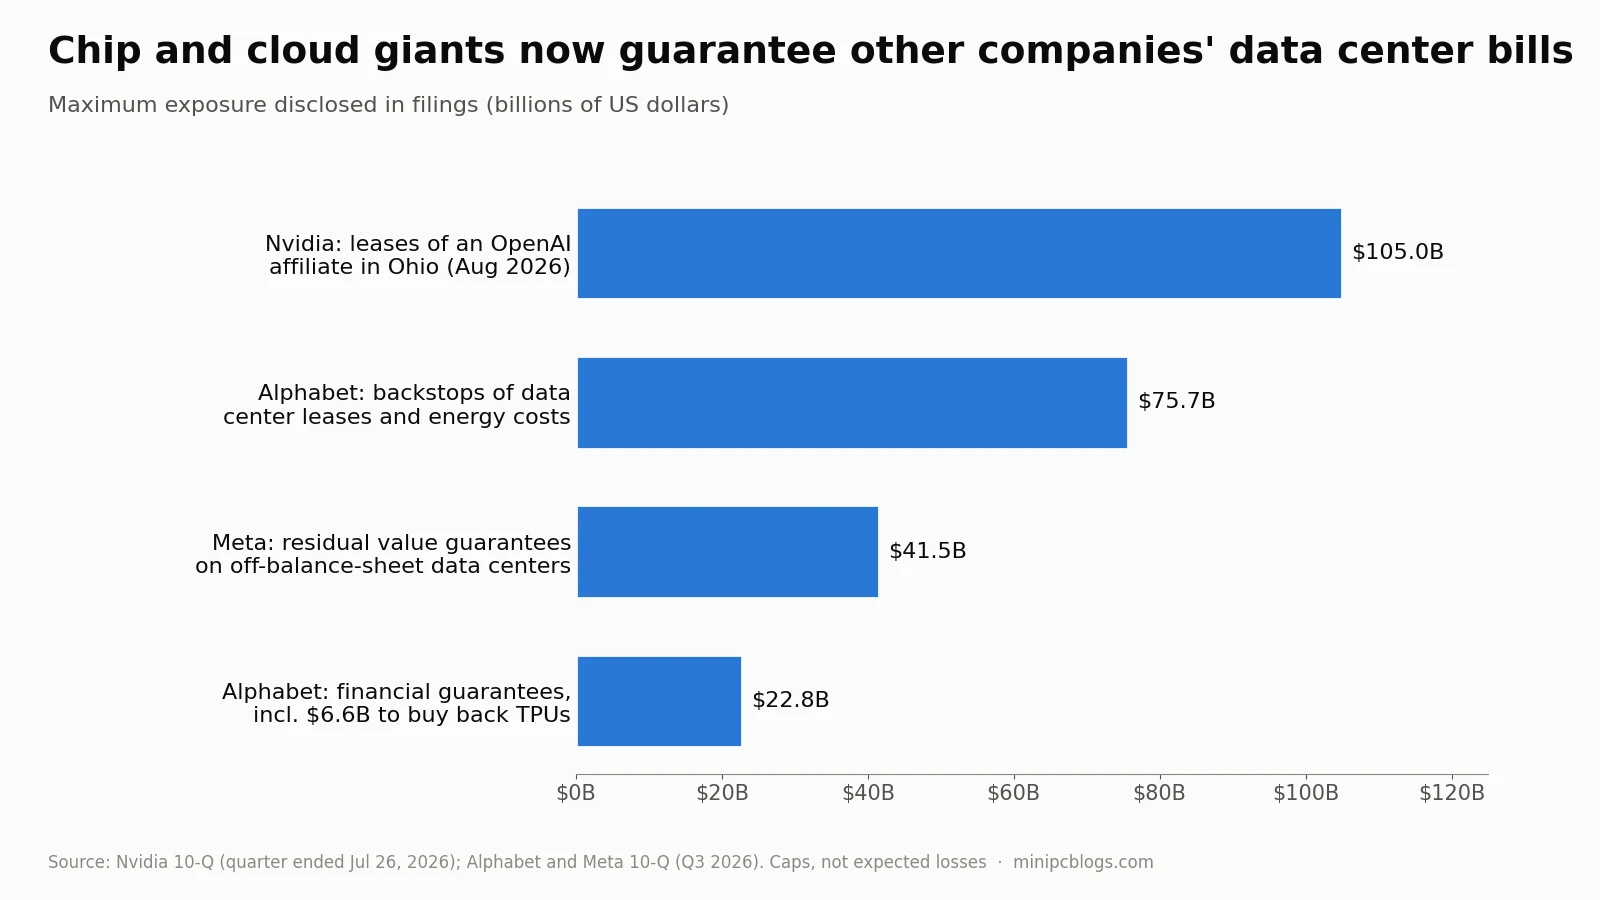
이것들은 예상 손실이 아닌 상한선(caps)이며, 각 회사는 현재 지급 가능성이 높지 않다고 말합니다. 그러나 이들은 가장 강력한 회사의 대차대조표를 가장 약한 임차인과 연결합니다. 하나의 대형 AI 고객이 좌초되면, 비용은 대출 기관뿐만 아니라 Nvidia, Google 및 Meta에 부담됩니다.
발견 사항 3: 현금 완충 장치가 얇아지고 있음
빅테크(Big Tech)는 과거에는 모든 것을 자체 자금으로 지불하고도 주식을 재매입할 여력이 있었습니다. 그러나 2026년에 이 추세는 중단되었습니다.
- 잉여 현금 흐름이 마이너스로 전환되었습니다. Alphabet은 3분기에 91억 달러를 소진(burned)했으며, 이는 분기별 자본 지출(capex) 514억 달러와 함께 2분기 연속 마이너스 분기입니다. Meta는 21억 달러를 소진했습니다. Amazon은 지난 12개월 동안 마이너스 424억 달러입니다. Microsoft는 186억 달러의 양(+)의 잉여 현금 흐름으로 예외적인 경우입니다.
- 주식 재매입이 조용히 중단되었습니다. Alphabet의 제출 서류에 따르면, 2026년 첫 9개월 동안 승인된 695억 달러가 남아 있음에도 불구하고 주식을 재매입하지 않았습니다. Meta 역시 2025년 같은 기간의 262억 달러에 비해 아무것도 재매입하지 않았습니다. 두 회사 모두 이를 주요 뉴스 헤드라인으로 삼지 않았습니다.
- 차입이 주도했습니다. S&P Global Market Intelligence에 따르면, 2026년 상위 5대 지출 기업은 3,260억 달러의 부채를 조달했으며, 이는 2025년의 약 3배입니다. Alphabet의 최신 채권은 15년 만기에 평균 쿠폰 5.55%를 지급합니다. Amazon은 9개월 동안 1,151억 달러를 차입했습니다.
- Oracle은 주식을 매각하고 있습니다. Oracle은 최대 200억 달러의 신규 주식을 매각하는 프로그램을 설정했습니다. Oracle은 미래 계약 수익 6,640억 달러와 아직 대차대조표에 반영되지 않은 리스 2,880억 달러를 보고하는 동시에, 단일 분기 동안 주식 수가 2,880백만 주에서 3,024백만 주로 증가했습니다.
투자자들이 이를 주시했습니다. 10월 29일 실적 발표 후 알파벳(Alphabet)은 사상 최악의 하루를 기록하며 주가가 약 12% 하락했고, 시가총액은 약 5,000억 달러 증발했습니다. 아마존(Amazon)은 AWS에서 39%의 성장률을 기록했음에도 불구하고 7% 하락했습니다. 나스닥 지수는 10월 6일 기록한 최고점 대비 약 8% 낮은 수준으로 10월을 마감했습니다.
위험이 집중되는 곳: AI 연구소
자금은 소수의 AI 연구소로 흘러가며, 보증은 바로 그곳을 향하고 있습니다.
OpenAI는 가장 밀접하게 연결되어 있으면서도 가장 취약한 기업입니다. 월스트리트저널(Wall Street Journal) 보도에 따르면, 2026년 1분기에 57억 달러의 매출로 93억 달러의 손실을, 2분기에 67억 달러의 매출로 123억 달러의 손실을 기록했습니다. 파이낸셜 타임스(Financial Times)가 보도한 내부 전망은 2026년부터 2030년까지 2,780억 달러의 마이너스 잉여현금흐름을 나타내며, 3월의 기록적인 자금 조달 라운드에서 확보한 자금이 2028년까지 소진될 것으로 예상합니다. OpenAI는 엔비디아(Nvidia)의 오하이오 주 보증의 임차인이며, 오라클(Oracle) 수주 잔고의 최대 고객이자 주요 마이크로소프트(Microsoft) 및 CoreWeave 고객이며, AMD 주식에 대한 워런트를 보유하고 있습니다. 신용 트레이더들이 10월에 CoreWeave의 디폴트 리스크를 60% 이상으로 평가했을 때, 이러한 공유 고객 네트워크는 그들이 평가한 요소 중 일부였습니다.
Anthropic은 운영 측면에서 더 건강해 보입니다. S-1 서류에 따르면 2026년 상반기 매출은 163억 달러이며 영업 손실은 6억 9,300만 달러에 불과합니다. 그러나 고정 또는 최소 컴퓨팅 약정 금액은 2025년 말 546억 달러에서 2026년 6월 30일 2,656억 달러로 급증했으며, 계약 기간은 최대 20년입니다. 해당 서류는 이러한 계약이 “실제 사용량과 관계없이” 지급되어야 한다고 명시하고 있으며, 대부분의 매출은 소비 기반이어서 고객이 지출을 줄이면 매출이 빠르게 하락할 수 있습니다.
고지 사항: 본 기사는 Anthropic의 Claude를 포함한 AI 도구의 도움을 받아 작성되었습니다. Anthropic에도 다른 모든 기업과 동일한 기준을 적용했습니다. 즉, 해당 기업의 자체 서류에 명시된 내용만 사용했습니다.
중국에서 이미 발생한 상황
중국은 조금 더 일찍 동일한 실험을 진행했으며, 투자자들에게 좋은 결과로 끝나지 않았습니다.
- 주식 버블이 붕괴되었습니다. 로이터(Reuters)에 따르면, 중국의 기술주 시장인 STAR50 지수는 10월 말까지 4개월 미만 동안 40% 하락하여 약 4,800억 달러가 증발했습니다. 하락 후에도 STAR50 지수는 거의 250배였던 고점 대비 약 100배의 주가수익비율(PER)로 거래되었습니다. 나스닥 100 지수는 약 30배 수준입니다.
- 데이터 센터 과잉. “동수서산(Eastern Data, Western Computing)” 프로그램 하에, 중국 서부의 많은 신규 시설이 가동률이 20%에서 30%에 불과한 것으로 보고되었습니다. 2월에는 중국 최대 칩 제조업체인 SMIC의 공동 CEO가 기업들이 1~2년 안에 10년치 생산 능력을 구축하려 한다고 경고했습니다.
- 가격 전쟁. 중국 AI 제공업체들은 2024년 이후 모델 가격을 최대 97% 인하했으며, 펀드 매니저들은 이제 칩 제조업체들이 다른 모든 중국 제조업체들과 동일한 가격 전쟁에 직면할 것으로 예상합니다.
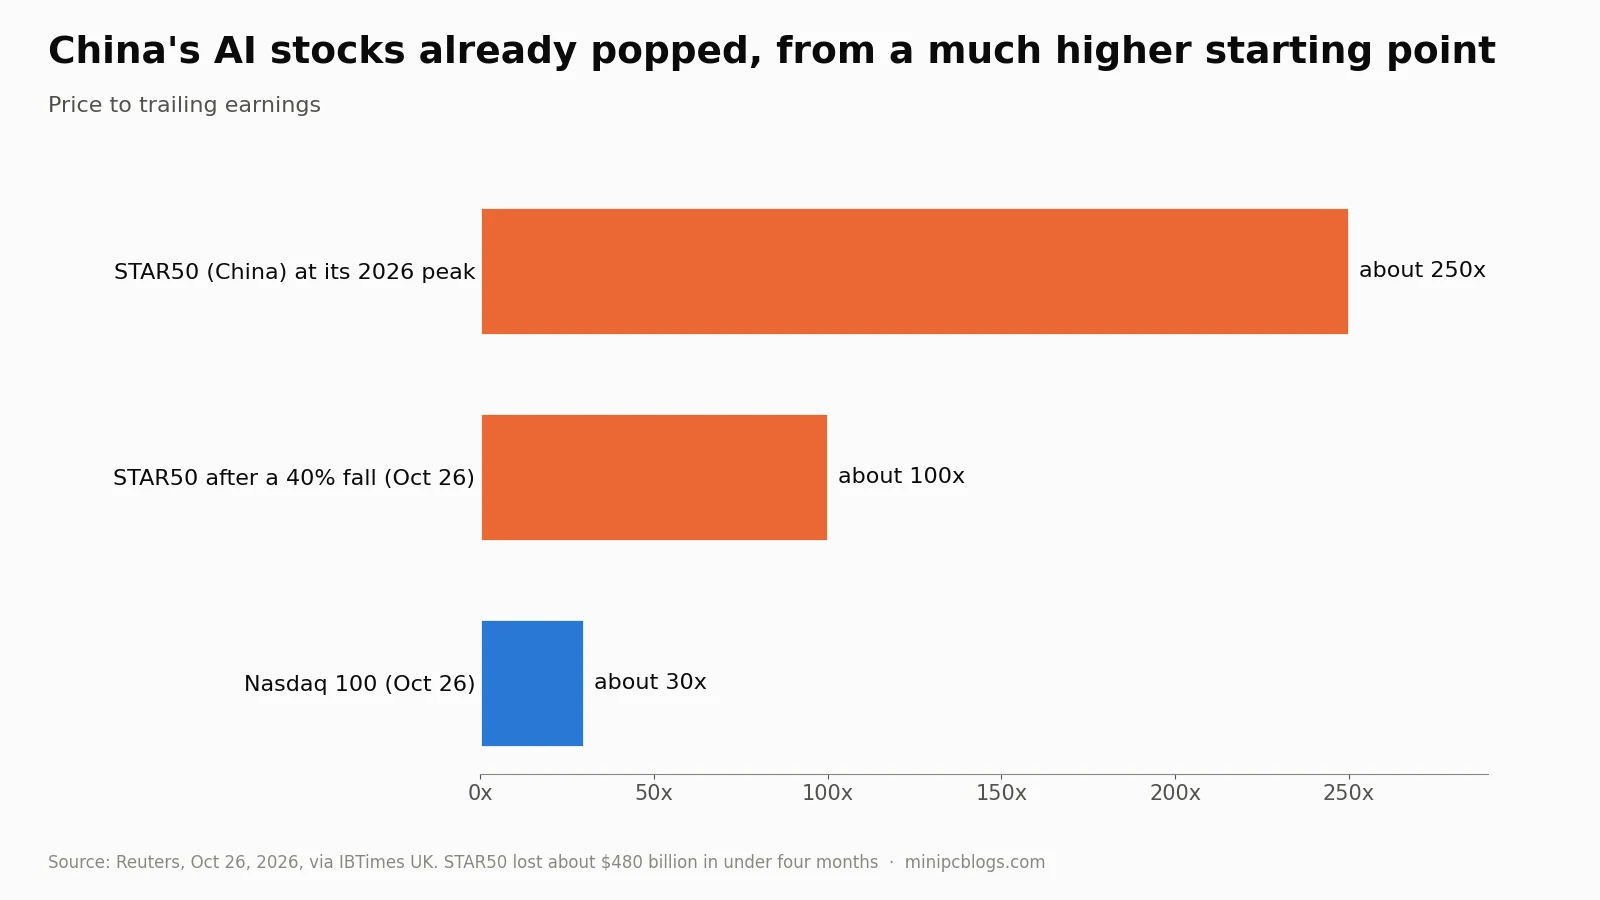
그럼에도 불구하고 중국 경제는 수출에 힘입어 3분기에 4.5% 성장했습니다. 중국의 AI 구축은 국가 주도로 이루어지며 경제 규모 대비 규모가 작으므로, 주식 폭락은 성장보다 투자자에게 더 큰 타격을 줍니다. 미국에 대한 중국의 교훈은 모두가 동시에 구축할 때 수익률이 어떻게 되는지에 관한 것입니다. 즉, 가격이 하락하고, 가동률이 하락하며, 구축을 위해 차입한 기업들이 최종적으로 비용을 부담하게 됩니다.
미국 경제에 더 나쁘게 보이는 이유
종이 위에서는 미국 경제가 강해 보입니다. 3분기 GDP는 연율 **3.4%**로 성장했으며 실업률은 4.2%입니다. 더 자세히 살펴보면 상황은 더 취약합니다.
- AI가 성장을 지탱하지만, 보이는 것보다는 적습니다. CEPR에 따르면, 3분기 기업 투자는 성장에 1.78%포인트 기여했으며 정보 처리 장비는 37.4% 증가했습니다. 그러나 해당 장비의 상당 부분은 수입품입니다. 무역 적자는 3.32%포인트를 차감했으며, 재고는 1.6%포인트를 더했으나 이는 반복되지 않을 것입니다.
- 고용이 둔화되고 있습니다. 9월 경제는 단 29,000개의 일자리를 추가했습니다.
- 금리는 오르고 있다, 내리는 것이 아니다. 연준은 2023년 이후 처음으로 9월에 금리를 인상했으며, 10월 28일 회의에서 두 명의 위원이 추가 인상을 찬성했으나 금리를 3.75%~4%로 동결했고, 시장은 12월에 한 차례 인상을 예상하고 있습니다. 10년물 국채 수익률은 5%에 근접했습니다.
- 석유는 두 번째 충격입니다. 봄 이후 이란 전쟁으로 인해 호르무즈 해협이 사실상 폐쇄되면서 브렌트유는 10월 말 배럴당 약 113달러로 마감했습니다.
- 부유층이 집중되어 있습니다. 상위 3개 종목은 S&P 500의 약 22%를 차지하며, 상위 10% 가구는 측정 기준에 따라 소비자 지출의 28%에서 49% 사이를 차지합니다. AI 주가가 하락하면 해당 가구의 지출이 줄어들고 경기 둔화가 확산됩니다.
이러한 조합이 우려스러운 부분입니다. 2000년에는 연준이 금리를 인상하고 유가가 상승하던 시기에 통신 및 인터넷 인프라 구축에 대한 수요가 고갈되었다. 나스닥은 이후 2년 반 동안 78% 하락했으며, 미국은 2001년에 경기 침체에 진입했습니다. 이는 예측이 아니지만, 구성 요소는 유사하다: 부채로 조달된 대규모 투자, 공급업체가 고객에게 자금을 대는 구조, 금리 상승 및 석유 충격.
IMF의 10월 전망은 AI 지출의 급격한 축소를 모델링하며, 이는 2028년까지 미국 산출량을 1.8% 감소시킬 것입니다. 공시 자료에 나타난 리스 및 보증은 이러한 축소가 나머지 경제에 도달하는 경로입니다.
향후 예상되는 상황
누구도 버블의 시점을 특정할 수 없습니다. 버블에 영향을 미칠 수 있는 예정된 이벤트는 다음과 같다:
| 시기 | 이벤트 | 중요성 |
|---|---|---|
| 11월 3일 | 미국 중간선거 | 칩, 관세 및 에너지 정책 |
| 11월 6일 | 10월 고용 보고서 | 경기 둔화 확산 여부 확인 |
| 11월 17~18일 | Nvidia 실적 발표 | AI 수요의 선행 지표 |
| 향후 몇 주 | Anthropic IPO | AI 연구소에 대한 대중의 수요 첫 시험 |
| 12월 8~9일 | 연준 회의 | 두 번째 인상은 차입 비용을 다시 높일 것 |
| 2027~2030년 | 리스 시작 | 1조 3천억 달러가 대차대조표에 반영되기 시작 |
| 2028년까지 | FT 기준 OpenAI의 자금 지속 기간 | 상대방의 보증은 OpenAI의 자금 조달에 의존 |
문제가 악화되고 있음을 시사하는 신호: 주요 5대 기업이 2027년 자본 지출을 삭감하거나, AI 채권 스프레드가 계속 확대되거나, AI 연구소가 리스 지급을 이행하지 못하거나, 중국에서와 같이 GPU 임대 가격이 하락하기 시작하는 경우. 문제를 완화할 신호: 지출보다 빠르게 성장하는 AI 수익, OpenAI의 투자적격 등급 획득, 연준의 금리 동결.
하드웨어 구매자라면
이 사이트의 독자에게 인프라 구축은 이미 비용이 많이 들었다: RAM 위기를 설명한 소비자는 RAM 위기의 비용을 지불하고 있다에서 언급했듯이, 이는 올해 메모리 가격이 급등한 주요 원인입니다. 데이터센터가 둔화되면 조정으로 인해 RAM, SSD 및 중고 GPU 가격이 저렴해질 가능성이 높다. 그때까지는 AI 모델을 로컬에서 실행하는 미니 PC가 이 금융 사슬에 의존하지 않고 AI를 사용하는 몇 안 되는 방법 중 하나입니다.
판단
AI 붐은 사기가 아니다. 수요는 실재하며, AWS는 연 39% 성장하고 있고, Anthropic은 운영 손익분기점에 근접했습니다. 그러나 공시 자료는 이를 지불해야 할 현금보다 훨씬 빠르게 증가하는 약정을 보여준다: 대차대조표에 반영되지 않은 1조 3천억 달러의 리스, 다른 기업의 청구서에 대한 2천억 달러 이상의 보증, 최대 지출 기업 두 곳의 음의 잉여 현금 흐름, 그리고 조용히 중단된 자사주 매입. 중국은 모두가 동시에 구축할 때 AI 투자 붐이 어떻게 끝나는지 이미 보여주었다. 미국은 더 큰 규모, 더 많은 부채, 더 높은 금리 및 석유 충격으로 같은 것을 시도하고 있으며, 이것이 바로 여기서의 붕괴가 기술주를 훨씬 넘어서는 영향을 미칠 이유입니다.