
La plupart des écrits sur la bulle de l’IA proviennent des cours boursiers et d’investisseurs célèbres. Nous voulions voir ce que les entreprises elles-mêmes ont signé. Nous avons donc lu, page par page, notes de bas de page comprises, les derniers rapports trimestriels que Microsoft, Meta, Alphabet, Amazon, Oracle et Nvidia ont transmis à la Securities and Exchange Commission (SEC) des États-Unis, ainsi que le prospectus d’introduction en Bourse d’Anthropic.
Il n’y a pas de preuve accablante unique. Rien ici n’est illégal ou secret : chaque chiffre figure dans un document public. Mais lorsque l’on met les notes de bas de page côte à côte, trois éléments se dégagent, que les titres sur les résultats mentionnent à peine :
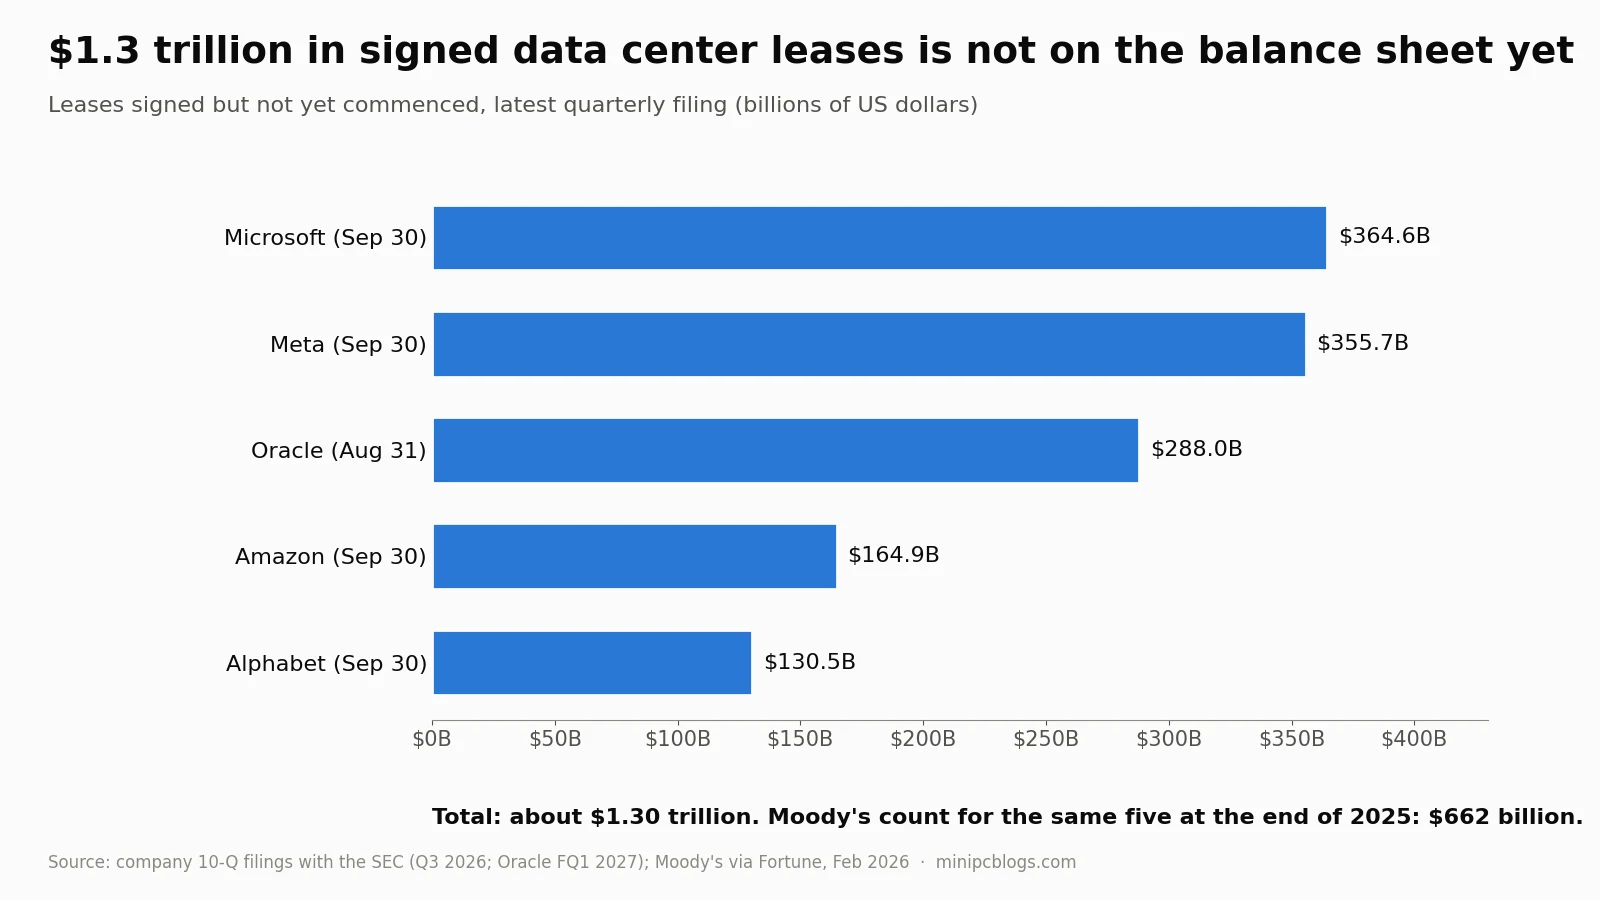
- Environ 1 300 milliards de dollars de baux de centres de données signés ne figurent pas encore au bilan de quiconque, soit le double de ce que Moody’s a recensé à la fin de 2025.
- Les plus grands fournisseurs garantissent désormais les factures de leurs clients, y compris jusqu’à 105 milliards de dollars que Nvidia paierait si une filiale d’OpenAI ne le peut pas.
- La trésorerie manque de marge de manœuvre : deux des grands dépensiers brûlent de la trésorerie, deux ont cessé les rachats d’actions, et un émet de nouvelles actions.
Cela fait suite à notre article précédent, La bulle de l’IA pourrait éclater bientôt, et les centres de données pourraient la faire éclater, qui couvrait les avertissements de Ray Dalio, Michael Burry, du FMI et de la Banque d’Angleterre.
Constat 1 : 1 300 milliards de dollars de baux ne figurant pas encore au bilan
Lorsqu’une entreprise signe un bail de 20 ans pour un centre de données encore en construction, les règles comptables lui permettent de ne pas inscrire cette obligation au bilan jusqu’à la livraison du bâtiment. Elle n’apparaît que sous forme d’une phrase dans les notes. Voici cette phrase tirée du dernier rapport de chaque entreprise :
| Entreprise | Baux signés mais non encore commencés | Dates de début | Durées des baux |
|---|---|---|---|
| Microsoft | 364,6 milliards de dollars | Exercice 2027 à 2034 | 1 à 20 ans |
| Meta | 355,73 milliards de dollars | Reste de 2026 à 2036 | Jusqu’à 30 ans |
| Oracle | 288 milliards de dollars | Exercice 2027 à 2029 | 15 à 19 ans |
| Amazon | 164,9 milliards de dollars | À partir de 2026 | Non précisé au total |
| Alphabet | 130,5 milliards de dollars | 2026 à 2031 | 1 à 26 ans |
| Total | environ 1 300 milliards de dollars |
Microsoft précise que certaines de ses conventions sont soumises à la satisfaction de conditions contractuelles. En février, Moody’s a recensé 662 milliards de dollars de baux de centres de données non commencés pour ces cinq mêmes entreprises à la fin de 2025, et a averti que cela équivalait à 113 % de leur dette ajustée. Neuf mois plus tard, ce chiffre a environ doublé.
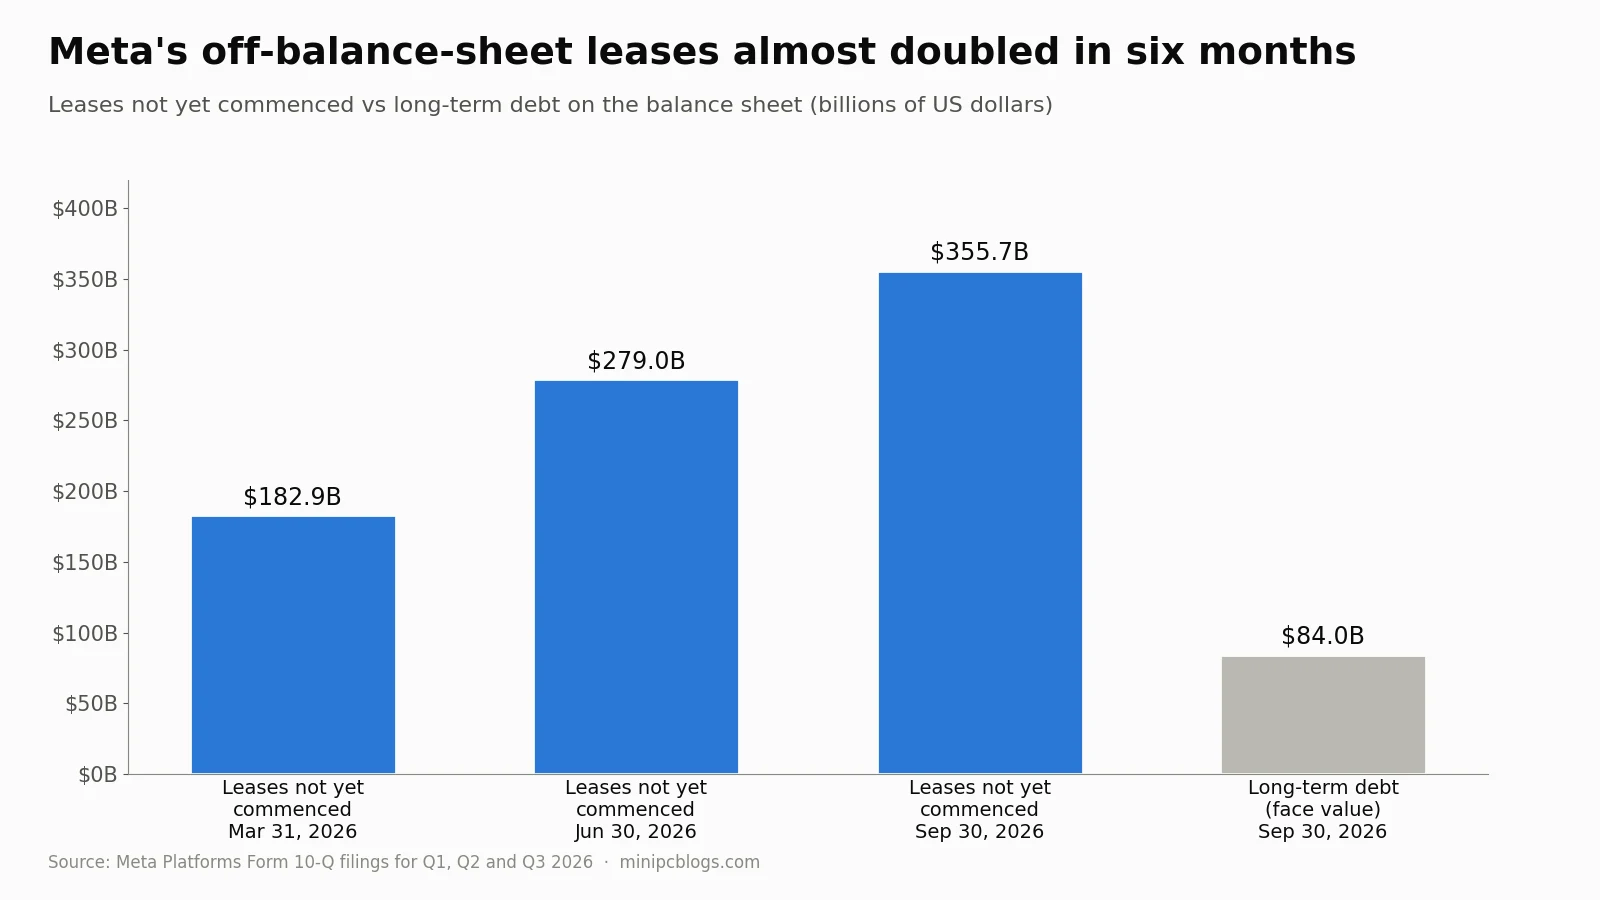
Meta illustre le mieux la rapidité de cette évolution. Ses baux non commencés s’élevaient à 182,88 milliards de dollars au 31 mars, à 278,99 milliards de dollars au 30 juin et à 355,73 milliards de dollars au 30 septembre, soit presque le double en six mois. Sa dette à long terme au bilan est de 84 milliards de dollars. En d’autres termes, la dette visible par les investisseurs représente moins d’un quart des loyers à long terme que Meta a déjà signés.
Pourquoi c’est important : ces baux ne peuvent pas simplement être résiliés, et ils commencent à peser exactement lorsque les centres de données ouvrent, principalement entre 2027 et 2030. Si la demande en IA continue de croître, ils seront comblés. Si elle ralentit, les entreprises se retrouvent avec des décennies de loyers sur des bâtiments remplis de puces qui perdent de la valeur chaque année.
Constat 2 : les fournisseurs garantissent désormais les factures de leurs clients
C’est la partie qui nous a le plus rappelé l’an 2000. Durant la bulle des télécoms, les fabricants d’équipements prêtaient de l’argent à leurs propres clients pour qu’ils puissent continuer à acheter des équipements, et subissaient les pertes lorsque ces clients faisaient défaut. La version 2026 est celle des garanties.
- Nvidia et OpenAI. Le formulaire 10-Q de Nvidia indique qu’en août 2026, il a accepté de garantir, jusqu’à 105 milliards de dollars, des portions définies des paiements de loyer et d’électricité pour « une filiale d’OpenAI Group PBC » sur le campus de SB Energy dans le comté de Pike, Ohio, soit environ 4,25 gigawatts de capacité dans le cadre de baux de 20 ans. Nvidia paie en cas de défaut du locataire. Les garanties prennent fin « lors de certains événements, notamment l’obtention par OpenAI d’une notation de crédit satisfaisante », signe que la solvabilité propre d’OpenAI ne suffisait pas à elle seule pour ce financement. En contrepartie, le site utilisera du matériel Nvidia. Nvidia détient également une option pour garantir environ 3,8 gigawatts supplémentaires.
- Nvidia et ses autres clients. Le même dépôt liste 36 milliards de dollars d’engagements pour relouer de la capacité cloud aux « clouds IA » qui achètent ses puces, généralement pour six ans, des investissements en fonds propres de 99 milliards de dollars plus 25 milliards de dollars supplémentaires engagés, et des conditions de paiement de « 90 jours à un an » pour les clients ayant de grandes constructions de centres de données. Les stocks sont passés de 21,4 milliards de dollars à 31,6 milliards de dollars en six mois.
- Alphabet. Google déclare 75,7 milliards de dollars d’« obligations de soutien relatives aux centres de données, y compris les paiements de loyer des centres de données et les coûts énergétiques associés », dont 48 milliards de dollars sont déjà signés avec des fournisseurs tiers de centres de données et comptabilisés comme dérivés de crédit. Il ajoute 22,8 milliards de dollars de garanties financières, dont 6,6 milliards de dollars au titre de contrats l’obligeant à racheter des puces TPU qu’il a déjà vendues. Ses engagements envers les entités non consolidées sont passés de 1,1 milliard de dollars à la fin de 2025 à 31,9 milliards de dollars, dont 20 milliards de dollars de financement futur pour une « société privée » non nommée.
- Meta. Meta a transféré ses plus grands projets de centres de données dans des coentreprises qu’il ne consolide pas, et promet aux investisseurs une valeur minimale pour les bâtiments s’il se retire. Ces garanties de valeur résiduelle sont passées de 28,1 milliards de dollars à 41,5 milliards de dollars cette année.
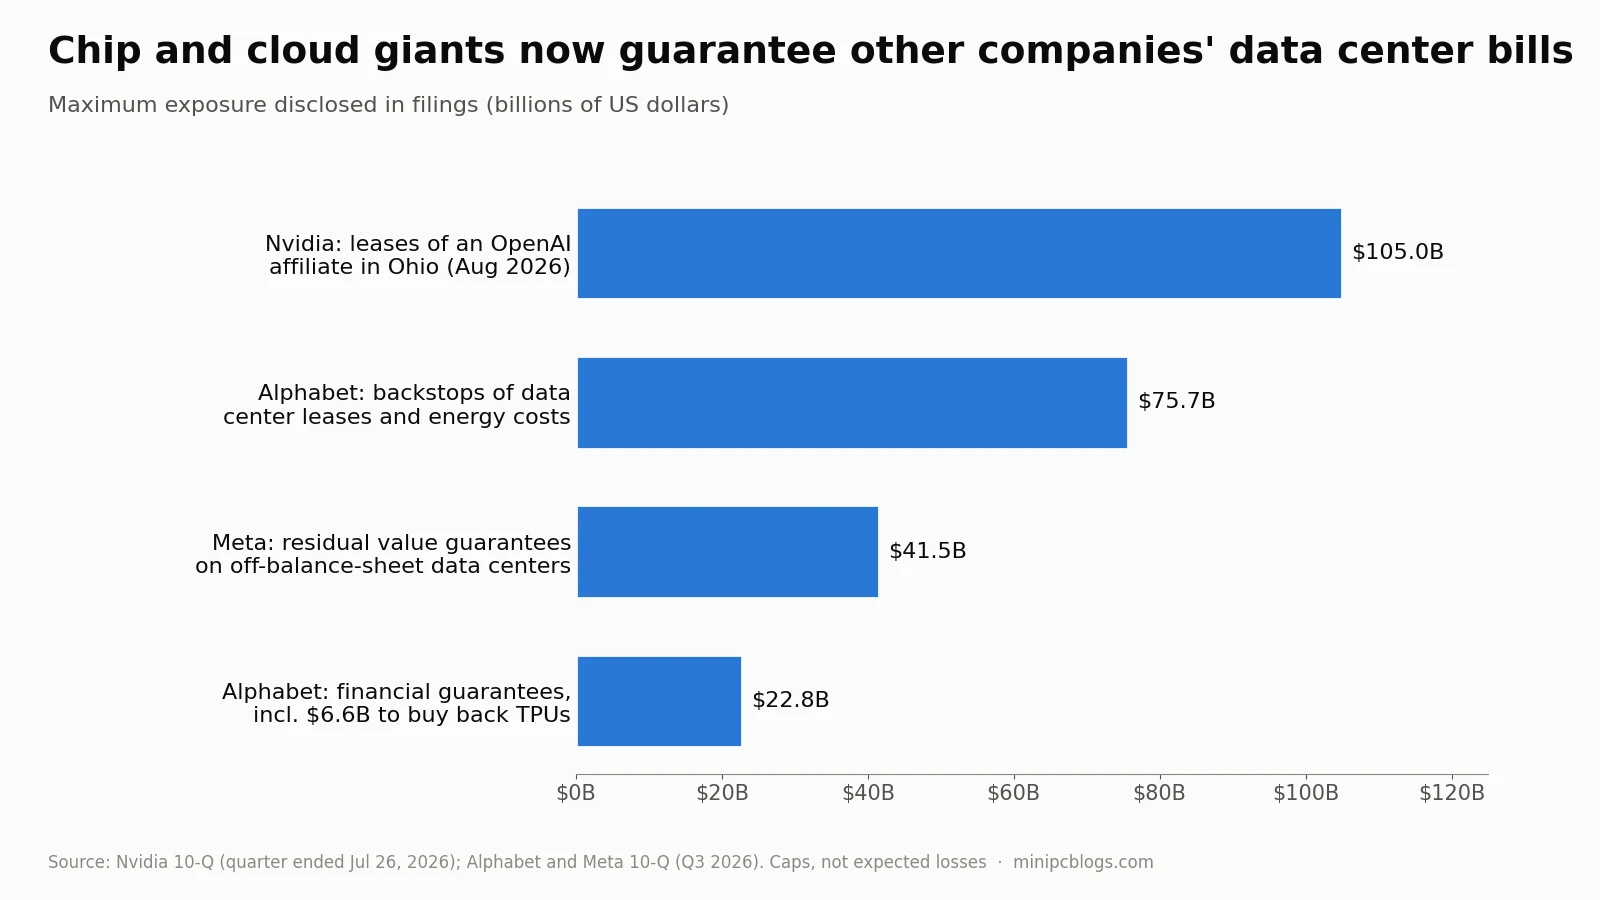
Il s’agit de plafonds, et non de pertes attendues, et chaque entreprise déclare qu’un décaissement n’est pas probable aujourd’hui. Mais ils connectent les bilans des entreprises les plus solides aux locataires les plus faibles. Si un grand client IA trébuche, le coût retombe sur Nvidia, Google et Meta, et non seulement sur ses prêteurs.
Constat 3 : le matelas de trésorerie s’amincit
Les géants de la tech avaient l’habitude de tout payer sur leurs fonds propres et il leur restait encore de l’argent pour racheter des actions. Cela s’est arrêté en 2026.
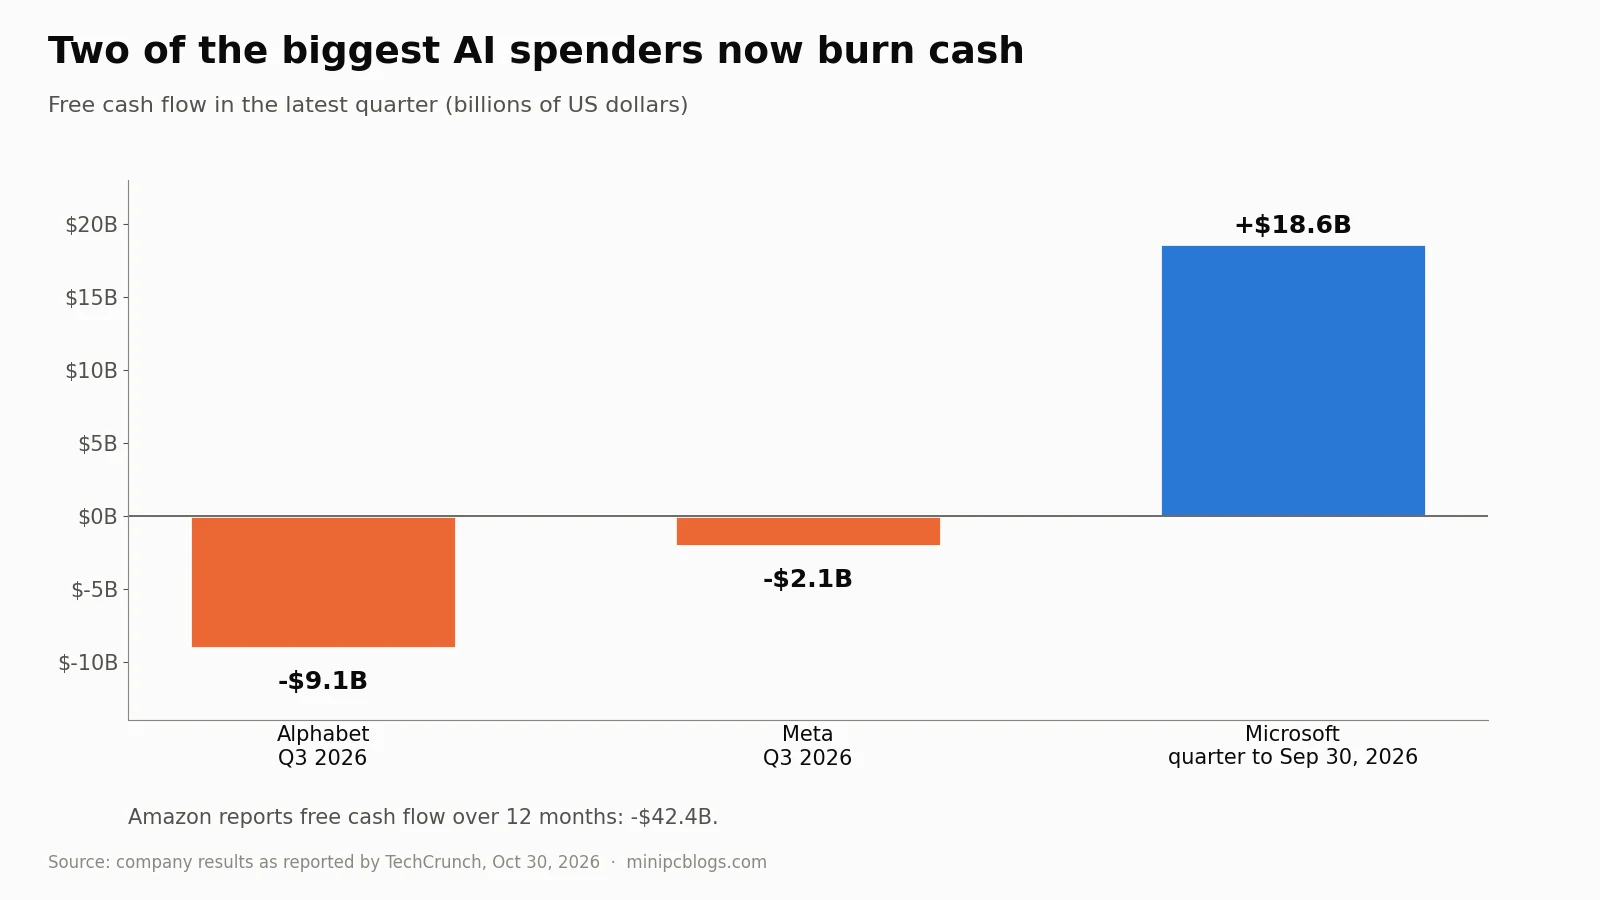
- Le flux de trésorerie disponible est devenu négatif. Alphabet a brûlé 9,1 milliards de dollars au troisième trimestre, son deuxième trimestre négatif consécutif, avec 51,4 milliards de dollars de dépenses d’investissement trimestrielles. Meta a brûlé 2,1 milliards de dollars. Amazon est à moins 42,4 milliards de dollars sur les douze derniers mois. Microsoft est l’exception, avec 18,6 milliards de dollars de flux de trésorerie disponible positif.
- Les rachats d’actions ont cessé discrètement. Le dépôt d’Alphabet indique qu’il n’a racheté aucune action au cours des neuf premiers mois de 2026, avec 69,5 milliards de dollars encore autorisés. Meta n’a rien racheté non plus, contre 26,2 milliards de dollars sur la même période de 2025. Aucun des deux n’en a fait un titre d’actualité.
- L’emprunt a pris le relais. Les cinq plus gros dépensiers ont levé 326 milliards de dollars de dette en 2026, soit environ le triple de 2025, selon S&P Global Market Intelligence. Les dernières obligations d’Alphabet versent un coupon moyen de 5,55 % sur 15 ans. Amazon a emprunté 115,1 milliards de dollars en neuf mois.
- Oracle vend des actions. Oracle a mis en place un programme pour vendre jusqu’à 20 milliards de dollars de nouvelles actions. Son nombre d’actions est passé de 2 880 millions à 3 024 millions en un seul trimestre, alors qu’il déclare 664 milliards de dollars de revenus contractuels futurs et 288 milliards de dollars de baux non encore inscrits à son bilan.
Les investisseurs ont remarqué. Après ses résultats du 29 octobre, Alphabet a connu sa pire journée historique, en baisse d’environ 12 % et d’environ 500 milliards de dollars de valeur. Amazon a chuté de 7 % malgré une croissance de 39 % chez AWS. Le Nasdaq a terminé octobre environ 8 % en dessous de son record du 6 octobre.
Où se concentre le risque : les laboratoires d’IA
L’argent afflue vers une poignée de laboratoires d’IA, et c’est là que pointent les garanties.
OpenAI est le plus connecté et le plus fragile. Selon les informations du Wall Street Journal, il a perdu 9,3 milliards de dollars sur 5,7 milliards de dollars de revenus au premier trimestre 2026 et 12,3 milliards de dollars sur 6,7 milliards au deuxième. Les prévisions internes rapportées par le Financial Times montrent un flux de trésorerie disponible négatif de 278 milliards de dollars de 2026 à 2030 et l’épuisement des fonds de sa levée de fonds record de mars d’ici 2028. Il est le locataire derrière la garantie d’Nvidia dans l’Ohio, le plus gros client du carnet de commandes d’Oracle, un client majeur de Microsoft et CoreWeave, et détient des bons de souscription pour des actions AMD. Lorsque les opérateurs de crédit ont évalué le risque de défaut de CoreWeave à plus de 60 % en octobre, ce réseau de clients partagés faisait partie de ce qu’ils intégraient dans leurs prix.
Anthropic semble plus sain sur le plan opérationnel. Son formulaire S-1 indique 16,3 milliards de dollars de revenus au premier semestre 2026 et une perte d’exploitation de seulement 693 millions de dollars. Mais ses engagements de calcul fixes ou minimaux ont bondi de 54,6 milliards de dollars fin 2025 à 265,6 milliards de dollars au 30 juin 2026, avec des durées allant jusqu’à 20 ans. Le dépôt indique que ces contrats doivent être payés « indépendamment de l’utilisation réelle », alors que la plupart de ses revenus sont basés sur la consommation et peuvent chuter rapidement si les clients réduisent leurs dépenses.
Divulgation : nous avons mené des recherches pour cet article avec l’aide d’outils d’IA, y compris Claude d’Anthropic. Nous avons appliqué la même norme à Anthropic qu’à toutes les autres entreprises : uniquement ce que dit son propre dépôt.
Ce qui s’est déjà passé en Chine
La Chine a mené la même expérience un peu plus tôt, et cela ne s’est pas bien terminé pour les investisseurs.
- La bulle boursière a éclaté. Selon Reuters, le STAR50, la bourse technologique chinoise, a chuté de 40 % en moins de quatre mois jusqu’à fin octobre, effaçant environ 480 milliards de dollars. Même après la chute, il se négociait près de 100 fois les bénéfices, en baisse par rapport à près de 250 au pic. Le Nasdaq 100 se négocie autour de 30.
- Trop de centres de données. Dans le cadre du programme « Eastern Data, Western Computing », de nombreuses nouvelles installations dans l’ouest de la Chine fonctionnent, selon les rapports, à seulement 20 % à 30 % d’utilisation. En février, le co-PDG de SMIC, le principal fabricant de puces chinois, a averti que les entreprises voulaient construire une décennie de capacité en une ou deux années.
- Guerres des prix. Les fournisseurs chinois d’IA ont réduit les prix des modèles jusqu’à 97 % depuis 2024, et les gestionnaires de fonds s’attendent désormais à ce que les fabricants de puces fassent face à la même guerre des prix que tous les autres fabricants chinois.
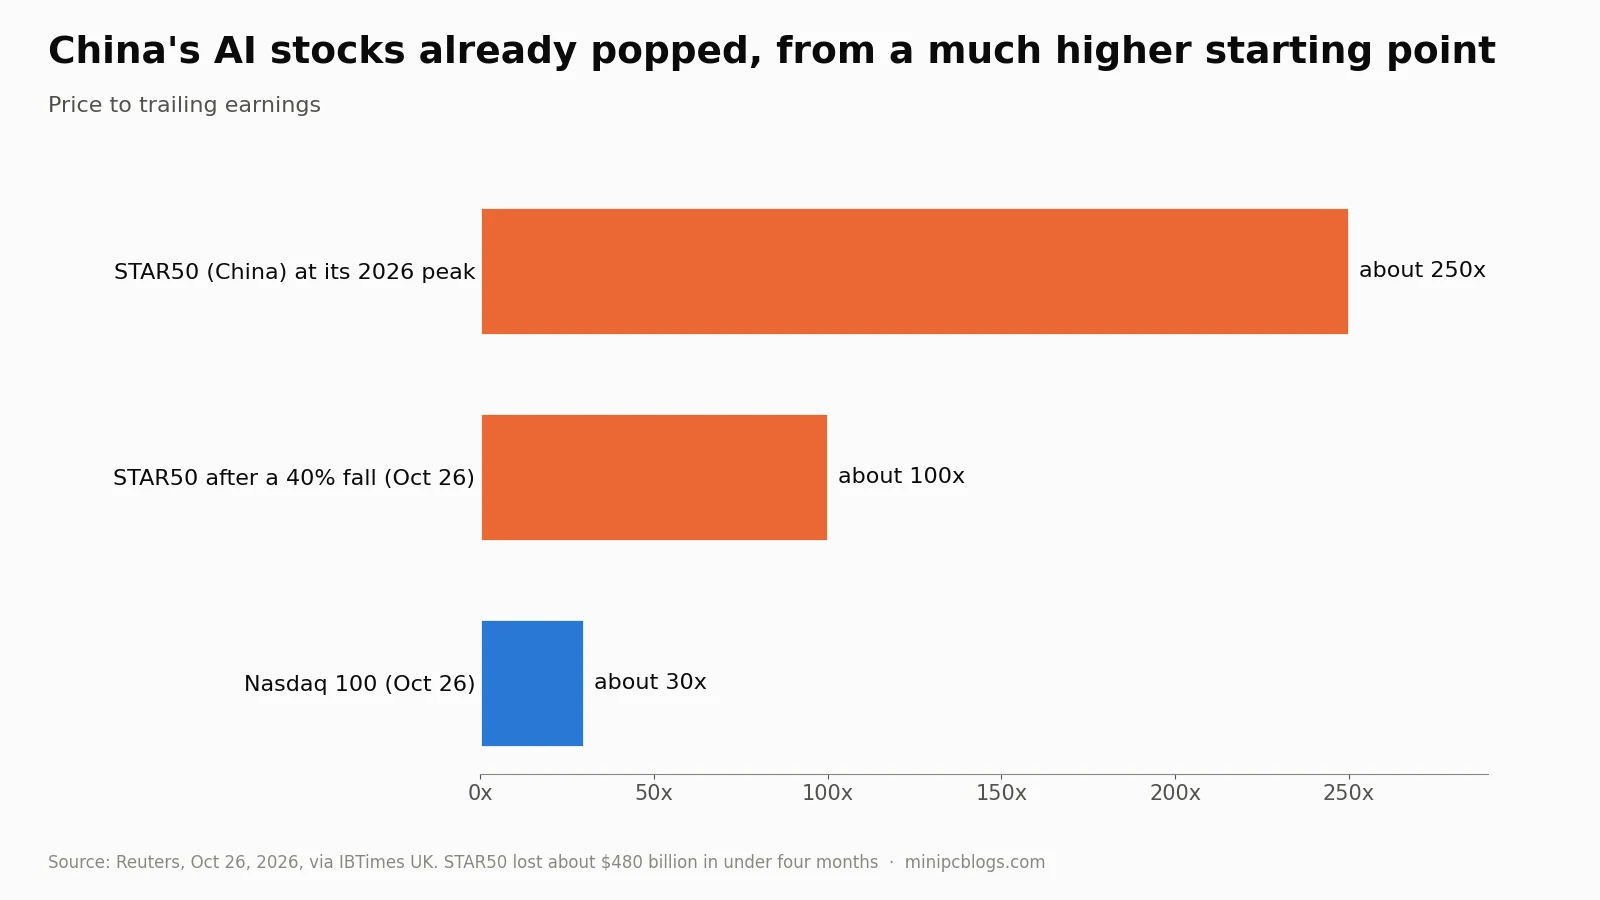
Et pourtant, l’économie chinoise a progressé de 4,5 % au troisième trimestre, portée par les exportations. Le développement de l’IA y est dirigé par l’État et est faible par rapport à l’économie, de sorte qu’un krach boursier nuit plus aux investisseurs qu’à la croissance. La leçon de la Chine pour les États-Unis concerne ce qui arrive aux rendements lorsque tout le monde construit en même temps : les prix chutent, l’utilisation chute, et les entreprises qui ont emprunté pour construire sont celles qui restent avec la facture.
Pourquoi cela semble pire pour l’économie américaine
Sur le papier, l’économie américaine est forte. Le PIB a progressé à un rythme annuel de 3,4 % au troisième trimestre et le chômage est de 4,2 %. En regardant de plus près, le tableau est plus fragile.
- L’IA soutient la croissance, mais moins qu’il n’y paraît. L’investissement des entreprises a ajouté 1,78 point de pourcentage à la croissance au T3, selon le CEPR, avec une hausse de 37,4 % pour les équipements de traitement de l’information. Mais une grande partie de cet équipement est importée : le déficit commercial a soustrait 3,32 points, et les stocks ont ajouté 1,6 point qui ne se répéteront pas.
- Les emplois se refroidissent. L’économie n’a créé que 29 000 emplois en septembre.
- Les taux augmentent, ils ne baissent pas. La Fed a relevé ses taux en septembre pour la première fois depuis 2023, les a maintenus entre 3,75 % et 4 % le 28 octobre avec deux responsables votant pour une nouvelle hausse, et les marchés en anticipent une en décembre. Le rendement des bons du Trésor à 10 ans est proche de 5 %.
- Le pétrole est un second choc. Avec le détroit d’Ormuz effectivement fermé depuis le printemps en raison de la guerre en Iran, le Brent a clôturé octobre à environ 113 $ le baril.
- La richesse est concentrée. Les trois principales actions représentent environ 22 % du S&P 500, et les 10 % des ménages les plus riches sont responsables d’une part comprise entre 28 % et 49 % de la consommation des ménages selon la mesure utilisée. Si les actions liées à l’IA chutent, ces ménages dépensent moins, et le ralentissement se propage.
La combinaison est la partie inquiétante. En 2000, la Fed relevait ses taux et les prix du pétrole augmentaient lorsque l’expansion des télécommunications et d’Internet a manqué d’acheteurs. Le Nasdaq a chuté de 78 % au cours des deux années et demie suivantes et les États-Unis sont entrés en récession en 2001. Ce n’est pas une prévision, mais les ingrédients se font écho : investissements lourds financés par la dette, fournisseurs finançant leurs clients, hausse des taux et choc pétrolier.
Les perspectives d’octobre du FMI modélisent un recul brutal des dépenses en IA qui réduirait la production américaine de 1,8 % d’ici 2028. Les baux et les garanties mentionnés dans les déclarations sont le canal par lequel ce recul atteindrait le reste de l’économie.
Ce qui pourrait suivre
Personne ne peut dater une bulle. Voici les événements programmés qui pourraient la faire bouger :
| Quand | Événement | Pourquoi c’est important |
|---|---|---|
| 3 novembre | Élections de mi-mandat aux États-Unis | Politique sur les puces, les droits de douane et l’énergie |
| 6 novembre | Rapport sur l’emploi d’octobre | Montre si le ralentissement se propage |
| 17 au 18 novembre | Résultats de Nvidia | L’indicateur avancé de la demande en IA |
| Semaines à venir | IPO d’Anthropic | Premier test de l’appétit du public pour un laboratoire d’IA |
| 8 au 9 décembre | Réunion de la Fed | Une seconde hausse augmenterait à nouveau les coûts d’emprunt |
| 2027 à 2030 | Début des baux | Les 1 300 milliards de dollars commencent à peser sur les bilans |
| D’ici 2028 | Autonomie financière d’OpenAI, selon le FT | Les garanties de ses contreparties dépendent de son financement |
Signaux indiquant que le problème s’aggrave : une des cinq grandes entreprises réduit ses dépenses d’investissement pour 2027, les spreads des obligations liées à l’IA continuent de s’élargir, un laboratoire d’IA manque un paiement de loyer, ou les prix de location des GPU commencent à baisser comme en Chine. Signaux qui l’apaiseraient : les revenus de l’IA croissant plus vite que les engagements, OpenAI obtenant une notation de catégorie investissement, et la Fed marquant une pause.
Ce que cela signifie si vous achetez du matériel
Pour les lecteurs de ce site, l’expansion a déjà été coûteuse : c’est une grande raison pour laquelle les prix de la mémoire ont bondi cette année, comme nous l’avons expliqué dans Les consommateurs paient pour la crise de la RAM. Une correction apporterait probablement une RAM, des SSD et des GPU d’occasion moins chers à mesure que les centres de données ralentissent. D’ici là, un mini PC exécutant des modèles d’IA localement reste l’un des rares moyens d’utiliser l’IA sans dépendre de cette chaîne financière.
Verdict
Le boom de l’IA n’est pas une fraude. La demande est réelle, AWS croît de 39 % par an, et Anthropic est proche de l’équilibre opérationnel. Mais les déclarations montrent que les engagements croissent bien plus vite que la trésorerie qui doit les financer : 1 300 milliards de dollars de baux qui n’ont pas encore atteint le bilan, plus de 200 milliards de dollars de garanties pour les factures d’autres entreprises, un flux de trésorerie disponible négatif chez deux des plus gros dépensiers et des rachats d’actions discrètement suspendus. La Chine a déjà montré comment un boom des investissements dans l’IA se termine lorsque tout le monde construit en même temps. Les États-Unis tentent la même chose à plus grande échelle, avec plus de dette, des taux plus élevés et un choc pétrolier, c’est pourquoi une rupture ici dépasserait largement les actions technologiques.