
Das meiste, was über die KI-Blase geschrieben wurde, stammt aus Aktienkursen und von bekannten Investoren. Wir wollten sehen, was die Unternehmen selbst unterzeichnet haben. Also lasen wir die neuesten Quartalsberichte, die Microsoft, Meta, Alphabet, Amazon, Oracle und Nvidia an die US-Börsenaufsicht SEC gesandt haben, sowie den IPO-Prospekt von Anthropic, Seite für Seite, einschließlich Fußnoten.
Es gibt keinen einzelnen rauchenden Colt. Nichts hier ist illegal oder geheim: Jede Zahl steht in einem öffentlichen Dokument. Aber wenn man die Fußnoten nebeneinanderlegt, stechen drei Dinge hervor, die die Gewinnüberschriften kaum erwähnen:
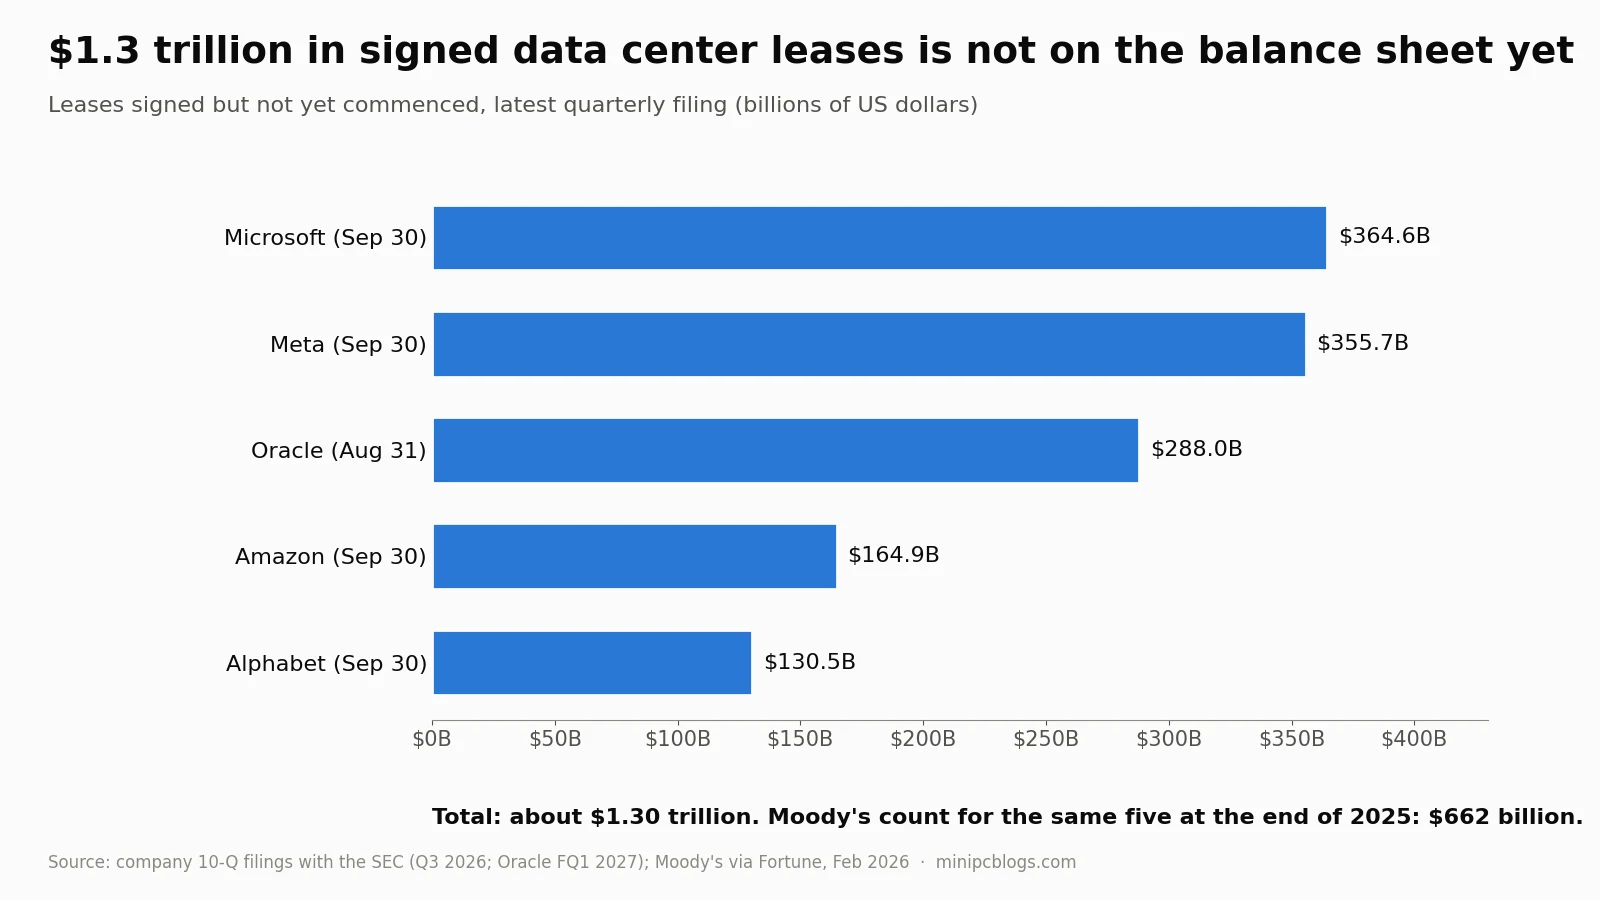
- Etwa 1,3 Billionen US-Dollar an unterzeichneten Leasingverträgen für Rechenzentren stehen noch nicht auf der Bilanz, doppelt so viel wie Moody’s Ende 2025 gezählt hatte.
- Die größten Lieferanten garantieren nun die Rechnungen ihrer Kunden, einschließlich bis zu 105 Milliarden US-Dollar, die Nvidia zahlen würde, wenn eine OpenAI-Verbundene Gesellschaft dazu nicht in der Lage ist.
- Dem Bargeld geht der Spielraum aus: Zwei der großen Ausgeber verbrennen Bargeld, zwei haben den Rückkauf von Aktien eingestellt, und eines gibt neue Aktien aus.
Dies folgt unserem früheren Artikel, Die KI-Blase könnte bald platzen, Rechenzentren als Auslöser, der die Warnungen von Ray Dalio, Michael Burry, dem IWF und der Bank of England behandelte.
Ergebnis 1: 1,3 Billionen US-Dollar an Leasingverträgen, die noch nicht in der Bilanz stehen
Wenn ein Unternehmen einen 20-jährigen Leasingvertrag für ein Rechenzentrum unterzeichnet, das noch im Bau ist, erlauben die Rechnungslegungsregeln, diese Verpflichtung bis zur Übergabe des Gebäudes nicht in die Bilanz aufzunehmen. Sie erscheint nur als Satz in den Anmerkungen. Hier ist dieser Satz aus dem neuesten Bericht jedes Unternehmens:
| Unternehmen | Unterzeichnete, aber noch nicht angelaufene Leasingverträge | Startdaten | Leasinglaufzeiten |
|---|---|---|---|
| Microsoft | 364,6 Milliarden US-Dollar | Geschäftsjahr 2027 bis 2034 | 1 bis 20 Jahre |
| Meta | 355,73 Milliarden US-Dollar | Rest von 2026 bis 2036 | Bis zu 30 Jahre |
| Oracle | 288 Milliarden US-Dollar | Geschäftsjahr 2027 bis 2029 | 15 bis 19 Jahre |
| Amazon | 164,9 Milliarden US-Dollar | Ab 2026 | Insgesamt nicht angegeben |
| Alphabet | 130,5 Milliarden US-Dollar | 2026 bis 2031 | 1 bis 26 Jahre |
| Gesamt | etwa 1,30 Billionen US-Dollar |
Microsoft merkt an, dass einige seiner Vereinbarungen an die Erfüllung vertraglicher Bedingungen geknüpft sind. Im Februar zählte Moody’s 662 Milliarden US-Dollar an nicht angelaufenen Leasingverträgen für Rechenzentren bei denselben fünf Unternehmen zum Ende des Jahres 2025 und warnte, dass dies 113 % ihrer bereinigten Verschuldung entsprach. Neun Monate später hat sich die Zahl ungefähr verdoppelt.
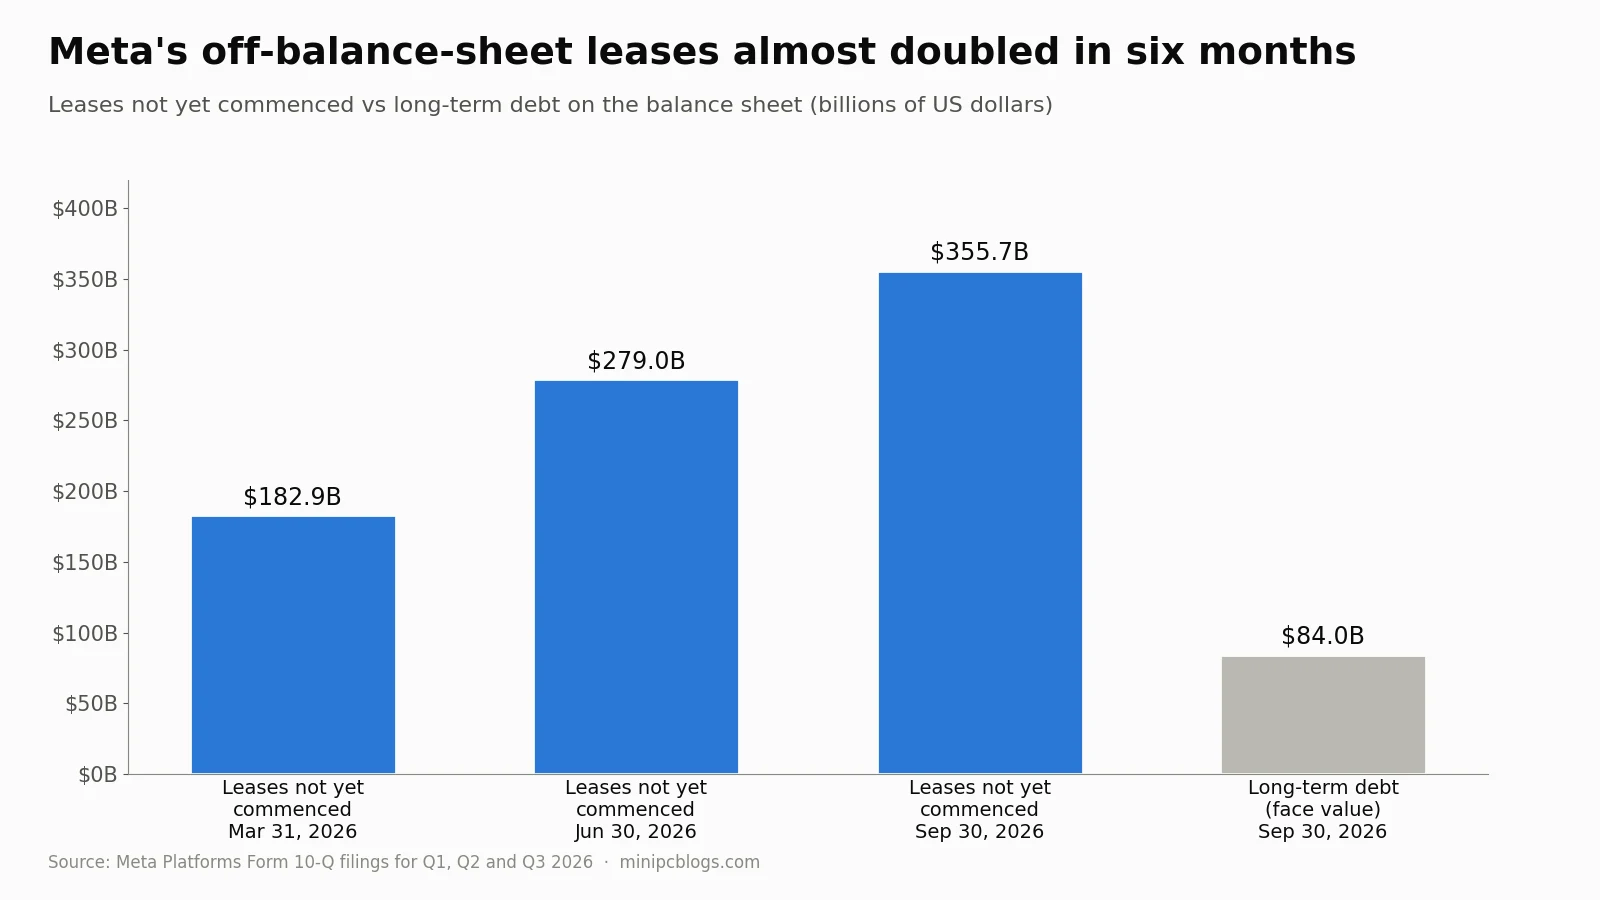
Meta zeigt die Geschwindigkeit am besten. Die noch nicht angelaufenen Leasingverträge beliefen sich am 31. März auf 182,88 Milliarden US-Dollar, am 30. Juni auf 278,99 Milliarden US-Dollar und am 30. September auf 355,73 Milliarden US-Dollar, fast eine Verdopplung in sechs Monaten. Die langfristigen Verbindlichkeiten in der Bilanz betragen 84 Milliarden US-Dollar. Mit anderen Worten: Die Verschuldung, die Investoren sehen, ist weniger als ein Viertel der langfristigen Miete, die Meta bereits unterzeichnet hat.
Warum das wichtig ist: Von diesen Leasingverträgen kann man nicht einfach zurücktreten, und sie beginnen genau dann zu wirken, wenn die Rechenzentren eröffnet werden, hauptsächlich zwischen 2027 und 2030. Wenn die AI-Nachfrage weiter wächst, werden sie gefüllt. Wenn sie sich verlangsamt, bleiben die Unternehmen mit Jahrzehnten an Miete für Gebäude sitzen, die voller Chips sind, die jedes Jahr an Wert verlieren.
Ergebnis 2: Die Lieferanten garantieren nun die Rechnungen ihrer Kunden
Dieser Teil erinnerte uns am meisten an das Jahr 2000. Während der Telekom-Blase liehen Ausrüster ihren eigenen Kunden Geld, damit diese weiterhin Ausrüstung kaufen konnten, und trugen die Verluste, wenn diese Kunden ausfielen. Die Version von 2026 sind Garantien.
- Nvidia und OpenAI. Laut dem 10-Q-Bericht von Nvidia hat das Unternehmen im August 2026 zugestimmt, definierte Teile der Miet- und Energiezahlungen für „eine Tochtergesellschaft der OpenAI Group PBC“ auf dem Campus von SB Energy im Pike County, Ohio, in Höhe von bis zu 105 Milliarden US-Dollar zu garantieren. Es handelt sich um eine Kapazität von etwa 4,25 Gigawatt unter 20-jährigen Mietverträgen. Nvidia zahlt, wenn der Mieter in Verzug gerät. Die Garantien enden „bei bestimmten Ereignissen, einschließlich der Erlangung eines zufriedenstellenden Kreditratings durch OpenAI“, was darauf hindeutet, dass die Bonität von OpenAI allein für diese Finanzierung nicht ausreichte. Im Gegenzug wird die Anlage Nvidia-Hardware betreiben. Nvidia hält zudem eine Option, weitere etwa 3,8 Gigawatt zu garantieren.
- Nvidia und seine anderen Kunden. Derselbe Bericht listet Verpflichtungen in Höhe von 36 Milliarden US-Dollar zur Rückmietung von Cloud-Kapazitäten von den „KI-Clouds“ auf, die seine Chips kaufen, typischerweise für sechs Jahre, Eigenkapitalinvestitionen von 99 Milliarden US-Dollar plus weitere zugesagte 25 Milliarden US-Dollar sowie Zahlungsbedingungen von „90 Tagen bis zu einem Jahr“ für Kunden mit großen Rechenzentrumsprojekten. Der Lagerbestand stieg in sechs Monaten von 21,4 Milliarden US-Dollar auf 31,6 Milliarden US-Dollar.
- Alphabet. Google meldet 75,7 Milliarden US-Dollar an „Rückfallverpflichtungen im Zusammenhang mit Rechenzentren, einschließlich Mietzahlungen für Rechenzentren und den damit verbundenen Energiekosten“, von denen 48 Milliarden US-Dollar bereits mit Drittanbietern von Rechenzentren unterzeichnet und als Kreditderivate verbucht wurden. Hinzu kommen 22,8 Milliarden US-Dollar an finanziellen Garantien, darunter 6,6 Milliarden US-Dollar aus Verträgen, die es verpflichten, bereits verkaufte TPU-Chips zurückzukaufen. Die Verpflichtungen gegenüber nicht konsolidierten Unternehmen stiegen von 1,1 Milliarden US-Dollar Ende 2025 auf 31,9 Milliarden US-Dollar, einschließlich 20 Milliarden US-Dollar an zukünftiger Finanzierung für ein ungenanntes „privates Unternehmen“.
- Meta. Meta hat seine größten Rechenzentrumsprojekte in Joint Ventures ausgelagert, die es nicht konsolidiert, und verspricht den Investoren einen Mindestwert für die Gebäude, falls es sich zurückzieht. Diese Restwertgarantien stiegen in diesem Jahr von 28,1 Milliarden US-Dollar auf 41,5 Milliarden US-Dollar.
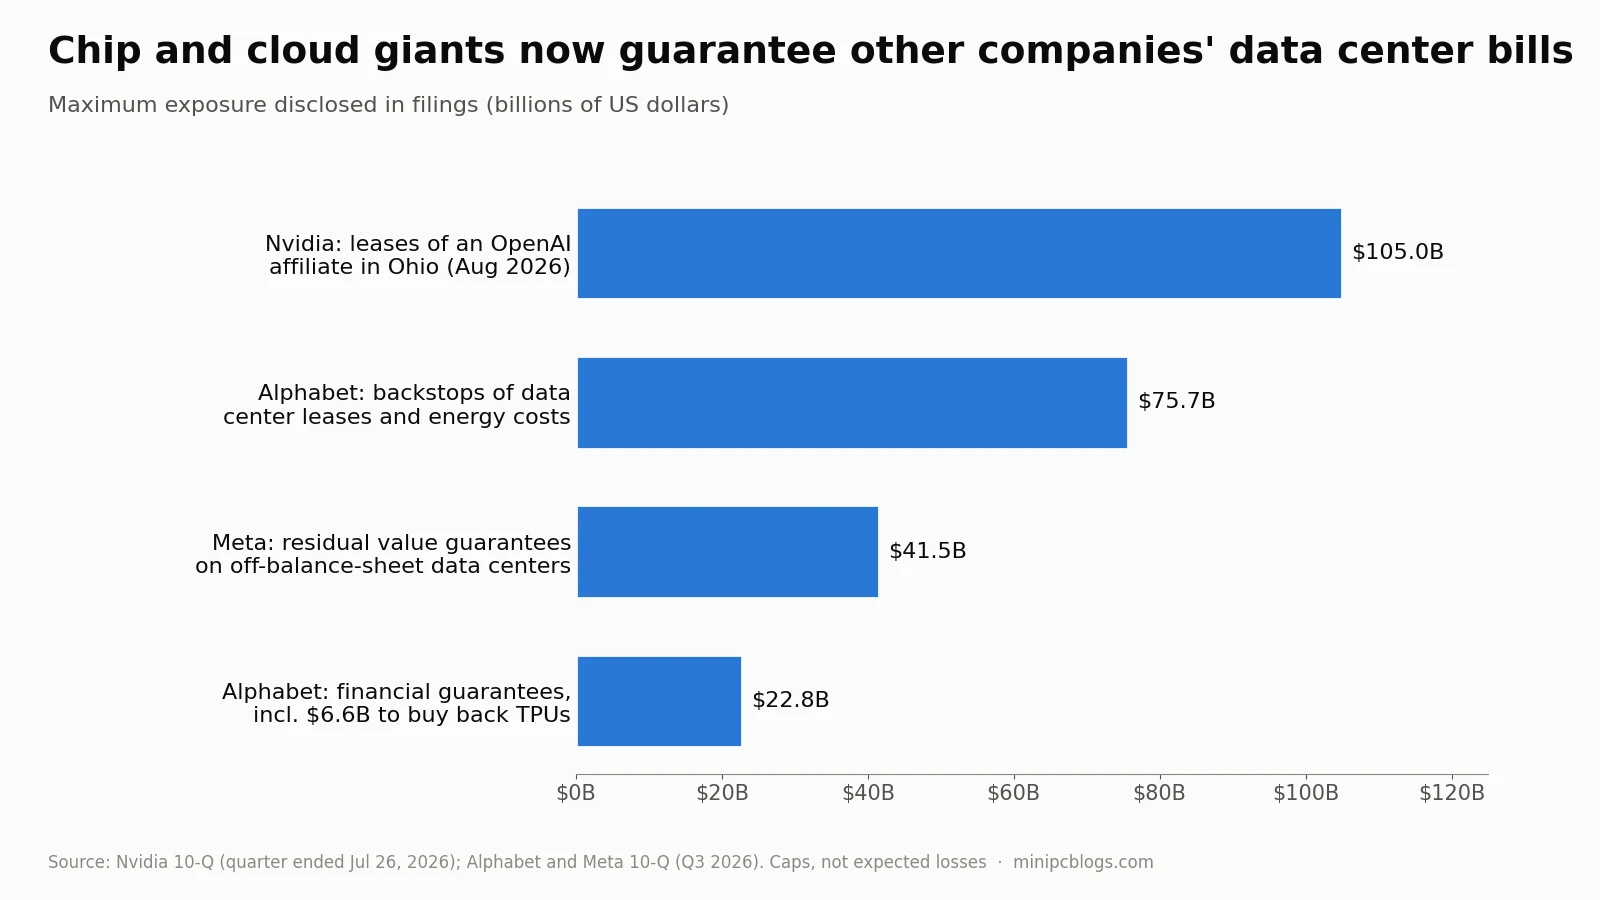
Dies sind Obergrenzen, keine erwarteten Verluste, und jedes Unternehmen gibt an, dass eine Auszahlung derzeit nicht wahrscheinlich ist. Aber sie verbinden die Bilanzen der stärksten Unternehmen mit den schwächsten Mietern. Wenn ein großer KI-Kunde strauchelt, fallen die Kosten bei Nvidia, Google und Meta an, nicht nur bei seinen Kreditgebern.
Ergebnis 3: Die Liquiditätsreserve wird knapp
Big Tech zahlte früher alles aus eigener Tasche und hatte immer noch Geld für Aktienrückkäufe übrig. Das endete 2026.
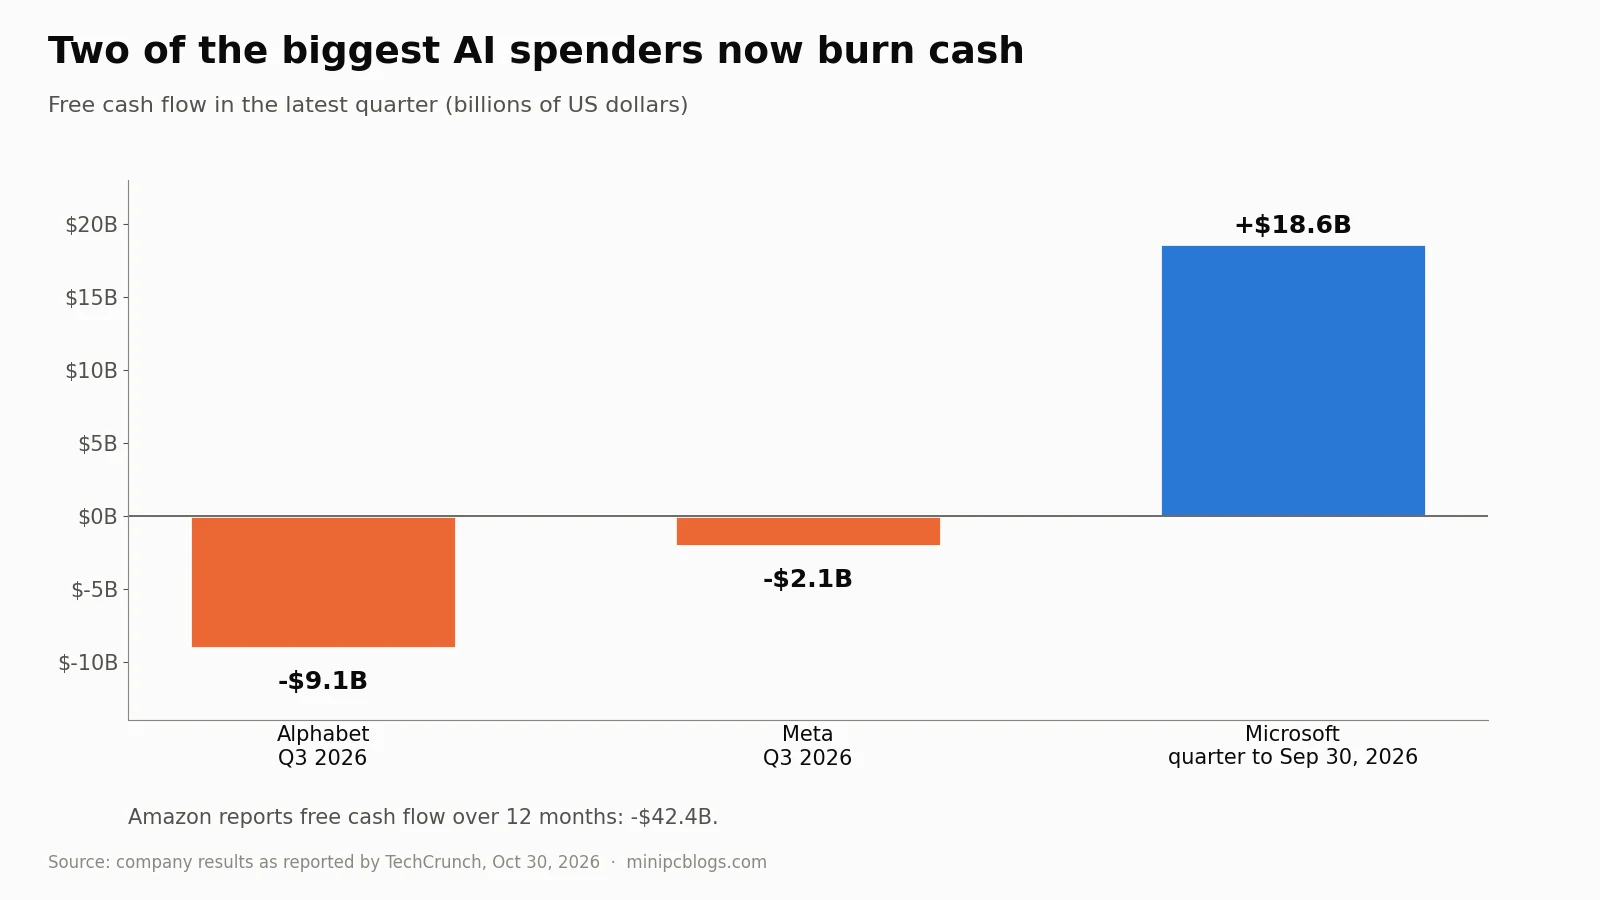
- Der Free Cashflow wurde negativ. Alphabet verbrannte im dritten Quartal 9,1 Milliarden US-Dollar, das zweite negative Quartal in Folge, mit quartalsweisen Investitionsausgaben (Capex) von 51,4 Milliarden US-Dollar. Meta verbrannte 2,1 Milliarden US-Dollar. Amazon liegt in den letzten zwölf Monaten bei minus 42,4 Milliarden US-Dollar. Microsoft ist die Ausnahme mit einem positiven Free Cashflow von 18,6 Milliarden US-Dollar.
- Aktienrückkäufe wurden still eingestellt. Laut dem Bericht von Alphabet wurden in den ersten neun Monaten des Jahres 2026 keine Aktien zurückgekauft, obwohl noch 69,5 Milliarden US-Dollar genehmigt sind. Auch Meta kaufte nichts zurück, im Vergleich zu 26,2 Milliarden US-Dollar im gleichen Zeitraum des Jahres 2025. Keines der Unternehmen machte dies zur Schlagzeile.
- Die Kreditaufnahme übernahm. Die fünf größten Ausgeber nahmen im Jahr 2026 326 Milliarden US-Dollar an Schulden auf, etwa das Dreifache von 2025, laut S&P Global Market Intelligence. Die letzten Anleihen von Alphabet zahlen einen durchschnittlichen Kupon von 5,55 % über 15 Jahre. Amazon nahm in neun Monaten 115,1 Milliarden US-Dollar auf.
- Oracle verkauft Aktien. Oracle hat ein Programm eingerichtet, um bis zu 20 Milliarden US-Dollar an neuen Aktien zu verkaufen. Die Anzahl der Aktien stieg in einem einzigen Quartal von 2.880 Millionen auf 3.024 Millionen, während es 664 Milliarden US-Dollar an zukünftigen vertraglich gesicherten Umsätzen und 288 Milliarden US-Dollar an Leasingverpflichtungen meldet, die noch nicht in der Bilanz ausgewiesen sind.
Investoren bemerkten dies. Nach den Ergebnissen vom 29. Oktober verzeichnete Alphabet seinen schlechtesten Tag aller Zeiten, mit einem Rückgang von etwa 12 % und einem Wertverlust von rund 500 Milliarden US-Dollar. Amazon fiel um 7 %, trotz eines Wachstums von 39 % bei AWS. Der Nasdaq beendete den Oktober etwa 8 % unter seinem Rekordhoch vom 6. Oktober.
Wo sich das Risiko konzentriert: die KI-Labore
Das Geld fließt in eine Handvoll KI-Labore, und dort setzen die Garantien an.
OpenAI ist am stärksten vernetzt und am anfälligsten. Berichten des Wall Street Journal zufolge verzeichnete das Unternehmen im ersten Quartal 2026 einen Verlust von 9,3 Milliarden US-Dollar bei einem Umsatz von 5,7 Milliarden US-Dollar und im zweiten Quartal einen Verlust von 12,3 Milliarden US-Dollar bei einem Umsatz von 6,7 Milliarden US-Dollar. Interne Prognosen, über die die Financial Times berichtete, zeigen einen negativen Free Cash Flow von 278 Milliarden US-Dollar für den Zeitraum 2026 bis 2030 auf, wobei die Mittel aus der Rekord-Finanzierungsrunde im März bis 2028 aufgebraucht sein dürften. OpenAI ist der Mieter hinter Nvidias Garantie in Ohio, der größte Kunde im Auftragsbestand von Oracle, ein wichtiger Kunde von Microsoft und CoreWeave und hält Optionsscheine auf AMD-Aktien. Als Kredit-Händler das Ausfallrisiko von CoreWeave im Oktober auf über 60 % bewerteten, war dieses Netz aus gemeinsamen Kunden ein Teil dessen, was sie einpreisten.
Anthropic wirkt operativ gesünder. Der S-1-Bericht weist für das erste Halbjahr 2026 einen Umsatz von 16,3 Milliarden US-Dollar und einen operativen Verlust von lediglich 693 Millionen US-Dollar aus. Die festen oder Mindest-Verpflichtungen für Rechenleistung stiegen jedoch von 54,6 Milliarden US-Dollar Ende 2025 auf 265,6 Milliarden US-Dollar am 30. Juni 2026, mit Laufzeiten von bis zu 20 Jahren. Dem Bericht zufolge müssen diese Verträge „unabhängig von der tatsächlichen Auslastung“ bezahlt werden, während der Großteil des Umsatzes verbrauchsabhängig ist und schnell sinken kann, wenn Kunden ihre Ausgaben kürzen.
Offenlegung: Wir haben diesen Artikel mit Unterstützung von KI-Tools recherchiert, darunter Claude von Anthropic. Wir haben denselben Maßstab an Anthropic angelegt wie an jedes andere Unternehmen: nur das, was in dessen eigenen Berichten steht.
Was bereits in China geschehen ist
China hat dasselbe Experiment etwas früher durchgeführt, und es endete nicht gut für die Investoren.
- Die Aktienblase platzte. Laut Reuters fiel der STAR50, Chinas Technologiebörse, bis Ende Oktober um 40 % in weniger als vier Monaten, was einen Wertverlust von etwa 480 Milliarden US-Dollar bedeutete. Selbst nach dem Rückgang handelte der Index nahe dem 100-Fachen des Gewinns, gegenüber fast 250 auf dem Höhepunkt. Der Nasdaq 100 handelt bei etwa 30.
- Zu viele Rechenzentren. Im Rahmen des Programms „Eastern Data, Western Computing“ laufen viele neue Einrichtungen in Westchina Berichten zufolge nur mit einer Auslastung von 20 % bis 30 %. Im Februar warnte der Co-CEO von SMIC, Chinas führendem Chip-Hersteller, dass Unternehmen versuchten, die Kapazität eines Jahrzehnts in ein oder zwei Jahren aufzubauen.
- Preiskriege. Chinesische KI-Anbieter haben die Preise für Modelle seit 2024 um bis zu 97 % gesenkt, und Fondsmanager erwarten nun, dass Chip-Hersteller denselben Preiskrieg erleben werden wie jeder andere chinesische Hersteller.
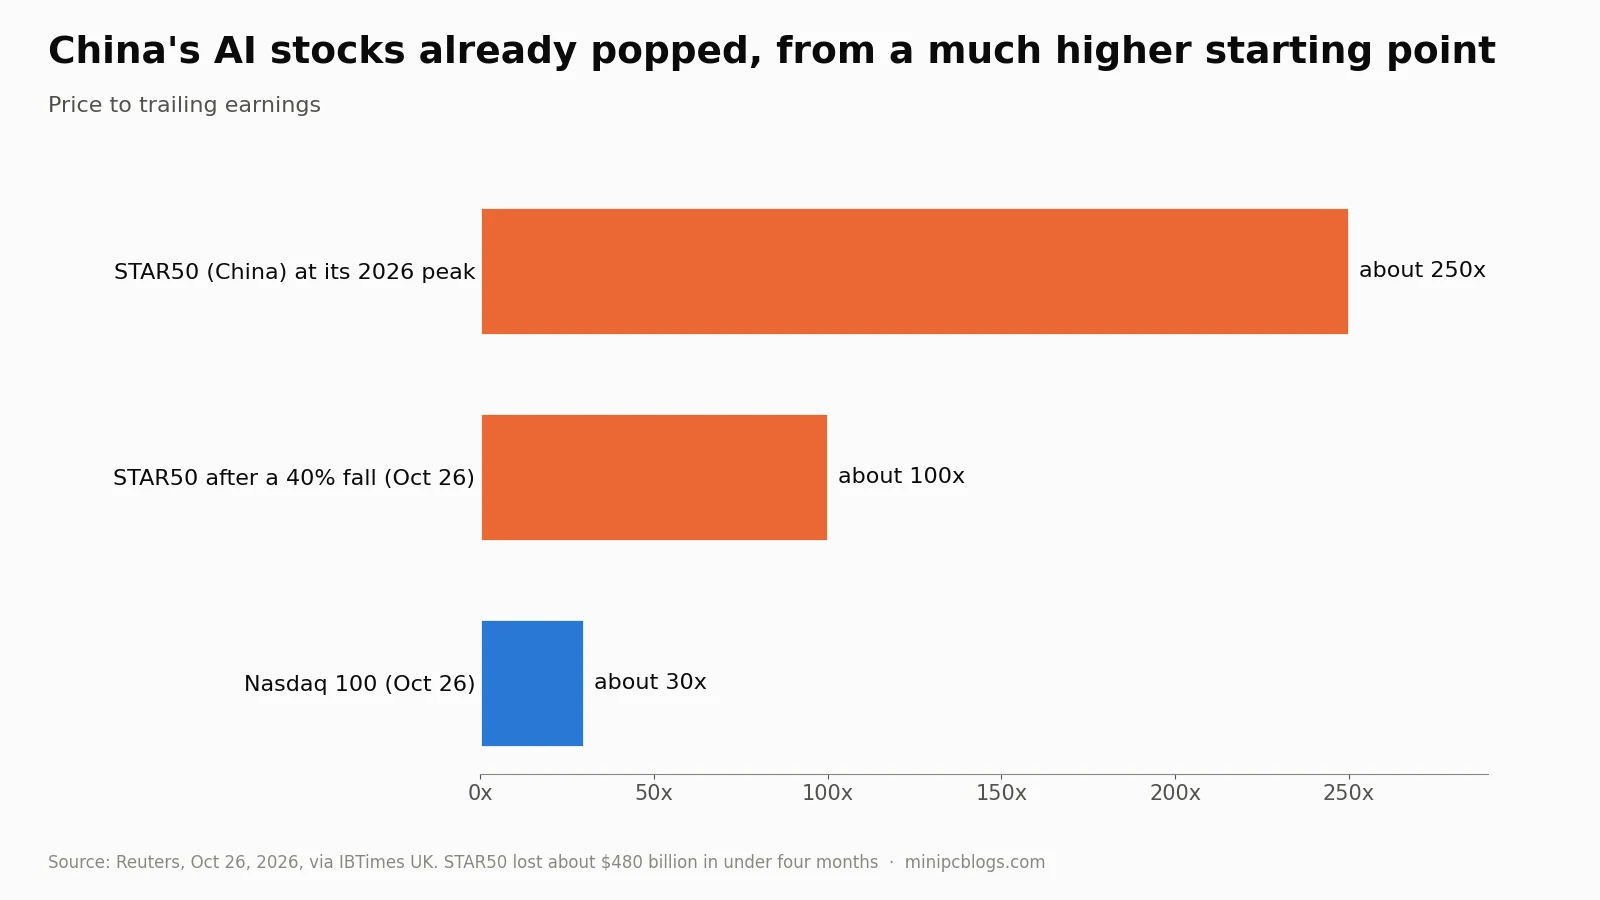
Und dennoch wuchs die chinesische Wirtschaft im dritten Quartal um 4,5 %, getragen von den Exporten. Der KI-Aufbau dort wird staatlich gelenkt und ist im Verhältnis zur Wirtschaft klein, sodass ein Aktien-Crash die Investoren stärker trifft als das Wachstum. Die Lektion Chinas für die USA betrifft das, was mit den Renditen geschieht, wenn alle gleichzeitig bauen: Die Preise fallen, die Auslastung sinkt, und die Unternehmen, die sich verschuldet haben, um zu bauen, bleiben auf den Kosten sitzen.
Warum es für die US-Wirtschaft schlechter aussieht
Auf dem Papier ist die US-Wirtschaft stark. Das BIP wuchs im dritten Quartal mit einer annualisierten Rate von 3,4 %, und die Arbeitslosigkeit liegt bei 4,2 %. Bei genauerer Betrachtung ist das Bild jedoch fragiler.
- KI stützt das Wachstum, aber weniger als es scheint. Die Unternehmensinvestitionen trugen laut CEPR im dritten Quartal 1,78 Prozentpunkte zum Wachstum bei, wobei die Informationstechnologie-Ausrüstung um 37,4 % stieg. Aber ein Großteil dieser Ausrüstung wird importiert: Das Handelsdefizit zog 3,32 Punkte ab, und die Lagerbestände fügten 1,6 Punkte hinzu, die sich nicht wiederholen werden.
- Der Arbeitsmarkt kühlt sich ab. Die Wirtschaft schuf im September nur 29.000 neue Arbeitsplätze.
- Die Zinsen steigen, nicht fallen. Die Fed hat im September zum ersten Mal seit 2023 die Zinsen erhöht, sie am 28. Oktober bei 3,75 % bis 4 % belassen, wobei zwei Mitglieder für eine weitere Erhöhung stimmten, und die Märkte rechnen im Dezember mit einer weiteren Anhebung. Die Rendite zehnjähriger US-Staatsanleihen liegt nahe bei 5 %.
- Öl ist ein zweiter Schock. Da die Straße von Hormus seit dem Frühjahr aufgrund des Iran-Kriegs faktisch geschlossen ist, schloss Brent-Rohöl im Oktober bei etwa 113 USD pro Barrel.
- Der Wohlstand ist konzentriert. Die drei größten Aktien machen etwa 22 % des S&P 500 aus, und die wohlhabendsten 10 % der Haushalte sind je nach Messmethode für 28 % bis 49 % der Konsumausgaben verantwortlich. Wenn KI-Aktien fallen, geben diese Haushalte weniger aus, und die Verlangsamung breitet sich aus.
Die Kombination ist der beunruhigende Teil. Im Jahr 2000 hob die Fed die Zinsen an und die Ölpreise stiegen, als der Aufbau im Telekommunikations- und Internetsektor auf keine Käufer mehr stieß. Der Nasdaq fiel in den folgenden zweieinhalb Jahren um 78 % und die USA gerieten 2001 in eine Rezession. Das ist keine Prognose, aber die Zutaten reimen sich: hohe, durch Schulden finanzierte Investitionen, Lieferanten, die ihre Kunden finanzieren, steigende Zinsen und ein Ölschock.
Der Oktober-Ausblick des IWF modelliert einen scharfen Rückgang der KI-Ausgaben, der die US-Wirtschaftsleistung bis 2028 um 1,8 % senken würde. Die Leasingverträge und Garantien in den Berichten sind der Kanal, über den dieser Rückgang den Rest der Wirtschaft erreichen würde.
Was als Nächstes kommen könnte
Niemand kann einen Zeitpunkt für eine Blase vorhersagen. Dies sind die geplanten Ereignisse, die sie auslösen könnten:
| Wann | Ereignis | Warum es wichtig ist |
|---|---|---|
| 3. November | US-Zwischenwahlen | Politik für Chips, Zölle und Energie |
| 6. November | Arbeitsmarktbericht für Oktober | Zeigt, ob sich die Verlangsamung ausbreitet |
| 17. bis 18. November | Nvidia-Ergebnisse | Der Frühindikator für die KI-Nachfrage |
| In den kommenden Wochen | Anthropic-Börsengang | Erster Test der öffentlichen Nachfrage nach einem KI-Labor |
| 8. bis 9. Dezember | Fed-Sitzung | Eine zweite Zinserhöhung würde die Kreditkosten erneut erhöhen |
| 2027 bis 2030 | Leasingverträge beginnen | Die 1,3 Billionen Dollar beginnen, in die Bilanzen einzufließen |
| Bis 2028 | OpenAI-Liquidität, lt. FT | Die Garantien seiner Gegenparteien hängen von seiner Finanzierung ab |
Signale, die bedeuten würden, dass sich das Problem verschlimmert: Ein großes Unternehmen der „Magnificent Five“ senkt die Investitionsausgaben (Capex) für 2027, die Spreads bei KI-Anleihen weiten sich weiter, ein KI-Labor verfehlt eine Leasingzahlung oder die Preise für GPU-Mieten beginnen zu fallen, wie es in China der Fall war. Signale, die Entwarnung geben würden: Das KI-Umsatzwachstum wächst schneller als die Verpflichtungen, OpenAI erhält ein Investment-Grade-Rating und die Fed pausiert.
Was es bedeutet, wenn Sie Hardware kaufen
Für die Leser dieser Seite war der Aufbau bereits kostspielig: Er ist ein Hauptgrund dafür, dass die Speicherpreise dieses Jahr in die Höhe geschossen sind, wie wir in Verbraucher zahlen für die RAM-Krise erklärt haben. Eine Korrektur würde wahrscheinlich günstigere RAM-, SSD- und gebrauchte GPU-Preise mit sich bringen, wenn sich die Rechenzentren verlangsamen. Bis dahin ist ein Mini-PC, der KI-Modelle lokal ausführt, immer noch eine der wenigen Möglichkeiten, KI zu nutzen, ohne von dieser Finanzkette abhängig zu sein.
Fazit
Der KI-Boom ist kein Betrug. Die Nachfrage ist real, AWS wächst mit 39 % pro Jahr und Anthropic steht operativ kurz vor der Gewinnschwelle. Aber die Berichte zeigen, dass die Verpflichtungen viel schneller wachsen als das Geld, das sie finanzieren muss: 1,3 Billionen Dollar an Leasingverträgen, die noch nicht in der Bilanz stehen, mehr als 200 Milliarden Dollar an Garantien für Rechnungen anderer Unternehmen, negativer Free Cashflow bei zwei der größten Ausgaben und Aktienrückkäufe, die leise pausiert wurden. China hat bereits gezeigt, wie ein KI-Investitionsboom endet, wenn alle gleichzeitig bauen. Die USA versuchen dasselbe in größerem Maßstab, mit mehr Schulden, höheren Zinsen und einem Ölschock, weshalb ein Bruch hier weit über Tech-Aktien hinausreichen würde.