
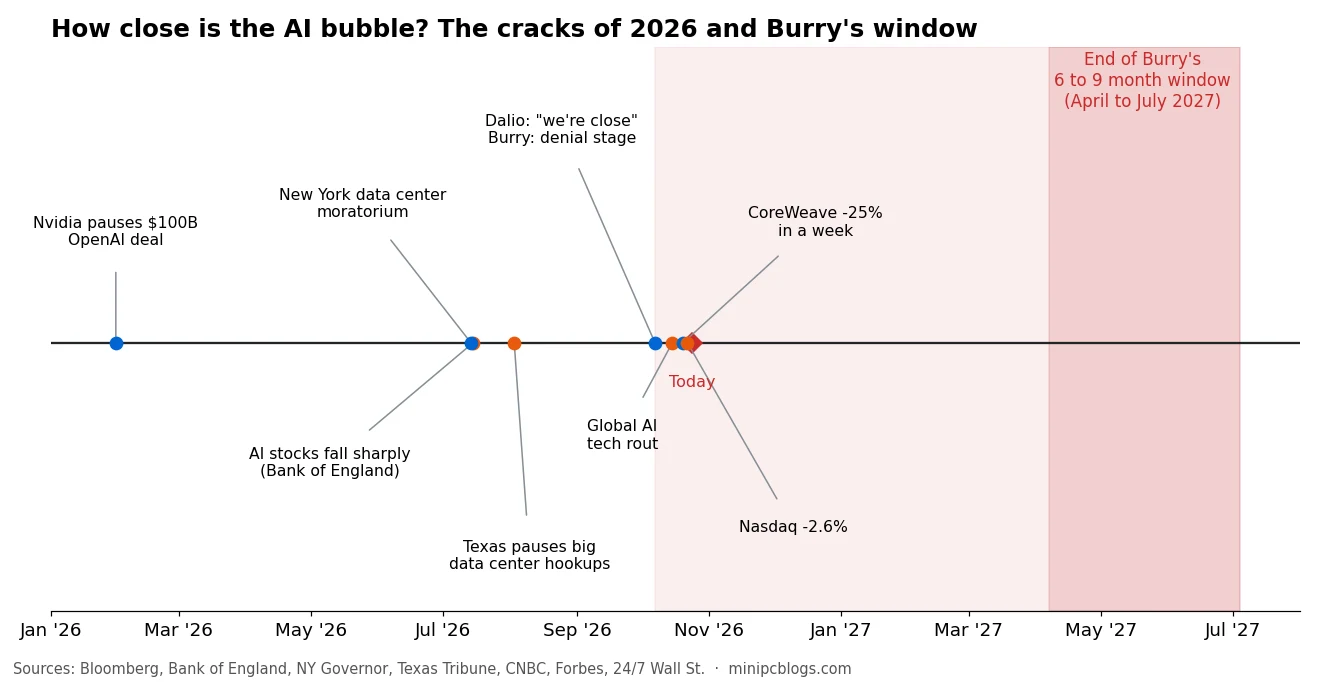
2026年10月の最初の3週間、金融界で最も尊敬される人々の何人かが、テック業界の多くの人が小声でしか言わないことを公言しました。Ray DalioはAIブームがバブル崩壊の地点に「近い」と述べました。Michael Burryは市場が否認の状態にあると言いました。Ken Griffinは「ほぼ確実に」バブルだと呼びました。IMFとイングランド銀行は、より急激な調整が起こりうると警告しました。その一方で、この支出すべてを正当化するはずのデータセンターは行き詰まっています。電力がなく、許可が下りず、近隣住民は怒っています。
これは証拠に基づく私たちの見立てで、裏付けとなるデータも示します。日付を予測するつもりはありません。古典的な警告サインのうちどれだけがすでに点滅しているか、そしてデータセンターの問題がなぜ事態を加速させうるかを示します。
どこまで近づいているのか
この記事の冒頭の図表は、2026年を1本の線にまとめたものです。亀裂は1月に始まりました。NvidiaがOpenAIへの1,000億ドルの投資計画を一時停止したのです。3月までにJensen Huangは1,000億ドルは「おそらく実現しない」と述べ、取引は約300億ドルに縮小しました。7月にはイングランド銀行によればAI株が急落しました。10月には15日に世界的なテック株の暴落があり、CoreWeaveは1週間で約25%下落し、22日にはNasdaqが6月以来最悪の1日を記録しました(約2.6%下落、Nvidiaは4.4%安、AMDは8.1%安)。
そして、誰もが引用する2つの警告が出ました。
- Ray Dalio(10月7日、シンガポールのForbes Global CEO Conference)は、AIには古典的なバブルの特徴があり、崩壊点に「近づいている」と述べました。彼が挙げた引き金は、金利が上昇する中でAI投資を支える巨額の債務と、紙の上の富を現金に換えようとする圧力です。
- Michael Burry(10月初旬)は「株式市場は明らかに悲嘆の第1段階、否認の中にある。2000年と2008年のとおり、この段階は6から9か月続く」と書きました。9か月が見出しに出ている270日です。彼はいつ時計が動き出したかは言っていません。投稿から数えると、期限は2027年4月から7月ごろに閉じます。9月下旬には、Nvidia、Micron、Palantirのプットオプションにも動きました。
2人とも早すぎたことがあります。Burryは2023年初めに投資家に売りを勧め、その後は長い上昇相場が続きました。Dalioは2025年11月に、バブルだからという理由だけでは売らないと述べていました。彼らの警告が重要なのは、日付を伴うからではなく、何を指しているかのためです。
ギャップ:売上をはるかに先回りする支出
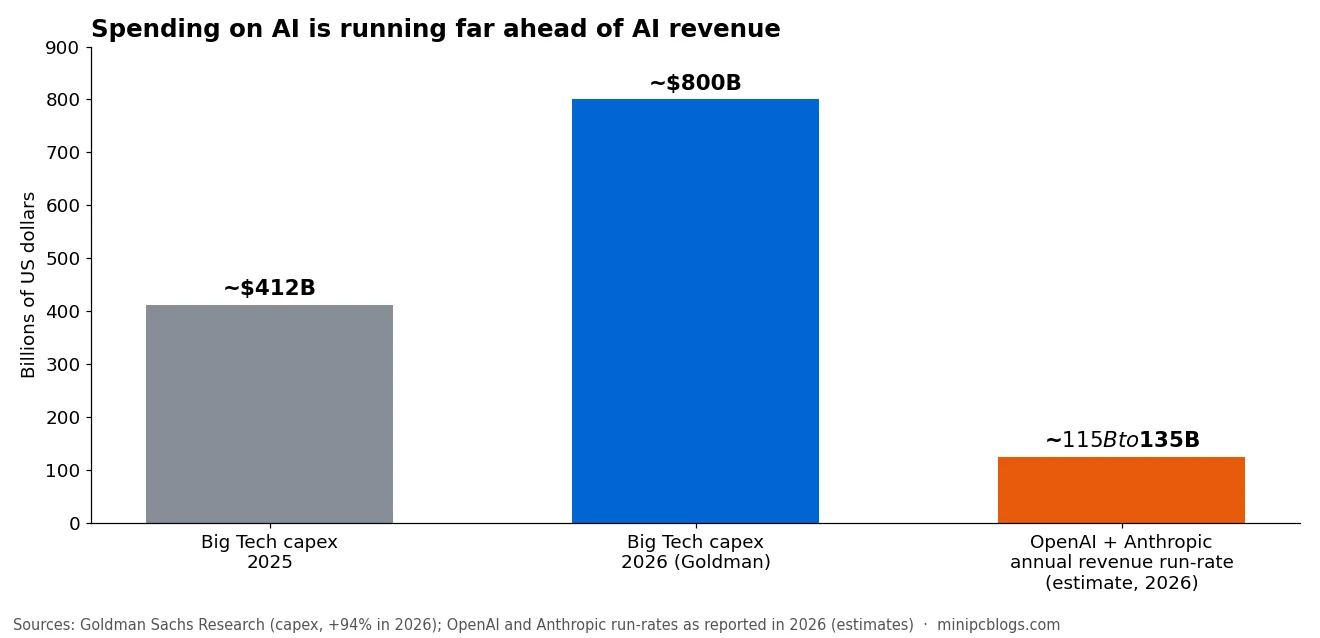
Goldman Sachs Researchは、米国の最大手テック企業が2026年に約8,000億ドルの設備投資を行うと予想しています。2025年比で94%増で、その大半はAIデータセンターとチップ向けです。一方で、2大AIラボであるOpenAIとAnthropicの売上は、合わせて年間およそ1,150億から1,350億ドルのペースと報じられています。その売上は急速に伸びていますが、支出はさらに速く伸びており、その大半はAIが採算に合うかまだ見極め中の顧客によって返済されなければなりません。
この問いに関する最もよく知られたデータは、今もMITの2025年の調査です。企業の生成AIパイロットの95%は損益に測定可能な影響を示しませんでした。Fortuneが報じたOpenAI自身の文書は、2030年ごろの黒字化まで数年にわたる巨額の損失を見込んでいます。Ken Griffinは10月20日に率直に述べました。企業は「生産性向上の明確な証拠も、ROIの明確なスケジュールもないまま」AIの請求書を払っている、と。
Dalioが語る引き金:債務
2025年まで、Big TechはAIの費用を他の事業の現金でまかなっていました。2026年には借入に切り替えました。
- イングランド銀行の集計では、2026年9月初旬までに発行されたAI関連債務は約4,500億ドルで、2025年通年の2倍以上です。
- Dalioの発言に関する報道によれば、Amazon、Microsoft、Alphabet、Meta、Oracleは2026年上半期だけで約2,000億ドルの投資適格債を売り出し、5社が2025年通年に発行した額のほぼ2倍に達しました。
- Oracleは約1,670億ドルの債務を抱え、S&Pの格付けはジャンクの1段階上のBBB-で、クレジット・デフォルト・スワップは過去最高を記録しました。約5,230億ドルの受注残高のうち少なくとも3,000億ドルは、赤字の単一顧客であるOpenAIに紐づいています。
- 最大のGPUクラウドであるCoreWeaveは、約520億ドルの債務とリース債務を抱えています。2032年満期の債券は額面1ドルあたり80セントを割り込み、利回りは15%近くに達し、Bloombergはその苦境がAI関連の借り手に対するジャンク債市場を閉ざす恐れがあると書きました。
さらに循環するお金があります。Nvidiaは顧客に投資し、AMDはOpenAIにAMD株の最大約10%にあたるワラントを与え、OpenAIはCoreWeaveから受け取った株式でコンピューティングの代金を払っています。IMFの10月の報告書は、企業が「互いの投資家、資金提供者、顧客」として振る舞っていると指摘しています。こうして1社の問題が全社の問題になるのです。
市場全体が3銘柄に乗っている
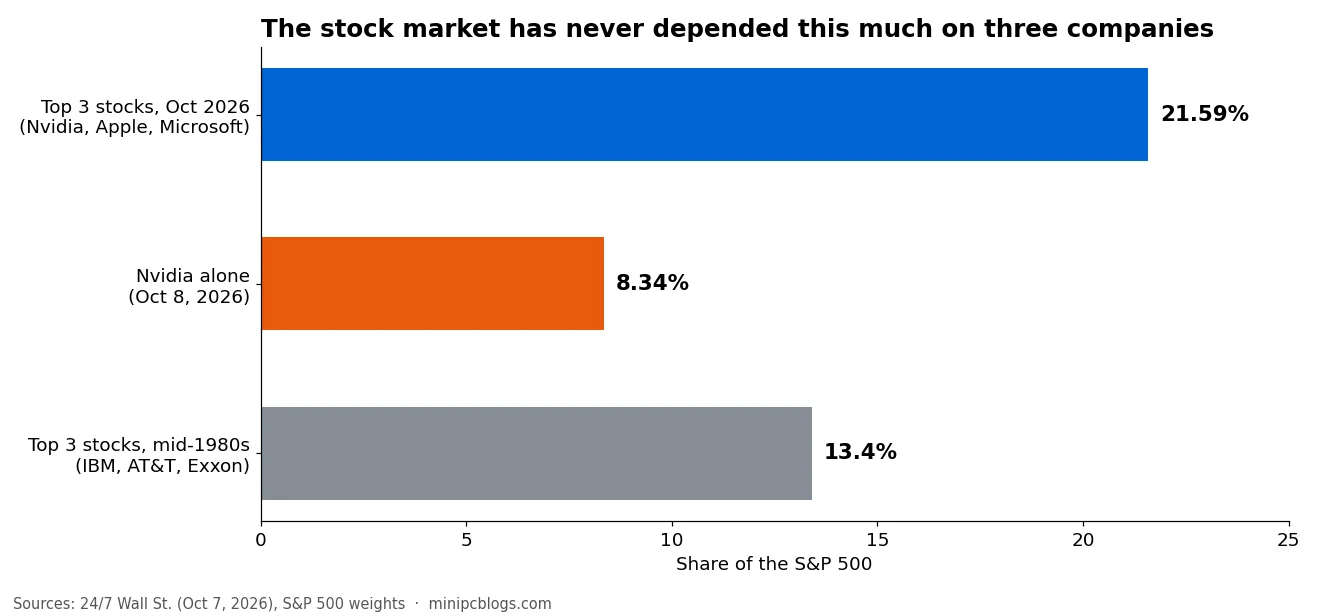
Nvidia単独でS&P 500の約8.3%を占め、Nvidia、Apple、Microsoftを合わせると21.59%と過去最高です。上位3銘柄のそれまでの記録は、1980年代半ばのIBM、AT&T、Exxonの13.4%でした。AI株が下落すれば、もはやテックセクターだけの問題ではありません。あらゆるインデックスファンドと退職金口座を直撃します。イングランド銀行は、AI株の急激な調整が英国の経済生産を最大2.2ポイント押し下げる可能性があると推計し、Panmure LiberumのJoachim Klementは早ければ2027年にも2008年以来最悪のS&P 500暴落が起こるリスクをみています。
なぜデータセンターが崩壊を早めうるのか
ここからが、あまり注目されていない部分です。お金は今借りられていますが、戻ってくるのはデータセンターが稼働してコンピューティングを販売してからです。そして、データセンターは行き詰まっています。
- 電力。 8月3日、テキサス州知事は州の送電網への接続を待つすべてのデータセンターの監査を命じました。法律事務所のまとめによれば、それ以来ERCOTは75 MW以上の新規コンピューティング負荷に通電していません。BNEFは、この監査が49.8 GWのデータセンター需要を遅らせ、案件に最大150億ドルの損失をもたらす可能性があると推計しています。バージニア州と他の12州に電力を供給するPJM送電網では、容量オークションが3年連続で価格上限に達し、それでも信頼性目標に6.5 GW足りませんでした。
- 設備。 最大のガスタービンメーカーであるGE Vernovaは116 GWの契約を抱え、すでに2031年分の受注を受けています。大型変圧器の納入には2年以上かかります。
- 近隣住民。 Data Center Watchの集計では、2026年第1四半期に地元の反対で阻止または遅延した米国の案件は約1,300億ドルで、2025年通年の1,560億ドルに迫ります。Heatmapは2026年にこれまでに地元の反対で中止されたデータセンター投資を少なくとも2,600億ドルと数えており、8月の世論調査では米国人の75%が近所のデータセンターに反対していました。
- 政府。 ニューヨーク州は7月14日、50 MW以上のデータセンターに対する初の州全域モラトリアムを課しました。ノースカロライナ州とメイン州は減税を撤廃し、アリゾナ州は売上税免除を3年間停止し、オハイオ州は新規申請の受付を止めました。
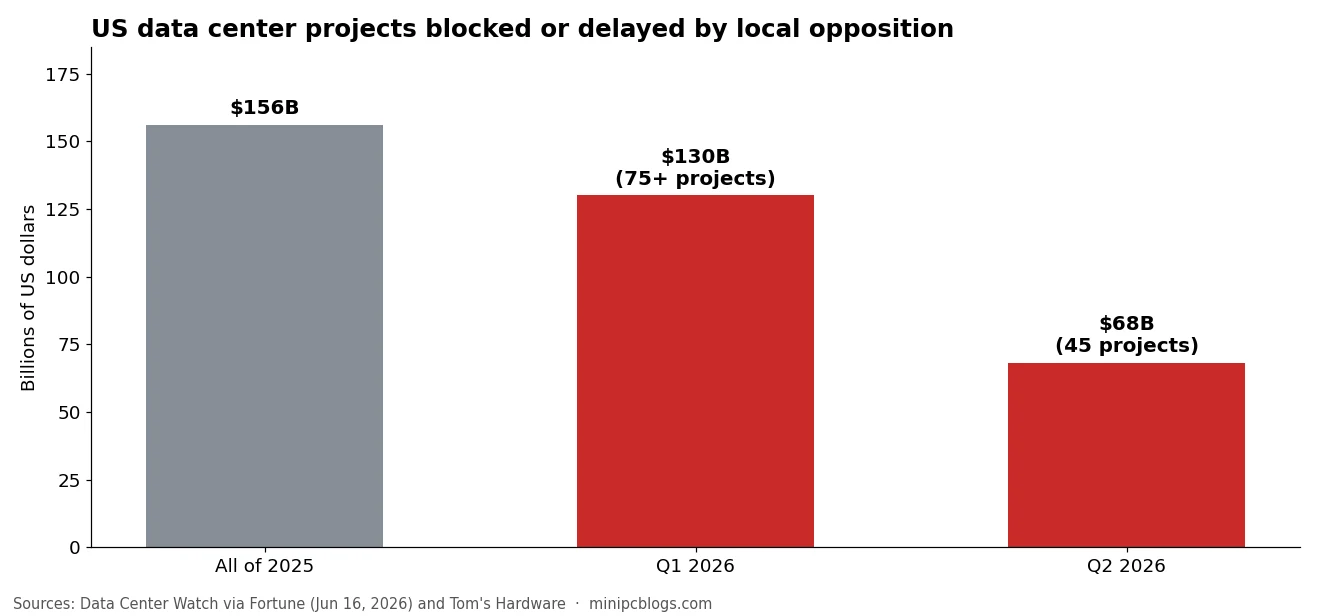
これらを組み合わせると、仕組みが見えてきます。企業は11%から15%の金利の債務でGPUを買います。それを収容するはずのデータセンターは、電力、許可、あるいは裁判所を待っています。遅延の1か月ごとに、売上のない利払いの1か月が積み重なります。CoreWeaveの債券が示唆するように貸し手がその債務の借り換えを止め始めれば、最も弱い建設事業者が破綻し、AIラボとの契約が消え、売りはそれらに依存する企業へと広がります。こうして物理的なボトルネックが金融危機になるのです。
ここには正直な反論もあります。GPUのレンタル価格は崩れていません。H100は今も1時間あたり約3から4ドルで貸し出されており、B200の価格は2026年に上昇しました。実際に建設されたデータセンターは使われています。リスクは今日の空のビルではありません。ビルが完成するより速く膨らむ債務です。
なぜデータセンターは大半の国にとって割に合わないのか
各国政府は減税、安い電力、迅速な許認可でデータセンターの誘致を競っています。数字を見ると、大半の国は考え直すべきです。
送電網を食いつぶす
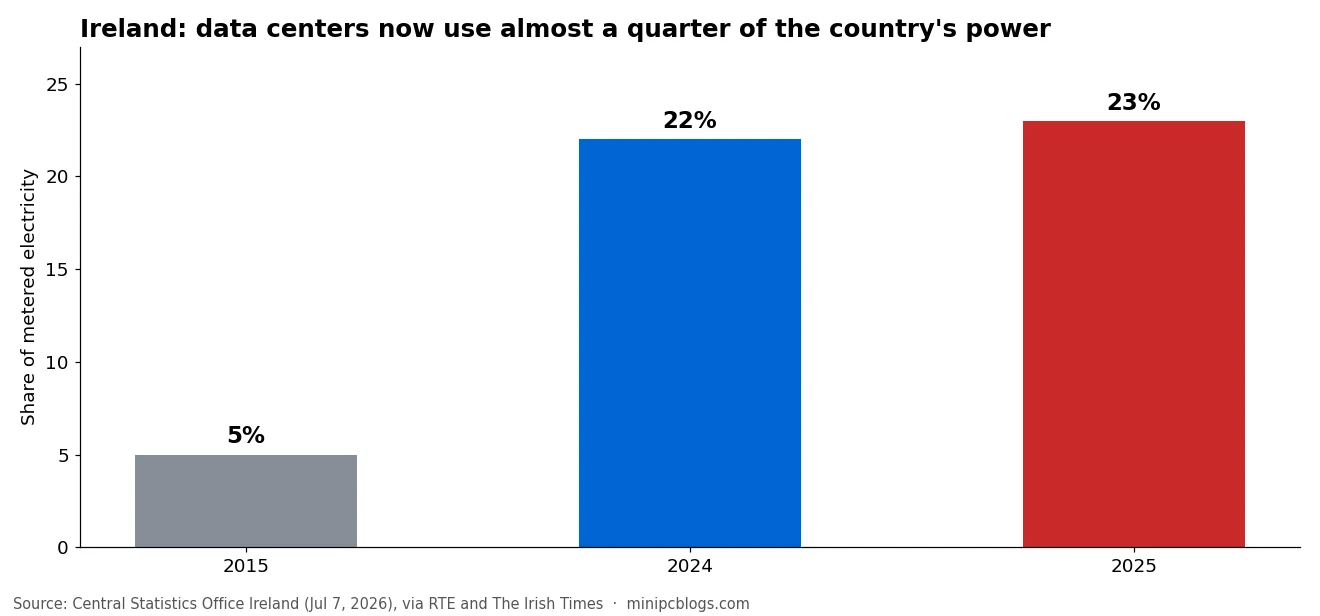
アイルランドが警告例です。中央統計局によれば、同国のデータセンターは**2025年に計量電力全体の23%**を使用し、2015年の5%から増えました。その使用量は1年で10%伸び、他の全員は2%の伸びでした。規制当局は停電リスクを理由に2021年から2025年後半までダブリンでの新規接続を凍結し、現在は新しいデータセンターに自前の電源を求めています。世界全体では、IEAはデータセンターの電力需要が2030年までに2倍以上の約945 TWhに達し、増加分の大部分をガスが供給すると予想しています。
家庭も請求書の一部を払います。PJM送電網では、容量価格が2年で1 MW・日あたり28.92ドルから329.17ドルへと上がりました。主にデータセンター需要が原因で、そのコストは2026年6月に電気料金に反映されました。米国の家庭用電力は7月に平均1 kWhあたり18.31セントで、前年比4.9%高です。
乏しい水を飲み干す
多くの大型データセンターは水を蒸発させてサーバーを冷却し、土地と電力が安い場所に建てられたがります。そこはしばしば水が乏しい場所です。Rest of Worldはラテンアメリカ全体でこのパターンを記録しました。チリのセリージョスで計画されたGoogleのデータセンターは毎秒169リットルを使う予定で、裁判所の判決と地元の反対を受けて停止されました。ウルグアイのカネロネスの案件は1日約200万ガロンを使う予定で、この数字は同国で70年ぶりの深刻な干ばつの最中に裁判所の命令によってようやく明らかになりました。メキシコでは、数年来の干ばつの中でケレタロが十数件のデータセンターを受け入れており、Claudia Sheinbaum大統領は8月に「México no tiene por qué ser el centro de datos de otros lugares del mundo」(メキシコが世界の他の地域のデータセンターになる理由はない)と述べました。
パンフレットに書かれている以上に汚染する
- 敷地内のガスタービン。 xAIはメンフィスのColossusサイトで、15基の許可しか持たないまま約35基のガスタービンを稼働させ、すでに大気質の悪かった地域で窒素酸化物とホルムアルデヒドを排出しました。
- 健康コスト。 UC RiversideとCaltechの研究者は、米国のデータセンターに関連する大気汚染(発電所とディーゼル非常用発電機由来)が、2030年までに年間最大1,300人の早期死亡と約200億ドルの健康コストを引き起こす可能性があると推計しています。
- 後退する気候目標。 Microsoftの排出量は2025会計年度に25%増え、主な原因はデータセンターの拡張です。
- 電子廃棄物。 GPUは数年ごとに交換され、Nature Computational Scienceの研究は、生成AIが2030年までに120万から500万トンの電子廃棄物を追加しうると推計しています。
長続きする雇用をほとんど生まない
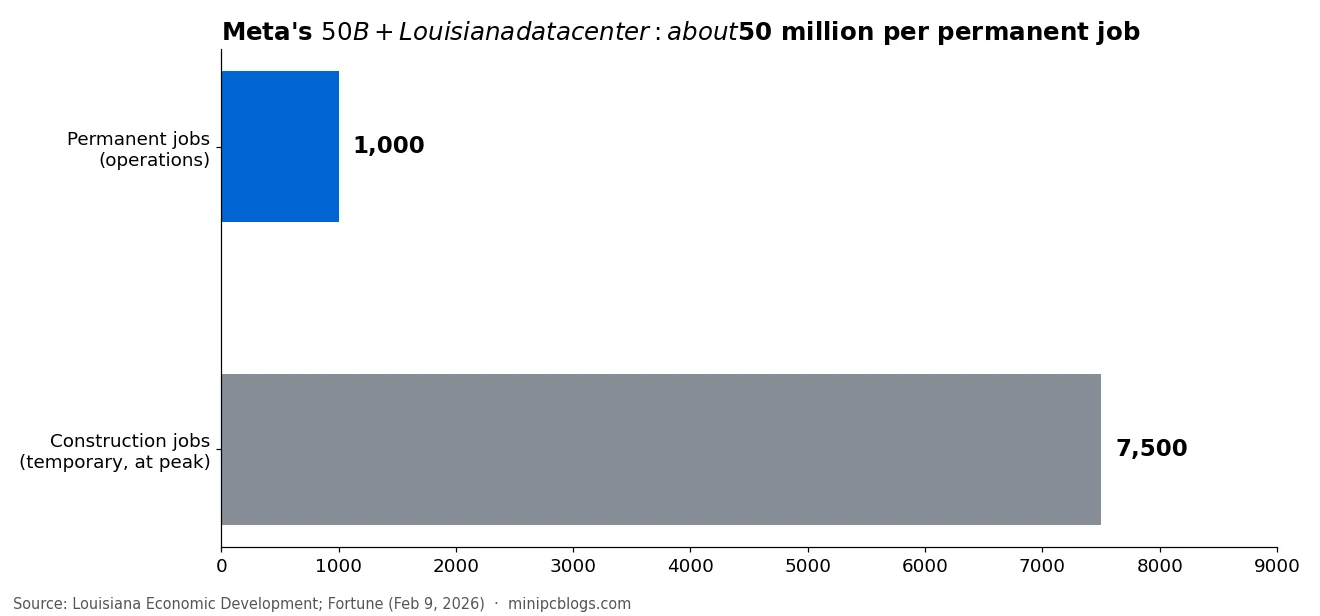
データセンターは建設中には数千人を雇用しますが、稼働後はごくわずかです。500億ドル超に拡大されたMetaのルイジアナ州キャンパスは、ピーク時に約7,500人の建設雇用と約1,000人の常勤雇用を計画しています。つまり常勤雇用1人あたり約5,000万ドルの投資です。バージニア州のデータセンター売上税免除は2023会計年度に約9億3,000万ドルのコストがかかり、同州最大の経済優遇措置となりました。Good Jobs Firstは2025会計年度のコストを約19億ドル、その年の純増雇用1人あたり約120万ドルと見積もっています。
公平を期せば、実際の利益もあります。バージニア州の監査部門は、この産業が州経済に年間約91億ドルをもたらすと認定し、受け入れ郡は多額の固定資産税を徴収し、大手テック企業は新規発電の資金になりうる再生可能エネルギー契約を結んでいます。しかし、電力、水、税制優遇をどこに使うかを決める国にとって、工場、病院、大学の方が通常は1ドルあたりはるかに多くの長続きする仕事を生み出します。
崩壊したら誰が生き残るか
バブルが弾けても、痛みは均等には広がりません。
最も脆弱:他社のAIを転売するだけの企業。 AIスタートアップの大部分は、OpenAI、Anthropic、GoogleのAPIの上に作られた製品です。そのコストは他者が決めており、今日の価格は補助されています。Axiosは3月に、AI企業はコストを負担している「ただし永遠ではない」と書きました。ICONIQの2026年State of AIレポートによれば、AI製品の粗利益率は平均52%で、従来型ソフトウェアの70%から80%を下回り、AI企業の84%がインフラコストのために利益率を縮小させました。補助が終わると何が起こるかはすでに見え始めています。今月Cursorはプランを変更し、以前は20ドルだった同じ1か月分のClaude利用が今では50ドルになりました。そして、どのモデルが存在するかはプロバイダーが決めます。OpenAIは10月23日にo1、o3-mini、o4-mini、GPT-4 Turboなどを終了し、GPT-4oは2027年1月14日にAPIから消えます。そのいずれかに依存する製品は、間に合うように移行しなければ動かなくなります。
最も安全:自前のインフラを持ち、オープンモデルを使う企業。 Qwen、GLM、DeepSeekのようなオープンモデルを自社ハードウェアで動かす企業は、コストを自ら管理でき、価格変更やモデル廃止で止められることもありません。それが、このサイトで取り上げているローカルAIボックスの背後にある論理です。128GBのBosgame M5やGMKtec EVO-X2から、192GBのRyzen AI Max+ PRO 495搭載機まで、です。
ただし、インフラを持つことにリスクがないわけではありません。ハードウェアは高価で、特にメモリ価格が急騰しています(消費者がRAM危機の代償を払っているを参照)。運用と更新が必要で、しかもAPI価格は価格競争のために2026年には実際に下落しています。要点は、すべてのAPI顧客が破綻するということではありません。主要コストを管理できない企業には、ショックを生き延びる余地が最も少ないということです。
私たちが間違っていると証明するもの
これはバブルではない、あるいはまだバブルではない、という真剣な主張もあります。
- 売上は本物です。 Anthropicの売上ランレートは2026年に数倍に伸び、Azureは年率約40%で成長し、国勢調査局によれば米国企業のAI利用率は9か月で17.3%から23.2%に上がりました。
- バリュエーションは2000年ではありません。 Goldman Sachsは市場の予想PERが約19倍で10年平均並みだと述べています。ただし、AI主導の利益成長が2026年以降は続かない可能性があると警告しています。
- 需要は依然として供給を上回っています。 データセンターの遅延の大半は電力と許認可によるもので、顧客不足ではありません。GPUのレンタル価格も持ちこたえています。
- スマートマネーの意見は割れています。 JPMorganのJamie Dimonは4月にAI投資は「投機的なバブルではない」と書き、Griffinでさえ長期的には信じ続けていると述べています。
私たちの見解
AIは実際の売上を伴う本物の技術です。それは2000年のインターネットも同じでした。この瞬間を危険にしているのは技術ではなく、その支払い方です。1年で倍増した債務、サプライヤーが自分の顧客に資金を出す取引、3社が指数の5分の1超を占める市場、そして建設のために借りたお金を返せるほど速く電力を確保できないデータセンターです。
崩壊がBurryの期限内に来るのか、何年も後に来るのかは分かりません。分かっているのは、2000年と2008年の警告サインが現れていること、そしてブームの物理的な心臓部であるデータセンターで、ストレスが最も速く蓄積していることです。各国への教訓は、ひと握りの常勤雇用のために水、電力、減税を差し出すのをやめることです。企業への教訓はもっと単純です。自分で管理できない価格の上に会社を築いてはいけません。
このブームがすでに消費者に及んでいることは消費者がRAM危機の代償を払っているで、AIハードウェアをめぐる熱狂が冷めつつあることはRTX SparkとDGX Spark:熱狂は冷めたで取り上げました。