
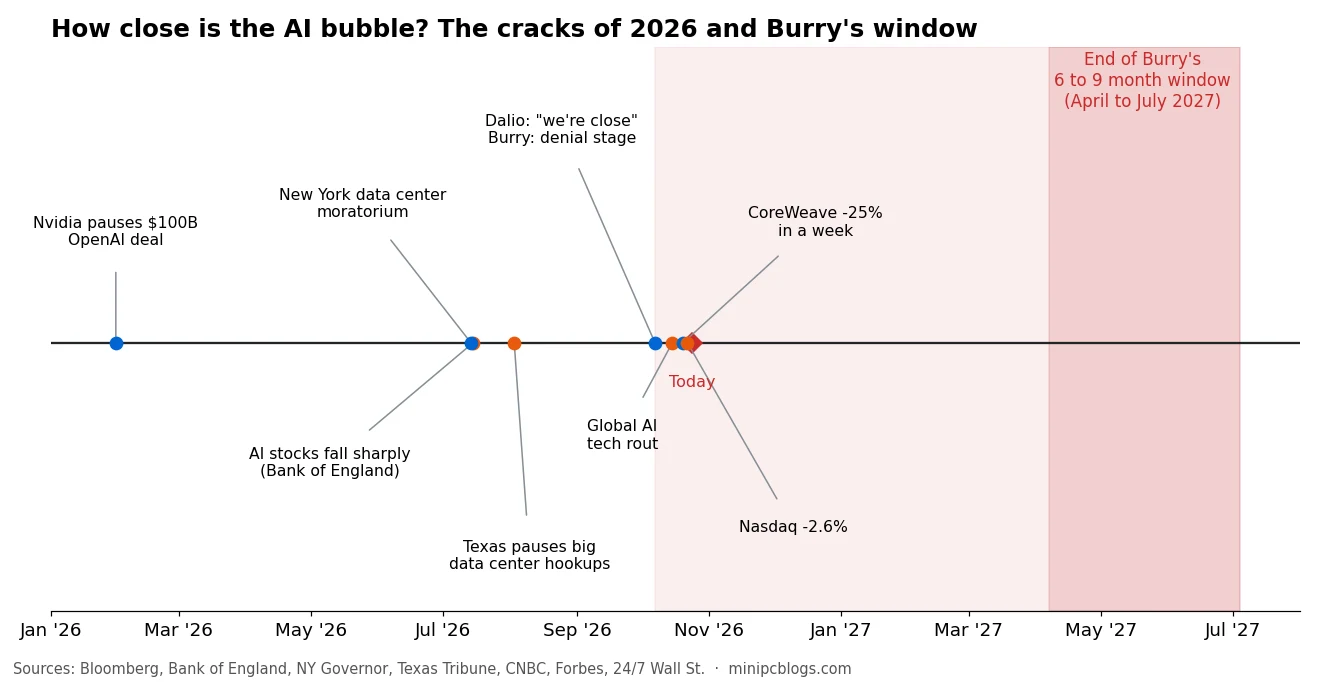
In den ersten drei Oktoberwochen 2026 haben einige der angesehensten Namen der Finanzwelt laut ausgesprochen, was viele in der Tech-Branche nur flüstern. Ray Dalio sagte, der KI-Boom sei „nahe“ an dem Punkt, an dem Blasen platzen. Michael Burry sagte, der Markt sei in der Verleugnung. Ken Griffin nannte es „mit ziemlicher Sicherheit“ eine Blase. Der IWF und die Bank of England warnten, eine schärfere Korrektur sei möglich. Gleichzeitig bleiben die Rechenzentren, die all diese Ausgaben rechtfertigen sollen, stecken: kein Strom, keine Genehmigungen, verärgerte Nachbarn.
Das ist unsere Lesart der Belege, mit den Daten dahinter. Wir sagen kein Datum voraus. Wir zeigen, wie viele der klassischen Warnsignale bereits blinken und warum das Rechenzentrumsproblem die Sache beschleunigen könnte.
Wie nah sind wir dran?
Die Grafik am Anfang dieses Artikels bringt 2026 auf eine Linie. Die Risse begannen im Januar, als Nvidia seinen Plan pausierte, $100 Mrd. in OpenAI zu investieren. Im März sagte Jensen Huang, $100 Mrd. seien „wahrscheinlich nicht drin“, und der Deal schrumpfte auf etwa $30 Mrd. Im Juli fielen KI-Aktien laut Bank of England deutlich. Der Oktober brachte am 15. einen weltweiten Tech-Ausverkauf, CoreWeave verlor in einer Woche rund 25 %, und am 22. erlebte die Nasdaq ihren schlechtesten Tag seit Juni (minus etwa 2,6 %, Nvidia minus 4,4 % und AMD minus 8,1 %).
Dann kamen die beiden Warnungen, die alle zitieren:
- Ray Dalio (7. Oktober, Forbes Global CEO Conference in Singapur) sagte, KI habe die Merkmale einer klassischen Blase und „wir sind nahe“ am Platzen. Seine Auslöser: die enormen Schulden hinter den KI-Investitionen bei steigenden Zinsen und der Druck, Papiervermögen in Bargeld zu verwandeln.
- Michael Burry (Anfang Oktober) schrieb, „der Aktienmarkt befindet sich ganz offensichtlich in seiner ersten Trauerphase, der Verleugnung. Wie 2000 und 2008 dauert diese Phase 6 bis 9 Monate.“ Neun Monate sind die 270 Tage aus den Schlagzeilen. Wann die Uhr zu laufen begann, sagte er nicht. Ab seinem Beitrag gerechnet schließt sich das Fenster etwa zwischen April und Juli 2027. Ende September stieg er zudem in Put-Optionen auf Nvidia, Micron und Palantir ein.
Beide lagen schon einmal zu früh. Burry riet Anlegern Anfang 2023 zum Verkauf, vor einer langen Rally, und Dalio sagte im November 2025, er würde nicht verkaufen, nur weil etwas eine Blase sei. Ihre Warnungen zählen wegen dem, worauf sie zeigen, nicht wegen eines Datums.
Die Lücke: Ausgaben weit vor den Einnahmen
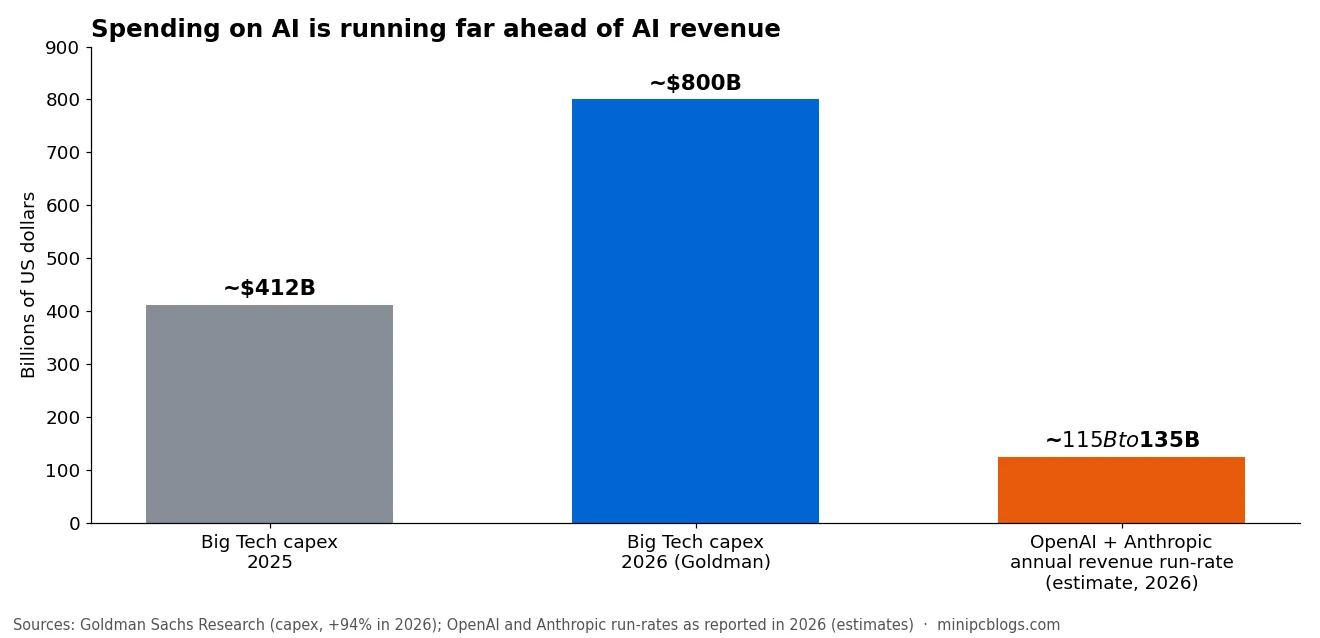
Goldman Sachs Research erwartet, dass die größten US-Tech-Konzerne 2026 rund $800 Mrd. an Investitionsausgaben tätigen, 94 % mehr als 2025, das meiste davon für KI-Rechenzentren und Chips. Auf der anderen Seite sollen die beiden führenden KI-Labore, OpenAI und Anthropic, zusammen auf einen Jahresumsatz von etwa $115 bis $135 Mrd. kommen. Dieser Umsatz wächst schnell, aber die Ausgaben wachsen schneller, und das meiste davon muss von Kunden zurückgezahlt werden, die noch herausfinden, ob sich KI für sie rechnet.
Der bekannteste Datenpunkt zu dieser Frage ist weiterhin die MIT-Studie von 2025: 95 % der generativen KI-Pilotprojekte in Unternehmen zeigten keine messbare Wirkung auf die Gewinn- und Verlustrechnung. OpenAIs eigene Unterlagen, über die Fortune berichtete, sehen Jahre hoher Verluste vor einem Gewinn um 2030 vor. Ken Griffin brachte es am 20. Oktober auf den Punkt: Unternehmen zahlen KI-Rechnungen „ohne klare Belege für Produktivitätsgewinne oder einen definierten ROI-Zeitplan“.
Der Auslöser, von dem Dalio spricht: Schulden
Bis 2025 bezahlte Big Tech KI mit dem Cashflow aus anderen Geschäften. 2026 wechselte man zum Kredit:
- Die Bank of England zählte bis Anfang September 2026 rund $450 Mrd. an KI-bezogenen Schulden, mehr als doppelt so viel wie im gesamten Jahr 2025.
- Amazon, Microsoft, Alphabet, Meta und Oracle platzierten laut Berichten über Dalios Äußerungen allein im ersten Halbjahr 2026 Investment-Grade-Anleihen über rund $200 Mrd., fast doppelt so viel wie die fünf im gesamten Jahr 2025.
- Oracle trägt rund $167 Mrd. Schulden, S&P bewertet das Unternehmen mit BBB-, eine Stufe über Ramsch, und seine Kreditausfallversicherungen erreichten Rekordstände. Mindestens $300 Mrd. seines rund $523 Mrd. großen Auftragsbestands hängen an einem einzigen Kunden, der Verluste schreibt: OpenAI.
- CoreWeave, die größte GPU-Cloud, hat rund $52 Mrd. an Schulden und Leasingverpflichtungen. Seine Anleihen mit Laufzeit 2032 fielen unter 80 Cent je Dollar bei Renditen nahe 15 %, und Bloomberg schrieb, seine Probleme drohten den Junk-Bond-Markt für KI-Kreditnehmer zu schließen.
Dazu kommt das zirkuläre Geld. Nvidia investiert in seine Kunden, AMD gab OpenAI Optionsscheine auf bis zu rund 10 % von AMD, und OpenAI bezahlt Rechenleistung mit Aktien, die es von CoreWeave erhalten hat. Der Oktober-Bericht des IWF kritisiert Unternehmen, die „gegenseitig als Investoren, Finanziers und Kunden“ auftreten. So wird aus dem Problem eines Unternehmens ein Problem für alle.
Der ganze Markt hängt an drei Aktien
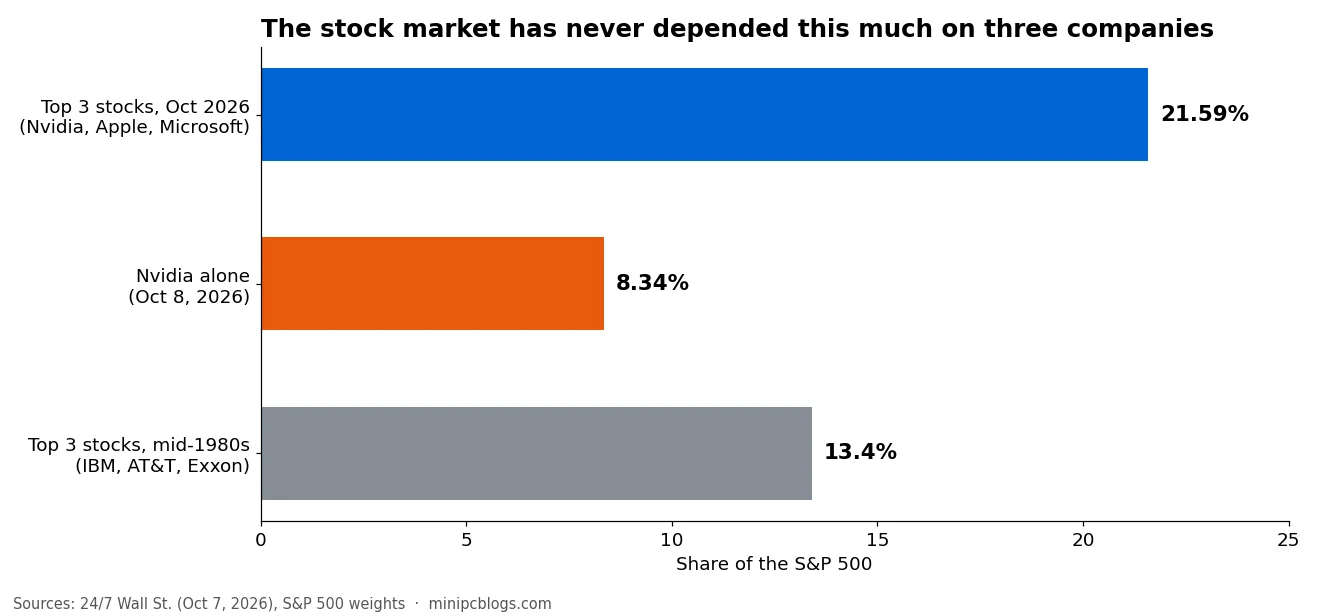
Nvidia allein wiegt rund 8,3 % des S&P 500, und Nvidia, Apple und Microsoft zusammen 21,59 %, ein Rekord. Der bisherige Rekord der drei größten Werte, IBM, AT&T und Exxon Mitte der 1980er, lag bei 13,4 %. Fallen KI-Aktien, ist das kein Problem des Tech-Sektors mehr: Es trifft jeden Indexfonds und jedes Altersvorsorgekonto. Die Bank of England schätzt, dass eine scharfe Korrektur bei KI-Aktien die britische Wirtschaftsleistung um bis zu 2,2 Prozentpunkte drücken könnte, und Joachim Klement von Panmure Liberum sieht das Risiko des schlimmsten S&P-500-Absturzes seit 2008, schon 2027.
Warum Rechenzentren das Platzen beschleunigen könnten
Hier kommt der Teil, der weniger Aufmerksamkeit bekommt. Das Geld wird jetzt geliehen, aber es kommt erst zurück, wenn Rechenzentren laufen und Rechenleistung verkaufen. Und Rechenzentren bleiben stecken.
- Strom. Am 3. August ordnete der Gouverneur von Texas eine Prüfung aller Rechenzentren an, die auf einen Anschluss ans Landesnetz warten. Seitdem hat ERCOT laut Zusammenfassungen von Anwaltskanzleien keine neuen Rechenlasten von 75 MW oder mehr freigeschaltet. BNEF schätzt, dass die Prüfung 49,8 GW an Rechenzentrumsnachfrage verzögern und Projekte bis zu $15 Mrd. kosten könnte. Im PJM-Netz, das Virginia und 12 weitere Bundesstaaten versorgt, erreichte die Kapazitätsauktion im dritten Jahr in Folge ihre Preisobergrenze und verfehlte das Zuverlässigkeitsziel trotzdem um 6,5 GW.
- Ausrüstung. GE Vernova, der größte Hersteller von Gasturbinen, hat 116 GW unter Vertrag und nimmt bereits Bestellungen für 2031 an. Große Leistungstransformatoren brauchen mehr als zwei Jahre bis zur Lieferung.
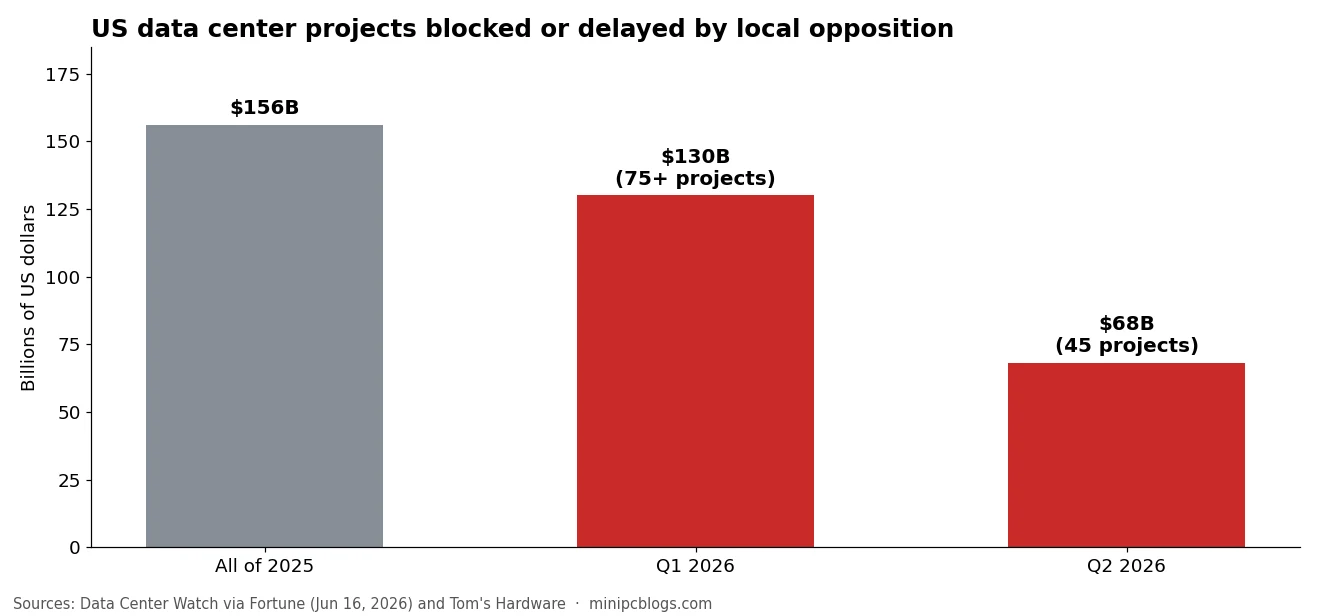
- Nachbarn. Data Center Watch zählte im ersten Quartal 2026 US-Projekte im Wert von rund $130 Mrd., die durch lokalen Widerstand blockiert oder verzögert wurden, fast so viel wie die $156 Mrd. des gesamten Jahres 2025. Heatmap zählt 2026 bislang mindestens $260 Mrd. an Rechenzentrumsinvestitionen, die nach lokalem Widerstand abgesagt wurden, und in seiner August-Umfrage lehnten 75 % der Amerikaner ein Rechenzentrum in ihrer Nähe ab.
- Regierungen. New York verhängte am 14. Juli das erste landesweite Moratorium für Rechenzentren ab 50 MW. North Carolina und Maine strichen Steuervergünstigungen, Arizona setzte seine Umsatzsteuerbefreiung für drei Jahre aus, und Ohio nimmt keine neuen Anträge mehr an.
Setzt man das zusammen, ergibt sich der Mechanismus. Ein Unternehmen kauft GPUs mit Krediten zu 11 bis 15 %. Das Rechenzentrum, das sie beherbergen soll, wartet auf Strom, eine Genehmigung oder ein Gericht. Jeder Monat Verzögerung ist ein Monat Zinsen ohne Einnahmen. Hören die Kreditgeber auf, diese Schulden zu verlängern, wie es die CoreWeave-Anleihen andeuten, scheitern die schwächsten Bauherren, ihre Verträge mit KI-Laboren platzen, und der Ausverkauf greift auf die Unternehmen über, die von ihnen abhängen. So wird aus einem physischen Engpass eine Finanzkrise.
Es gibt hier einen ehrlichen Gegenpunkt: Die Mietpreise für GPUs brechen nicht ein. Eine H100 kostet weiterhin etwa $3 bis $4 pro Stunde, und die Preise für die B200 stiegen 2026. Die Rechenzentren, die gebaut werden, sind ausgelastet. Das Risiko sind heute nicht leere Gebäude. Es sind Schulden, die schneller wachsen, als die Gebäude fertig werden.
Warum Rechenzentren für die meisten Länder ein schlechtes Geschäft sind
Regierungen konkurrieren mit Steuervergünstigungen, billigem Strom und schnellen Genehmigungen um Rechenzentren. Die Zahlen legen nahe, dass die meisten Länder es sich zweimal überlegen sollten.
Sie fressen das Stromnetz
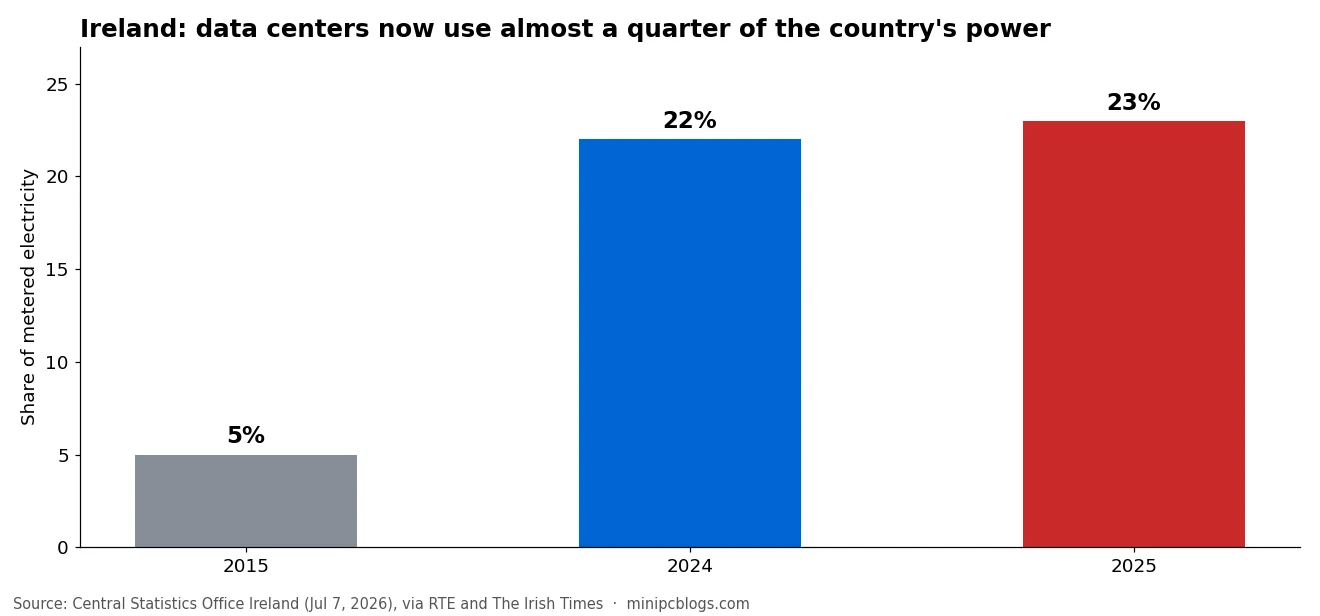
Irland ist die Warnung. Seine Rechenzentren verbrauchten laut dem Central Statistics Office 23 % des gesamten gemessenen Stroms im Jahr 2025, gegenüber 5 % im Jahr 2015. Ihr Verbrauch wuchs in einem Jahr um 10 %, während alle anderen um 2 % zulegten. Die Regulierungsbehörde fror wegen Blackout-Gefahr von 2021 bis Ende 2025 neue Anschlüsse in Dublin ein und verlangt jetzt, dass neue Rechenzentren ihre eigene Stromerzeugung mitbringen. Weltweit erwartet die IEA, dass sich der Strombedarf von Rechenzentren bis 2030 auf rund 945 TWh mehr als verdoppelt, wobei Gas einen großen Teil des Zuwachses liefert.
Die Haushalte zahlen einen Teil der Rechnung. Im PJM-Netz stiegen die Kapazitätspreise in zwei Jahren von $28.92 auf $329.17 pro MW-Tag, vor allem wegen der Nachfrage von Rechenzentren, und diese Kosten kamen im Juni 2026 auf den Stromrechnungen an. Der Strompreis für US-Haushalte lag im Juli bei durchschnittlich 18,31 Cent pro kWh, 4,9 % mehr als ein Jahr zuvor.
Sie trinken knappes Wasser
Viele große Rechenzentren kühlen ihre Server durch Verdunstung von Wasser, und sie werden gern dort gebaut, wo Land und Strom billig sind, also oft dort, wo Wasser knapp ist. Rest of World hat das Muster in ganz Lateinamerika dokumentiert: Googles geplantes Rechenzentrum in Cerrillos, Chile, hätte 169 Liter pro Sekunde verbraucht und wurde nach einem Gerichtsurteil und lokalem Widerstand gestoppt; sein Projekt in Canelones, Uruguay, hätte rund 2 Millionen Gallonen pro Tag gebraucht, eine Zahl, die erst durch eine gerichtliche Anordnung während der schlimmsten Dürre des Landes seit 70 Jahren ans Licht kam. In Mexiko beherbergt Querétaro während einer mehrjährigen Dürre etwa ein Dutzend Rechenzentren, und Präsidentin Claudia Sheinbaum sagte im August: „México no tiene por qué ser el centro de datos de otros lugares del mundo“ (Mexiko hat keinen Grund, das Rechenzentrum für andere Teile der Welt zu sein).
Sie verschmutzen mehr, als die Broschüren sagen
- Gasturbinen vor Ort. xAI betrieb an seinem Colossus-Standort in Memphis rund 35 Gasturbinen, während es eine Genehmigung für 15 hatte, und stieß Stickoxide und Formaldehyd in einem Viertel aus, das ohnehin schlechte Luftqualität hatte.
- Gesundheitskosten. Forscher der UC Riverside und des Caltech schätzen, dass die mit US-Rechenzentren verbundene Luftverschmutzung (aus Kraftwerken und Diesel-Notstromaggregaten) bis 2030 bis zu 1.300 vorzeitige Todesfälle und rund $20 Mrd. an Gesundheitskosten pro Jahr verursachen könnte.
- Klimaziele rutschen ab. Microsofts Emissionen stiegen im Geschäftsjahr 2025 um 25 %, vor allem durch den Ausbau von Rechenzentren.
- Elektroschrott. GPUs werden alle paar Jahre ersetzt, und eine Studie in Nature Computational Science schätzt, dass generative KI bis 2030 1,2 bis 5 Millionen Tonnen Elektroschrott zusätzlich erzeugen könnte.
Sie schaffen wenige dauerhafte Arbeitsplätze
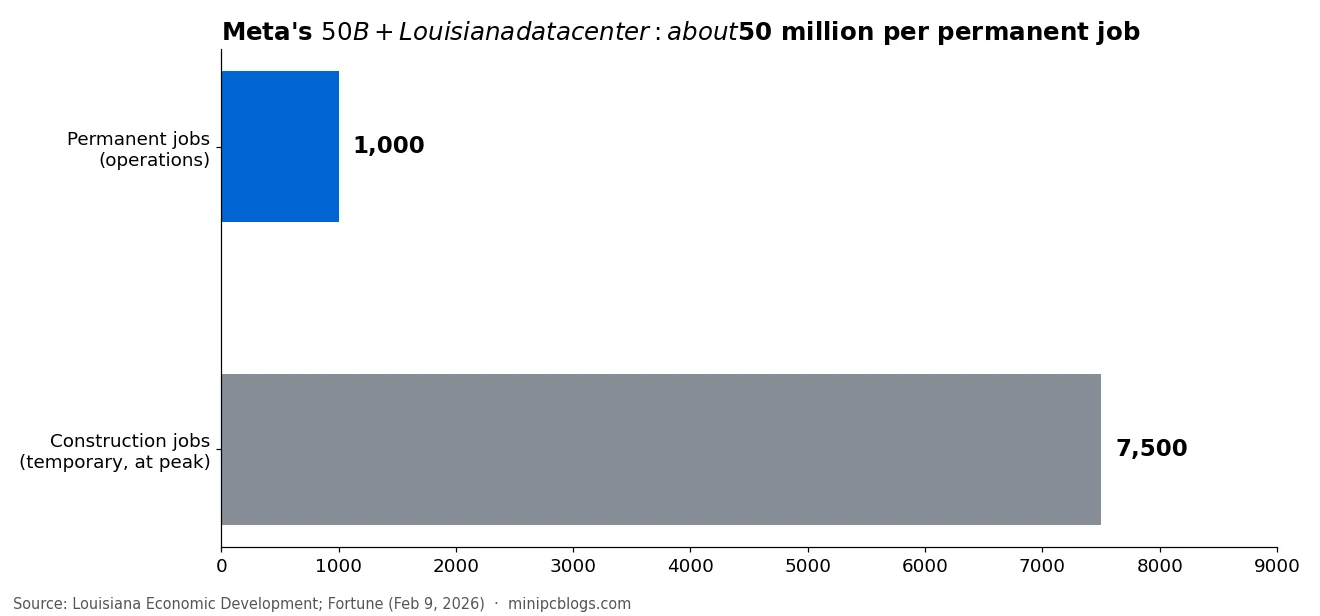
Rechenzentren beschäftigen Tausende Menschen, solange sie gebaut werden, und sehr wenige, sobald sie laufen. Metas Campus in Louisiana, auf mehr als $50 Mrd. ausgeweitet, plant in der Spitze rund 7.500 Baujobs und rund 1.000 Dauerstellen: grob $50 Mio. Investition pro dauerhaftem Arbeitsplatz. Virginias Umsatzsteuerbefreiung für Rechenzentren kostete im Haushaltsjahr 2023 rund $930 Mio., der größte Wirtschaftsanreiz des Bundesstaats, und Good Jobs First beziffert die Kosten im Haushaltsjahr 2025 auf rund $1.9 Mrd., also etwa $1.2 Mio. pro netto neuem Arbeitsplatz in diesem Jahr.
Fairerweise gibt es echte Vorteile. Virginias Rechnungsprüfungsbehörde stellte fest, dass die Branche der Wirtschaft des Bundesstaats jährlich rund $9.1 Mrd. bringt, die Standortbezirke hohe Grundsteuern einnehmen und große Tech-Konzerne Verträge über erneuerbare Energien abschließen, die neue Erzeugung finanzieren können. Aber für ein Land, das entscheidet, wofür es seinen Strom, sein Wasser und seine Steueranreize einsetzt, schafft eine Fabrik, ein Krankenhaus oder eine Universität in der Regel weit mehr dauerhafte Arbeit pro Dollar.
Wer überlebt, wenn sie platzt
Platzt die Blase, verteilt sich der Schmerz nicht gleichmäßig.
Am stärksten gefährdet: Unternehmen, die nur die KI eines anderen weiterverkaufen. Ein großer Teil der KI-Start-ups ist ein Produkt, das auf einer API von OpenAI, Anthropic oder Google aufsetzt. Ihre Kosten legt jemand anderes fest, und diese Preise sind heute subventioniert: Axios schrieb im März, KI-Unternehmen deckten ihre Kosten, „aber nicht für immer“. Der State-of-AI-Bericht 2026 von ICONIQ ergab, dass KI-Produkte im Schnitt eine Bruttomarge von 52 % erzielen, gegenüber 70 bis 80 % bei klassischer Software, und 84 % der KI-Unternehmen sahen ihre Margen wegen Infrastrukturkosten schrumpfen. Wir sehen bereits, was passiert, wenn die Subvention endet: Diesen Monat änderte Cursor seine Tarife so, dass derselbe Monat Claude-Nutzung, der $20 kostete, jetzt $50 kostet. Und der Anbieter entscheidet, welche Modelle es gibt. OpenAI schaltete am 23. Oktober o1, o3-mini, o4-mini, GPT-4 Turbo und andere ab, und GPT-4o verlässt die API am 14. Januar 2027. Ein Produkt, das von einem davon abhängt, hört auf zu funktionieren, wenn es nicht rechtzeitig migriert.
Am wenigsten gefährdet: Unternehmen mit eigener Infrastruktur und offenen Modellen. Ein Betrieb, der offene Modelle wie Qwen, GLM oder DeepSeek auf eigener Hardware ausführt, kontrolliert seine Kosten und kann nicht durch eine Preisänderung oder die Einstellung eines Modells abgeschaltet werden. Das ist die Logik hinter den lokalen KI-Boxen, die wir auf dieser Seite behandeln, vom 128GB Bosgame M5 und GMKtec EVO-X2 bis zu den 192GB Ryzen AI Max+ PRO 495-Maschinen.
Eigene Infrastruktur ist allerdings nicht risikofrei. Hardware ist teuer, besonders bei stark gestiegenen Speicherpreisen (siehe Verbraucher zahlen für die RAM-Krise), sie muss betrieben und ersetzt werden, und die API-Preise sind 2026 wegen eines Preiskriegs sogar gefallen. Der Punkt ist nicht, dass jeder API-Kunde zusammenbrechen wird. Der Punkt ist, dass ein Unternehmen ohne Kontrolle über seinen größten Kostenblock den geringsten Spielraum hat, einen Schock zu überstehen.
Was uns widerlegen würde
Es gibt ernsthafte Argumente, dass dies keine Blase ist, oder noch keine:
- Der Umsatz ist echt. Anthropics Umsatz-Run-Rate hat sich 2026 um ein Mehrfaches erhöht, Azure wächst rund 40 % pro Jahr, und der Anteil der US-Unternehmen, die KI nutzen, stieg laut Census Bureau in neun Monaten von 17,3 % auf 23,2 %.
- Die Bewertungen sind nicht die von 2000. Goldman Sachs beziffert das Kurs-Gewinn-Verhältnis des Marktes auf Basis der erwarteten Gewinne auf etwa 19, im Einklang mit dem 10-Jahres-Durchschnitt, warnt aber, dass das KI-getriebene Gewinnwachstum über 2026 hinaus nicht anhalten könnte.
- Die Nachfrage übersteigt weiterhin das Angebot. Die meisten Verzögerungen bei Rechenzentren kommen von Strom und Genehmigungen, nicht von fehlenden Kunden, und die Mietpreise für GPUs halten sich.
- Das Smart Money ist gespalten. Jamie Dimon von JPMorgan schrieb im April, KI-Investitionen seien „keine spekulative Blase“, und selbst Griffin sagt, er bleibe langfristig überzeugt.
Unser Fazit
KI ist eine echte Technologie mit echten Umsätzen. Das galt 2000 auch für das Internet. Was diesen Moment gefährlich macht, ist nicht die Technologie, sondern wie sie bezahlt wird: Schulden, die sich in einem Jahr verdoppelt haben, Deals, bei denen Zulieferer ihre eigenen Kunden finanzieren, ein Markt, in dem drei Unternehmen mehr als ein Fünftel des Index ausmachen, und Rechenzentren, die nicht schnell genug Strom bekommen, um zurückzuzahlen, was für ihren Bau geliehen wurde.
Wir wissen nicht, ob das Platzen in Burrys Fenster kommt oder Jahre später. Wir wissen, dass sich die Warnsignale von 2000 und 2008 zeigen und dass Rechenzentren, das physische Herz des Booms, der Ort sind, an dem sich der Druck am schnellsten aufbaut. Für Länder lautet die Lehre, nicht länger Wasser, Strom und Steuervergünstigungen für eine Handvoll Dauerarbeitsplätze zu verschenken. Für Unternehmen ist die Lehre einfacher: Bauen Sie Ihr Unternehmen nicht auf einem Preis auf, den Sie nicht kontrollieren.
Wie dieser Boom die Verbraucher bereits erreicht hat, beschreiben wir in Verbraucher zahlen für die RAM-Krise, und wie der Hype um KI-Hardware verblasst, in RTX Spark und DGX Spark: Der Hype ist verflogen.