
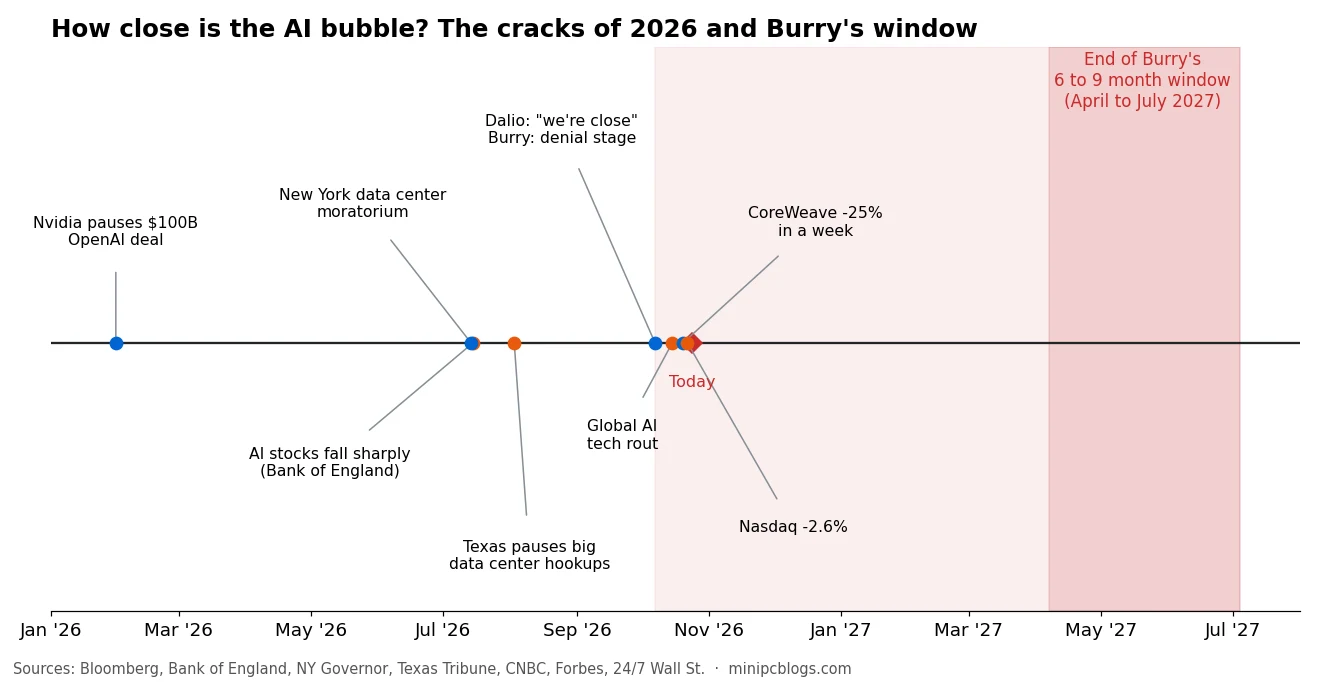
2026년 10월 첫 3주 동안, 금융계에서 가장 존경받는 인물들이 기술 업계 사람들은 속삭이기만 하던 말을 공개적으로 꺼냈습니다. 레이 달리오는 AI 붐이 버블이 터지는 지점에 “가깝다”고 말했습니다. 마이클 버리는 시장이 부정 단계에 있다고 했습니다. 켄 그리핀은 “거의 확실히” 버블이라고 불렀습니다. IMF와 영란은행은 더 급격한 조정이 가능하다고 경고했습니다. 그 사이 이 모든 지출을 정당화해야 할 데이터센터는 전력도, 인허가도 없고 이웃은 분노한 채 멈춰 서고 있습니다.
이 글은 데이터를 근거로 한 우리의 해석입니다. 날짜를 예측하려는 것이 아닙니다. 고전적인 경고 신호 가운데 얼마나 많은 것이 이미 깜박이고 있는지, 그리고 데이터센터 문제가 왜 상황을 앞당길 수 있는지 보여드리려 합니다.
얼마나 가까워졌나
이 글 상단의 차트는 2026년을 한 줄에 담았습니다. 균열은 1월에 시작됐습니다. Nvidia가 OpenAI에 1,000억 달러를 투자하려던 계획을 보류한 때입니다. 3월에는 젠슨 황이 1,000억 달러는 “아마 성사되지 않을 것”이라고 말했고, 거래 규모는 약 300억 달러로 줄었습니다. 영란은행에 따르면 7월에는 AI 주식이 급락했습니다. 10월에는 15일 세계적인 기술주 투매, CoreWeave의 일주일 새 약 25% 하락, 그리고 22일 나스닥의 6월 이후 최악의 하루(약 2.6% 하락, Nvidia 4.4% 하락, AMD 8.1% 하락)가 이어졌습니다.
그리고 모두가 인용하는 두 가지 경고가 나왔습니다.
- 레이 달리오 (10월 7일, 싱가포르 Forbes Global CEO Conference)는 AI가 고전적인 버블의 특징을 갖고 있으며 붕괴 지점에 “가까워졌다”고 말했습니다. 그가 꼽은 촉발 요인은 금리가 오르는 와중에 AI 투자 뒤에 쌓인 막대한 부채, 그리고 장부상 자산을 현금으로 바꾸려는 압력입니다.
- 마이클 버리 (10월 초)는 “주식시장은 아주 분명하게 슬픔의 첫 단계인 부정 단계에 있다. 2000년과 2008년 기준으로 이 단계는 6~9개월 지속된다”고 썼습니다. 9개월이 바로 헤드라인의 270일입니다. 그는 시계가 언제 시작됐는지는 말하지 않았습니다. 게시 시점부터 세면 구간은 2027년 4월에서 7월 사이에 닫힙니다. 9월 말에는 Nvidia, Micron, Palantir에 대한 풋옵션 포지션도 잡았습니다.
두 사람 모두 전에도 너무 일찍 움직인 적이 있습니다. 버리는 2023년 초 긴 랠리를 앞두고 투자자들에게 팔라고 했고, 달리오는 2025년 11월에 버블이라는 이유만으로 팔지는 않겠다고 말했습니다. 이들의 경고가 중요한 이유는 날짜를 제시해서가 아니라 무엇을 가리키고 있는지 때문입니다.
격차: 매출을 한참 앞서는 지출
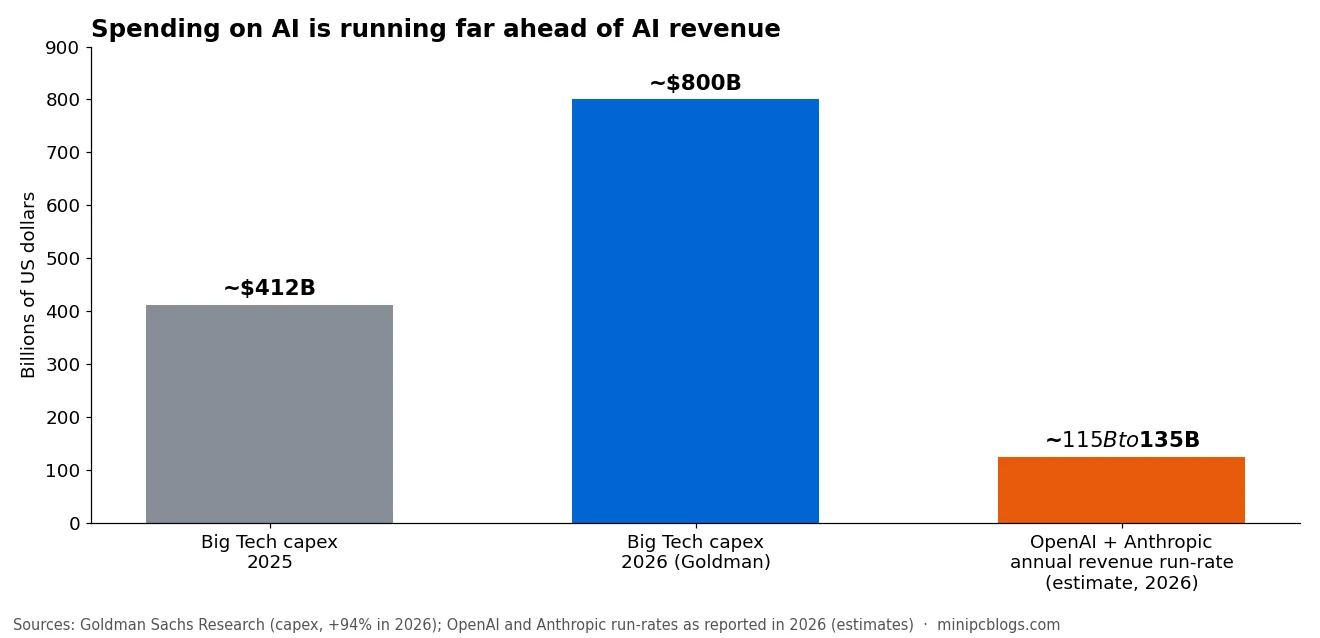
Goldman Sachs Research는 미국 최대 기술 기업들이 2026년 설비투자에 약 8,000억 달러를 쓸 것으로 예상합니다. 2025년보다 94% 늘어난 수치이며 대부분 AI 데이터센터와 칩에 들어갑니다. 반대편에서는 선두 AI 연구소 두 곳인 OpenAI와 Anthropic의 연 매출을 합쳐 대략 1,150억~1,350억 달러 수준으로 보도됩니다. 매출은 빠르게 늘고 있지만 지출은 더 빠르게 늘고 있고, 그 대부분은 AI가 과연 본전을 뽑는지 아직 가늠 중인 고객들이 갚아줘야 합니다.
그 질문에 대한 가장 유명한 데이터는 여전히 MIT의 2025년 연구입니다. 기업 생성형 AI 파일럿의 95%가 손익에 측정 가능한 영향을 보이지 않았습니다. Fortune이 보도한 OpenAI 내부 문서는 2030년 무렵 흑자 전환 전까지 수년간의 큰 손실을 전망합니다. 켄 그리핀은 10월 20일 직설적으로 말했습니다. 기업들이 “생산성 향상의 명확한 증거나 정의된 ROI 일정 없이” AI 비용을 지불하고 있다는 것입니다.
달리오가 말하는 방아쇠: 부채
2025년까지 빅테크는 다른 사업에서 나온 현금으로 AI 비용을 댔습니다. 2026년에는 차입으로 돌아섰습니다.
- 영란은행은 2026년 9월 초까지 발행된 AI 관련 부채를 약 4,500억 달러로 집계했습니다. 2025년 전체의 두 배가 넘습니다.
- 달리오 발언 관련 보도에 따르면 Amazon, Microsoft, Alphabet, Meta, Oracle은 2026년 상반기에만 약 2,000억 달러의 투자등급 채권을 팔았습니다. 다섯 회사가 2025년 한 해 동안 발행한 양의 거의 두 배입니다.
- Oracle은 약 1,670억 달러의 부채를 안고 있고, S&P는 정크 등급 바로 한 단계 위인 BBB-로 평가하며, 신용부도스와프는 사상 최고를 기록했습니다. 약 5,230억 달러 수주 잔고 가운데 최소 3,000억 달러가 적자를 내는 단일 고객, OpenAI에 묶여 있습니다.
- 최대 GPU 클라우드인 CoreWeave는 약 520억 달러의 부채와 리스 채무를 안고 있습니다. 2032년 만기 채권은 액면가 대비 80센트 아래로 떨어졌고 수익률은 15%에 육박했으며, Bloomberg는 이 회사의 어려움이 AI 차입자를 위한 정크본드 시장을 닫아버릴 위험이 있다고 썼습니다.
그리고 순환하는 돈이 있습니다. Nvidia는 자사 고객에 투자하고, AMD는 OpenAI에 AMD 지분 최대 약 10%에 해당하는 워런트를 줬으며, OpenAI는 CoreWeave에서 받은 주식으로 컴퓨팅 비용을 냅니다. IMF의 10월 보고서는 기업들이 “서로의 투자자이자 자금 제공자이자 고객”으로 행동한다고 지적합니다. 한 회사의 문제가 모두의 문제가 되는 구조입니다.
시장 전체가 세 종목에 올라타 있다
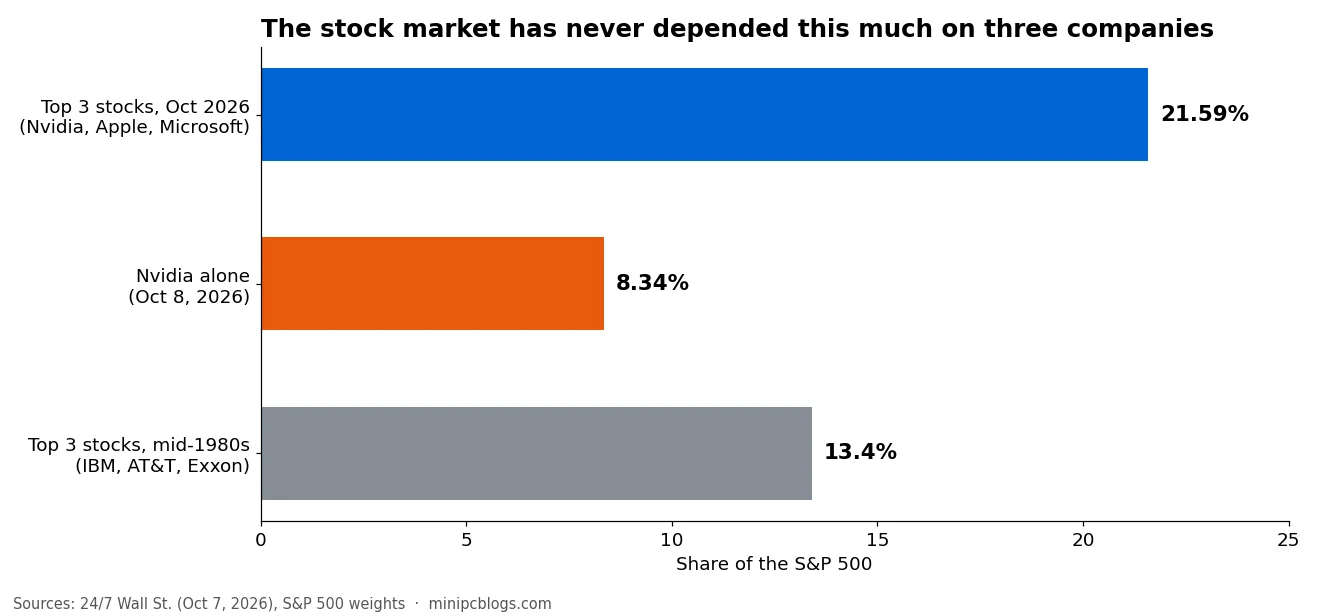
Nvidia 혼자 S&P 500의 약 8.3%를 차지하고, Nvidia, Apple, Microsoft를 합치면 21.59%로 사상 최고입니다. 이전 상위 3개 종목 기록은 1980년대 중반 IBM, AT&T, Exxon의 13.4%였습니다. AI 주식이 떨어지면 이는 더 이상 기술 섹터만의 문제가 아닙니다. 모든 인덱스 펀드와 퇴직연금 계좌를 때립니다. 영란은행은 AI 주식의 급격한 조정이 영국 경제 생산을 최대 2.2%포인트 깎을 수 있다고 추정하고, Panmure Liberum의 요아킴 클레멘트는 이르면 2027년에 2008년 이후 최악의 S&P 500 폭락이 올 위험을 봅니다.
데이터센터가 붕괴를 앞당길 수 있는 이유
여기부터가 관심을 덜 받는 부분입니다. 돈은 지금 빌리지만, 데이터센터가 가동되어 컴퓨팅을 팔아야만 돌아옵니다. 그런데 데이터센터가 멈춰 서고 있습니다.
- 전력. 8월 3일 텍사스 주지사는 주 전력망 연결을 기다리는 모든 데이터센터에 대한 감사를 지시했습니다. 법무법인 요약에 따르면 그 이후 ERCOT는 75MW 이상의 새 컴퓨팅 부하에 전력을 공급하지 않았습니다. BNEF는 이 감사가 49.8GW의 데이터센터 수요를 지연시키고 프로젝트에 최대 150억 달러의 비용을 안길 수 있다고 추정합니다. 버지니아와 12개 주에 전력을 공급하는 PJM 전력망에서는 용량 경매가 3년 연속 가격 상한에 도달했는데도 신뢰도 목표에 6.5GW가 모자랐습니다.
- 장비. 최대 가스터빈 제조사인 GE Vernova는 116GW를 계약해 두었고 이미 2031년 주문을 받고 있습니다. 대형 전력 변압기는 도착까지 2년 넘게 걸립니다.
- 이웃. Data Center Watch는 2026년 1분기에 지역 반대로 막히거나 지연된 미국 프로젝트를 약 1,300억 달러로 집계했습니다. 2025년 전체의 1,560억 달러에 거의 맞먹습니다. Heatmap은 2026년 들어 지금까지 지역 반대 이후 취소된 데이터센터 투자를 최소 2,600억 달러로 세고 있으며, 8월 여론조사에서는 미국인의 75%가 인근 데이터센터에 반대했습니다.
- 정부. 뉴욕은 7월 14일 50MW 이상 데이터센터에 대해 주 단위로는 처음으로 모라토리엄을 선포했습니다. 노스캐롤라이나와 메인은 세금 감면을 없앴고, 애리조나는 판매세 면제를 3년간 중단했으며, 오하이오는 신규 신청 접수를 멈췄습니다.
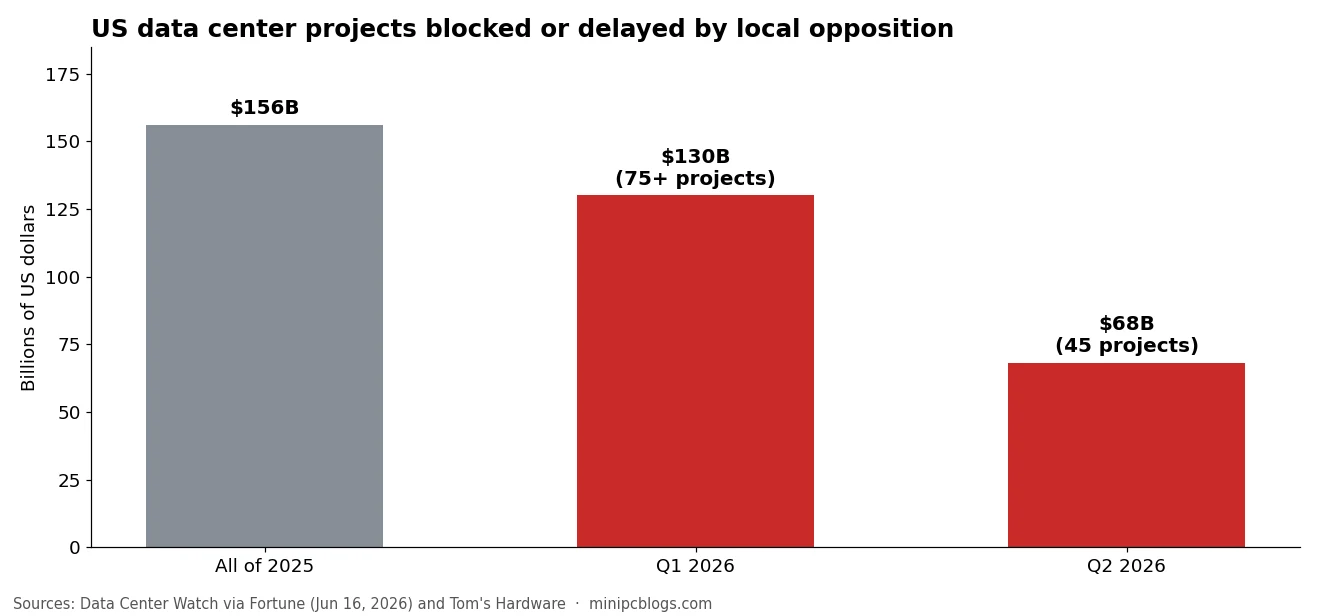
이를 합치면 메커니즘이 보입니다. 한 회사가 11%에서 15% 금리의 부채로 GPU를 삽니다. 그 GPU를 넣어야 할 데이터센터는 전력, 인허가, 혹은 법원 판결을 기다립니다. 지연되는 한 달 한 달이 매출 없이 이자만 나가는 한 달입니다. CoreWeave 채권이 시사하듯 대출 기관이 그 부채의 만기 연장을 멈추기 시작하면, 가장 약한 건설사가 무너지고, AI 연구소와 맺은 계약이 깨지고, 매도세는 그들에게 의존하는 기업으로 번집니다. 물리적 병목이 금융 위기로 바뀌는 경로입니다.
여기에는 정직한 반론도 있습니다. GPU 임대 가격은 무너지지 않고 있습니다. H100은 여전히 시간당 약 3~4달러에 빌려지고, B200 가격은 2026년에 올랐습니다. 지어진 데이터센터는 실제로 쓰이고 있습니다. 위험은 오늘의 빈 건물이 아닙니다. 건물이 완공되는 속도보다 빠르게 불어나는 부채입니다.
데이터센터가 대부분의 국가에 손해인 이유
각국 정부는 세금 감면, 값싼 전력, 빠른 인허가로 데이터센터 유치 경쟁을 벌입니다. 숫자를 보면 대부분의 나라는 다시 생각해야 합니다.
전력망을 집어삼킨다
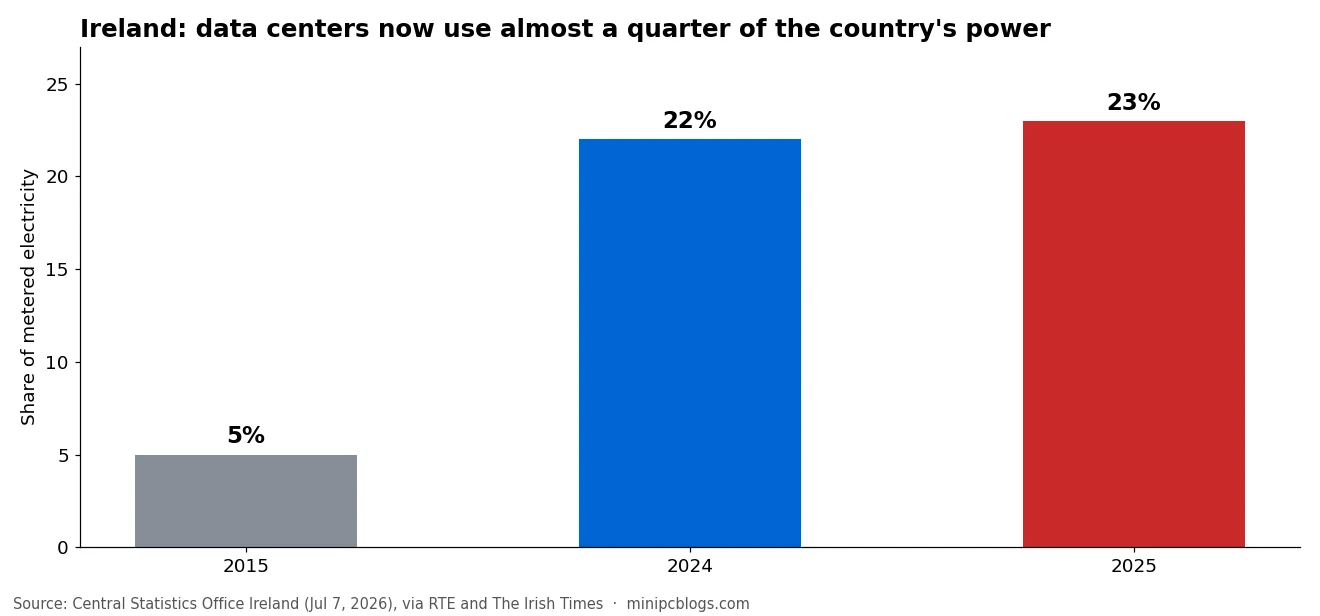
아일랜드가 경고 사례입니다. 중앙통계청에 따르면 아일랜드 데이터센터는 **2025년 전체 계량 전력의 23%**를 사용했습니다. 2015년의 5%에서 늘어난 수치입니다. 다른 모든 부문이 2% 늘어나는 동안 데이터센터 사용량은 한 해에 10% 늘었습니다. 규제 당국은 정전 위험을 이유로 2021년부터 2025년 말까지 더블린의 신규 연결을 동결했고, 이제는 새 데이터센터가 자체 전력을 가져오도록 요구합니다. 전 세계적으로 IEA는 2030년까지 데이터센터 전력 수요가 두 배 이상 늘어 약 945TWh에 이르고, 증가분의 상당 부분을 가스가 공급할 것으로 예상합니다.
청구서의 일부는 가정이 냅니다. PJM 전력망의 용량 가격은 2년 만에 MW-일당 28.92달러에서 329.17달러로 뛰었는데 주된 이유는 데이터센터 수요였고, 그 비용은 2026년 6월 전기요금에 반영됐습니다. 미국 가정용 전기요금은 7월 kWh당 평균 18.31센트로 1년 전보다 4.9% 올랐습니다.
부족한 물을 마신다
많은 대형 데이터센터는 물을 증발시켜 서버를 식히고, 땅과 전력이 싼 곳에 지어지길 원하는데 그런 곳은 물이 부족한 경우가 많습니다. Rest of World는 라틴아메리카 전역에서 이 패턴을 기록했습니다. 칠레 세리요스에 계획된 Google 데이터센터는 초당 169리터를 쓸 예정이었다가 법원 판결과 지역 반대로 중단됐습니다. 우루과이 카넬로네스 프로젝트는 하루 약 200만 갤런을 쓸 예정이었는데, 이 수치는 70년 만의 최악의 가뭄 속에서 법원 명령을 통해서야 공개됐습니다. 멕시코에서는 수년째 이어지는 가뭄 속에 케레타로가 데이터센터 10여 곳을 품고 있으며, 클라우디아 셰인바움 대통령은 8월에 “México no tiene por qué ser el centro de datos de otros lugares del mundo”(멕시코가 세계 다른 지역의 데이터센터가 되어야 할 이유는 없다)라고 말했습니다.
홍보 자료보다 더 많이 오염시킨다
- 현장 가스터빈. xAI는 멤피스 Colossus 사이트에서 15기 허가를 받고 약 35기의 가스터빈을 돌렸고, 이미 공기질이 나쁜 동네에 질소산화물과 포름알데히드를 배출했습니다.
- 보건 비용. UC Riverside와 Caltech 연구진은 미국 데이터센터와 연관된 대기오염(발전소와 디젤 비상 발전기에서 나오는)이 2030년까지 연간 최대 1,300명의 조기 사망과 약 200억 달러의 보건 비용을 초래할 수 있다고 추정합니다.
- 후퇴하는 기후 목표. Microsoft의 배출량은 2025 회계연도에 25% 늘었는데 주된 원인은 데이터센터 확장입니다.
- 전자 폐기물. GPU는 몇 년마다 교체되며, Nature Computational Science에 실린 연구는 생성형 AI가 2030년까지 120만~500만 톤의 전자 폐기물을 추가할 수 있다고 추정합니다.
오래가는 일자리는 거의 만들지 않는다
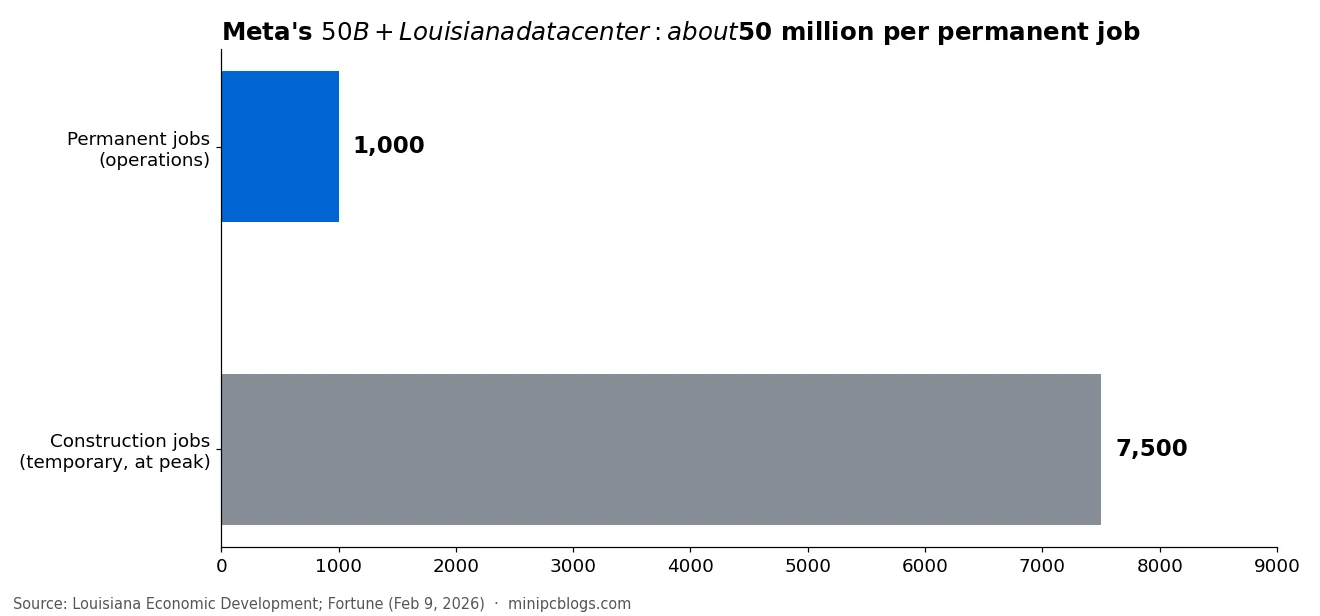
데이터센터는 지을 때는 수천 명을 고용하지만 가동할 때는 수백 명에 그칩니다. 500억 달러 이상으로 확대된 Meta의 루이지애나 캠퍼스는 최고점 기준 약 7,500개의 건설 일자리와 약 1,000개의 정규직을 계획하고 있습니다. 지속되는 일자리 하나당 약 5,000만 달러의 투자인 셈입니다. 버지니아의 데이터센터 판매세 면제는 2023 회계연도에 약 9억 3,000만 달러가 들어 주 최대의 경제 인센티브였고, Good Jobs First는 2025 회계연도 비용을 약 19억 달러, 그해 순신규 일자리 하나당 약 120만 달러로 추산합니다.
공정하게 말하면 실제 이득도 있습니다. 버지니아 감사 기관은 이 산업이 주 경제에 연간 약 91억 달러를 더한다고 밝혔고, 유치 카운티는 많은 재산세를 거두며, 대형 기술 기업은 새 발전 설비에 자금을 댈 수 있는 재생에너지 계약을 맺습니다. 하지만 전력, 물, 세제 혜택을 어디에 쓸지 결정하는 나라 입장에서는 공장이나 병원, 대학이 대개 달러당 훨씬 더 많은 지속적 일자리를 만듭니다.
버블이 터지면 누가 살아남나
버블이 터지면 고통은 고르게 퍼지지 않을 것입니다.
가장 취약한 쪽: 남의 AI를 되파는 것이 전부인 기업. 상당수 AI 스타트업은 OpenAI, Anthropic, Google의 API 위에 얹은 제품입니다. 비용은 남이 정하고, 그 가격은 오늘날 보조를 받고 있습니다. Axios는 3월에 AI 기업들이 비용을 떠안고 있지만 “영원히는 아니다”라고 썼습니다. ICONIQ의 2026 State of AI 보고서는 AI 제품의 평균 매출총이익률이 52%로 전통 소프트웨어의 70~80%에 못 미치며, AI 기업의 84%가 인프라 비용 때문에 마진이 줄었다고 밝혔습니다. 보조가 끝나면 어떻게 되는지 이미 보고 있습니다. 이달 Cursor는 요금제를 바꿔, 전에 20달러였던 한 달치 Claude 사용이 이제 50달러가 됐습니다. 그리고 어떤 모델이 존재할지는 공급사가 정합니다. OpenAI는 10월 23일 o1, o3-mini, o4-mini, GPT-4 Turbo 등을 종료했고, GPT-4o는 2027년 1월 14일 API에서 사라집니다. 이 중 하나에 의존하는 제품은 제때 옮겨가지 않으면 작동을 멈춥니다.
가장 덜 취약한 쪽: 인프라를 직접 보유하고 오픈 모델을 쓰는 기업. Qwen, GLM, DeepSeek 같은 오픈 모델을 자체 하드웨어에서 돌리는 사업체는 비용을 통제하며, 가격 변경이나 모델 종료로 꺼질 수 없습니다. 128GB Bosgame M5와 GMKtec EVO-X2부터 192GB Ryzen AI Max+ PRO 495 머신까지, 이 사이트에서 다루는 로컬 AI 박스의 논리가 바로 이것입니다.
다만 인프라 보유가 위험이 없는 것은 아닙니다. 하드웨어는 비싸고, 특히 메모리 가격이 급등한 지금은 더 그렇습니다(소비자가 RAM 위기의 대가를 치르고 있다 참고). 운영하고 교체해야 하며, 2026년 API 가격은 가격 전쟁 때문에 실제로는 떨어지고 있습니다. 요점은 모든 API 고객이 무너진다는 것이 아닙니다. 주요 비용에 대한 통제권이 없는 기업이 충격을 버틸 여지가 가장 적다는 것입니다.
우리가 틀렸다고 증명할 수 있는 것
이것이 버블이 아니라거나 아직은 아니라는 진지한 주장도 있습니다.
- 매출은 실재합니다. Anthropic의 매출 런레이트는 2026년에 몇 배로 늘었고, Azure는 연 약 40% 성장 중이며, 인구조사국에 따르면 AI를 쓰는 미국 기업 비중은 9개월 만에 17.3%에서 23.2%로 올랐습니다.
- 밸류에이션은 2000년이 아닙니다. Goldman Sachs는 시장의 선행 주가수익비율이 약 19배로 10년 평균과 비슷하다고 말합니다. 다만 AI 주도의 이익 성장이 2026년 이후까지 이어지지 않을 수 있다고 경고합니다.
- 수요가 여전히 공급을 넘어섭니다. 데이터센터 지연은 대부분 고객 부족이 아니라 전력과 인허가 때문이고, GPU 임대 가격은 버티고 있습니다.
- 스마트머니는 갈려 있습니다. JPMorgan의 제이미 다이먼은 4월에 AI 투자는 “투기적 버블이 아니다”라고 썼고, 그리핀조차 장기적으로는 여전히 믿는다고 말합니다.
우리의 견해
AI는 실제 매출이 있는 실제 기술입니다. 2000년의 인터넷도 그랬습니다. 지금 이 순간을 위험하게 만드는 것은 기술이 아니라 그 비용을 치르는 방식입니다. 1년 만에 두 배가 된 부채, 공급사가 자기 고객에게 자금을 대는 거래, 세 회사가 지수의 5분의 1을 넘는 시장, 그리고 건설 비용으로 빌린 돈을 갚을 만큼 빠르게 전력을 확보하지 못하는 데이터센터입니다.
붕괴가 버리의 구간 안에 올지, 몇 년 뒤에 올지 우리는 모릅니다. 우리가 아는 것은 2000년과 2008년의 경고 신호가 나타나고 있고, 이 붐의 물리적 심장인 데이터센터에서 압력이 가장 빠르게 쌓이고 있다는 사실입니다. 국가에 주는 교훈은 정규직 몇 개를 위해 물과 전력, 세제 혜택을 나눠주는 일을 멈추라는 것입니다. 기업에 주는 교훈은 더 단순합니다. 통제할 수 없는 가격 위에 회사를 세우지 마십시오.
이 붐이 이미 소비자에게 어떻게 도달했는지는 소비자가 RAM 위기의 대가를 치르고 있다에서, AI 하드웨어를 둘러싼 과대광고가 어떻게 식어가는지는 RTX Spark와 DGX Spark: 과대광고가 식었다에서 다뤘습니다.