
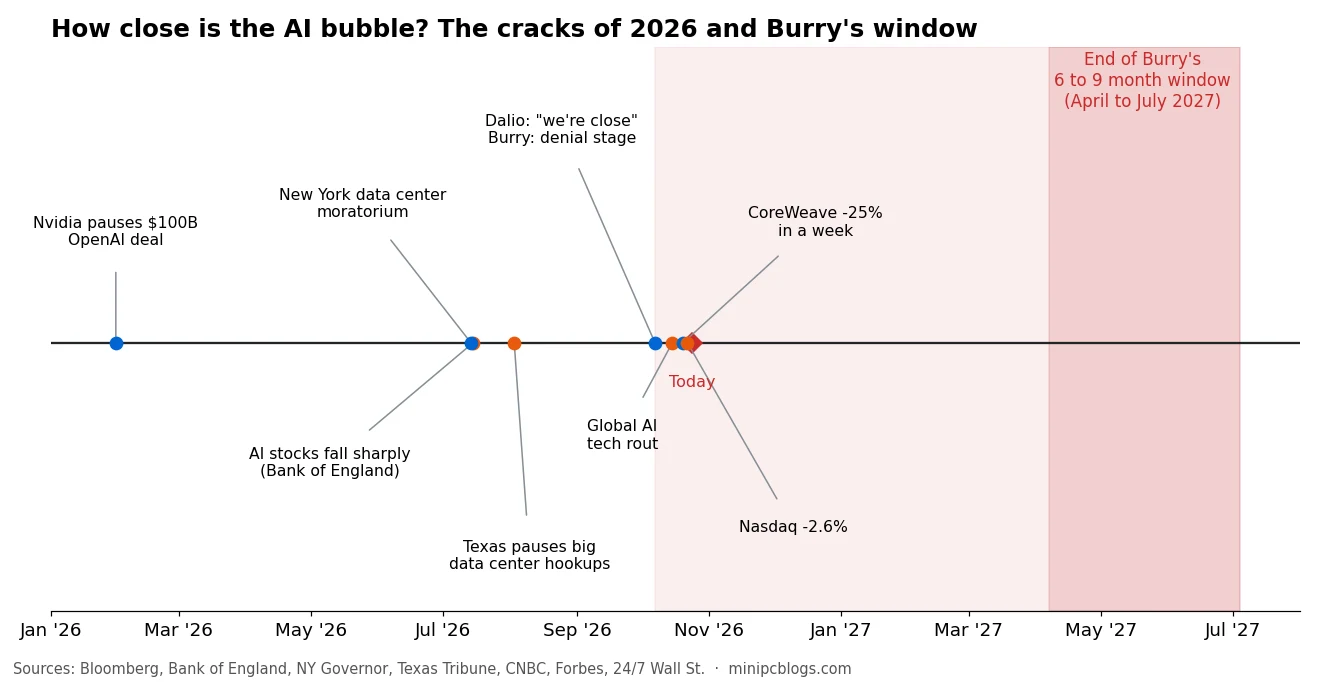
En las primeras tres semanas de octubre de 2026, algunos de los nombres más respetados de las finanzas dijeron en voz alta lo que muchos en el sector tecnológico solo susurran. Ray Dalio dijo que el auge de la IA está “cerca” del punto en que las burbujas estallan. Michael Burry dijo que el mercado está en negación. Ken Griffin lo llamó “casi con certeza” una burbuja. El FMI y el Banco de Inglaterra advirtieron que es posible una corrección más brusca. Mientras tanto, los centros de datos que supuestamente justifican todo este gasto se están atascando: sin energía, sin permisos y con vecinos enojados.
Esta es nuestra lectura de la evidencia, con los datos que la respaldan. No estamos prediciendo una fecha. Estamos mostrando cuántas de las señales clásicas de alerta ya están encendidas, y por qué el problema de los centros de datos podría acelerar las cosas.
¿Qué tan cerca estamos?
El gráfico al inicio de este artículo pone 2026 en una sola línea. Las grietas empezaron en enero, cuando Nvidia pausó su plan de invertir $100 mil millones en OpenAI. En marzo, Jensen Huang dijo que $100 mil millones “probablemente no estaban en los planes”, y el acuerdo se redujo a unos $30 mil millones. En julio las acciones de IA cayeron con fuerza, según el Banco de Inglaterra. Octubre trajo una caída tecnológica global el día 15, CoreWeave perdiendo cerca del 25% en una semana, y el peor día del Nasdaq desde junio el día 22 (una baja de alrededor del 2.6%, con Nvidia cayendo 4.4% y AMD 8.1%).
Luego llegaron las dos advertencias que todos citan:
- Ray Dalio (7 de octubre, Forbes Global CEO Conference en Singapur) dijo que la IA tiene las características de una burbuja clásica y que “estamos cerca” del punto de estallido. Sus detonantes: la enorme deuda detrás de la inversión en IA mientras suben las tasas de interés, y la presión por convertir riqueza en papel en efectivo.
- Michael Burry (principios de octubre) escribió que “el mercado bursátil está, con bastante claridad, en su primera etapa del duelo, la negación. Según 2000 y 2008, esta etapa dura de 6 a 9 meses”. Nueve meses son los 270 días de los titulares. No dijo cuándo empezó a correr el reloj. Contada desde su publicación, la ventana se cierra entre abril y julio de 2027. A finales de septiembre también tomó posiciones en opciones de venta sobre Nvidia, Micron y Palantir.
Ambos se han adelantado antes. Burry les dijo a los inversionistas que vendieran a principios de 2023, antes de un largo repunte, y Dalio dijo en noviembre de 2025 que no vendería solo porque algo sea una burbuja. Sus advertencias importan por lo que señalan, no porque vengan con una fecha.
La brecha: el gasto va muy por delante de los ingresos
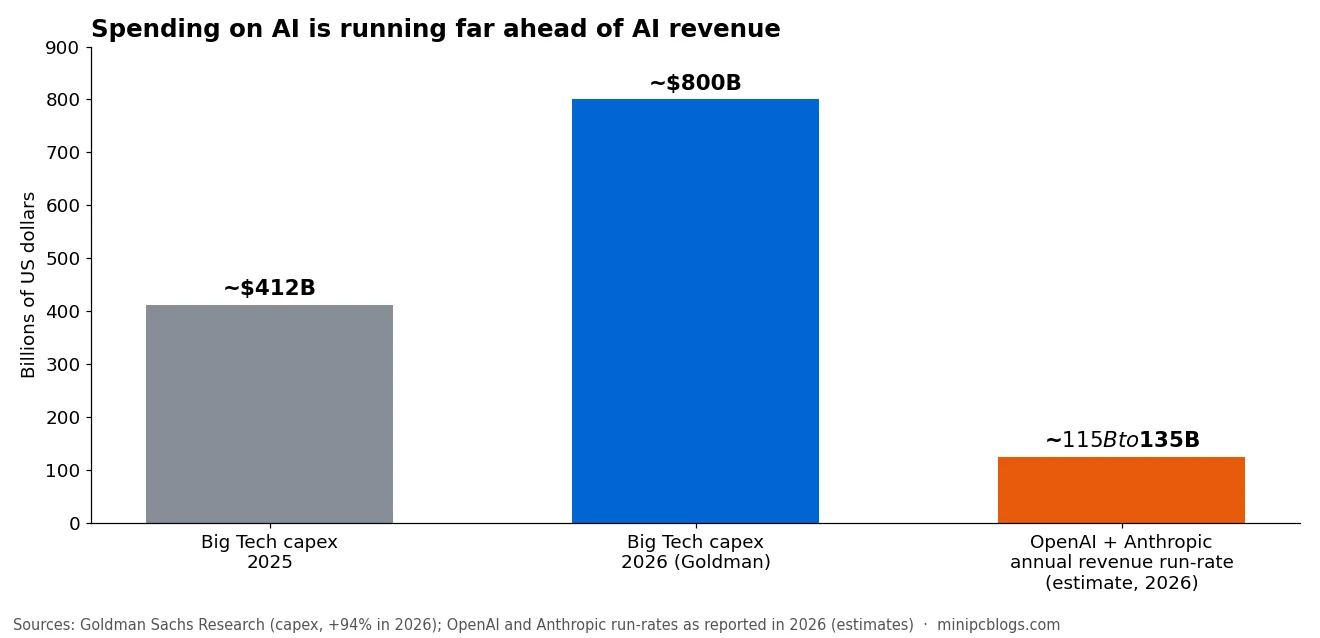
Goldman Sachs Research espera que las mayores tecnológicas de Estados Unidos gasten unos $800 mil millones en inversión de capital en 2026, un 94% más que en 2025, la mayor parte en centros de datos y chips para IA. Del otro lado, se reporta que los dos laboratorios de IA líderes, OpenAI y Anthropic, operan a un ritmo combinado de unos $115 a $135 mil millones al año en ingresos. Esos ingresos crecen rápido, pero el gasto crece más rápido, y la mayor parte tiene que ser repagada por clientes que todavía están averiguando si la IA se paga sola.
El dato más conocido sobre esa pregunta sigue siendo el estudio del MIT de 2025: el 95% de los pilotos empresariales de IA generativa no mostraron un impacto medible en resultados. Los propios documentos de OpenAI, reportados por Fortune, proyectan años de fuertes pérdidas antes de una ganancia hacia 2030. Ken Griffin lo dijo sin rodeos el 20 de octubre: las empresas están pagando facturas de IA “sin evidencia clara de mejoras de productividad ni un plazo definido de retorno”.
El detonante del que habla Dalio: la deuda
Hasta 2025, las grandes tecnológicas pagaron la IA con el efectivo de sus otros negocios. En 2026 pasaron a endeudarse:
- El Banco de Inglaterra contó unos $450 mil millones en deuda relacionada con IA emitida hasta principios de septiembre de 2026, más del doble que en todo 2025.
- Amazon, Microsoft, Alphabet, Meta y Oracle vendieron unos $200 mil millones en bonos con grado de inversión solo en la primera mitad de 2026, casi el doble de lo que las cinco emitieron en todo 2025, según la cobertura de las declaraciones de Dalio.
- Oracle carga con unos $167 mil millones de deuda, S&P la califica BBB-, un escalón por encima del bono basura, y sus seguros contra impago (CDS) tocaron récords. Al menos $300 mil millones de su cartera de pedidos de unos $523 mil millones están atados a un solo cliente que pierde dinero: OpenAI.
- CoreWeave, la mayor nube de GPU, tiene unos $52 mil millones en deuda y obligaciones de arrendamiento. Sus bonos a 2032 cayeron por debajo de 80 centavos por dólar con rendimientos cercanos al 15%, y Bloomberg escribió que sus problemas amenazan con cerrar el mercado de bonos basura para los deudores de IA.
Luego está el dinero circular. Nvidia invierte en sus clientes, AMD le dio a OpenAI warrants por hasta cerca del 10% de AMD, y OpenAI paga el cómputo con acciones que recibió de CoreWeave. El informe de octubre del FMI señala a empresas que actúan como “inversionistas, financiadoras y clientes unas de otras”. Así es como un problema en una empresa se convierte en un problema para todas.
Todo el mercado descansa sobre tres acciones
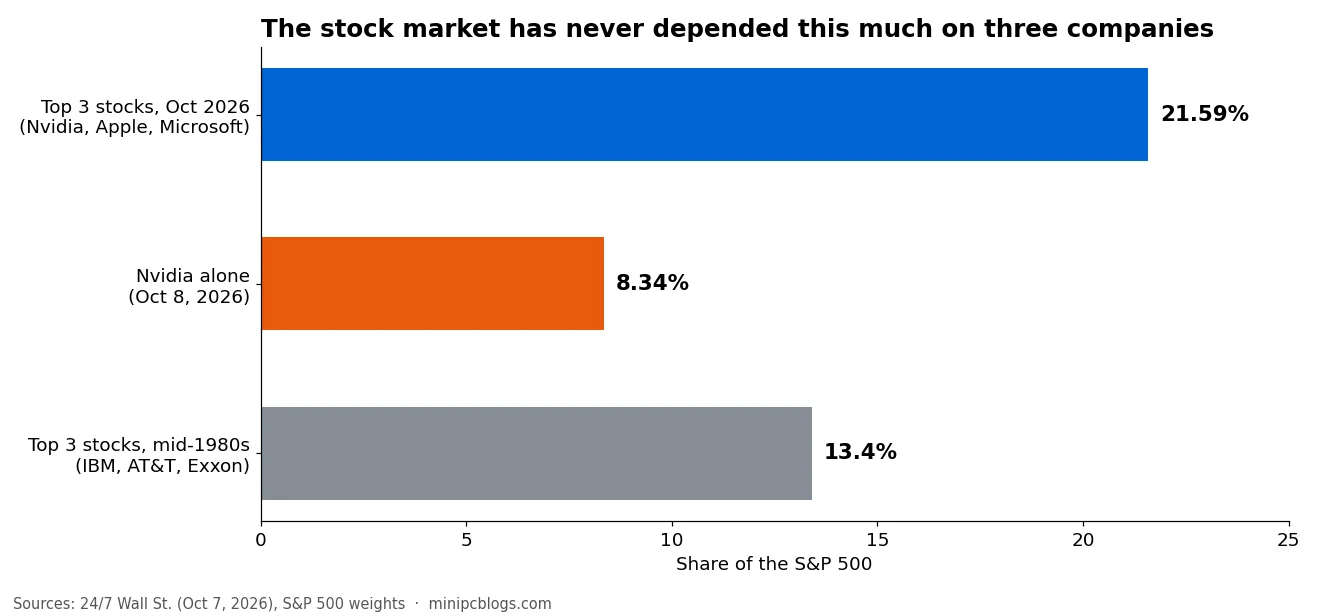
Nvidia sola pesa cerca del 8.3% del S&P 500, y Nvidia, Apple y Microsoft juntas son el 21.59%, un récord. El récord anterior de las tres principales, IBM, AT&T y Exxon a mediados de los años 80, era del 13.4%. Si las acciones de IA caen, ya no es un problema del sector tecnológico: golpea a cada fondo indexado y cuenta de retiro. El Banco de Inglaterra estima que una corrección brusca de las acciones de IA podría recortar la producción económica del Reino Unido hasta 2.2 puntos porcentuales, y Joachim Klement, de Panmure Liberum, ve el riesgo del peor desplome del S&P 500 desde 2008, tan pronto como en 2027.
Por qué los centros de datos podrían acelerar el estallido
Aquí está la parte que recibe menos atención. El dinero se pide prestado ahora, pero solo regresa cuando los centros de datos están funcionando y vendiendo cómputo. Y los centros de datos se están atascando.
- Energía. El 3 de agosto el gobernador de Texas ordenó una auditoría de todos los centros de datos en espera de conectarse a la red estatal. Desde entonces, según resúmenes de bufetes de abogados, ERCOT no ha energizado nuevas cargas de cómputo de 75 MW o más. BNEF estima que la auditoría podría retrasar 49.8 GW de demanda de centros de datos y costarles a los proyectos hasta $15 mil millones. En la red PJM, que sirve a Virginia y otros 12 estados, la subasta de capacidad tocó su tope de precio por tercer año consecutivo y aun así quedó 6.5 GW por debajo de su objetivo de confiabilidad.
- Equipos. GE Vernova, el mayor fabricante de turbinas de gas, tiene 116 GW bajo contrato y ya toma pedidos para 2031. Los grandes transformadores de potencia tardan más de dos años en llegar.
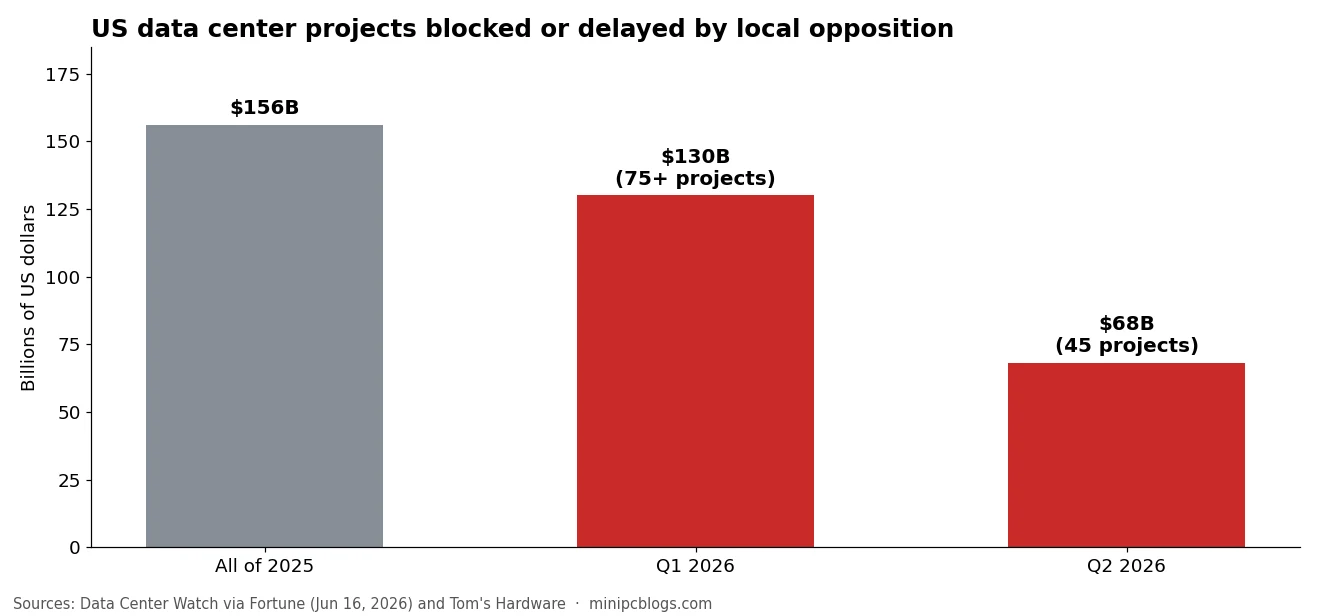
- Vecinos. Data Center Watch contó unos $130 mil millones en proyectos de Estados Unidos bloqueados o retrasados por oposición local en el primer trimestre de 2026, casi tanto como los $156 mil millones de todo 2025. Heatmap cuenta al menos $260 mil millones en inversión en centros de datos cancelados tras la oposición local en lo que va de 2026, y su encuesta de agosto encontró que el 75% de los estadounidenses se opone a un centro de datos cerca de su casa.
- Gobiernos. Nueva York impuso el 14 de julio la primera moratoria estatal a centros de datos de 50 MW o más. Carolina del Norte y Maine eliminaron exenciones fiscales, Arizona pausó su exención al impuesto sobre ventas por tres años, y Ohio dejó de aceptar nuevas solicitudes.
Junta todo eso y tienes el mecanismo. Una empresa compra GPU con deuda al 11% a 15%. El centro de datos que debería alojarlas espera energía, un permiso o un tribunal. Cada mes de retraso es un mes de intereses sin ingresos. Si los prestamistas dejan de renovar esa deuda, como sugieren los bonos de CoreWeave que están empezando a hacer, los constructores más débiles quiebran, sus contratos con los laboratorios de IA se caen, y las ventas se extienden a las empresas que dependen de ellos. Así es como un cuello de botella físico se convierte en una crisis financiera.
Hay un contrapunto honesto aquí: los precios de alquiler de GPU no se están desplomando. Una H100 todavía se alquila por unos $3 a $4 la hora, y los precios de la B200 subieron en 2026. Los centros de datos que sí se construyen se están usando. El riesgo no son edificios vacíos hoy. Es una deuda que crece más rápido de lo que los edificios pueden terminarse.
Por qué los centros de datos son un mal negocio para la mayoría de los países
Los gobiernos compiten por atraer centros de datos con exenciones fiscales, energía barata y permisos rápidos. Los números sugieren que la mayoría de los países debería pensarlo dos veces.
Se comen la red eléctrica
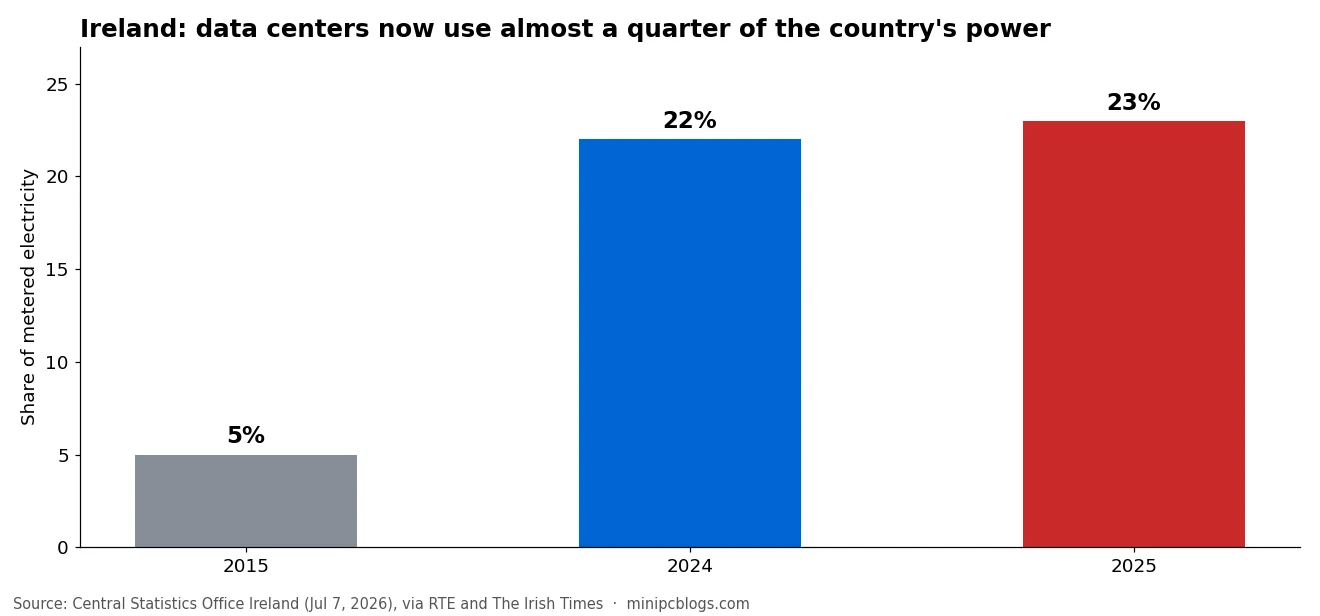
Irlanda es la advertencia. Sus centros de datos usaron el 23% de toda la electricidad medida en 2025, frente al 5% en 2015, según la Oficina Central de Estadísticas. Su consumo creció 10% en un año mientras el de todos los demás creció 2%. El regulador congeló nuevas conexiones en Dublín de 2021 a finales de 2025 por riesgo de apagones, y ahora exige que los nuevos centros de datos traigan su propia energía. A nivel mundial, la IEA espera que la demanda eléctrica de los centros de datos se duplique con creces hasta unos 945 TWh para 2030, con el gas cubriendo una gran parte del aumento.
Los hogares pagan parte de la cuenta. En la red PJM, los precios de capacidad pasaron de $28.92 a $329.17 por MW-día en dos años, en gran parte por la demanda de los centros de datos, y esos costos llegaron a las facturas de electricidad en junio de 2026. La electricidad residencial en Estados Unidos promedió 18.31 centavos por kWh en julio, 4.9% más que un año antes.
Beben agua escasa
Muchos centros de datos grandes enfrían sus servidores evaporando agua, y prefieren construirse donde el terreno y la energía son baratos, que suele ser donde el agua escasea. Rest of World documentó el patrón en toda Latinoamérica: el centro de datos que Google planeaba en Cerrillos, Chile, habría usado 169 litros por segundo y fue pausado tras un fallo judicial y la oposición local; su proyecto en Canelones, Uruguay, habría usado unos 2 millones de galones al día, una cifra que solo salió a la luz por una orden judicial durante la peor sequía del país en 70 años. En México, Querétaro alberga alrededor de una docena de centros de datos en medio de una sequía de varios años, y la presidenta Claudia Sheinbaum dijo en agosto que “México no tiene por qué ser el centro de datos de otros lugares del mundo”.
Contaminan más de lo que dicen los folletos
- Turbinas de gas en sitio. xAI operó unas 35 turbinas de gas en su sitio Colossus en Memphis mientras tenía permiso para 15, emitiendo óxidos de nitrógeno y formaldehído en un vecindario que ya tenía mala calidad del aire.
- Costos de salud. Investigadores de UC Riverside y Caltech estiman que la contaminación del aire vinculada a los centros de datos de Estados Unidos (por plantas de energía y generadores diésel de respaldo) podría causar hasta 1,300 muertes prematuras y unos $20 mil millones en costos de salud al año para 2030.
- Metas climáticas que se escapan. Las emisiones de Microsoft subieron 25% en el año fiscal 2025, principalmente por la expansión de centros de datos.
- Basura electrónica. Las GPU se reemplazan cada pocos años, y un estudio en Nature Computational Science estima que la IA generativa podría sumar de 1.2 a 5 millones de toneladas de basura electrónica para 2030.
Crean pocos empleos duraderos
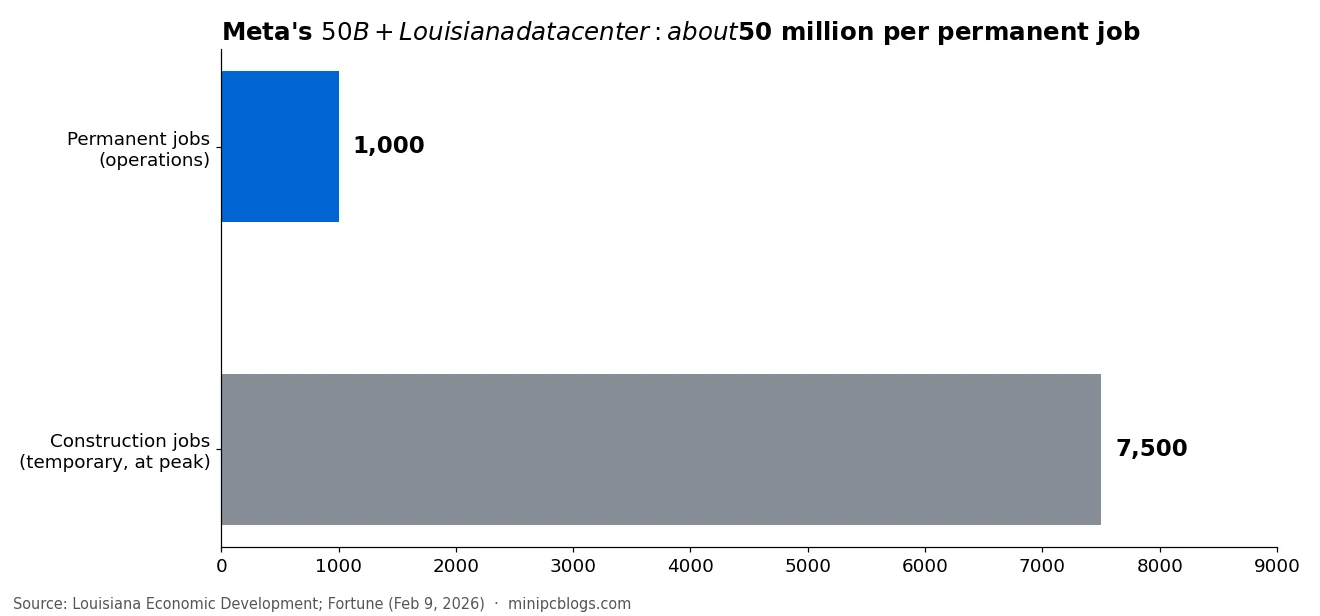
Los centros de datos emplean a miles de personas mientras se construyen y a muy pocas una vez que funcionan. El campus de Meta en Luisiana, ampliado a más de $50 mil millones, prevé unos 7,500 empleos de construcción en su pico y unos 1,000 permanentes: aproximadamente $50 millones de inversión por cada empleo duradero. La exención al impuesto sobre ventas de Virginia para centros de datos costó unos $930 millones en el año fiscal 2023, su mayor incentivo económico, y Good Jobs First calcula el costo en unos $1.9 mil millones en el año fiscal 2025, o cerca de $1.2 millones por cada empleo neto nuevo ese año.
Para ser justos, hay beneficios reales. La oficina de auditoría de Virginia encontró que la industria aporta unos $9.1 mil millones al año a la economía estatal, los condados anfitriones recaudan grandes impuestos prediales, y las grandes tecnológicas firman contratos de energía renovable que pueden financiar nueva generación. Pero para un país que decide dónde gastar su energía, su agua y sus incentivos fiscales, una fábrica, un hospital o una universidad suelen crear mucho más trabajo duradero por dólar.
Quién sobrevive si estalla
Si la burbuja revienta, el dolor no se repartirá de forma pareja.
Las más expuestas: empresas que solo revenden la IA de otro. Una gran parte de las startups de IA son un producto construido sobre una API de OpenAI, Anthropic o Google. Sus costos los fija otro, y hoy esos precios están subsidiados: Axios escribió en marzo que las empresas de IA cubren los costos “pero no para siempre”. El informe State of AI 2026 de ICONIQ encontró que los productos de IA promedian un margen bruto del 52%, frente al 70% a 80% del software tradicional, y el 84% de las empresas de IA vio reducirse sus márgenes por los costos de infraestructura. Ya estamos viendo qué pasa cuando el subsidio termina: este mes Cursor cambió sus planes de modo que el mismo mes de uso de Claude que costaba $20 ahora cuesta $50. Y el proveedor decide qué modelos existen. OpenAI apagó o1, o3-mini, o4-mini, GPT-4 Turbo y otros el 23 de octubre, y GPT-4o sale de su API el 14 de enero de 2027. Un producto que depende de uno de ellos deja de funcionar a menos que migre a tiempo.
Las menos expuestas: empresas que poseen su infraestructura y usan modelos abiertos. Un negocio que ejecuta modelos abiertos como Qwen, GLM o DeepSeek en su propio hardware controla sus costos y no puede ser apagado por un cambio de precio o el retiro de un modelo. Esa es la lógica detrás de las cajas de IA local que cubrimos en este sitio, desde la Bosgame M5 y la GMKtec EVO-X2 de 128GB hasta las máquinas Ryzen AI Max+ PRO 495 de 192GB.
Sin embargo, tener infraestructura propia no está libre de riesgos. El hardware es caro, sobre todo con los precios de la memoria disparados (ver Los consumidores están pagando la crisis de la RAM), hay que operarlo y reemplazarlo, y los precios de las API de hecho han estado bajando en 2026 por una guerra de precios. El punto no es que todo cliente de API vaya a colapsar. Es que una empresa sin control sobre su costo principal tiene el menor margen para sobrevivir a un golpe.
Qué nos demostraría que estamos equivocados
Hay un argumento serio de que esto no es una burbuja, o todavía no:
- Los ingresos son reales. La tasa anualizada de ingresos de Anthropic se multiplicó varias veces en 2026, Azure crece cerca del 40% al año, y la proporción de empresas estadounidenses que usan IA subió del 17.3% al 23.2% en nueve meses, según la Oficina del Censo.
- Las valoraciones no son las de 2000. Goldman Sachs dice que la relación precio-ganancias a futuro del mercado es de alrededor de 19, en línea con su promedio de 10 años, aunque advierte que el crecimiento de ganancias impulsado por la IA puede no durar más allá de 2026.
- La demanda todavía supera a la oferta. La mayoría de los retrasos de centros de datos vienen de la energía y los permisos, no de falta de clientes, y los precios de alquiler de GPU se mantienen.
- El dinero inteligente está dividido. Jamie Dimon, de JPMorgan, escribió en abril que la inversión en IA “no es una burbuja especulativa”, e incluso Griffin dice que sigue siendo un creyente a largo plazo.
Nuestra opinión
La IA es una tecnología real con ingresos reales. Eso también era cierto de internet en 2000. Lo que hace peligroso este momento no es la tecnología sino cómo se está pagando: deuda que se duplicó en un año, acuerdos donde los proveedores financian a sus propios clientes, un mercado donde tres empresas son más de una quinta parte del índice, y centros de datos que no consiguen energía con la rapidez suficiente para devolver lo que se pidió prestado para construirlos.
No sabemos si el estallido llega en la ventana de Burry o años después. Sí sabemos que las señales de alerta de 2000 y 2008 están apareciendo, y que los centros de datos, el corazón físico del auge, son donde la tensión se acumula más rápido. Para los países, la lección es dejar de regalar agua, energía y exenciones fiscales a cambio de un puñado de empleos permanentes. Para las empresas, la lección es más simple: no construyas tu compañía sobre un precio que no controlas.
Cubrimos cómo este auge ya llegó a los consumidores en Los consumidores están pagando la crisis de la RAM, y cómo se desvanece el entusiasmo por el hardware de IA en RTX Spark y DGX Spark: el entusiasmo se desvaneció.