
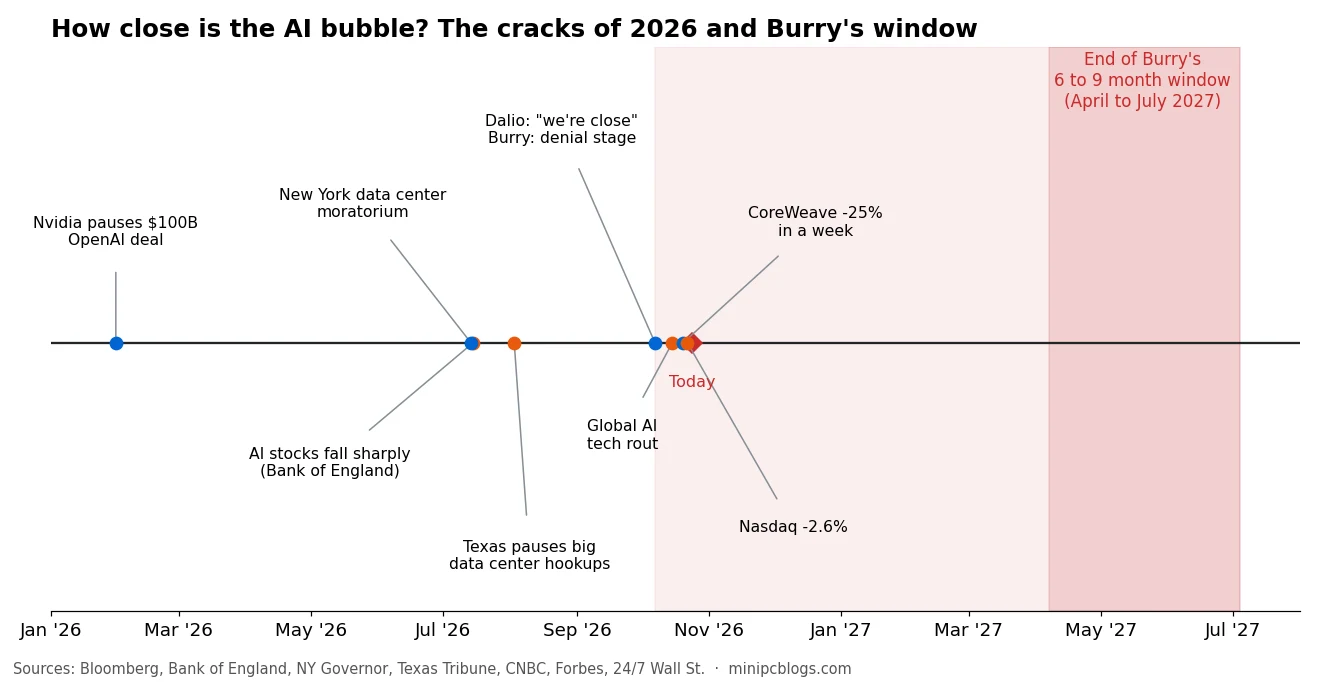
Au cours des trois premières semaines d’octobre 2026, certains des noms les plus respectés de la finance ont dit tout haut ce que beaucoup, dans la tech, ne font que murmurer. Ray Dalio a déclaré que le boom de l’IA est « proche » du point où les bulles éclatent. Michael Burry a dit que le marché est dans le déni. Ken Griffin a parlé d’une bulle « presque certainement ». Le FMI et la Banque d’Angleterre ont averti qu’une correction plus brutale est possible. Pendant ce temps, les data centers censés justifier toutes ces dépenses se retrouvent bloqués : pas d’électricité, pas de permis, des voisins en colère.
Voici notre lecture des faits, avec les données qui la soutiennent. Nous ne prédisons pas de date. Nous montrons combien de signaux d’alerte classiques clignotent déjà, et pourquoi le problème des data centers pourrait accélérer les choses.
À quelle distance sommes-nous ?
Le graphique en tête de cet article résume 2026 sur une seule ligne. Les fissures ont commencé en janvier, quand Nvidia a suspendu son projet d’investir 100 milliards de dollars dans OpenAI. En mars, Jensen Huang a déclaré que les 100 milliards n’étaient « probablement plus d’actualité », et l’accord s’est réduit à environ 30 milliards de dollars. En juillet, les valeurs de l’IA ont fortement chuté, selon la Banque d’Angleterre. Octobre a apporté une débâcle mondiale de la tech le 15, une perte d’environ 25 % pour CoreWeave en une semaine, et la pire séance du Nasdaq depuis juin le 22 (environ -2,6 %, avec Nvidia à -4,4 % et AMD à -8,1 %).
Puis sont venues les deux alertes que tout le monde cite :
- Ray Dalio (7 octobre, Forbes Global CEO Conference à Singapour) a déclaré que l’IA présente les caractéristiques d’une bulle classique et que « nous sommes proches » du point d’éclatement. Ses déclencheurs : l’énorme dette derrière l’investissement dans l’IA alors que les taux d’intérêt montent, et la pression pour convertir la richesse sur le papier en liquidités.
- Michael Burry (début octobre) a écrit que « le marché boursier est de toute évidence dans sa première phase de deuil, le déni. Comme en 2000 et en 2008, cette phase dure 6 à 9 mois. » Neuf mois, ce sont les 270 jours des gros titres. Il n’a pas dit quand le compte à rebours a commencé. Comptée à partir de sa publication, la fenêtre se referme entre avril et juillet 2027. Fin septembre, il s’est aussi positionné sur des options de vente sur Nvidia, Micron et Palantir.
Les deux hommes ont déjà eu raison trop tôt. Burry a conseillé aux investisseurs de vendre début 2023, avant un long rallye, et Dalio a déclaré en novembre 2025 qu’il ne vendrait pas simplement parce que quelque chose est une bulle. Leurs avertissements comptent pour ce qu’ils désignent, pas parce qu’ils viendraient avec une date.
L’écart : des dépenses très en avance sur les revenus
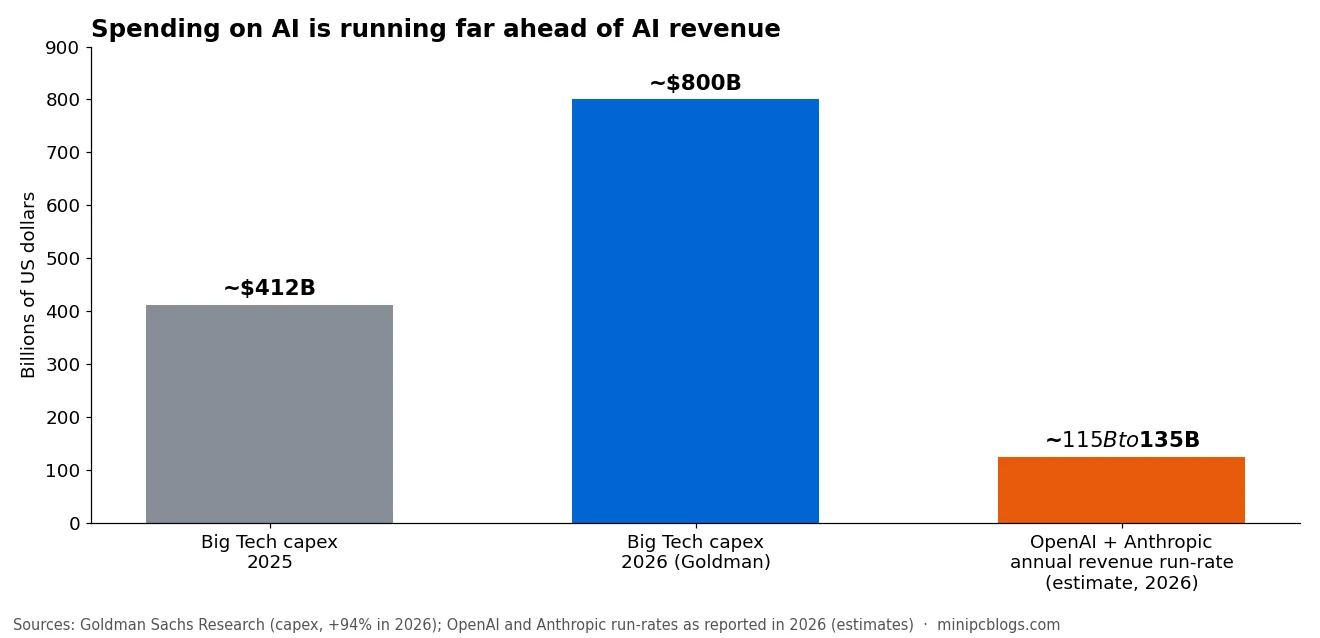
Goldman Sachs Research s’attend à ce que les plus grandes entreprises technologiques américaines dépensent environ 800 milliards de dollars en investissements en 2026, soit 94 % de plus qu’en 2025, l’essentiel dans des data centers et des puces pour l’IA. De l’autre côté, les deux principaux laboratoires d’IA, OpenAI et Anthropic, tourneraient à environ 115 à 135 milliards de dollars de revenus annuels combinés. Ces revenus croissent vite, mais les dépenses croissent plus vite encore, et l’essentiel doit être remboursé par des clients qui cherchent encore à savoir si l’IA se rentabilise.
Le point de données le plus connu sur cette question reste l’étude du MIT de 2025 : 95 % des pilotes d’IA générative en entreprise n’ont montré aucun impact mesurable sur le compte de résultat. Les propres documents d’OpenAI, rapportés par Fortune, projettent des années de lourdes pertes avant un bénéfice vers 2030. Ken Griffin l’a dit sans détour le 20 octobre : les entreprises paient leurs factures d’IA « sans preuve claire de gains de productivité ni de calendrier de retour sur investissement défini ».
Le déclencheur dont parle Dalio : la dette
Jusqu’en 2025, les géants de la tech finançaient l’IA avec la trésorerie de leurs autres activités. En 2026, ils sont passés à l’emprunt :
- La Banque d’Angleterre a compté environ 450 milliards de dollars de dette liée à l’IA émise début septembre 2026, plus du double de toute l’année 2025.
- Amazon, Microsoft, Alphabet, Meta et Oracle ont vendu environ 200 milliards de dollars d’obligations de qualité investissement rien qu’au premier semestre 2026, près du double de ce que les cinq avaient émis sur toute l’année 2025, selon la couverture des propos de Dalio.
- Oracle porte environ 167 milliards de dollars de dette, S&P la note BBB-, un cran au-dessus de la catégorie spéculative, et ses contrats d’échange sur défaut de crédit ont atteint des records. Au moins 300 milliards de dollars de son carnet de commandes d’environ 523 milliards dépendent d’un seul client qui perd de l’argent : OpenAI.
- CoreWeave, le plus grand cloud GPU, porte environ 52 milliards de dollars de dette et d’engagements de location. Ses obligations 2032 sont tombées sous 80 cents par dollar avec des rendements proches de 15 %, et Bloomberg a écrit que ses difficultés risquent de fermer le marché des obligations à haut rendement aux emprunteurs de l’IA.
Et puis il y a l’argent circulaire. Nvidia investit dans ses clients, AMD a accordé à OpenAI des bons de souscription pour jusqu’à environ 10 % d’AMD, et OpenAI paie sa puissance de calcul avec des actions reçues de CoreWeave. Le rapport d’octobre du FMI pointe des entreprises qui agissent comme « investisseurs, financeurs et clients les unes des autres ». C’est ainsi qu’un problème chez une entreprise devient un problème pour toutes.
Tout le marché repose sur trois actions
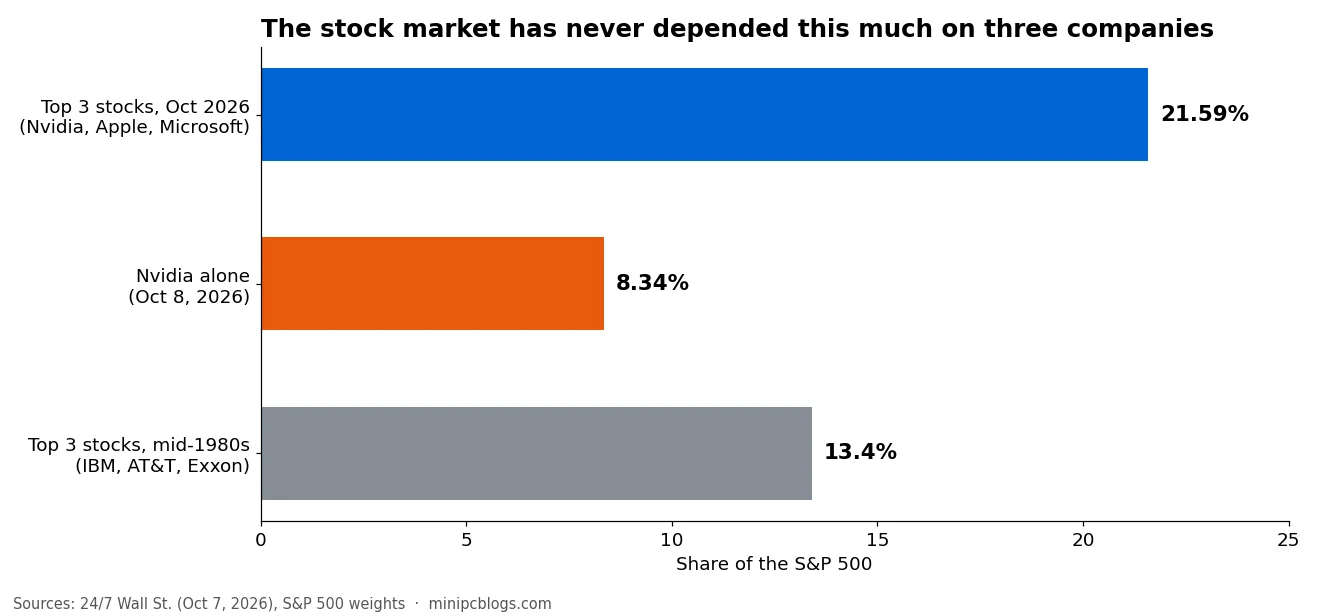
Nvidia seule pèse environ 8,3 % du S&P 500, et Nvidia, Apple et Microsoft réunies 21,59 %, un record. Le précédent record pour les trois premières, IBM, AT&T et Exxon au milieu des années 1980, était de 13,4 %. Si les valeurs de l’IA chutent, ce n’est plus un problème de secteur technologique : cela touche chaque fonds indiciel et chaque compte retraite. La Banque d’Angleterre estime qu’une correction brutale des valeurs de l’IA pourrait amputer la production économique britannique de jusqu’à 2,2 points de pourcentage, et Joachim Klement, de Panmure Liberum, voit un risque du pire krach du S&P 500 depuis 2008, dès 2027.
Pourquoi les data centers pourraient accélérer l’éclatement
Voici la partie qui reçoit moins d’attention. L’argent est emprunté maintenant, mais il ne revient que lorsque les data centers tournent et vendent de la puissance de calcul. Et les data centers se retrouvent bloqués.
- L’électricité. Le 3 août, le gouverneur du Texas a ordonné un audit de chaque data center en attente de raccordement au réseau de l’État. Depuis, selon les synthèses de cabinets d’avocats, ERCOT n’a mis sous tension aucune nouvelle charge informatique de 75 MW ou plus. BNEF estime que l’audit pourrait retarder 49,8 GW de demande de data centers et coûter jusqu’à 15 milliards de dollars aux projets. Sur le réseau PJM, qui dessert la Virginie et 12 autres États, l’enchère de capacité a atteint son plafond de prix pour la troisième année consécutive et affiche tout de même un déficit de 6,5 GW par rapport à son objectif de fiabilité.
- L’équipement. GE Vernova, le plus grand fabricant de turbines à gaz, a 116 GW sous contrat et prend déjà des commandes pour 2031. Les grands transformateurs de puissance mettent plus de deux ans à arriver.
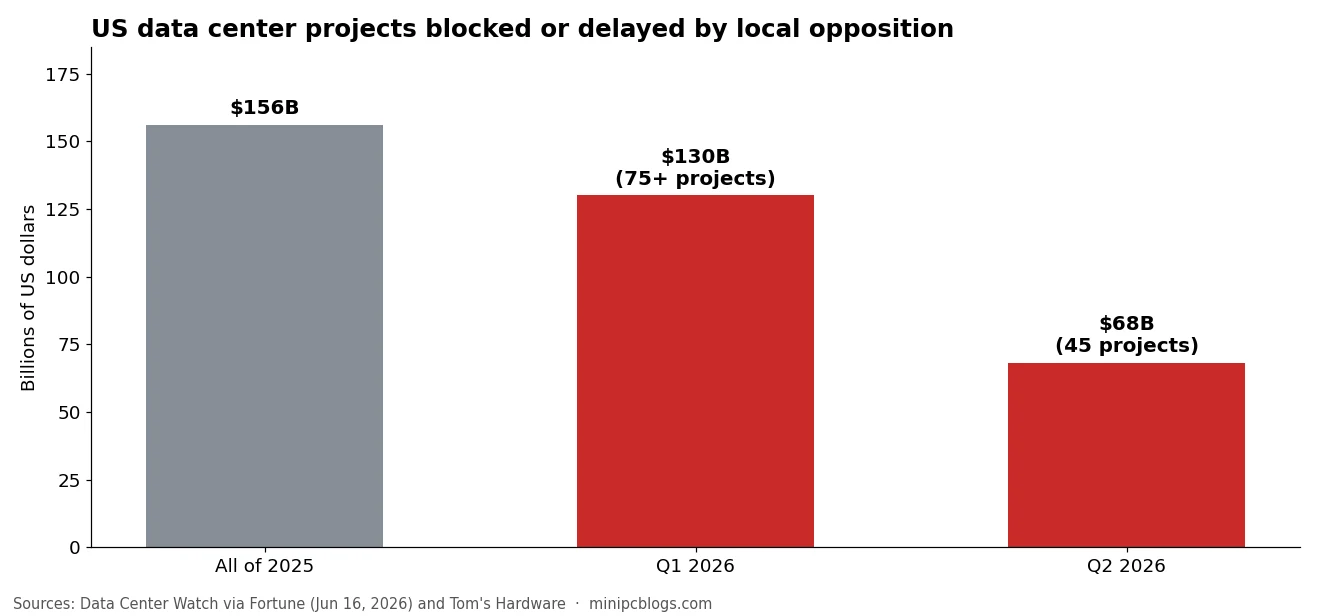
- Les voisins. Data Center Watch a compté environ 130 milliards de dollars de projets américains bloqués ou retardés par l’opposition locale au premier trimestre 2026, presque autant que les 156 milliards de toute l’année 2025. Heatmap recense au moins 260 milliards de dollars d’investissements en data centers annulés après une opposition locale depuis le début de 2026, et son sondage d’août a révélé que 75 % des Américains s’opposent à un data center près de chez eux.
- Les gouvernements. New York a imposé le 14 juillet le premier moratoire à l’échelle d’un État sur les data centers de 50 MW ou plus. La Caroline du Nord et le Maine ont supprimé des avantages fiscaux, l’Arizona a suspendu son exonération de taxe sur les ventes pour trois ans, et l’Ohio a cessé d’accepter de nouvelles demandes.
Assemblez ces éléments et vous obtenez le mécanisme. Une entreprise achète des GPU avec de la dette à 11 % à 15 %. Le data center censé les héberger attend l’électricité, un permis ou un tribunal. Chaque mois de retard est un mois d’intérêts sans revenu. Si les prêteurs cessent de refinancer cette dette, comme les obligations de CoreWeave suggèrent qu’ils commencent à le faire, les constructeurs les plus fragiles font faillite, leurs contrats avec les laboratoires d’IA tombent, et les ventes se propagent aux entreprises qui dépendent d’eux. C’est ainsi qu’un goulot d’étranglement physique devient une crise financière.
Il y a ici un contrepoint honnête : les prix de location des GPU ne s’effondrent pas. Un H100 se loue encore environ 3 à 4 $ de l’heure, et les prix des B200 ont augmenté en 2026. Les data centers qui sont bel et bien construits sont utilisés. Le risque, aujourd’hui, ce ne sont pas des bâtiments vides. C’est une dette qui grandit plus vite que les bâtiments ne peuvent être achevés.
Pourquoi les data centers sont une mauvaise affaire pour la plupart des pays
Les gouvernements rivalisent pour attirer les data centers avec des avantages fiscaux, de l’électricité bon marché et des permis rapides. Les chiffres suggèrent que la plupart des pays devraient y réfléchir à deux fois.
Ils dévorent le réseau
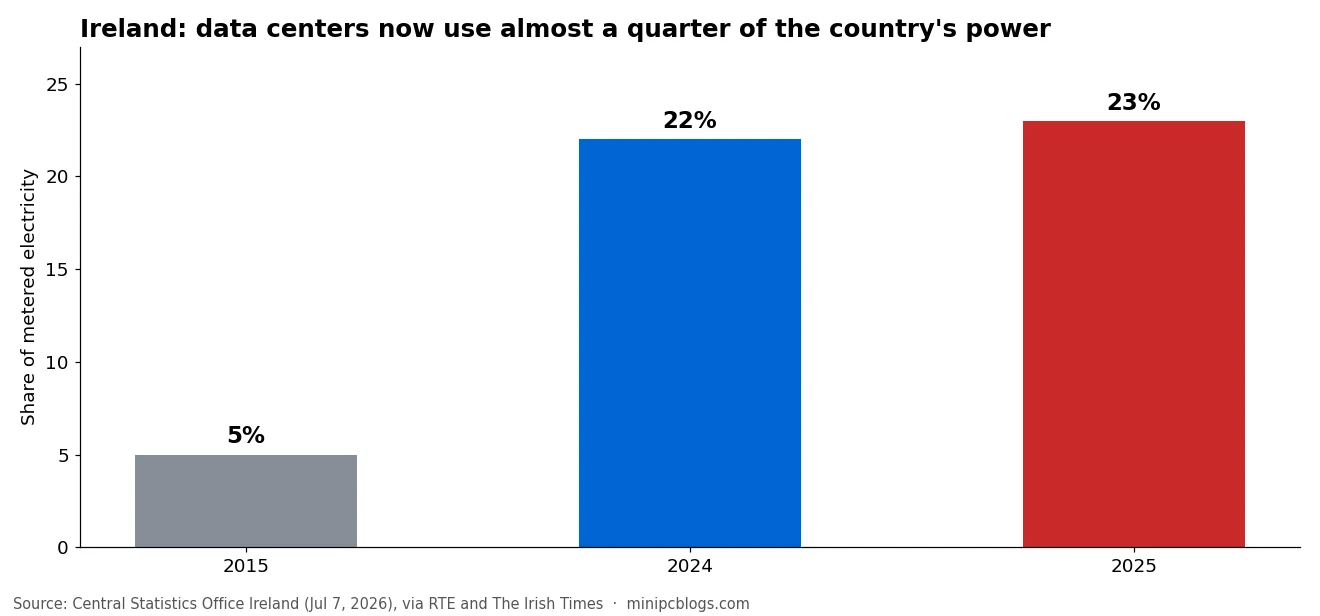
L’Irlande est l’avertissement. Ses data centers ont consommé 23 % de toute l’électricité mesurée en 2025, contre 5 % en 2015, selon le Central Statistics Office. Leur consommation a progressé de 10 % en un an alors que tout le reste progressait de 2 %. Le régulateur a gelé les nouveaux raccordements à Dublin de 2021 à fin 2025 par crainte de coupures, et exige désormais que les nouveaux data centers apportent leur propre électricité. À l’échelle mondiale, l’AIE s’attend à ce que la demande électrique des data centers fasse plus que doubler pour atteindre environ 945 TWh d’ici 2030, le gaz fournissant une large part de la hausse.
Les ménages paient une partie de la facture. Sur le réseau PJM, les prix de capacité sont passés de 28,92 $ à 329,17 $ par MW-jour en deux ans, en grande partie à cause de la demande des data centers, et ces coûts ont atteint les factures d’électricité en juin 2026. L’électricité résidentielle américaine a coûté en moyenne 18,31 cents par kWh en juillet, soit 4,9 % de plus qu’un an plus tôt.
Ils boivent une eau rare
Beaucoup de grands data centers refroidissent leurs serveurs par évaporation d’eau, et ils aiment s’installer là où le terrain et l’électricité sont bon marché, c’est-à-dire souvent là où l’eau est rare. Rest of World a documenté ce schéma à travers l’Amérique latine : le data center que Google prévoyait à Cerrillos, au Chili, aurait utilisé 169 litres par seconde et a été suspendu après une décision de justice et une opposition locale ; son projet à Canelones, en Uruguay, aurait utilisé environ 2 millions de gallons par jour, un chiffre qui n’est sorti que par ordonnance judiciaire pendant la pire sécheresse du pays en 70 ans. Au Mexique, Querétaro accueille une douzaine de data centers pendant une sécheresse pluriannuelle, et la présidente Claudia Sheinbaum a déclaré en août que « México no tiene por qué ser el centro de datos de otros lugares del mundo » (le Mexique n’a aucune raison d’être le data center d’autres régions du monde).
Ils polluent plus que ne le disent les brochures
- Turbines à gaz sur site. xAI a fait tourner environ 35 turbines à gaz sur son site Colossus à Memphis alors qu’il détenait un permis pour 15, émettant des oxydes d’azote et du formaldéhyde dans un quartier dont l’air était déjà de mauvaise qualité.
- Coûts sanitaires. Des chercheurs de UC Riverside et de Caltech estiment que la pollution de l’air liée aux data centers américains (centrales électriques et générateurs diesel de secours) pourrait causer jusqu’à 1 300 décès prématurés et environ 20 milliards de dollars de coûts de santé par an d’ici 2030.
- Objectifs climatiques qui dérapent. Les émissions de Microsoft ont augmenté de 25 % sur l’exercice 2025, principalement à cause de l’expansion des data centers.
- Déchets électroniques. Les GPU sont remplacés tous les quelques années, et une étude parue dans Nature Computational Science estime que l’IA générative pourrait ajouter 1,2 à 5 millions de tonnes de déchets électroniques d’ici 2030.
Ils créent peu d’emplois durables
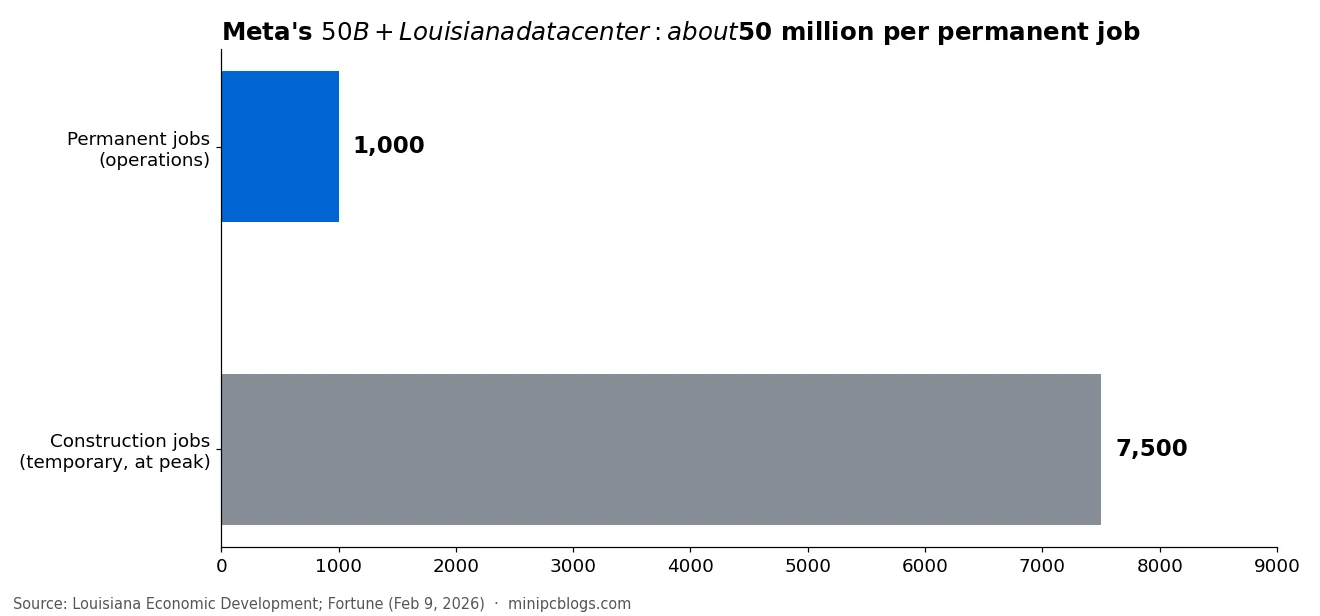
Les data centers emploient des milliers de personnes pendant leur construction et très peu une fois en service. Le campus de Meta en Louisiane, porté à plus de 50 milliards de dollars, prévoit environ 7 500 emplois de construction au pic et environ 1 000 emplois permanents : à peu près 50 millions de dollars d’investissement par emploi durable. L’exonération de taxe sur les ventes pour les data centers en Virginie a coûté environ 930 millions de dollars sur l’exercice 2023, sa plus grosse incitation économique, et Good Jobs First chiffre le coût à environ 1,9 milliard de dollars sur l’exercice 2025, soit environ 1,2 million de dollars par emploi net créé cette année-là.
Pour être juste, il y a de vrais bénéfices. L’organe d’audit de la Virginie a constaté que le secteur ajoute environ 9,1 milliards de dollars par an à l’économie de l’État, les comtés d’accueil perçoivent d’importantes taxes foncières, et les géants de la tech signent des contrats d’énergie renouvelable qui peuvent financer de nouvelles capacités de production. Mais pour un pays qui décide où dépenser son électricité, son eau et ses incitations fiscales, une usine, un hôpital ou une université crée en général bien plus d’emplois durables par dollar.
Qui survit si elle éclate
Si la bulle éclate, la douleur ne sera pas répartie équitablement.
Les plus exposés : les entreprises qui ne font que revendre l’IA de quelqu’un d’autre. Une large part des startups de l’IA sont un produit construit au-dessus d’une API d’OpenAI, d’Anthropic ou de Google. Leurs coûts sont fixés par un tiers, et ces prix sont subventionnés aujourd’hui : Axios écrivait en mars que les entreprises d’IA couvrent les coûts « mais pas pour toujours ». Le rapport State of AI 2026 d’ICONIQ a révélé que les produits d’IA affichent en moyenne une marge brute de 52 %, contre 70 % à 80 % pour les logiciels traditionnels, et que 84 % des entreprises d’IA ont vu leurs marges se contracter à cause des coûts d’infrastructure. Nous voyons déjà ce qui se passe quand la subvention s’arrête : ce mois-ci, Cursor a modifié ses formules de sorte que le même mois d’utilisation de Claude qui coûtait 20 $ coûte désormais 50 $. Et c’est le fournisseur qui décide quels modèles existent. OpenAI a arrêté o1, o3-mini, o4-mini, GPT-4 Turbo et d’autres le 23 octobre, et GPT-4o quitte son API le 14 janvier 2027. Un produit qui dépend de l’un d’eux cesse de fonctionner s’il ne migre pas à temps.
Les moins exposés : les entreprises qui possèdent leur infrastructure et utilisent des modèles ouverts. Une entreprise qui fait tourner des modèles ouverts comme Qwen, GLM ou DeepSeek sur son propre matériel contrôle ses coûts et ne peut pas être débranchée par un changement de prix ou le retrait d’un modèle. C’est la logique derrière les machines d’IA locale que nous couvrons sur ce site, du Bosgame M5 et du GMKtec EVO-X2 à 128 Go jusqu’aux machines Ryzen AI Max+ PRO 495 à 192 Go.
Posséder son infrastructure n’est pas sans risque pour autant. Le matériel coûte cher, surtout avec des prix de la mémoire en forte hausse (voir Les consommateurs paient la crise de la RAM), il faut l’exploiter et le remplacer, et les prix des API ont en réalité baissé en 2026 à cause d’une guerre des prix. Le propos n’est pas que chaque client d’API va s’effondrer. C’est qu’une entreprise sans aucun contrôle sur son principal coût a le moins de marge pour survivre à un choc.
Ce qui nous donnerait tort
Il existe un argumentaire sérieux selon lequel ce n’est pas une bulle, ou pas encore :
- Les revenus sont réels. Le rythme de revenus annuels d’Anthropic a été multiplié plusieurs fois en 2026, Azure croît d’environ 40 % par an, et la part des entreprises américaines qui utilisent l’IA est passée de 17,3 % à 23,2 % en neuf mois, selon le Census Bureau.
- Les valorisations ne sont pas celles de 2000. Goldman Sachs indique que le ratio cours sur bénéfices prévisionnel du marché est d’environ 19, conforme à sa moyenne sur 10 ans, tout en avertissant que la croissance des bénéfices portée par l’IA pourrait ne pas durer au-delà de 2026.
- La demande dépasse encore l’offre. La plupart des retards de data centers viennent de l’électricité et des permis, pas d’un manque de clients, et les prix de location des GPU tiennent bon.
- Les investisseurs avisés sont divisés. Jamie Dimon, de JPMorgan, a écrit en avril que l’investissement dans l’IA « n’est pas une bulle spéculative », et même Griffin dit rester convaincu sur le long terme.
Notre avis
L’IA est une technologie réelle avec des revenus réels. C’était aussi vrai d’Internet en 2000. Ce qui rend ce moment dangereux, ce n’est pas la technologie mais la façon dont elle est financée : une dette qui a doublé en un an, des accords où les fournisseurs financent leurs propres clients, un marché où trois entreprises pèsent plus d’un cinquième de l’indice, et des data centers qui n’obtiennent pas l’électricité assez vite pour rembourser ce qui a été emprunté pour les construire.
Nous ne savons pas si l’éclatement arrivera dans la fenêtre de Burry ou des années plus tard. Nous savons que les signaux d’alerte de 2000 et de 2008 sont là, et que les data centers, le cœur physique du boom, sont là où la tension monte le plus vite. Pour les pays, la leçon est de cesser de distribuer de l’eau, de l’électricité et des cadeaux fiscaux pour une poignée d’emplois permanents. Pour les entreprises, la leçon est plus simple : ne construisez pas votre société sur un prix que vous ne contrôlez pas.
Nous avons raconté comment ce boom a déjà atteint les consommateurs dans Les consommateurs paient la crise de la RAM, et comment l’engouement pour le matériel d’IA retombe dans RTX Spark et DGX Spark : l’engouement retombe.