
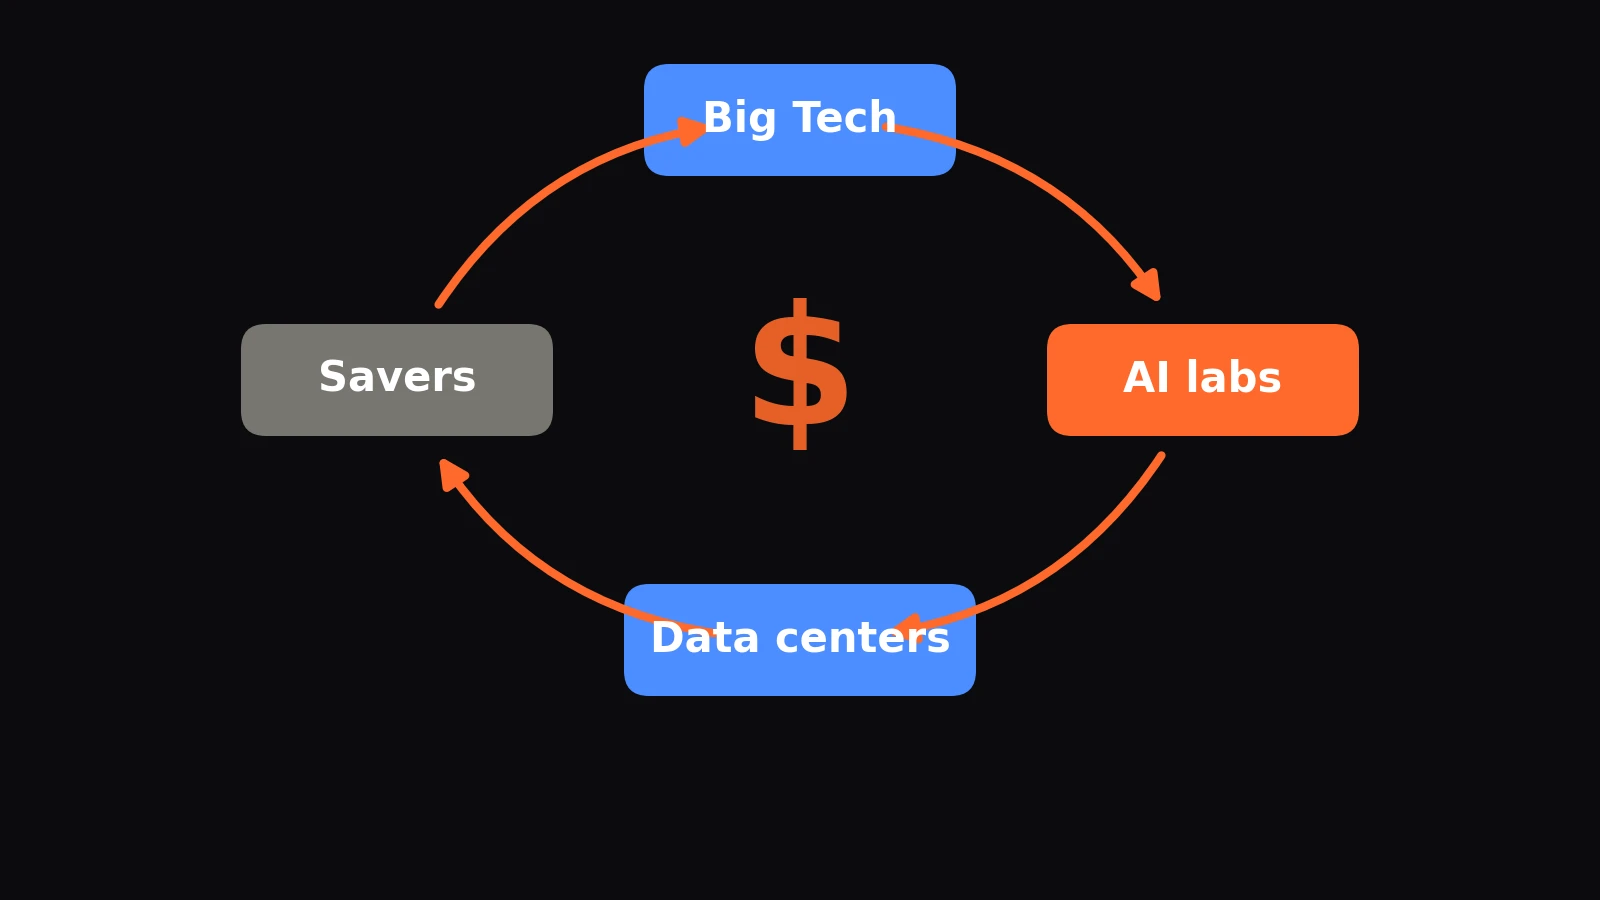
Los ahorros para la jubilación están pagando por los chips que SpaceX, de Elon Musk, alquila a Anthropic, un cliente que puede rescindir el contrato con 90 días de aviso.
Esa oración se construye íntegramente a partir de documentos públicos. Athene, una aseguradora que vende anualidades de jubilación, indica en una presentación a inversores del 30 de octubre que mantiene 2.720 millones de dólares en “financiamiento del arrendamiento de chips GPU de xAI”, con una sola calificación crediticia. Esos chips se encuentran en Colossus, los centros de datos que xAI, ahora parte de SpaceX, alquila a “clientes como Google y Anthropic”. Apollo, la matriz de Athene, ha acordado desde entonces financiar otros 40.000 millones de dólares en chips para SpaceX. Y el propio prospecto de Anthropic indica que ese contrato, ahora valorado en hasta 120.500 millones de dólares, puede ser cancelado por cualquiera de las partes con 90 días de aviso una vez que finalicen sus períodos iniciales a principios de 2027.
Es un eslabón en un círculo mucho más grande. Leímos más de 100 presentaciones ante la Comisión de Bolsa y Valores de EE. UU. (SEC): informes trimestrales, prospectos, borradores confidenciales que se hicieron públicos, anexos de contratos, tenencias de fondos mutuos y las cartas que la SEC envió a las empresas antes de que cotizaran. Cada documento por separado parece ordinario. Juntos, muestran al mismo puñado de empresas invirtiendo en, prestando a y garantizando a los laboratorios de IA que compran sus chips y servicios en la nube. Los laboratorios gastan ese dinero con ellos. Los proveedores lo registran como ingresos, marcan sus participaciones como ganancias y recaudan más dinero de los ahorradores basándose en esos números.
Por qué te importa. Si tienes un fondo indexado, un fondo de bonos o una anualidad, o pagas una factura de electricidad en gran parte del este de EE. UU., ya estás en este círculo. Los fondos mutuos mantienen miles de millones de dólares en bonos de centros de datos, las aseguradoras mantienen préstamos de chips de IA y los hogares en la red PJM pagan una parte de 29.400 millones de dólares en cargos por capacidad de potencia atribuidos a los centros de datos.
Video: el círculo del dinero de la IA en unos 17 minutos y 12 capítulos, narrado en español con voz sintética. Cada cifra proviene de los documentos enlazados abajo.
Esto sigue a nuestros artículos anteriores, La letra pequeña de la burbuja de la IA y La burbuja de la IA podría estallar pronto, y los centros de datos podrían hacerla estallar.
Lo que podemos y no podemos decir. No encontramos ninguna resolución, cargo ni acción regulatoria que califique esto de ilegal. Sí encontramos inconsistencias entre los documentos presentados por las empresas, divulgaciones que cambiaron y estructuras para las que se redactaron las normas existentes. Describimos cada una, la norma que aplica y la evidencia que aún falta. Donde no encontramos algo, lo decimos. Las fuentes que se enumeran a continuación son los documentos que cita este artículo; todos los documentos que consultaron nuestros investigadores, más de 1,000, están listados en una página aparte: El círculo del dinero de la IA: todas las fuentes que usamos.
Cómo se cierra el círculo
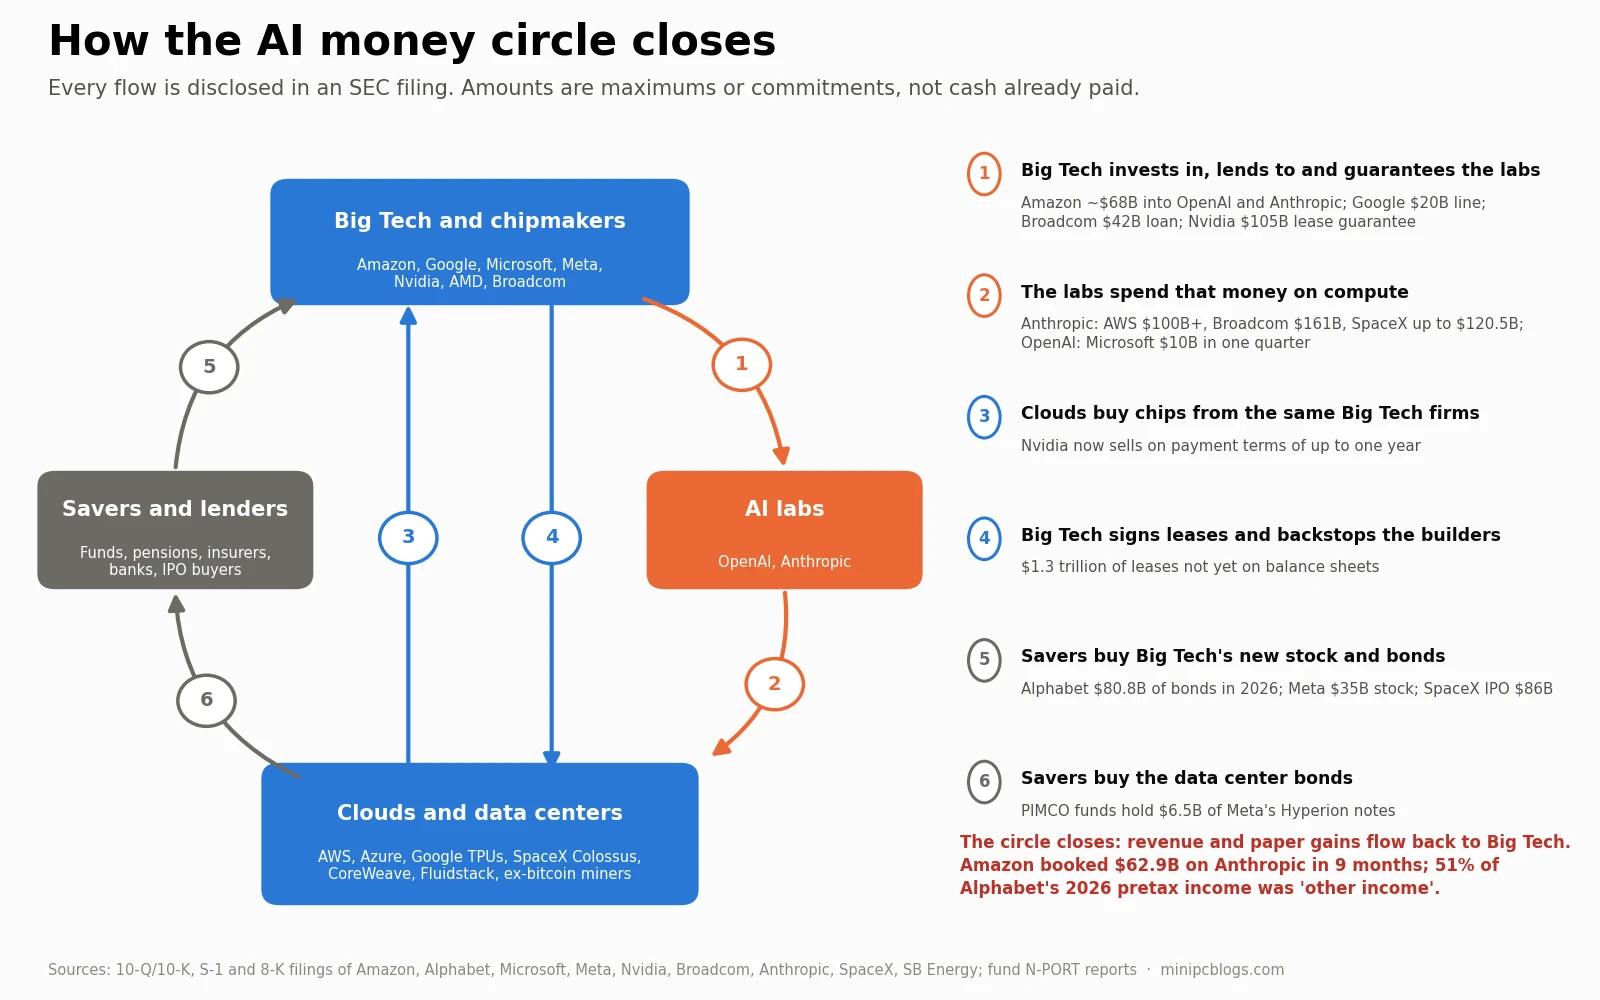
En resumen:
- Big Tech invierte en, presta a y garantiza a los laboratorios de IA. Amazon ha invertido aproximadamente $68 mil millones en OpenAI y Anthropic. Google tiene una línea de financiamiento de $20 mil millones con Anthropic. Broadcom ofrece a Anthropic hasta $42 mil millones en préstamos. Nvidia garantiza hasta $105 mil millones en pagos de arrendamiento para una filial de OpenAI. AMD otorga a OpenAI y Meta warrants sobre acciones que se consolidan a medida que compran chips de AMD.
- Los laboratorios gastan ese dinero en cómputo de las mismas empresas. Anthropic se ha comprometido a más de $100 mil millones con Amazon Web Services, $161.2 mil millones en arrendamiento con Broadcom por chips diseñados por Google y hasta $120.5 mil millones con SpaceX. OpenAI pagó a Microsoft $10.0 mil millones en un solo trimestre.
- Las nubes compran chips a los mismos proveedores, cada vez más a crédito.
- Big Tech firma aproximadamente $1.3 billones en arrendamientos de centros de datos que aún no están en sus balances, y garantiza el arrendamiento de los constructores, desde neoclouds hasta antiguos mineros de bitcoin.
- Los ahorradores compran las acciones y los bonos que lo financian. Solo Alphabet emitió $80.8 mil millones en bonos y unos $62 mil millones en nuevas acciones en 2026. Meta vendió $35 mil millones en nuevas acciones en octubre. SpaceX recaudó unos $86 mil millones en su salida a bolsa.
- Los fondos mutuos y las aseguradoras compran los bonos de los centros de datos. Solo los fondos de PIMCO tienen aproximadamente $6.5 mil millones en los pagarés que financiaron el centro de datos de Meta en Luisiana.
El círculo se cierra cuando ese gasto regresa a Big Tech como ingresos y como ganancia en papel, lo que impulsa sus acciones y les permite recaudar más dinero.
Caso 1: cuatro contratos, un día
El 31 de marzo de 2026 se firmaron cuatro acuerdos. Sus fechas aparecen en el prospecto de Anthropic y sus anexos:
- Google vendió chips TPU8i a Broadcom bajo un “Acuerdo de Venta de Hardware TPU8i”.
- Broadcom arrendó esos chips a una subsidiaria de Anthropic. El arrendamiento de Anthropic durante los arrendamientos de cinco años es de aproximadamente $161.2 mil millones, y los arrendamientos no pueden cancelarse.
- Broadcom acordó comprar hasta $42 mil millones en pagarés de Anthropic “únicamente para financiar pagos trimestrales de arrendamiento” bajo ese arrendamiento. El interés es del 9% anual, se añade a la deuda en lugar de pagarse en efectivo, y sube al 13% si Anthropic incumple las condiciones de ingresos.
- Google firmó un acuerdo de compra de pagarés con Anthropic por hasta $20 mil millones, con disposiciones “impulsadas por el logro de ciertas condiciones bajo ciertos acuerdos de cómputo de terceros”.
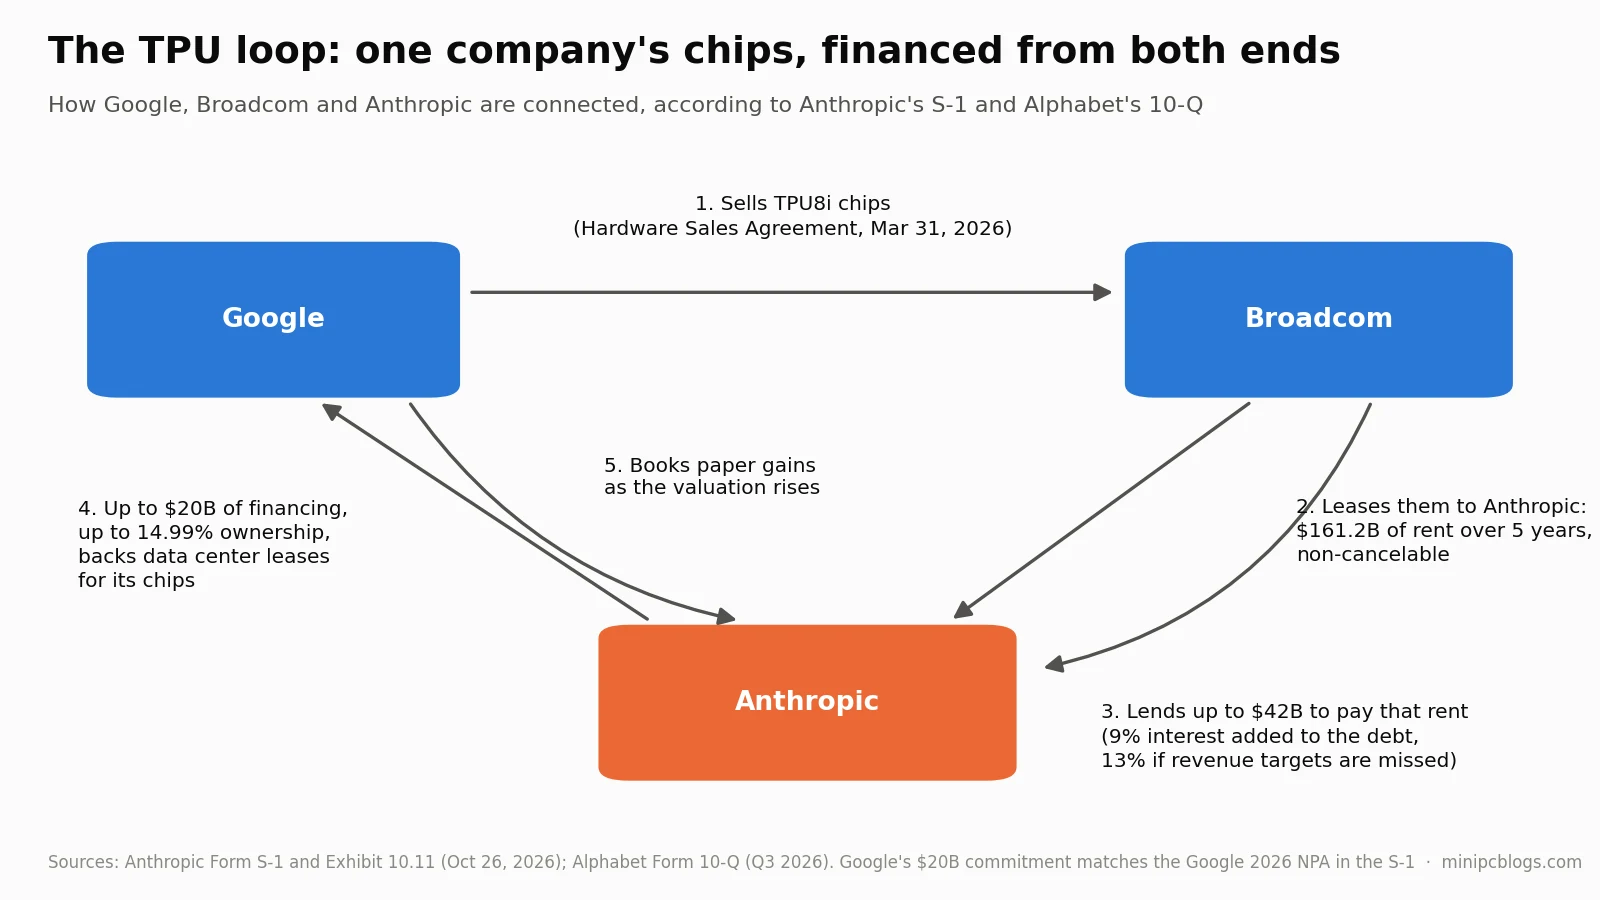
Dos detalles más cierran el círculo. El contrato de arrendamiento requiere «Garantía de crédito requerida» de Google, o de un proveedor alternativo aprobado, para la capacidad que financia Broadcom; la capacidad sin ella puede cancelarse. Y el informe trimestral de Alphabet indica que algunas ventas de TPU incluyen opciones que obligan a Google a «recomprar el hardware» a precios predeterminados, con hasta 6.600 millones de dólares de dichas obligaciones. Alphabet afirma que el crecimiento de Google Cloud provino en parte de las «ventas de sistemas TPU», que comenzó a reconocer en el segundo trimestre de 2026, justo después de estos contratos.
Alphabet contabiliza estos como ventas porque, según dice, «basándonos en la magnitud del descuento de recompra y otros factores, no creemos que las contrapartes tengan un incentivo económico para ejercer su opción». Los precios de recompra y los términos de la garantía de crédito de Google están en un documento que no es público: la Sección 11 de una orden de compra entre Google y Broadcom. Si se trata de ventas o de algo más cercano a la financiación según las normas contables depende de esos términos.
El lado de la financiación fue descrito posteriormente por uno de los prestamistas. En una presentación para inversores publicada el 30 de octubre, Athene, la aseguradora de anualidades de Apollo, explica que en junio de 2026 «Apollo lideró una financiación de 35.000 millones de dólares» a través de una SPV llamada «Big Sky»: «Las afiliadas de Apollo compraron ~35.000 millones de dólares de chips a Google y los arrendaron a Anthropic». Broadcom proporciona soporte de valor residual. Y: «Si los chips nunca llegan a estar operativos, Google y Broadcom están obligados a realizar pagos que extingan totalmente la deuda senior». La misma diapositiva añade: «La estructura simple se ha utilizado para la financiación de proveedores en otras industrias durante décadas».
Así que Google vende los chips, reporta las ventas de sistemas TPU como ingresos y está obligado a reembolsar la deuda senior de los compradores si los chips nunca funcionan. Broadcom ha respaldado hasta $72 mil millones de estos arrendamientos para “socios financieros” ($29 mil millones en su trimestre hasta el 2 de agosto y $43 mil millones el 26 de octubre).
Caso 2: SpaceX y Anthropic
Este es el caso en el que los documentos públicos discrepan más.
| Fecha | Documento | Lo que dice sobre el contrato |
|---|---|---|
| 3 de mayo (firmado) | Prospecto de SpaceX, 20 de mayo | Anthropic se compromete a pagar «1.250 millones de dólares al mes hasta mayo de 2029» por capacidad de cómputo en los centros de datos Colossus de SpaceX |
| Antes del 20 de mayo | Borrador de SpaceX | El contrato se describía solo como un acuerdo «con un tercero». La SEC, citando informes de prensa, pidió a SpaceX que dijera más, señalando que Anthropic usaría «toda la capacidad de cómputo de COLOSSUS» |
| 1 de junio | Carta de SpaceX a la SEC | Los contratos no son «materiales» y el negocio de SpaceX no depende «sustancialmente» de ellos; cualquiera de las partes puede cancelar con 90 días de aviso |
| 12 de junio | Prospecto definitivo de SpaceX | Misma descripción que el 1 de junio. SpaceX cotiza en Nasdaq |
| 13 de julio | Borrador de Anthropic | Acuerdos de “mayo de 2026”, “hasta 44.4 mil millones de dólares” |
| 4 de agosto | Informe trimestral de SpaceX | Un “Cliente B” sin nombre representa el 19,5% de los ingresos. No se menciona a Anthropic |
| 10 de agosto | Borrador de Anthropic | Acuerdos de “mayo y julio de 2026”, “uno de los cuales fue modificado posteriormente en junio de 2026”, por hasta 84.5 mil millones de dólares |
| 22 de octubre | Informe trimestral de SpaceX | El “Cliente B” representa el 34,5% de los ingresos. No se menciona a Anthropic |
| 26 de octubre | S-1 de Anthropic | Acuerdos “entre mayo y octubre de 2026”, por hasta 120.5 mil millones de dólares, aproximadamente 3.1 mil millones de dólares al mes |
| 26 de octubre | 8-K de SpaceX | Compromiso de un arrendador gestionado por Apollo para comprar GPUs y arrendarlas a SpaceX, por aproximadamente 40 mil millones de dólares en pagos durante cinco años |
Tres cosas destacan:
- La enmienda de junio. Anthropic afirma que un acuerdo fue modificado en junio, el mes en que SpaceX cotizó. El texto del prospecto de SpaceX no cambió entre el 1 y el 12 de junio. Si la enmienda se hubiera producido antes de la cotización y hubiera alterado la economía del acuerdo, el prospecto habría estado desactualizado; si se hubiera producido después, no lo habría estado. La fecha no es pública.
- El acuerdo de julio. Como empresa pública, SpaceX celebró un nuevo acuerdo que añadió aproximadamente 40 mil millones de dólares al compromiso, casi el doble de los ingresos totales de SpaceX en 2025, que fueron de 18.7 mil millones de dólares. No encontramos ningún 8-K, ni mención en sus informes trimestrales ni nota sobre hechos posteriores.
- La discrepancia. SpaceX asume aproximadamente 40 mil millones de dólares en arrendamientos de GPUs a cinco años con Apollo, además de 20.2 mil millones de dólares en arrendamientos con una empresa dirigida por uno de sus directores, para atender a un cliente que, según el S-1 de Anthropic, puede cancelar con 90 días de aviso una vez que finalicen los períodos iniciales en enero y marzo de 2027.
Otra conexión más: Alphabet posee el 7,2% de SpaceX, y Donald Harrison, presidente de asociaciones globales de Google, ha formado parte de la junta directiva de SpaceX desde 2015. Desde que SpaceX absorbió a xAI en febrero de 2026, su prospecto enumera a Google como un competidor clave en IA. La Sección 8 de la Ley Clayton prohíbe que un funcionario o director de una empresa sirva como director de un competidor que supere ciertos umbrales de tamaño, con un año para resolver un conflicto que surja posteriormente. Si se aplica o no depende de cuestiones legales que no podemos resolver, como la definición del mercado y si Google LLC se considera una corporación según la ley. Si es así, la ventana de un año desde la fusión con xAI termina alrededor de febrero de 2027.
Caso 3: Nvidia
En su informe anual del 25 de febrero de 2026, Nvidia escribió que se le había “pedido ofrecer arreglos de financiamiento para apoyar la construcción de infraestructura de centros de datos de nuestros clientes y socios. No hemos celebrado ningún arreglo de financiamiento”.
Seis meses después, su informe trimestral decía: “Los arreglos de financiamiento con ciertos clientes de grado de inversión, incluidos los plazos de pago extendidos bajo acuerdos grandes de múltiples trimestres, continuarán afectando el momento de nuestros flujos de efectivo operativos”. Los plazos de pago ahora van “desde 90 días hasta un año”. En ese trimestre, las cuentas por cobrar aumentaron de 40.7 mil millones de dólares a 63.1 mil millones de dólares, mientras que los ingresos aumentaron un 18%, y el flujo de efectivo operativo fue de aproximadamente 24 mil millones de dólares frente a 59.7 mil millones de dólares de utilidad neta. Cinco clientes representan el 70% de lo que se le debe a Nvidia.
La garantía de Ohio muestra otra brecha. Los documentos presentados por Nvidia describen garantías de hasta 105 mil millones de dólares para los arrendamientos de una filial de OpenAI en el campus de SB Energy. El propio prospecto de SB Energy añade que la garantía está “destinada a cubrir el principal de la deuda, los intereses acumulados, el capital invertido, los rendimientos de capital objetivo”, que OpenAI paga a Nvidia por ella “bajo un acuerdo separado”, y que Nvidia está comprando 3.0 mil millones de dólares en acciones de SB Energy, la mitad de ellas pagadas por adelantado al 90% del precio de cotización, el mismo día. Los documentos presentados por Nvidia no mencionan ni el pago de OpenAI ni esa compra de capital. SB Energy también escribe que OpenAI “no es actualmente un inquilino de grado de inversión”.
Los compromisos de Nvidia ahora fluyen en ambas direcciones. En el trimestre hasta el 26 de julio, divulgó $36 mil millones en nuevos “acuerdos de nube de IA”: registra ingresos por la venta anticipada de hardware a operadores de nube y se compromete a comprar capacidad de nube de vuelta de ellos durante unos seis años, capacidad que “las nubes de IA pueden dejar de proporcionarnos unilateralmente y vender a clientes de terceros a tasas más ventajosas”. Esto se suma a $29 mil millones de acuerdos anteriores de servicios en la nube. El comentario del director financiero explica por qué otorga garantías en absoluto: muchas nubes de IA y creadores de modelos “están creciendo más rápido de lo que sus balances y perfiles crediticios a largo plazo pueden soportar”.
Sumando las cifras de su informe trimestral, la exposición de Nvidia a sus propios clientes y socios era de unos $317.5 mil millones en julio: $99 mil millones en participaciones accionarias, $25 mil millones en compromisos de inversión, $108.5 mil millones en garantías máximas, $65 mil millones en compromisos de compra de nube y $20 mil millones en arrendamientos asumidos en nombre de otros. Sus ingresos en el primer semestre del año fiscal fueron de $177.8 mil millones. Las ganancias de sus inversiones agregaron $32.6 mil millones durante 18 meses, aproximadamente el 20% de su ingreso neto del primer semestre.
Dos eslabones más no aparecen en las presentaciones de Nvidia. Apollo describe a Nvidia como un “Socio Limitado ancla” en Valor Compute Infrastructure, un fondo administrado por el director de SpaceX Antonio Gracias que compra GPUs de Nvidia y las arrienda a xAI; el fondo ha recaudado $2.65 mil millones de 1,141 inversores y Apollo le prestó $3.5 mil millones. Y el S-1 de Anthropic compromete unos $206 mil millones para cómputo en GPUs de Nvidia a través de tres empresas en las que Nvidia ha invertido: la unidad de IA de SpaceX, Nscale y Lambda.
Caso 4: las promesas de $730 mil millones de OpenAI
OpenAI presenta casi nada ante la SEC, por lo que sus finanzas deben reconstruirse a partir de las presentaciones de sus socios. Sumando los contratos con un valor en dólares divulgado, contamos unos $725 mil millones a $735 mil millones en compromisos de cómputo: $250 mil millones con Microsoft Azure, $138 mil millones con Amazon Web Services, más de $300 mil millones con Oracle, unos $18 mil millones a $22 mil millones con CoreWeave, y gran parte de la cartera de $25.4 mil millones de Cerebras. Además de eso, vienen unos $430 mil millones en cartera de arrendamientos que SB Energy estima para su campus, y 26 gigavatios de chips de Nvidia, AMD y Broadcom sin precio divulgado. Los ingresos anualizados de OpenAI en 2025 fueron de unos $20 mil millones.
Casi todos los proveedores también financian a OpenAI:
| Socio | Lo que OpenAI se comprometió a comprar | Lo que el socio le da a OpenAI |
|---|---|---|
| Microsoft | $250 mil millones de Azure | $12.0 mil millones invertidos; participación “valorada en aproximadamente $135 mil millones” |
| Amazon | $138 mil millones de AWS | $50 mil millones, pagados en su totalidad para el 30 de septiembre de 2026 |
| Nvidia | GPUs para 10 gigavatios, sin acuerdo definitivo revelado | Garantías de hasta $105 mil millones de renta, pagadas por OpenAI |
| AMD | 6 gigavatios de GPUs | Garantía de compra de hasta 160 millones de acciones de AMD a $0.01 |
| Cerebras | 750 megavatios, “más de $20 mil millones” | Cerebras recibe un préstamo de $1.0 mil millones de OpenAI y OpenAI se convierte en accionista |
| SB Energy | Arrendamientos de centros de datos en Ohio | OpenAI posee $500 millones en acciones preferentes y garantías de compra a precio simbólico |
Algunas de las cifras más grandes son promesas, no contratos. La inversión de Nvidia de “hasta $100 mil millones” pasó de una carta de intención “con la oportunidad de invertir” en su informe de noviembre de 2025, a estar “finalizándose” en febrero de 2026, a no mencionarse en absoluto. Lo que Nvidia sí firmó es el tope de las garantías de la renta de OpenAI. Los 10 gigavatios de Broadcom no tienen un valor revelado, y los acuerdos de memoria de Samsung y SK hynix son cartas de intención. El propio 8-K de Amazon hizo que $35 mil millones de su compromiso fueran pagaderos solo al alcanzar “hitos específicos” o una cotización en bolsa, con un plazo límite en 2028; su informe trimestral muestra que los $50 mil millones completos fueron pagados para el 30 de septiembre, mientras que OpenAI aumentó su compromiso con AWS de $38 mil millones a $138 mil millones durante los mismos meses.
El dinero también fluye en sentido inverso. OpenAI prestó a Cerebras aproximadamente $1.0 mil millones. Cerebras afirma que “no se habían realizado pagos en efectivo” y que $86.3 millones de las facturas de OpenAI se acreditaron contra el préstamo en su lugar. En julio de 2026, OpenAI ejerció garantías de compra de 10,033,508 acciones de Cerebras, valoradas en aproximadamente $1.86 mil millones al precio de cotización, frente a $74.4 millones de ingresos que Cerebras registró de OpenAI en el primer semestre.
En noviembre de 2025, el director ejecutivo de OpenAI dijo que la empresa no “tiene ni quiere garantías gubernamentales”. Sus proveedores ahora proporcionan garantías privadas. Su conversión en una corporación de beneficio público fue aprobada por los fiscales generales de Delaware y California en octubre de 2025; el acuerdo de California requiere un aviso de 21 días al fiscal general antes de cualquier cambio de control.
¿Quién crea la demanda?
La respuesta más fuerte de Big Tech ante los comentarios sobre una burbuja es la demanda: los ingresos de AWS crecen un 39% anual, los de Azure un 48%, y las carteras de contratos firmados siguen aumentando. Así que preguntamos quién firmó esos contratos. Al comparar los compromisos que los laboratorios y sus socios revelan con la cartera reportada de cada empresa:
| Empresa | Cartera | De los laboratorios que financia | Participación, nuestro cálculo |
|---|---|---|---|
| Amazon (AWS) | $578 mil millones | OpenAI $138 mil millones, Anthropic al menos $110 mil millones | Aproximadamente 43%; 35% contando solo las expansiones de 2026 |
| Microsoft | $677 mil millones en contratos comerciales | OpenAI, y los de Anthropic de al menos $44.9 mil millones | Aproximadamente 40%, rango de 35% a 48% |
| Google Cloud | $560.8 mil millones | Anthropic al menos $114.5 mil millones, Crux AI $16.8 mil millones | Aproximadamente 23% |
| Oracle | $664 mil millones | Aproximadamente la mitad probablemente OpenAI, financiado por Microsoft, Amazon y SoftBank, no por Oracle | No financiado por Oracle |
| Neoclouds y la unidad de IA de SpaceX | Aproximadamente $458 mil millones | OpenAI, Anthropic y xAI deben la mayor parte | 58% adeudado por los laboratorios |
El crecimiento dice más. La cartera de pedidos de Amazon aumentó $378 mil millones en doce meses; los contratos de OpenAI y Anthropic que menciona representan del 63% al 66% de ese aumento, y sus dos mayores saltos trimestrales coinciden con sus anuncios. En Google, Anthropic y Crux representan aproximadamente el 40% del crecimiento de la cartera de pedidos desde diciembre. En Microsoft, los contratos de OpenAI y Anthropic firmados durante el año equivalen aproximadamente a todo el aumento, aunque Hood dijo en julio que “todo el crecimiento secuencial del RPO comercial fue impulsado por compromisos de clientes fuera de las empresas de modelos de frontera”. Entre las neoclouds, en aproximadamente el 61% de la cartera de pedidos, el pagador es financiado, garantizado o parcialmente propiedad de una empresa que también invierte en, presta a o suministra al vendedor.
El efectivo propio de los laboratorios sigue el mismo camino. Según nuestra estimación basada en los documentos presentados por sus socios y reportes de prensa, aproximadamente el 60% del dinero que OpenAI recibió de enero a septiembre de 2026 provino de Amazon y Nvidia, y aproximadamente el 75% incluyendo a SoftBank. El formulario S-1 de Anthropic muestra que el 48% de sus ingresos en el primer semestre de 2026 se recaudaron a través de los mercados de AWS, Google Cloud y Azure, que describe como “agentes de recaudación”. El término “parte relacionada” no aparece en el S-1: Amazon y Google poseen acciones sin derecho a voto, lo que los mantiene fuera de las normas de divulgación de partes relacionadas. En el segundo trimestre de 2026 compraron acciones de Anthropic a $259.14 cada una, mientras que la Serie H concurrente se valoró en $589.01.
Para los fabricantes de chips solo podemos estimar, porque ninguno nombra a sus clientes. Basándonos en el gasto de capital de las neoclouds y de xAI, todos ellos participaciones de Nvidia, estimamos que del 11% al 18% de los ingresos de Nvidia en sus últimos cuatro trimestres provino de clientes que financia. Para Broadcom, los racks de Anthropic que respalda representan aproximadamente del 3% al 13% de los ingresos; para AMD, aproximadamente del 1% al 5% hasta ahora, aunque cada gran acuerdo de GPU de AMD anunciado desde 2025 viene con warrants de AMD o acciones de AMD.
Los ingresos pagados hoy son una historia diferente, y esto importa. La factura total de cómputo de Anthropic fue como máximo el 8.3% de los ingresos combinados de AWS y Google Cloud en el segundo trimestre de 2026, y como máximo el 18.5% de su crecimiento. Anthropic pagó su cómputo en el primer semestre de 2026 con efectivo de clientes: su flujo de efectivo operativo fue positivo. OpenAI proporciona el 10.8% de los ingresos de Microsoft.
Así, el círculo infla la demanda prometida mucho más que la demanda pagada hoy. Las carteras de pedidos que justifican nuevos centros de datos, nueva deuda y valoraciones más altas descansan en gran medida en unos pocos laboratorios que las mismas empresas financian. Si esos laboratorios crecen hasta cumplir sus compromisos, las promesas se convierten en ingresos. Si no lo hacen, una gran parte de la cartera de pedidos nunca fue demanda independiente.
Ganancias en papel
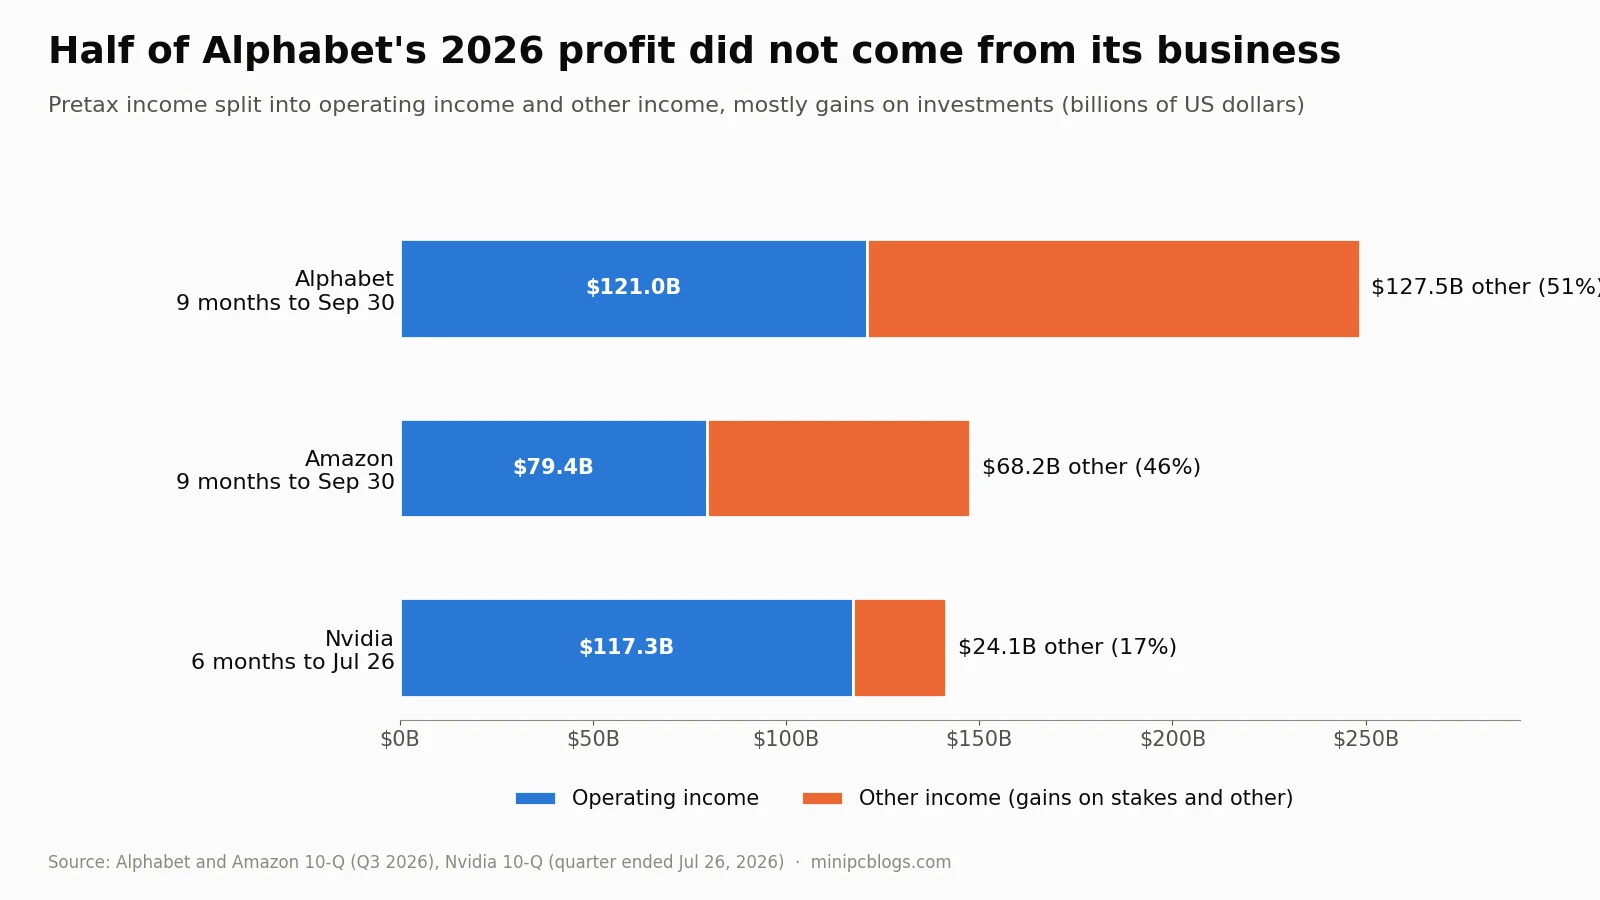
- Alphabet: de los $248.5 mil millones de ingresos antes de impuestos en los primeros nueve meses de 2026, $127.5 mil millones fueron “otros ingresos”, principalmente ganancias no realizadas de “una empresa privada” y SpaceX. Alphabet nunca menciona a Anthropic en su informe trimestral; el compromiso de $20 mil millones que describe coincide en monto y plazo con el acuerdo de Anthropic con Google. En el tercer trimestre, esas ganancias se revirtieron a una pérdida de $8.2 mil millones, y el ingreso neto cayó 25% mientras que el ingreso operativo aumentó 30%.
- Amazon: $62.9 mil millones de “ajustes al alza” en nueve meses, “principalmente de nuestras acciones preferentes sin derecho a voto en Anthropic”. Después de invertir aproximadamente $18 mil millones, Amazon registra su posición en Anthropic en $238.7 mil millones, el 39% de su patrimonio de los accionistas. Su facilidad de $20 mil millones para Anthropic se vuelve disponible “a medida que alcanzamos ciertos hitos de entrega de capacidad de cómputo”, por lo que Amazon financia las compras que Anthropic hace a Amazon.
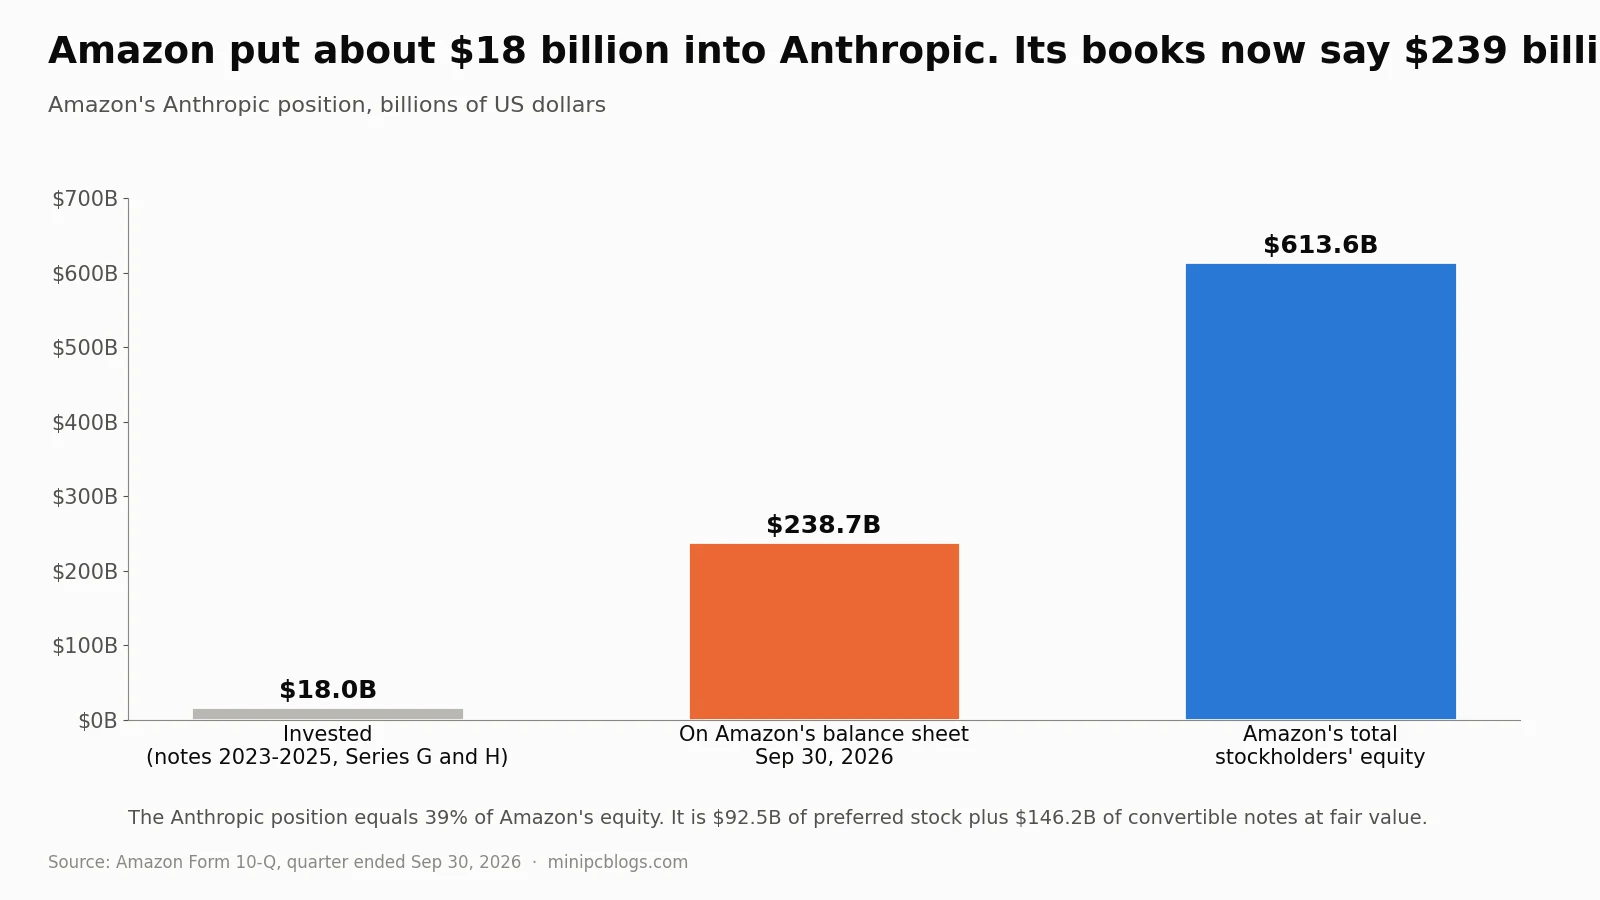
El mismo patrón se manifiesta mucho más allá de Amazon y Alphabet:
- SoftBank: las ganancias en OpenAI fueron de ¥6.73 billones, aproximadamente $43.9 mil millones, en el año hasta marzo de 2026, aproximadamente el 110% de su ingreso antes de impuestos. En agosto, su Vision Fund 2 pidió prestados $10 mil millones contra sus acciones de OpenAI, garantizados por SoftBank Group, y debe aportar efectivo o reembolsar si su valor cae significativamente.
- Tesla: trata su participación de menos del 1% en SpaceX como “influencia significativa” porque Elon Musk dirige ambas empresas, y la marca al valor de mercado. Esa ganancia fue de $1.00 mil millones en el segundo trimestre de 2026, aproximadamente el 89% del ingreso neto del trimestre. SpaceX, a su vez, registró una ganancia de $561 millones en su participación en The Boring Company, otra empresa de Musk, en el tercer trimestre.
- Microsoft: su línea de OpenAI osciló de una pérdida de $4.1 mil millones a una ganancia de $10.0 mil millones y luego a una pérdida de $19 millones en trimestres consecutivos; la ganancia provino de la dilución y añadió $7.6 mil millones al ingreso neto. También registró “una ganancia de $3.2 mil millones de nuestra inversión en Anthropic”, una empresa que su 10-K y sus 10-Q nunca nombran.
- Nebius y Cerebras: Las ganancias reportadas de Nebius se basan en ganancias no realizadas sobre su participación en ClickHouse; sin ellas, según nuestro cálculo, habría perdido unos 570 millones de dólares en 2025. La ganancia de 237.8 millones de dólares de Cerebras en 2025 provino de una ganancia de 363.3 millones de dólares por la terminación de un contrato con G42, mientras que sus operaciones perdieron 145.9 millones de dólares.
Microsoft divulga sus ingresos de OpenAI porque trata a OpenAI como una parte relacionada: $10.0 mil millones en el trimestre de septiembre, aproximadamente el 11% de sus ingresos totales. Amazon y Alphabet no indican cuánto ingreso obtienen de Anthropic o OpenAI. El propio S-1 de Anthropic indica que el 48% de sus ingresos en el primer semestre de 2026 se recaudaron a través de los mercados de AWS, Google Cloud y Azure.
Proveedores que respaldan las acciones de sus clientes
Cuando Meta lanzó una oferta de acciones de $35 mil millones el 26 de octubre, su prospecto indicaba que “NVIDIA Corporation, Advanced Micro Devices, Inc. y Broadcom Inc. (colectivamente, los ‘Inversiones Cornerstone’) han… indicado interés en comprar hasta un total de $5.0 mil millones en acciones”. El interés no era vinculante y aún no se divulga cuánto compraron. Los tres son entre los principales proveedores de chips de Meta.
El patrón se repite más abajo: el brazo de financiamiento de Dell prestó $7.5 mil millones a clientes en un trimestre, frente a $2.4 mil millones un año antes, principalmente para servidores de IA. Google mantiene warrants de centavo en los antiguos mineros de bitcoin cuyo alquiler garantiza. AMD se ha comprometido hasta $5 mil millones en acciones de Anthropic, liberados a medida que se entregan los chips de AMD.
Quién termina asumiendo el riesgo
- Fondos mutuos. Las presentaciones de los fondos muestran al menos $9.8 mil millones de los $27.3 mil millones de bonos que financiaron el centro de datos de Meta en Luisiana mantenidos en fondos registrados, aproximadamente $6.5 mil millones de ellos por PIMCO. Las notas de los antiguos mineros de bitcoin, pagadas por el alquiler de Fluidstack o CoreWeave, se encuentran en fondos de alto rendimiento y ETFs.
- Aseguradoras. Athene, que vende anualidades de jubilación, informa de inversiones relacionadas con la IA por 12 900 millones de dólares, incluida una “financiación del arrendamiento de chips GPU de xAI” por 2 720 millones de dólares que tiene una calificación única BBB, e hipotecas de centros de datos que “no tienen calificaciones de una Organización Nacionalmente Reconocida de Calificación Estadística (NRSRO)”, clasificadas como grado de inversión “basándose en un análisis transparente del comprador”. Las cifras incluyen sus afiliadas de reaseguro en Bermudas. Athene también otorgó una garantía limitada que cubre el 15% de la obligación de compra de un fondo de Apollo en el acuerdo de chips de Anthropic por 35 000 millones de dólares, sin registrar pasivos, y Apollo, su matriz, ha acordado desde entonces un nuevo arrendamiento de GPU por 40 000 millones de dólares para SpaceX. Athene argumenta que los préstamos se amortizan completamente en unos cinco años y no dependen de los valores de reventa de los chips. El 30 de octubre, Pedro Machado, del consejo de supervisión del BCE, al ser preguntado sobre los bancos que compran protección crediticia a las aseguradoras, dijo que “el caso de AIG de la crisis financiera viene inmediatamente a la mente” como “un ejemplo de protección no financiada proporcionada por compañías de seguros”.
- Bancos. Un análisis del personal de la Fed de Chicago estima que los grandes bancos tienen aproximadamente $450 mil millones de compromisos con prestatarios relacionados con IA. Los mismos cinco bancos otorgaron a SpaceX un préstamo puente de $20 mil millones, lideraron su salida a bolsa, compraron sus bonos y luego iniciaron la cobertura con una recomendación de “compra”.
- Prestamistas neocloud. La propia presentación de CoreWeave describe un préstamo dimensionado en aproximadamente el 102% del costo una vez estabilizado, con préstamos a cinco años contra contratos con un promedio de aproximadamente tres años. La obligación de Nvidia de comprar la capacidad no vendida de CoreWeave puede terminar si CoreWeave entra en procedimientos de insolvencia.
- Hogares. El monitor independiente del mercado de PJM atribuye $29.4 mil millones de cargos por capacidad en las últimas cuatro subastas a la carga de centros de datos, el 46.2% del total, pagados a través de facturas de electricidad.
¿Quién paga más: memoria, almacenamiento y energía?
El círculo también afecta a personas que nunca compran un producto de IA. Los fabricantes de memoria afirman en sus propios documentos que la demanda de IA desvió el suministro de los consumidores. El prospecto de SK hynix en EE. UU. indica que la demanda de HBM y memoria para servidores “ha restringido significativamente la oferta de DRAM para PC, móviles y consumo” y atribuye el aumento de precios a una “reasignación de la capacidad de producción a nivel de la industria hacia HBM”. El informe anual de Micron señala que el suministro para consumo “fue redirigido” a sus otros negocios.
| Indicador | Antes | Ahora |
|---|---|---|
| Chip de memoria DDR5 de 16 Gb, precio al contado | $4.69 (finales de 2024) | $61.50 (2 de noviembre de 2026) |
| Margen bruto de Micron | 22% (ejercicio fiscal 2024) | 81% (ejercicio fiscal 2026) |
| Precio promedio de PC de HP | subió 40.8% en un año, unidades bajaron 15.8% | |
| Ingresos de SanDisk | subieron 378% con aproximadamente 10% más de capacidad enviada; margen bruto pasó de 29.8% a 85.0% | |
| Precios al productor en EE. UU., dispositivos de almacenamiento informático | subieron 87% en un año | |
| Precios al productor en EE. UU., transformadores y equipos de conmutación | Enero de 2020 | subieron 86% y 90% |
| Raspberry Pi 5 con 16 GB | $120 | $305 |
La mayor parte del crecimiento proviene del precio, no del volumen. El precio por exabyte de Western Digital para consumo subió aproximadamente 70%, mientras que los exabytes que envió cayeron aproximadamente 30% “como resultado de los niveles de precios más altos”. Seagate afirma que su aumento de ingresos se debió “principalmente a acciones favorables de precios”. HPE indica que sus ingresos por servidores subieron 35% “predominantemente” debido a precios más altos. El negocio de centros de datos de Nvidia obtiene un margen operativo de aproximadamente 71%, frente a aproximadamente 49% de su negocio de gráficos para consumo, y en 2026 dejó de reportar los ingresos por juegos por separado.
El suministro está reservado con años de anticipación. Micron recibió 12.75 mil millones de dólares en depósitos en efectivo de clientes en el ejercicio fiscal 2026 y afirma que sus compromisos financieros han alcanzado los 32 mil millones de dólares. Nvidia reporta 279 mil millones de dólares en compromisos de suministro, “principalmente memoria”. El ampliamente reportado acuerdo de OpenAI para hasta 900,000 obleas de memoria al mes es una carta de intención no vinculante.
Hay contraargumentos: Vertiv creció por volumen y no por precio, y el margen bruto de Super Micro cayó a 10.8%. Las demandas colectivas presentadas en 2026 acusan a Micron, Samsung y SK hynix de fijar los precios de la DRAM; solo contienen alegaciones. El precedente es el cártel de la DRAM de 1999 a 2002, por el cual Samsung pagó una multa de 300 millones de dólares en EE. UU. Para los lectores de este sitio, el efecto es directo: la memoria es una de las principales razones por las que los mini PC, las computadoras portátiles y las computadoras de placa única cuestan más en 2026 que un año antes.
Más eslabones del círculo
Los tres casos anteriores son los más claros. El mismo patrón recorre casi todas las grandes empresas en la fase de desarrollo.
Microsoft y OpenAI
Microsoft reveló ingresos de 24 100 millones de dólares procedentes de OpenAI en su último ejercicio fiscal y de 10 000 millones de dólares solo en el trimestre de septiembre, aproximadamente el 11% de sus ingresos totales. OpenAI le debía 7 200 millones de dólares al cierre del trimestre, frente a los 6 000 millones de dólares tres meses antes. Microsoft ha financiado 12 000 millones de dólares de un compromiso de 13 000 millones de dólares con OpenAI. En su conferencia de resultados de enero, la directora financiera Amy Hood dijo: “Aproximadamente el 45% de nuestro saldo de RPO comercial proviene de OpenAI”, lo que significa que casi la mitad de los contratos comerciales firmados pero no facturados de Microsoft dependen de una empresa que, según su propio arrendador de Ohio, “no es actualmente un inquilino de grado de inversión”.
Microsoft presentó los términos de la recapitalización de OpenAI ante la SEC en octubre de 2025: su participación está “valorada en aproximadamente 135 mil millones de dólares”, un panel de expertos verificará cualquier afirmación de que OpenAI ha alcanzado la inteligencia artificial general, y OpenAI se comprometió a comprar 250 mil millones de dólares adicionales de Azure. Todas las inversiones de Microsoft por el método de participación patrimonial juntas se registran a 12.4 mil millones de dólares.
Anthropic, en la que Microsoft acordó invertir hasta 5 mil millones de dólares, es otro cliente de Azure. Microsoft anunció un compromiso de 30 mil millones de dólares; el S-1 de Anthropic indica que se comprometió a gastar “al menos 44.9 mil millones de dólares” en Azure de noviembre de 2026 a mayo de 2033, “independientemente del uso real”. Nscale, una neocloud, lista a Microsoft (43.8 mil millones de dólares) y Anthropic (44.6 mil millones de dólares) como sus dos grandes contratos.
Microsoft también ha firmado arrendamientos de centros de datos por $364.6 mil millones que aún no han comenzado y no figuran en su balance, 2.8 veces los pagos de arrendamiento ya registrados y un aumento desde los $92.7 mil millones quince meses antes. En su llamada de resultados de julio, Hood dijo que Microsoft estaba “extendiendo la vida útil estimada de nuestros centros de datos y edificios de oficinas, de 15 a 25 años” y que “más de nuestros futuros arrendamientos de centros de datos pasarán de arrendamientos financieros a arrendamientos operativos”. Los arrendamientos financieros se incluyen en los gastos de capital reportados por Microsoft; los arrendamientos operativos no. No encontramos ninguna divulgación de cambio de estimación en el 10-K o en el 10-Q siguiente, a diferencia del cambio de Microsoft en 2022 en las vidas útiles de los servidores, que divulgó con un efecto de $3.7 mil millones. Microsoft califica este efecto como mínimo. Emitió $25 mil millones en nuevos bonos el 29 de octubre.
La revisión de la autoridad de competencia del Reino Unido sobre la inversión de €15 millones de Microsoft en Mistral muestra el mismo modelo a pequeña escala: una nota convertible acompañada de un compromiso de Mistral de usar Azure.
Google más allá de los chips: Crux y Gemini
El informe trimestral de Alphabet muestra un segundo ciclo. Google mantiene una participación minoritaria en Crux AI, una empresa conjunta con Blackstone, garantiza hasta $10 mil millones de las obligaciones de centros de datos y energía de la empresa conjunta, y reporta $16.8 mil millones de cartera de ingresos de ella como parte relacionada. Anthropic, en la que Google puede invertir hasta $30 mil millones más, se comprometió a gastar “al menos aproximadamente $114.5 mil millones” con Google desde abril de 2026 hasta julio de 2033 “independientemente del uso real”, además de un estimado de $125 mil millones a $150 mil millones en cómputo TPU adicional. Según nuestro cálculo, ese mínimo solo representa aproximadamente el 20% de la cartera de $560.8 mil millones de Google Cloud. Alphabet no dice cuánto de su cartera proviene de laboratorios de IA.
Alphabet también financia la expansión con dinero externo. En 2026 recaudó aproximadamente $62 mil millones en nuevo capital, incluida una oferta pública de $20.5 mil millones, una colocación privada de $10 mil millones con una afiliada de Berkshire Hathaway y $19.0 mil millones en acciones preferentes convertibles obligatorias. Emitió $80.8 mil millones en bonos y no recompró acciones. Su flujo de caja libre fue negativo en el segundo y tercer trimestre, y sus respaldos de centros de datos suman $75.7 mil millones.
Las cifras de Gemini aparecen solo en los comunicados de resultados, nunca en el 10-K o los 10-Q, y las definiciones siguen cambiando: los “usuarios activos mensuales” de 750 millones y luego 950 millones se convirtieron en “mil millones de usuarios” en el tercer trimestre, sin calificador. El costo de entrenar a Gemini se sitúa fuera de Google Cloud, en actividades a nivel de Alphabet que perdieron $7.7 mil millones en el trimestre. Los registros judiciales en el caso de búsqueda muestran que Google paga a Samsung cantidades fijas, bonificaciones por dispositivo y una participación en los ingresos para preinstalar Gemini. El juez se negó a prohibir tales pagos, pero limitó los acuerdos predeterminados a un año y prohibió cualquier acuerdo exclusivo de Gemini con Apple.
Apple paga, pero se mantiene al margen
Apple no tiene participaciones en laboratorios de IA, y su dinero fluye en una sola dirección: paga a Google por Gemini, que impulsará a Siri, y confirmó en junio de 2026 que su Private Cloud Compute ahora también se ejecuta “en Google Cloud” con GPUs de Nvidia. Ninguna de las dos empresas divulga los montos. Google aún paga a Apple mucho más por la búsqueda, aproximadamente $20 mil millones en 2022 según los registros judiciales. El gasto propio de Apple en propiedades y equipos cayó un 28% en los primeros nueve meses de su año fiscal, y dice que “depende de proveedores de servicios en la nube de terceros”. Sus otras obligaciones de compra saltaron de $14.8 mil millones a $35.1 mil millones en el trimestre hasta diciembre de 2025, sin una contraparte nombrada. Una junta de revisión publicitaria encontró que sus afirmaciones de “disponible ahora” para Apple Intelligence no estaban respaldadas, y Apple acordó un acuerdo de $250 millones con los consumidores por funciones de Siri retrasadas sin admitir irregularidades.
Los campus de Meta fuera del balance
El informe trimestral de Meta describe una “Ventura de Luisiana” con un costo de desarrollo de 27 000 millones de dólares y una “Ventura de Texas” con 14 000 millones de dólares, cada una con el 20% de propiedad de Meta y no consolidada. Meta las construye y gestiona, las arrienda mediante contratos de cuatro años renovables por hasta 20 años, y promete a los inversores un valor mínimo si se retira. Su exposición máxima a pérdidas en estas ventures aumentó de 45 950 millones de dólares a finales de 2025 a 68 400 millones de dólares en septiembre de 2026. El informe nunca menciona a Hyperion, Blue Owl ni a los emisores de bonos. Meta también tiene una obligación contingente de 14 720 millones de dólares para comprar capacidad en la nube que coincide con la revelación de Nebius de un acuerdo en el que Meta debe comprar hasta 15 000 millones de dólares de capacidad que Nebius no puede vender a nadie más.
Oracle, SoftBank y Stargate
Oracle reporta $664 mil millones en ingresos futuros contratados, de los cuales solo el 13% vence dentro de los doce meses, y $288 mil millones en arrendamientos de centros de datos que aún no figuran en su balance. En un solo trimestre, recibió $11.4 mil millones en pagos anticipados de clientes que contabiliza como portadores de un componente de financiación, vendió 141 millones de nuevas acciones por $19.9 mil millones y clasifica los flujos de efectivo con los fabricantes que fabrican sus servidores como “financiación a corto plazo relacionada con gastos de capital”. Su informe anual también revela una garantía de “hasta $3.3 mil millones” del endeudamiento de un arrendador. Sus informes anuales y trimestrales no mencionan a OpenAI, pero un aviso de financiación que presentó ante la SEC el 1 de febrero de 2026 sí lo hace: enumera a OpenAI, junto con AMD, Meta, Nvidia, TikTok y xAI, entre los clientes de nube “más grandes” cuya demanda atendería los $45 a $50 mil millones que planeaba recaudar en 2026. Los bancos que suscribieron su emisión de bonos de $18 mil millones son demandados, junto con Oracle, en una demanda de tenedores de bonos que solo contiene alegaciones. Según nuestro cálculo basado en sus presentaciones, el flujo de efectivo libre de Oracle durante los doce meses hasta agosto de 2026 fue de aproximadamente menos $28.7 mil millones, y sus $125 mil millones en notas se valoraron en $105.7 mil millones, aproximadamente el 85% del valor nominal, según los precios de negociación.
SoftBank, el otro socio de Stargate de OpenAI, pagó su parte mediante ventas y endeudamiento. Vendió la totalidad de su participación en Nvidia por $5.83 mil millones y $16.25 mil millones en acciones de T-Mobile, añadió $11.5 mil millones a un préstamo respaldado por sus acciones de Arm, dispuso de $30 mil millones de un préstamo puente de $40 mil millones y emitió $11.1 mil millones en notas calificadas BB+ con tasas de hasta el 9.75%. Parte del dinero de SoftBank luego llegó a Oracle: Oracle registró una ganancia de $2.7 mil millones cuando SoftBank compró Ampere, una empresa de chips en la que Oracle tenía una participación.
CoreWeave y las neoclouds
CoreWeave tenía $35,600 millones de deuda en junio de 2026, de los cuales $10,600 millones vencían a finales de 2027. Sus tres principales clientes representaron el 36%, el 26% y el 10% de los ingresos. El margen de interés sobre sus nuevos préstamos garantizados aumentó de 2.25 a 4.50 y luego a 5.50 puntos porcentuales sobre SOFR entre marzo y agosto. Su propia presentación describe una instalación a aproximadamente el 102% del costo una vez estabilizada, y la empresa indicó que los prestamistas ahora evalúan el “riesgo de renovación”, porque los préstamos duran aproximadamente cinco años frente a contratos con una duración promedio de tres. Nvidia, que invirtió $2,000 millones en CoreWeave, debe comprar hasta $6,300 millones de capacidad que CoreWeave no pueda vender hasta 2032, pero puede terminar esa obligación si CoreWeave entra en procedimientos de insolvencia, que es exactamente cuando sería necesaria.
Más abajo en la cadena, los bonos de $2,350 millones al 9.25% de Applied Digital se pagan con el alquiler de CoreWeave; esos arrendamientos se trasladaron en marzo de 2026 a la subsidiaria de CoreWeave que se financia mediante un préstamo sin recurso de $8,500 millones, por lo que un vehículo aislado paga alquiler a otro. El prospecto de Nscale indica que su plan de financiamiento “inicialmente generó dudas sustanciales” sobre su capacidad para continuar como empresa en funcionamiento antes de que la administración considerara que se habían resuelto; Nvidia garantiza uno de sus arrendamientos a cambio de warrants.
El colchón de CoreWeave es delgado. En 2025 tuvo una pérdida operativa de $46 millones frente a $1.23 mil millones en gastos por intereses; en el segundo trimestre de 2026, una pérdida operativa de $49 millones frente a $640 millones. Cuando las entregas de centros de datos se retrasaron, los prestamistas de su préstamo DDTL 3.0 lo modificaron el 31 de diciembre de 2025 “por el cronograma de entregas”: redujeron el requisito de liquidez mínima a $100 millones para marzo y abril de 2026, pospusieron la primera prueba de servicio de deuda a octubre de 2027 y permitieron curas de capital ilimitadas hasta octubre de 2026. Magnetar estaba en todos los frentes: invirtió aproximadamente $777 millones antes de la salida a bolsa, se comprometió con $520 millones y $210 millones para los primeros préstamos grandes de CoreWeave, y realizó un “pago anticipado” de $230 millones que luego reclasificó como deuda al 12% sin que se proporcionaran “servicios”. Después de dejar de ser una parte relacionada, vendió aproximadamente $6.0 mil millones en acciones. Core Scientific, un arrendador que obtiene el 77% de sus ingresos de CoreWeave, vio cómo sus accionistas rechazaban la adquisición por parte de CoreWeave, con el 91% de los votos emitidos en contra.
Nebius
Los contratos de Nebius se redactaron para poder usarlos como garantía. La orden de trabajo de Microsoft, presentada con el informe anual de Nebius, comienza solo una vez que Nebius obtiene financiación, permite a Nebius pignorar el contrato y exige que Microsoft firme acuerdos con los prestamistas. El acuerdo de $27 mil millones de Meta, de los cuales hasta $15 mil millones son por la compra de capacidad que Nebius no puede vender, coloca una sección “Requisitos de financiación” totalmente redactada antes de cualquier otro término y exige “una estructura de SPV remota de quiebra”. Microsoft pagó por adelantado $6.96 mil millones, el 40% de su contrato de $17.39 mil millones, reembolsable por cualquier tramo que cancele, y los anticipos de clientes proporcionaron casi todo el flujo de efectivo operativo de Nebius en el primer semestre de 2026. Nvidia pagó $2 mil millones por el 9.3% de Nebius el 11 de marzo de 2026; dos días después, Nebius firmó el acuerdo con Meta, basado en los chips Vera Rubin de Nvidia. Nebius ha tenido tres auditores en tres años, reporta una debilidad material abierta en sus controles sobre activos fijos y ha pignorado $13 mil millones en equipos. Sus arrendamientos duran hasta 12 años frente a contratos de clientes de cinco años.
Cerebras
Cerebras muestra el patrón en miniatura. Los ingresos de G42 de Abu Dabi, un inversor, y sus partes relacionadas representaron el 83% del total en 2023, el 85% en 2024 y el 86% en 2025, este último año principalmente a través de MBZUAI, una universidad que es una parte relacionada de G42. G42 recibió aproximadamente $301.8 millones en acciones mediante garantías de compra de $0.01 que Cerebras deduce de los ingresos. El comité de inversión extranjera de EE. UU. permitió que Cerebras retirara su presentación en marzo de 2025 “basándose en” compromisos de que G42 ya no compraría acciones ni mantendría sus compromisos de volumen. Cerebras cotizó en Nasdaq a $185 por acción en mayo de 2026. OpenAI es ahora su cliente, prestamista y accionista a la vez (véase el Caso 4), y Cerebras perdió $450.5 millones en el segundo trimestre de 2026.
Dell y Super Micro
La división de financiamiento de Dell prestó $7,500 millones a clientes en el trimestre terminado el 31 de julio, frente a $2,400 millones un año antes. Sus cuentas por cobrar de financiamiento aumentaron de $14,300 millones a $20,400 millones en seis meses, un incremento que Dell atribuye “principalmente” a “nuestras ofertas de servidores optimizados para IA”. Los ingresos por ventas de arrendamientos financieros, donde la ganancia se reconoce por adelantado, pasaron de $181 millones a $3,710 millones en un año, y las cuentas por cobrar que Dell clasifica con calidad crediticia “Baja” aumentaron de $1,800 millones a $4,400 millones. Su flujo de caja libre según GAAP fue de $986 millones; su flujo de caja libre “ajustado” de $8,100 millones suma de nuevo el financiamiento que otorgó.
Super Micro reportó un flujo de caja operativo negativo de $6,800 millones en su año fiscal frente a una utilidad neta de $2,200 millones, inventario que aumentó de $4,700 millones a $12,900 millones, un cliente que representó el 28.1% de las ventas y “plazos de pago extendidos” para algunos clientes. Sus controles internos seguían calificados como no efectivos al 30 de junio de 2026.
AMD y los fabricantes de memoria
AMD otorgó a OpenAI, y más tarde a Meta, garantías de compra de hasta 160 millones de acciones de AMD cada una a $0.01, que se consolidan a medida que compran hasta seis gigavatios de GPUs de AMD. AMD afirma que registrará su valor como una reducción de los ingresos cuando se reconozcan los ingresos relacionados; al junio de 2026 las garantías no habían tenido efecto en sus resultados. También divulga $4.1 mil millones en garantías de arrendamientos de centros de datos que “pueden emitirse a cambio de garantías de compra”, y se ha comprometido a invertir hasta $5 mil millones en acciones de Anthropic, liberadas a medida que se entregan chips de AMD. Micron, Samsung y SK hynix invirtieron en la Serie H de Anthropic; Micron también mantiene $12.75 mil millones en depósitos de efectivo de clientes bajo acuerdos de suministro take-or-pay.
Las empresas de Musk
Antes de su salida a bolsa, SpaceX absorbió xAI y la registró como una “reorganización de entidades bajo control común”, por lo que no se registró plusvalía. Valor Equity Partners, dirigida por el director de SpaceX Antonio Gracias, arrienda GPUs a una subsidiaria de xAI bajo tres arrendamientos que suman $20,200 millones, garantizados por SpaceX y contabilizados como deuda porque constituyen una “venta con arrendamiento posterior fallida”. Los mismos cinco bancos otorgaron a SpaceX un préstamo puente de $20,000 millones para liquidar la deuda al 12.5% de xAI, lideraron su salida a bolsa, colocaron $25,000 millones en bonos que reembolsaron el préstamo puente y, tras el período de silencio, iniciaron la cobertura con calificaciones de “compra”. Tesla invirtió $2,000 millones en xAI después de una votación de accionistas que Tesla dijo que “no fue aprobada bajo el estándar de los estatutos”; la votación fue consultiva, y un tribunal de Delaware desestimó las demandas de los accionistas en abril de 2026, con una apelación pendiente. Tesla vendió $626 millones en baterías Megapack a SpaceX en los primeros nueve meses de 2026.
Las cifras de Grok cambiaron bajo la revisión de la SEC. El proyecto de prospecto de SpaceX afirmaba “más de 550 millones de MAU” a finales de 2025. Después de que la SEC preguntara si eso contaba a usuarios de X que nunca usaron Grok, y bots, el prospecto final reportó 520 millones para diciembre de 2025 y movió los 550 millones a marzo de 2026; solo 89 millones y 117 millones de esos usuarios usaron funciones de Grok. SpaceX le dijo a la SEC que la gerencia “no utiliza métricas clave del negocio para gestionar el negocio de IA aparte del consumo de cómputo nominal”. Grok tenía 1.9 millones de suscriptores de pago en marzo de 2026, y sus ingresos nunca han sido divulgados. De 2024 al tercer trimestre de 2026, el negocio de IA de SpaceX gastó aproximadamente $58.4 mil millones en proyectos de capital frente a aproximadamente $16.8 mil millones en ingresos, según nuestra suma, y un cliente no identificado suministró aproximadamente el 72% de sus ingresos por soluciones de IA en el tercer trimestre.
Dentro del grupo las cifras no coinciden. Los ingresos reportados de Tesla por xAI y SpaceX difieren de lo que SpaceX dice que compró: $430 millones frente a $506 millones en 2025, y $626 millones frente a $480 millones en los primeros nueve meses de 2026. El margen de Tesla en los Megapacks vendidos a SpaceX fue del 23.6%, frente al 30.2% de su negocio de energía en su conjunto. xAI, por su parte, recibió $2 millones de Tesla en 2025.
Blue Origin: no forma parte del círculo
Comprobamos si la empresa de cohetes de Jeff Bezos está en el círculo. Con la evidencia disponible, no lo está: no invierte en, presta a ni garantiza ningún laboratorio de IA, y el S-1 de Anthropic no la menciona. Amazon sí le paga para lanzar sus satélites Leo, formerly Kuiper: al menos aproximadamente $2.6 mil millones de enero de 2023 a aproximadamente abril de 2026 según nuestra suma de las divulgaciones por poder de Amazon, incluyendo aproximadamente $1.8 mil millones en el período más reciente, antes de que New Glenn hubiera llevado ningún satélite Leo. Amazon dice que no tiene una política escrita de partes relacionadas y depende de su comité de auditoría. Una demanda de accionistas sobre esos contratos de lanzamiento fue desestimada, y la Corte Suprema de Delaware la confirmó en noviembre de 2025.
Databricks y Palantir
Databricks, valorada en 190 000 millones de dólares en agosto de 2026, solo ha presentado notificaciones del Formulario D ante la SEC y nunca ha publicado estados financieros auditados; cada notificación marca los ingresos como “Decline to Disclose” (Se niega a divulgar). Aproximadamente 3 170 millones de dólares en acciones emitidas en adquisiciones se informaron entre 92 y 426 días después de la primera venta, mientras que sus rondas de efectivo se informaron el día 15, el plazo establecido por la Regla 503. Una notificación tardía no elimina por sí sola la exención, y ninguna autoridad la ha considerado indebida. JPMorgan lideró sus líneas de crédito de 5 250 millones y 2 000 millones de dólares, y los fondos de JPMorgan co-lideraron y participaron en sus rondas de capital. El 31 de marzo de 2026, un fondo minorista de Robinhood valoró sus acciones en 190,00 dólares por acción y una cartera de seguros de Fidelity en 165,10 dólares.
Palantir ejecutó una versión anterior de este ciclo. En 2021 compró 326 millones de dólares en acciones de 16 startups, la mayoría de las cuales cotizaron a través de SPAC, y cada una firmó un contrato de software de Palantir, por un total de 767,9 millones de dólares; 48,3 millones de dólares de los 98,4 millones de dólares en ingresos de nuevos clientes de Palantir ese año provenían de ellas. Los ingresos de por vida de esos clientes fueron de 321,5 millones de dólares, aproximadamente lo que Palantir pagó por las acciones, y sus pérdidas en los valores en 2021 y 2022 fueron de 345,4 millones de dólares. La SEC cuestionó la contabilidad en 2022 y cerró su revisión sin tomar más medidas. Una versión más pequeña continúa: en 2025, Palantir invirtió 40 millones de dólares en Anduril, una empresa en la que su presidente Peter Thiel podría considerarse que controla más del 10%, y recibió 17,66 millones de dólares de Anduril como cliente. Su acuerdo empresarial de 10 000 millones de dólares con el Ejército y el contrato Maven de 1 275 millones de dólares están codificados en los registros federales como no competitivos.
Las fábricas: TSMC, ASML e Intel
En la parte inferior de la cadena, el dinero también llega temprano. TSMC tenía 234 200 millones de dólares de Taiwán (NT$), aproximadamente 7 400 millones de dólares, en pagos de clientes realizados “para retener la capacidad de la Compañía” al 30 de junio de 2026, y sus diez principales clientes representaron el 78% de sus ingresos de 2025; un “Cliente A” sin nombre pasó de menos del 10% en 2023 al 19%. Los pagos anticipados de clientes de ASML con vencimiento a más de doce meses casi se triplicaron en un trimestre, de 3 570 millones de euros a 9 300 millones de euros. En 2025 vendió 3 510 millones de euros en reclamos de pagos anticipados a compradores financieros, efectivo que cuenta como flujo de efectivo operativo, y en 2026 dejó de publicar pedidos y cartera. Amkor, que empaqueta chips, ahora espera 1 900 millones de dólares en anticipos de clientes, frente a los 300 millones de dólares. Intel recibió 8 870 millones de dólares en fondos gubernamentales a cambio de aproximadamente 433 millones de acciones, más 5 000 millones de dólares de NVIDIA y 2 000 millones de dólares de SoftBank a aproximadamente 23 dólares por acción; en agosto de 2026 vendió nuevas acciones a 95 dólares. No se divulga ningún compromiso de fundición de NVIDIA o SoftBank. Estas empresas son beneficiarias más que eslabones débiles, porque sus clientes las financian, pero sus pedidos dependen de los mismos pocos compradores.
Arista: un proveedor describe el efecto
Arista, que vende conmutadores de red para centros de datos, escribió en su informe anual de 2025 que “NVIDIA ha realizado inversiones significativas en varios neoclouds de IA. A menudo vemos que este tipo de adquisiciones e inversiones estratégicas se utilizan para influir en las decisiones de compra en lugar de permitir la selección de un proveedor de la mejor categoría”. El mismo informe añadió un nuevo riesgo: los mercados de redes de IA pueden ver “la corrección de burbujas especulativas que podrían afectar negativamente la demanda”. Arista no financia a sus clientes, pero en agosto de 2026 divulgó por primera vez que “de vez en cuando, también otorgamos plazos de pago extendidos a ciertos clientes grandes”. Sus compromisos de compra vinculantes aumentaron de 3 100 millones de dólares a 9 700 millones de dólares en 18 meses, más que sus ingresos de todo 2025. Dejó de nombrar a sus principales clientes en 2025; sus propios porcentajes apuntan a Microsoft con aproximadamente el 26% y Meta con aproximadamente el 16% de los ingresos, lo cual es nuestra deducción.
Energía y la red eléctrica
GE Vernova reporta una “cartera de pedidos y acuerdos de reserva de espacio” de 122 gigavatios de turbinas de gas, de los cuales 58 gigavatios son reservas, no pedidos firmes. Los pagos iniciales y las reservas generaron $19.5 mil millones de efectivo en nueve meses, y la empresa advierte que las reservas “pueden no convertirse en pedidos”. Las empresas de servicios públicos intentan protegerse con tarifas de tomar o pagar: AEP cobra a los grandes centros de datos una demanda mínima del 80% al 90% de la carga contratada durante hasta 20 años. El Departamento de Energía garantiza préstamos para la reactivación de dos plantas nucleares, incluidos $1.0 mil millones para Crane, cuya producción Microsoft ha acordado comprar. En la red PJM, el monitor independiente del mercado atribuye $29.4 mil millones de cargos por capacidad a la carga de los centros de datos y afirma que estos agregaron $11.11 por megavatio-hora, un 9.7%, a los costos de la energía al por mayor en el primer semestre de 2026.
Bancos y crédito privado
Ningún gran banco estadounidense reporta una línea separada de centros de datos o IA. JPMorgan incluye los centros de datos en “Otras propiedades productoras de ingresos”, que aumentaron de $23.6 mil millones a $27.5 mil millones en seis meses, y duplicó con creces su protección crediticia comprada sobre prestatarios de tecnología, medios y telecomunicaciones. La mayor concentración de Bank of America, préstamos a “gestores de activos y fondos”, que incluye fondos de crédito privado, se sitúa en $257.4 mil millones. La Reserva Federal afirma que los compromisos bancarios con prestamistas no bancarios suman $2.6 billones, y que las solicitudes de reembolso aceptadas en las empresas de desarrollo empresarial, los fondos de crédito privado minoristas, superaron ligeramente las nuevas entradas en el primer trimestre de 2026 por primera vez. Blue Owl, que financió el campus de Meta en Luisiana, reportó $3.4 mil millones en reembolsos en nueve meses, principalmente de sus fondos minoristas, que limitan los retiros a aproximadamente el 5% por trimestre.
Lo que muestran las cartas de la SEC
Las cartas que la SEC envía a las empresas antes de que coticen se publican después de que finaliza la revisión. Tres destacan:
- CoreWeave y Nvidia. En enero de 2025, la SEC pidió a CoreWeave que presentara su contrato con Nvidia. CoreWeave respondió que era “un contrato estándar de cliente comprometido” y no material. En septiembre de 2025, tras un nuevo pedido de $6.3 mil millones bajo el mismo contrato, CoreWeave informó a los inversores que el contrato “ya no era no material”.
- SpaceX y su cliente. SpaceX describió por primera vez el contrato de Colossus solo como un acuerdo “con un tercero”. La SEC, citando informes de prensa que nombraban a Anthropic, le pidió que considerara describir el acuerdo con más detalle, incluido su efecto en los propios modelos de IA de SpaceX. Cuando la SEC pidió una cifra detrás de la afirmación de que “una parte creciente” de los usuarios eran suscriptores de pago, SpaceX eliminó la declaración.
- Reglas del foro de SpaceX. Los estatutos de SpaceX envían las reclamaciones de accionistas, incluidas las reclamaciones federales de valores, al Tribunal de Negocios de Texas, con arbitraje obligatorio para otras disputas. La SEC le exigió advertir a los inversores que un tribunal podría no hacer cumplir esa disposición.
- SpaceX y los usuarios de Grok. La SEC preguntó si los “más de 550 millones de MAU” del borrador contaban usuarios de X que nunca usaron Grok y cuentas de bots. El prospecto final redujo la cifra de diciembre a 520 millones y dice que las “cuentas compatibles” “pueden incluir cuentas falsas, de spam o de bots”.
- Inversiones de SPAC de Palantir. En 2022, la SEC cuestionó cómo Palantir contabilizaba los contratos de software firmados por startups en las que invirtió. Palantir reconoció que algunas podrían cancelar sus contratos si su inversión no se cerraba; la SEC cerró la revisión sin tomar más medidas.
Lo que los reguladores ya han dicho
- El Banco de Pagos Internacionales encontró que el 55.2% de la inversión en empresas de IA de 2021 a 2025 provino de otras empresas de IA, y que cuando un proveedor financia a un cliente, “parte del crecimiento de los ingresos del proveedor refleja su propia inversión de capital, en lugar de la demanda final orgánica”.
- El personal de la FTC calificó la estructura de inversión en la nube como “gasto circular” en enero de 2025 y dijo que los documentos de la empresa sugerían que las inversiones estaban “vinculadas a compromisos de gasto en la nube”.
- El informe de octubre de 2026 del FMI cuenta aproximadamente $1.4 billones de compromisos de ingresos financiados por $300 mil millones de capital y $650 mil millones de deuda, y señala a las neoclouds como posibles eslabones débiles.
- El Banco de Inglaterra dice que el financiamiento fuera de balance “aumenta la complejidad para identificar dónde recae finalmente el riesgo”.
Ninguno de ellos ha tomado medidas.
Tensiones que ya se ven
Parte de la presión ya está en los números:
- Las ganancias en papel se están revirtiendo. Las ganancias de Alphabet en sus participaciones en IA se convirtieron en una pérdida de $8.2 mil millones en el tercer trimestre, y su ingreso neto cayó 25% mientras que el ingreso operativo subió 30%. Las participaciones públicas de Nvidia valían $63.4 mil millones a finales de junio, pero se registraron a $36.9 mil millones cuatro semanas después, tras una venta masiva de acciones de chips.
- El efectivo no está a la altura de las ganancias. Las cuentas por cobrar de Nvidia subieron 55% en un trimestre y su flujo de efectivo operativo fue menos de la mitad de su ingreso neto. El flujo de caja libre de Alphabet fue negativo en el segundo y tercer trimestres; el de Oracle fue de aproximadamente menos $28.7 mil millones durante doce meses.
- El crédito se está encareciendo. El margen sobre los nuevos préstamos garantizados de CoreWeave subió de 2.25 a 5.50 puntos porcentuales sobre SOFR en cinco meses, y sus prestamistas relajaron los covenants tras los retrasos en las entregas. Los bonos de Oracle cayeron de aproximadamente el 89% al 85% del valor nominal en un trimestre.
- Los proveedores dicen que sus clientes están estirados. El propio director financiero de Nvidia escribe que muchas nubes de IA y creadores de modelos “están creciendo más rápido de lo que sus balances y perfiles crediticios a largo plazo pueden soportar”.
- Los ahorradores están empezando a salir del crédito privado. Las solicitudes de reembolso aceptadas en fondos de crédito privado minoristas superaron el dinero nuevo a principios de 2026.
- Los consumidores están comprando menos. Las unidades de PC de HP cayeron 15.8% mientras que los precios subieron 40.8%.
Frente a eso, los ingresos siguen creciendo: AWS crece 39% al año y Azure 48%, los precios de alquiler de H100 están subiendo y Anthropic reportó una utilidad operativa en el segundo trimestre. Pero gran parte de la demanda prometida detrás de la expansión proviene de laboratorios que las mismas empresas financian. Los documentos muestran las características de una burbuja y sus primeras tensiones. Aún no muestran que esté estallando.
Octubre de 2026: el mercado empieza a ponerle precio
En las cuatro semanas posteriores a estos documentos presentados, la tensión llegó a los mercados y las pérdidas se transmitieron a través de los mismos eslabones que habían llevado las ganancias.
| Fecha | Qué pasó |
|---|---|
| 14 de octubre | La inflación de EE. UU. se situó en el 3,7%. CoreWeave cayó un 15,5%, Nebius un 10,1% y Oracle un 8,8%. Los bonos de CoreWeave de 2031 y 2032 cayeron a unos 79,5 centavos por dólar, con rendimientos cercanos al 15% al 16%, y el costo de asegurar su deuda alcanzó un récord de unos 1.195 puntos básicos. |
| 22 de octubre | Meta creó una nueva clase de acciones sin derecho a voto para financiar su gasto en IA, junto con su oferta de 35.000 millones de dólares y un programa de mercado abierto de 60.000 millones de dólares. Meta cayó un 7,0%; SpaceX cayó un 9,1% el día en que 1.300 millones de sus acciones se liberaron del bloqueo; Nvidia cayó un 4,4% y el Nasdaq Composite un 2,6%, su mayor caída desde junio. |
| 29 de octubre | Alphabet cayó un 12,6%, una pérdida de unos 497.000 millones de dólares en valor de mercado según nuestro cálculo y la mayor caída en un solo día de su historia, después de un trimestre en el que una pérdida no realizada de 12.400 millones de dólares “principalmente de SpaceX” llevó otros ingresos a menos 8.200 millones de dólares y el flujo de caja libre se volvió negativo. |
| 30 de octubre | Intel cayó un 28,6% por sus perspectivas para PC, AMD un 10,9% y el índice de chips un 7,2%. SpaceX cerró a 134,72 dólares, por debajo de su precio de salida de 135 dólares. |
| 2 de noviembre | Oracle solicitó captar 10.000 millones de dólares en acciones y 10.000 millones de dólares en notas al mismo tiempo, cinco días después de decir a los inversores que captaría como máximo 20.000 millones de dólares más hasta el año fiscal 2030. |
Del 6 al 30 de octubre, el Nasdaq Composite cayó un 7,8%, y once empresas de esta historia perdieron unos 3,2 billones de dólares en valor de mercado, según nuestro cálculo a partir de los precios de cierre.
El crédito también se movió. El derecho ilimitado de CoreWeave a subsanar incumplimientos de los convenios de préstamo con nuevo capital accionario expiró el 28 de octubre, y no se había presentado ninguna exención hasta el 2 de noviembre. Los swaps de incumplimiento crediticio a cinco años de Oracle subieron de 144 puntos básicos en enero a unos 282 a mediados de octubre, y S&P lo califica un escalón por encima de bono basura. Los de SoftBank subieron a 432 puntos básicos el 20 de octubre, antes de una nueva valoración de las acciones de OpenAI que garantizan su préstamo de 10.000 millones de dólares, que se conocerá con sus resultados el 10 de noviembre. En el crédito privado, los inversores en BCRED de Blackstone solicitaron retirar alrededor del 10% del fondo en el tercer trimestre, en OCIC de Blue Owl el 16,8% y en su fondo tecnológico OTIC el 39%. Cada uno pagó el 5%, el límite trimestral, y BCRED y OCIC pagaron con pagarés sin intereses. Unos 4.300 millones de dólares en solicitudes en esos dos fondos quedaron impagos y pueden volver a presentarse.
Los funcionarios están divididos. El presidente de la Reserva Federal, Kevin Warsh, dijo el 28 de octubre que la subida de tipos de septiembre había llegado a la financiación de la IA: “Los tipos de interés se cuelan por las grietas”. El Comité de Política Financiera del Banco de Inglaterra advirtió en septiembre sobre “arreglos circulares” que podrían amplificar las pérdidas. El secretario del Tesoro, Scott Bessent, dijo a una conferencia privada de inversores que no ve riesgo sistémico, según el Financial Times. Ningún regulador ha abierto una investigación y no encontramos nuevas cartas de comentarios de la SEC a estas empresas desde junio. En la Cámara de Representantes, una resolución no vinculante se opone a cualquier rescate de empresas de IA.
Los insiders vendieron durante la subida, principalmente bajo planes preacordados. El director de Nvidia, Mark Stevens, vendió aproximadamente 947 millones de dólares entre el 31 de agosto y el 18 de septiembre, sin revelar ningún plan de negociación en sus presentaciones; el director ejecutivo de CoreWeave vendió aproximadamente 141 millones de dólares bajo un plan adoptado en noviembre de 2025; el director de operaciones de Nebius vendió 117.8 millones de dólares el 5 de octubre bajo un plan adoptado en mayo. Nada de esto demuestra irregularidades; informamos sobre el momento de las transacciones.
¿Es este el estallido? No según la evidencia hasta ahora: ninguna empresa del círculo ha entrado en mora, ningún fondo ha congelado completamente los retiros y los negocios de nube siguen creciendo. Pero el mecanismo que describe este artículo ahora es visible en los precios. Una caída en SpaceX se convirtió en una pérdida para Alphabet, el estrés en CoreWeave se extendió a Oracle y la necesidad de dinero de Meta pesó sobre sus pares.
Qué podría detonarlo
Ninguna de estas estructuras está fallando hoy. Los alquileres de GPU están subiendo, los ingresos en la nube están creciendo y Anthropic reportó una utilidad operativa en el segundo trimestre. Pero los documentos también muestran cómo un problema podría convertirse en muchos, porque las mismas empresas se sientan en varios lados de cada acuerdo. Estos son los desencadenantes a los que apuntan los propios documentos:
- Un laboratorio que no puede pagar. OpenAI tiene compromisos por aproximadamente 730 mil millones de dólares frente a ingresos anualizados de unos 20 mil millones de dólares, y Anthropic reporta 265.6 mil millones de dólares. El propio arrendador de OpenAI lo califica como “un inquilino que actualmente no tiene grado de inversión”, y los contratos de Anthropic con SpaceX pueden cancelarse con 90 días de aviso a partir de principios de 2027. Si un laboratorio incumple los pagos, los ingresos del proveedor, la obligación del avalista y la garantía del prestamista caen todos a la vez.
- Contratos que terminan antes que la deuda. Los préstamos de CoreWeave tienen una duración de unos cinco años frente a contratos de unos tres; Nebius firma arrendamientos de hasta 12 años frente a contratos de cinco años; los campus de Meta se rentan por plazos de cuatro años con garantías de valor residual. Se asume la renovación. Si los clientes no renuevan, la deuda permanece.
- Llamados de garantía. SoftBank debe aportar efectivo o reembolsar su préstamo de 10 mil millones de dólares si sus acciones de OpenAI pierden un valor significativo. Los prestamistas de CoreWeave ya han relajado sus covenants una vez. Los bonos de Oracle se negocian a aproximadamente el 85% del valor nominal. Una valoración a la baja puede forzar ventas de activos que empujen las valoraciones aún más hacia abajo.
- Ganancias en papel que se revierten. Aproximadamente la mitad del ingreso antes de impuestos de Alphabet, el 46% del de Amazon, el 110% del de SoftBank y la mayor parte de la ganancia del segundo trimestre de Tesla provinieron de la revaluación de participaciones. Las ganancias de Alphabet ya se convirtieron en una pérdida de 8.2 mil millones de dólares en el tercer trimestre. Una valoración más baja para un laboratorio afectaría las ganancias de varios inversores en el mismo trimestre.
- Avalistas afectados al mismo tiempo. Las garantías máximas de Nvidia son de 108.5 mil millones de dólares, el respaldo de centros de datos de Google es de 75.7 mil millones de dólares, el de Broadcom es de 72 mil millones de dólares y la exposición máxima de Meta es de 68.4 mil millones de dólares. La mayoría de ellos dependen de un puñado de inquilinos: OpenAI, Anthropic y los propios campus de Meta. Las garantías cuestan poco hasta que se activan, y se activarían juntas.
- Una salida a bolsa que tropieza. El S-1 de Anthropic está presentado, se informa que OpenAI está preparando una presentación y la oferta de SB Energy no tiene precio. Varios acuerdos se pagan con una salida a bolsa, como parte del compromiso de Amazon con OpenAI. Un debut débil restablecería las valoraciones detrás de las ganancias en papel.
- Ahorradores que quieren su dinero de vuelta. Las solicitudes de reembolso aceptadas en fondos de crédito privado minorista superaron al dinero nuevo a principios de 2026, y Blue Owl pagó 3.4 mil millones de dólares en reembolsos en nueve meses. Las aseguradoras mantienen préstamos de chips de IA calificados por una sola agencia. Los fondos que limitan los retiros pueden dejar de pagar, lo que tiende a extender el miedo.
- Precios y reglas que cambian. Si los precios de las GPU y la memoria caen, la garantía detrás de los préstamos vale menos; si siguen subiendo, los consumidores compran menos dispositivos, como muestra la caída del 15.8% en unidades de HP. Las facturas de energía ya son un tema político en la red PJM. Las decisiones contables, como las vidas útiles más largas de los edificios de Microsoft o las opciones de recompra de Google, se basan en juicios que los auditores y la SEC pueden revisar.
El BIS, el FMI, el BCE y el Banco de Inglaterra han descrito cada uno algunos de estos canales. Lo que hace frágil al sistema es que están conectados: las empresas que perderían ingresos son las mismas que garantizaron la deuda y registraron las ganancias.
Ya hemos visto esto antes
- Telecomunicaciones, 1999 a 2002. Los compromisos de Lucent para financiar a sus propios clientes alcanzaron aproximadamente $7.700 millones a mediados de 2000. Prestó unos $700 millones a Winstar bajo una línea de crédito de $2.000 millones; Winstar se declaró en quiebra en abril de 2001, y Lucent registró grandes provisiones. La financiación a clientes de Nortel cayó de $5.170 millones a $2.080 millones entre 2000 y 2001. En 2004, la SEC afirmó que Lucent había reconocido indebidamente unos $1.148 millones de ingresos en el ejercicio fiscal 2000, mediante acuerdos paralelos en lugar de financiación de proveedores como tal. El propio BIS establece la comparación.
- Enron, 2001. Enron mantenía la deuda fuera de sus libros en entidades de propósito especial. Las normas que siguieron, ahora en ASC 810, son la razón por la que los actuales proyectos de centros de datos se evalúan y se divulgan. La pregunta abierta hoy no son las entidades ocultas, sino las garantías como las promesas de valor residual de Meta, que permanecen fuera del balance hasta que una pérdida parece probable.
- 2008. La crisis de 2008 fue impulsada por el fraude hipotecario, las calificaciones infladas y los bancos que tomaban prestados 40 dólares por cada dólar de capital. Hoy, los principales tomadores de riesgo son empresas tecnológicas con abundante efectivo, y el BCE afirma que el crédito privado “difiere del mercado hipotecario subprime estadounidense previo a la crisis”. El eco más cercano está en los seguros: los bancos están pidiendo a las aseguradoras protección contra incumplimiento sin fondos para liberar capital, la operación que hundió a AIG, pero a una escala de decenas de miles de millones, no de cientos.
Patrones y las reglas que aplican
| Patrón | Regla | Lo que muestran las presentaciones | Lo que falta |
|---|---|---|---|
| Crecimiento no revelado de un contrato importante de cliente | Secciones 11 y 12 de la Ley de Valores; Artículos 303 y 601(b)(10) de la Regulación S-K | SpaceX nunca nombró a Anthropic después de la salida a bolsa mientras el compromiso creció a $120.5 mil millones | La fecha de la enmienda de junio |
| Un directivo de una empresa en el consejo de un competidor | Sección 8 de la Ley Clayton | Directivo de Google en el consejo de SpaceX; SpaceX nombra a Google como competidor | Interpretación legal del estatus de LLC y definición de mercado |
| Ventas con recompra y garantía de crédito requerida | Acuerdos de recompra ASC 606 | Ventas de TPU de Google con opciones de recompra y garantía de crédito requerida | Precios de recompra y términos de garantía de crédito |
| Invertir en un cliente que luego te compra | Contraprestación pagadera a un cliente según ASC 606 | Amazon, Google, AMD y Broadcom financian compras de Anthropic | Si las inversiones se valoraron por encima del valor razonable |
| Ingresos no revelados de empresas financiadas | ASC 850 y ASC 323 | Amazon y Alphabet no reportan ingresos de Anthropic | Cuánto representa de su crecimiento en la nube |
| Cambios en las revelaciones de financiamiento | Regla 10b-5 de la SEC, Artículo 303 | Nvidia pasó de no financiar a financiar en seis meses | Términos y montos de los acuerdos |
| Venta de hardware y recompra de la capacidad | Consideración pagadera a un cliente según ASC 606 | Los “acuerdos de nube de IA” de Nvidia por $36 mil millones | Precios y términos de la recompra |
| Un cambio en las estimaciones anunciado solo en una llamada | ASC 250; Elemento 303 | Microsoft extendió la vida útil de los edificios de 15 a 25 años | La medida del efecto por parte de Microsoft, que califica de mínima |
| Ingresos liquidados con créditos de préstamo | ASC 606; ASC 850 | Cerebras acredita las facturas de OpenAI contra el préstamo de OpenAI | Términos en efectivo del préstamo |
| Inversión en startups que se convierten en clientes | ASC 606 | Inversiones de SPAC de Palantir en 2021 | Nada: la SEC cerró su revisión en 2022 |
| Inversores que también son proveedores, fuera de las normas de partes relacionadas | ASC 850; Elemento 404 de la Regulación S-K | El S-1 de Anthropic nunca usa “parte relacionada”; Amazon y Google mantienen acciones sin derecho a voto | Si su influencia justifica la divulgación |
| Notificaciones tardías de ventas privadas de acciones | Regulación D, Regla 503 | Databricks reportó acciones de adquisición con un retraso de 92 a 426 días | Nada: una notificación tardía no elimina por sí sola la exención |
Como comparación, AMD dice que registrará el valor de las garantías de compra que otorgó a OpenAI y Meta como una reducción de los ingresos, que es el tratamiento para la consideración pagada a un cliente.
Lo que no encontramos
- Ninguna autoridad ha declarado ilegales ninguno de estos acuerdos, y las demandas que encontramos (contra Oracle, CoreWeave y Microsoft) solo contienen alegaciones.
- La venta de información privilegiada se realizó principalmente bajo planes de negociación preacordados. No encontramos grandes ventas justo antes de la caída de las ganancias a finales de octubre.
- El cambio de auditor de Anthropic en 2025 no reportó desacuerdos.
- Los precios de alquiler de GPU no se están desplomando: una H100 se alquila por unos $3 la hora y en aumento.
- Blue Origin no desempeña un papel material, y Apple no tiene participaciones en laboratorios de IA.
- La inversión de ASML de €1.3 mil millones en Mistral no es un ciclo: Mistral no es un cliente de ASML.
- La inversión de Nvidia de “$100 mil millones” en OpenAI nunca se firmó como se anunció, y el acuerdo de memoria de 900,000 obleas de OpenAI es una carta de intención. Ningún documento primario confirma el acuerdo reportado de $100 millones de Databricks con Anthropic.
- Jensen Huang de Nvidia vendió 5,475,000 acciones por $968.6 millones en 2025 bajo un plan preacordado y no ha realizado ventas en el mercado abierto desde entonces.
- Parte de la demanda es real y ya está pagada: AWS crece 39% al año, Azure 48%, y Anthropic registró una utilidad operativa en el segundo trimestre de 2026.
Divulgación
Este artículo fue investigado con la ayuda de herramientas de IA, incluido Claude de Anthropic. Anthropic es una de las empresas examinadas aquí. La sometimos al mismo estándar que a las demás y reportamos lo que muestran sus propias presentaciones, incluidos los hallazgos que le son desfavorables.
Veredicto
El auge de la IA no es un fraude. Pero los documentos muestran una industria que cada vez más paga por su propio crecimiento: los proveedores financian a sus clientes, garantizan su renta, compran sus acciones y contabilizan el resultado como ingresos y utilidad. El riesgo no desaparece. Se traslada a las notas al pie, vehículos de propósito especial y las carteras de fondos mutuos, aseguradoras y bancos, y a las facturas de electricidad de los hogares. Los consumidores ya pagan parte de la cuenta a través de los precios de la memoria, el almacenamiento y la energía. Si los ingresos de la IA siguen creciendo, el círculo se mantiene. Si se desacelera, cada eslabón se desarma a la vez, y las personas que sostienen el último eslabón son las menos propensas a saber que están en él.