
退職後の貯蓄資金は、イーロン・マスク氏のSpaceXがAnthropicに貸し出しているチップの費用に充てられています。Anthropicは90日前の通知で契約を解除できる顧客です。
この記述はすべて公開文書に基づいています。退職年金を販売する保険会社Atheneは、10月30日の投資家向けプレゼンテーションで、単一の信用格付けが付与された「xAIによるGPUチップリースのファイナンス」27億2,000万ドル相当を保有していると述べています。これらのチップは、xAI(現在はSpaceXの一部)が「GoogleやAnthropicなどの顧客」に貸し出しているデータセンターColossusに設置されています。Atheneの親会社であるApolloは、その後、SpaceX向けにさらに400億ドル相当のチップのファイナンスに合意しましました。また、Anthropic自身の目論見書によると、現在最大1,205億ドル相当の価値があるこの契約は、初期期間が2027年初頭に終了した後、いずれかの側が90日前の通知で解除できるとされています。
これは、はるかに大きな循環の1つのリンクに過ぎません。私たちは米国証券取引委員会(SEC)への100件以上の提出書類、すなわち四半期報告書、目論見書、公開された機密ドラフト、契約書別紙、投資信託の保有状況、および企業が上場する前にSECが企業宛てに送付した書簡を読み解きましました。個々の書類は平凡に見えます。しかし、それらを総合すると、チップとクラウドサービスを購入するAIラボに対して、同じ少数の企業が投資し、融資し、保証しているという実態が浮かび上がります。ラボはその資金をそれらの企業に支出します。供給側はその支出を収益として計上し、保有持分を利益として評価増し、それらの数字を根拠に貯蓄者からさらに資金を調達します。
**あなたにとって重要な理由。**指数ファンド、債券ファンド、または年金を保有している場合、あるいは米国東部の広範な地域で電気代を支払っている場合、すでにこの循環の中にいることになります。投資信託は数十億ドル相当のデータセンター債券を保有し、保険会社はAIチップ融資を保有しており、PJMグリッド内の世帯はデータセンターに起因する電力容量料金の294億ドル相当の負担を負っています。
動画:AIマネーの循環を約15分・12章で解説します(英語、英語字幕あり)。ナレーションは合成音声で、数字はすべて下記の提出書類に基づいています。
これは、以前の当社の記事『AIバブルの細部』および『AIバブルは間もなく破裂する可能性があり、データセンターがそれを引き起こすかもしれない』に続くものです。
**私たちが言えること、言えないこと。**私たちは、これらすべてを違法とする裁定、起訴、または規制当局による措置は見つけられませんでしました。一方で、企業間の提出書類の不整合、変更された開示情報、そして既存の規則が想定していた構造を発見しましました。私たちはそれぞれについて、適用される規則と依然として不足している証拠を記述します。見つからなかったものについては、その旨を明記します。下記にリストアップした出典は、本記事が引用する書類であり、私たちのリサーチャーが参照した1,000件以上のすべての書類は、別ページ「The AI Money Circle: Every Source We Used」に記載されています。
サークルが閉じる方法
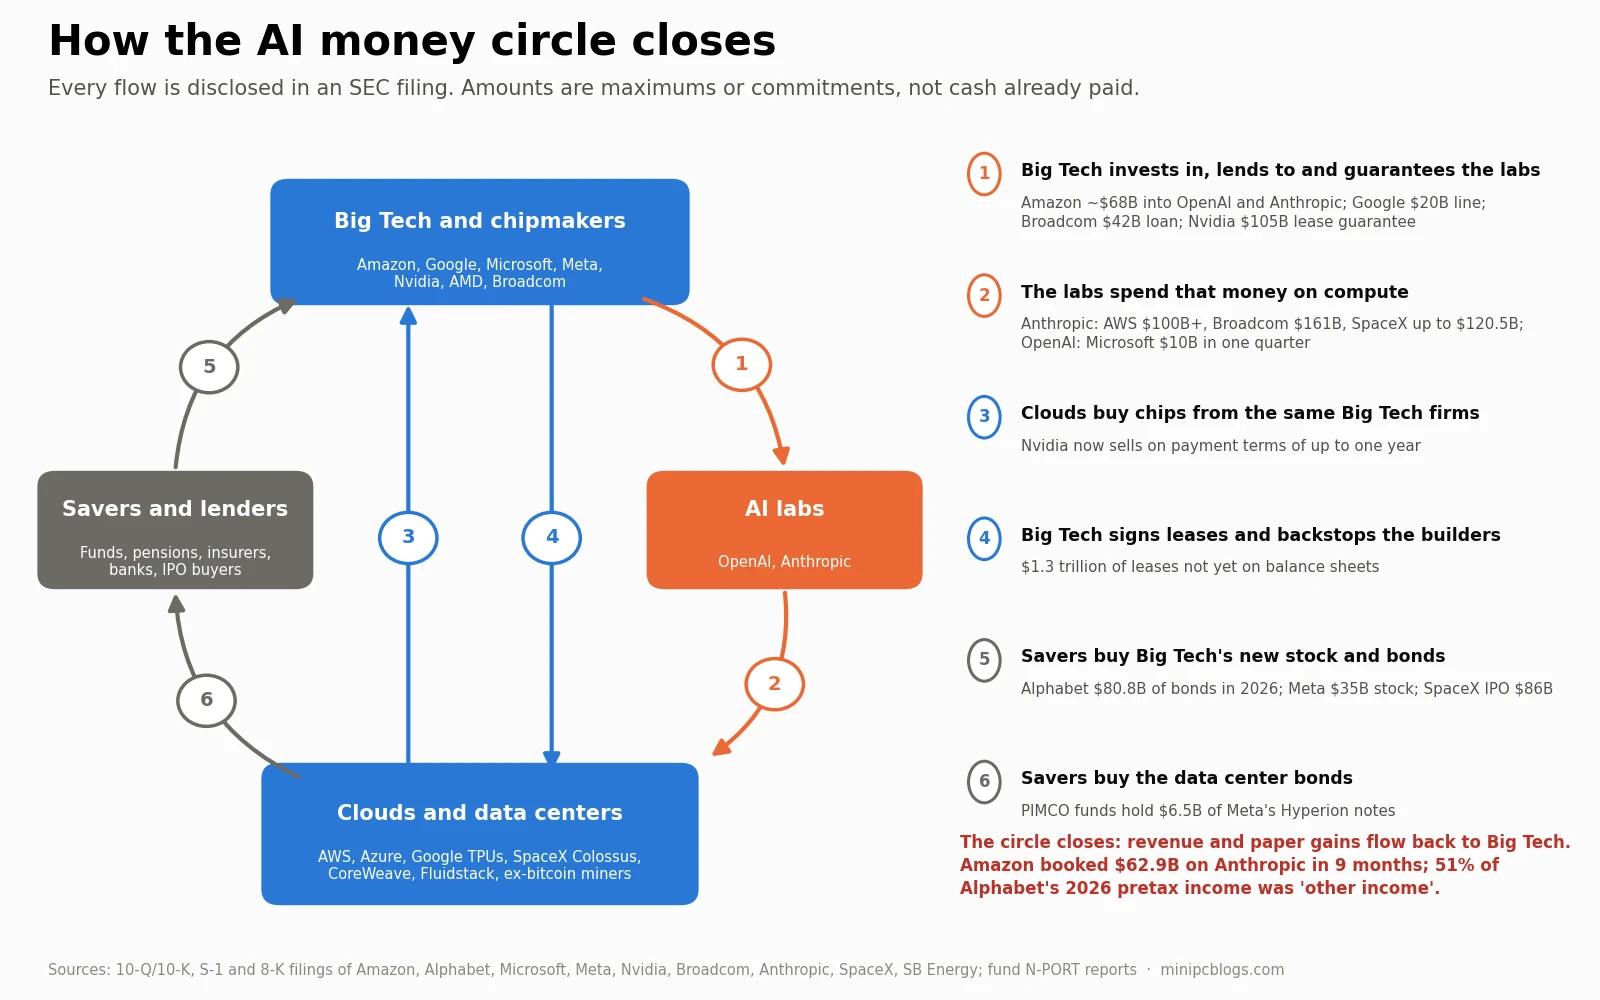
要約すると:
- **ビッグテックはAIラボに投資し、融資し、保証しています。**AmazonはOpenAIとAnthropicに約680億ドルを投入しましました。GoogleはAnthropicとの間で200億ドルのファイナンスファシリティを結んでいます。BroadcomはAnthropicに最大420億ドルの融資を提供しています。NvidiaはOpenAIの関連会社に対して最大1,050億ドルのリース支払いを保証しています。AMDは、OpenAIとMetaがAMDチップを購入するにつれて権利が確定する株式ワラントを提供しています。
- **ラボはその資金を同じ企業からの計算資源に支出しています。**AnthropicはAmazon Web Servicesに1,000億ドル以上、Google設計のチップに対するBroadcomへの家賃として1,612億ドル、SpaceXに最大1,205億ドルをコミットしています。OpenAIは四半期ごとにMicrosoftに100億ドルを支払いましました。
- クラウドは同じ供給側からチップを購入していますが、その割合はクレジット(信用購入)が増加しています。
- ビッグテックは約1.3兆ドルのデータセンターリース契約を締結していますが、これらはまだ貸借対照表には計上されておらず、ネオクラウドから元ビットコインマイナーまでのビルダーの家賃を保証しています。
- **貯蓄者は、それを資金化する株式と債券を購入します。**Alphabetは2026年だけで808億ドルの債券と約620億ドルの新株を発行しましました。Metaは10月に350億ドルの新株を売却しましました。SpaceXは上場を通じて約860億ドルを調達しましました。
- 投資信託および保険会社がデータセンター債を購入。 PIMCOのファンドだけで、Meta社のルイジアナ州データセンターの資金調達に充てられた債券を約65億ドル保有しています。
この支出がBig Techに収益および帳簿上の利益として戻り、株価を押し上げてさらなる資金調達を可能にする時点で、この循環は閉じます。
ケース1:4件の契約、1日
2026年3月31日、4件の契約が締結されましました。その日付はAnthropic社の目論見書およびその添付資料に記載されています。
- Googleは「TPU8iハードウェア販売契約」に基づき、BroadcomにTPU8iチップを売却しました。
- BroadcomはこれらのチップをAnthropicの傘下企業にリースしました。5年間のリース期間中のAnthropicの賃料は約1,612億ドルであり、リースは解約できません。
- Broadcomは、当該リースに基づく四半期賃料の支払いを「専ら資金調達する目的」で、Anthropicの社債を最大420億ドルまで購入することに同意しました。金利は年率9%で、現金払いではなく債務に組み込まれ、Anthropicが収益条件を満たさない場合は13%に上昇します。
- Googleは、Anthropicとの間で最大200億ドルの社債購入契約を締結しました。資金引き出しは「特定の第三者との計算機契約に基づく特定の条件の達成」によって駆動されます。
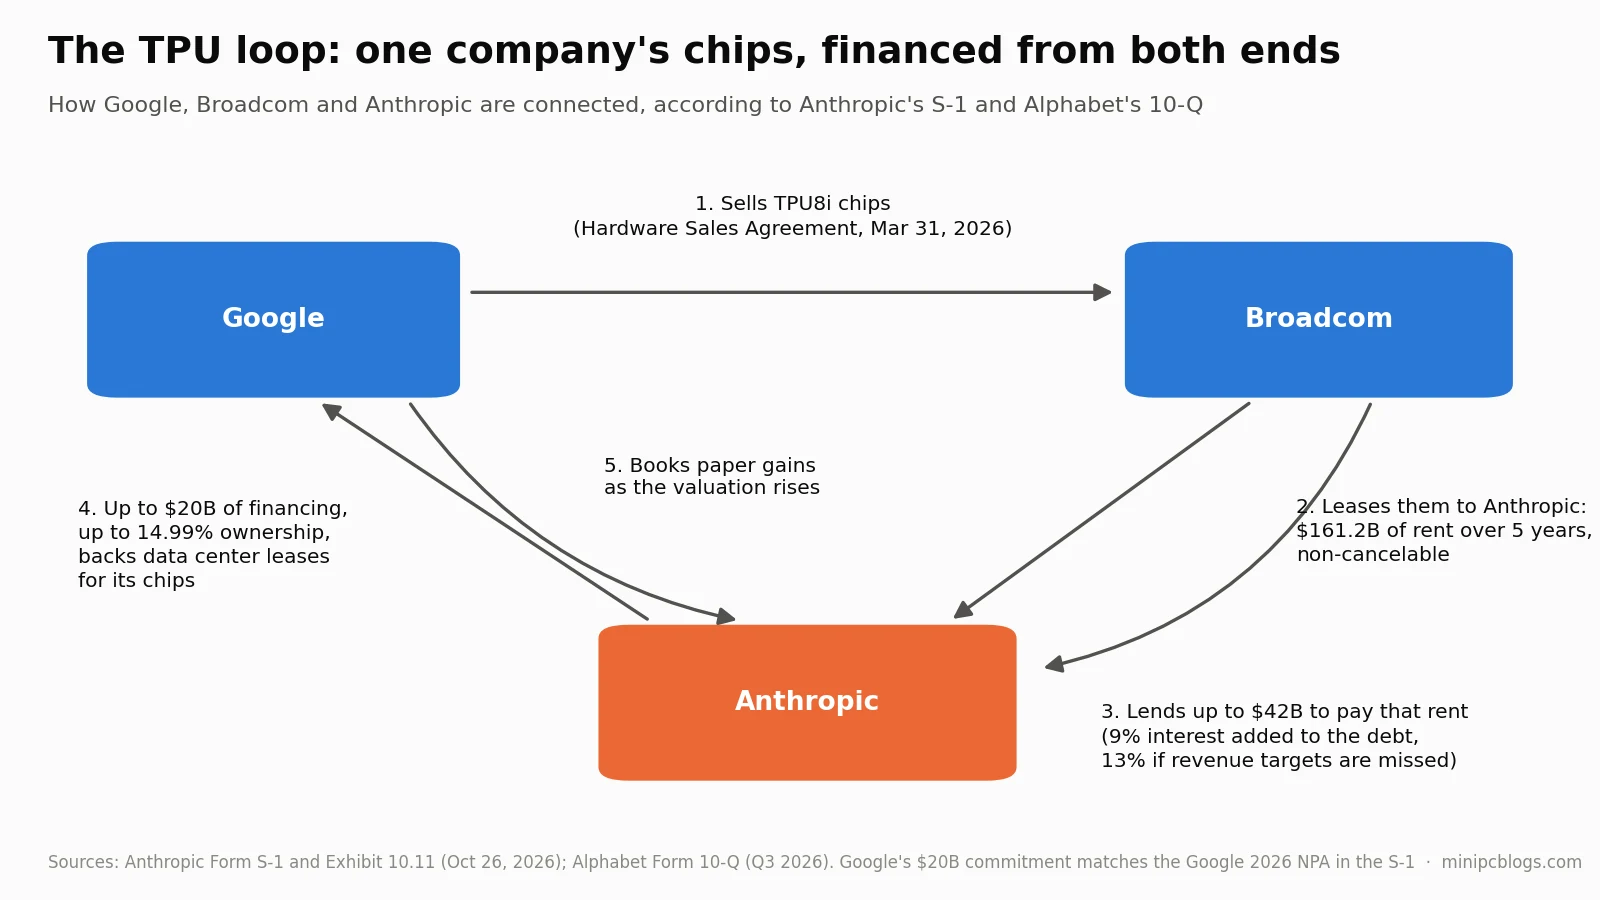
さらに2つの詳細がループを閉じます。リースでは、Broadcomが資金提供する容量について、Googleまたは承認された代替プロバイダーからの「必須信用補完(Required Credit Support)」が要求されており、これがない容量は解約可能です。また、Alphabet社の四半期報告書によれば、一部のTPU販売には、Googleが事前設定された価格で「ハードウェアを買い戻す」オプションが含まれており、そのような義務は最大66億ドルに上ります。Alphabet社は、Google Cloudの成長は一部「TPUシステム販売」によるものであり、これらの契約直後の2026年第2四半期から認識を開始したと述べています。
Alphabet社は、これらを販売として会計処理しています。その理由として、「買い戻し割引の程度およびその他の要因に基づき、相手方がオプションを行使する経済的インセンティブを持っているとは当社では考えていない」と述べています。買い戻し価格およびGoogleの信用補完条件は、非公開の文書、すなわちGoogleとBroadcom間の注文書の第11条に記載されています。会計規則上、これらが販売なのか、それとも資金調達に近いものなのかは、これらの条件に依存します。
資金調達側については、貸し手の一つが後に説明しました。10月30日に公開された投資家向けプレゼンテーションで、Apollo社のアニュイティ保険会社であるAtheneは、2026年6月に「Apolloが『Big Sky』というSPVを通じて350億ドルの資金調達を主導した」と説明しています。「Apollo関連会社はGoogleから約350億ドルのチップを購入し、Anthropicにリースしました。」Broadcomは残存価値サポートを提供しています。そして、「チップが稼働しない場合、GoogleおよびBroadcomはシニア債務を完全に消滅させるための支払いを行う義務を負います。」同じスライドには、「シンプルな構造は、他の業界ベンダーファイナンスで数十年間使用されてきた」と付記されています。
つまり、Googleはチップを販売し、TPUシステムの販売を収益として報告する一方で、チップが機能しない場合、買い手のシニア債務を返済する義務を負います。Broadcomは「金融パートナー」向けにこれらのリースの最大720億ドル(8月2日までの四半期で290億ドル、10月26日時点で430億ドル)をバックストップしています。
ケース2:SpaceXとAnthropic
これは公開文書間で最も食い違いが大きいケースです。
| 日付 | 文書 | 契約に関する記述 |
|---|---|---|
| 5月3日(締結) | SpaceX目論見書、5月20日 | Anthropicは、SpaceXのColossusデータセンターでの計算機利用について、「2029年5月まで月額12.5億ドル」を支払うことに同意 |
| 5月20日より前 | SpaceXドラフト | 契約は「第三者との」契約としてのみ記載されていました。SECは報道を引用し、Anthropicが「COLOSSUSの計算機容量のすべて」を使用する予定であることに言及し、SpaceXにより詳細な説明を求めた |
| 6月1日 | SpaceXのSEC宛て書簡 | 契約は「重要ではない」とされ、SpaceXの事業はこれらに「実質的に依存」していません。いずれの側も90日前の通知で解約可能 |
| 6月12日 | SpaceX最終目論見書 | 6月1日と同一の説明。SpaceXはNasdaqに上場 |
| 7月13日 | Anthropicドラフト | 「2026年5月」の契約、「最大444億ドル」 |
| 8月4日 | SpaceX四半期報告書 | 匿名の「顧客B」が売上の19.5%を占めます。Anthropicの名前は記載されていない |
| 8月10日 | Anthropic草案 | 「2026年5月および7月」の契約、「そのうち1件は2026年6月に修正された」、最大845億ドル |
| 10月22日 | SpaceX四半期報告書 | 「顧客B」が売上の34.5%を占めます。Anthropicの名前は記載されていない |
| 10月26日 | Anthropic S-1 | 「2026年5月から10月まで」の契約、最大1,205億ドル、月間約31億ドル |
| 10月26日 | SpaceX 8-K | Apolloが管理するリース会社がGPUを購入しSpaceXにリースするコミットメント、5年間で約400億ドルの支払い |
3つの注目点:
- 6月の修正。 Anthropicは、SpaceXが上場した6月に1件の契約が修正されたと述べています。SpaceXの目論見書のテキストは6月1日から6月12日の間に変更されていません。もし修正が上場前にあり経済的条件を変えたのであれば、目論見書は陳腐化していたことになります。もし上場後であれば、陳腐化はしていません。日付は公開されていません。
- 7月の契約。 公開会社として、SpaceXはコミットメントに約400億ドルを追加する新たな契約を締結しました。これはSpaceXの2025年全体の売上高187億ドルの約2倍に相当します。8-K、四半期報告書への言及、および後発事象の注記は見つかりませんでした。
- 不整合。 SpaceXはApolloとの間で約400億ドルの5年間のGPUリースを引き受けており、さらに自社の取締役の1人が経営する企業との202億ドルのリースに加えて、AnthropicのS-1によれば、2027年1月と3月に初期期間が終了すると90日前の通知で解約可能な顧客に対応しています。
もう1つの関連性: AlphabetはSpaceXの7.2%を所有しており、Googleのグローバルパートナーシップ担当プレジデントであるDonald Harrison氏は2015年からSpaceXの取締役会に在籍しています。SpaceXが2026年2月にxAIを吸収して以来、その目論見書ではGoogleを主要なAI競合他社としてリストアップしています。クレイトン法第8条は、一定の規模基準を超える競合他社の取締役として、ある企業の役員または取締役が務めることを禁止しており、後に生じる利益相反を解決するために1年間の猶予期間を設けています。これが適用されるかどうかは、市場の定義方法や、Google LLCが法律上の法人とみなされるかなど、我々が確定できない法的問題に依存します。もし適用される場合、xAI合併からの1年間の猶予期間は2027年2月頃に終了します。
ケース3: Nvidia
2026年2月25日の年次報告書で、Nvidiaは「データセンターインフラの構築を支援するために、顧客およびパートナーへのファイナンスアレンジメントの提供を要請されましました。我々はファイナンスアレンジメントを締結していない」と記述しました。
6か月後、四半期報告書には「特定の投資適格顧客とのファイナンスアレンジメント、大規模な複数四半期契約に基づく延長支払条件を含め、営業キャッシュフローのタイミングに影響を与え続ける」と記載されましました。支払条件は現在「90日から1年まで」の範囲です。その四半期において、売掛金は407億ドルから631億ドルに増加し、売上高は18%増加したが、営業キャッシュフローは純利益597億ドルに対して約240億ドルでありました。5社がNvidiaの債権の70%を占めています。
オハイオ州の保証は別のギャップを示しています。Nvidiaの届出書類には、SB EnergyキャンパスにおけるOpenAI関連会社のリースに対する最大1,050億ドルの保証が記載されています。SB Energy自身の目論見書には、保証は「債務元本、未払利息、投資株式、目標株式リターンをカバーすることを意図している」、OpenAIは「別の契約に基づいて」Nvidiaに支払う、そしてNvidiaは同日にSB Energy株式30億ドル分(その半分は上場価格の90%で前払い)を購入している、と追加されています。Nvidiaの届出書類には、OpenAIからの支払いもその株式購入も記載されていません。SB Energyはまた、OpenAIは「現在投資適格なテナントではない」と記述しています。
Nvidiaのコミットメントは現在、双方向に及んでいます。7月26日までの四半期において、同社は360億ドルの新たな「AIクラウド契約」を開示しましました。クラウド事業者へのハードウェアの先行販売で収益を計上する一方、約6年間にわたりクラウド容量を買い戻すことをコミットしていますが、その容量について「AIクラウド側は一方的に提供を停止し、より有利なレートで第三者顧客に販売できる」とされています。これは、既存の290億ドルのクラウドサービス契約に加算されるものとなります。最高財務責任者(CFO)のコメントは、なぜ保証を提供するのかについて説明しています。多くのAIクラウドおよびモデルメーカーは、「バランスシートや長期的な信用プロファイルが支えられる以上の速度で成長している」と述べています。
四半期報告書の数値を合計すると、7月時点でのNvidiaの自社顧客およびパートナーへのエクスポージャーは約3,175億ドルでしました。内訳は、株式保有990億ドル、投資コミットメント250億ドル、保証の最大額1,085億ドル、クラウド購入コミットメント650億ドル、および他社名義で取得したリース200億ドルです。上半期の収益は1,778億ドルでしました。投資からの利益は18か月間で326億ドル増加し、上半期の純利益の約20%を占めましました。
Nvidiaの提出書類には現れない2つのリンクがあります。Apolloは、SpaceX取締役のAntonio Graciasが運営する、Nvidia GPUを購入しxAIにリースするファンドであるValor Compute Infrastructureにおいて、Nvidiaを「アンカー・リミテッド・パートナー」として説明しています。同ファンドは1,141人の投資家から26.5億ドルを調達し、Apolloは35億ドルを融資しましました。また、AnthropicのS-1は、Nvidiaが出資している3社(SpaceXのAI部門、Nscale、Lambda)を通じて、Nvidia GPU上の計算リソースに約2,060億ドルをコミットしています。
ケース4:OpenAIの7,300億ドルの約束
OpenAIはSECにほとんど何も提出していないため、その財務状況はパートナーの提出書類から推測するしきません。開示された金額のある契約を合計すると、計算能力(コンピュート)のコミットメントは約7,250億ドルから7,350億ドルとなります。内訳は、Microsoft Azureとの2,500億ドル、Amazon Web Servicesとの1,380億ドル、Oracleとの3,000億ドル超、CoreWeaveとの約180億ドルから220億ドル、そしてCerebrasの受注残高254億ドルの大部分です。これに加え、SB Energyがキャンパスについて推定する約4,300億ドルのリース受注残高、および価格が開示されていないNvidia、AMD、Broadcomチップの26ギガワット分があります。OpenAIの2025年の年間収益は約200億ドルでありました。
ほぼすべてのサプライヤーもまたOpenAIに資金を提供しています。
| パートナー | OpenAIが購入をコミットした内容 | パートナーがOpenAIに提供するもの |
|---|---|---|
| Microsoft | Azureの2,500億ドル分 | 120億ドルを出資。持分は「約1,350億ドルの評価価値」とされる |
| Amazon | AWSの1,380億ドル分 | 500億ドル。2026年9月30日までに全額支払われる |
| Nvidia | 10ギガワット分のGPU。確定的な契約は開示されていない | OpenAIが負担する最大1,050億ドルの賃料に対する保証 |
| AMD | 6ギガワット分のGPU | 1株0.01ドルで最大1億6,000万株のAMD株式を取得できる権利(ワラント) |
| Cerebras | 750メガワット、「200億ドル超」 | CerebrasはOpenAIから10億ドルの融資を受け、OpenAIは株主となる |
| SB Energy | オハイオ州のデータセンターのリース | OpenAIは5億ドルの優先株およびペニーワラントを保有 |
最大の数字の一部は契約ではなく約束です。Nvidiaの「最大1,000億ドル」の投資は、2025年11月の報告書では「投資の機会を伴う」意向表明書から、2026年2月には「最終化中」へ、そしてその後全く言及されなくなりました。Nvidiaが実際に締結したのは、OpenAIの賃料に対する保証の上限です。Broadcomの10ギガワットには開示された価値がなく、SamsungおよびSK hynixとのメモリ取引は意向表明書です。Amazon自身の8-Kでは、コミットメントの350億ドルは「特定のマイルストーン」または上場時のみ支払われ、期限は2028年とされていました。一方、四半期報告書では2026年9月30日までに全額500億ドルが支払われたと示されており、OpenAIは同じ期間にAWSへのコミットメントを380億ドルから1,380億ドルへ引き上げました。
資金は逆方向にも流れています。OpenAIはCerebrasに約10億ドルを貸し付けました。Cerebrasは「現金支払いは行われていない」と述べ、OpenAIの請求書のうち8,630万ドルが代わりに融資に対して充当されたと説明しています。2026年7月、OpenAIはCerebras株式10,033,508株のワラントを行使しました。上場時の価格で約18億6,600万ドルの価値があり、Cerebrasが上半期にOpenAIから計上した収益7,440万ドルに対して行われました。
2025年11月、OpenAIの最高経営責任者は、同社は政府保証を「持っておらず、望んでもいない」と述べました。しかし、サプライヤーは現在、民間の保証を提供しています。公益法人(パブリック・ベネフィット・コーポレーション)への転換は、2025年10月にデラウェア州およびカリフォルニア州の司法長官によって承認されましました。カリフォルニア州の合意では、支配権の変更の前に司法長官へ21日前の通知が必要とされます。
需要は誰が創出しているのか?
バブル論に対するハイテク大手の最も強力な反論は需要です。AWSの収益は年間39%、Azureは48%成長しており、締結済み契約の受注残高は増加し続けています。そこで、これらの契約を誰が締結したのかを調査しました。ラボおよびそのパートナーが開示するコミットメントを、各社の報告された受注残高と比較すると以下の通りです。
| 企業 | 受注残高 | 自社が資金提供するラボからの分 | 割合(当社の計算) |
|---|---|---|---|
| Amazon (AWS) | 5,780億ドル | OpenAI 1,380億ドル、Anthropic 少なくとも1,100億ドル | 約43%。2026年の拡張分のみをカウントすると35% |
| Microsoft | 商業契約6,770億ドル | OpenAI、およびAnthropicの少なくとも449億ドル | 約40%。範囲は35%から48% |
| Google Cloud | 5,608億ドル | Anthropicが少なくとも1,145億ドル、Crux AIが168億ドル | 約23% |
| Oracle | 6,640億ドル | 約半分はOpenAIによるものと推定されるが、OpenAIへの資金提供はMicrosoft、Amazon、SoftBankであり、Oracleではない | Oracleによる資金提供なし |
| NeocloudおよびSpaceXのAI部門 | 約4,580億ドル | その大半はOpenAI、Anthropic、xAIによる債務 | ラボによる債務が58% |
成長率を見ると、より多くのことが明らかになります。Amazonのバックログは12か月で3,780億ドル増加したが、同社が名指ししているOpenAIおよびAnthropicとの契約は、その増加額の63%から66%を占めており、四半期ごとの2回の最大の急増は、これらの発表と一致しています。Googleでは、AnthropicとCruxが12月以降のバックログ成長の約40%を占めています。Microsoftでは、年間を通じて締結されたOpenAIおよびAnthropicとの契約は、増加額全体とほぼ同額であるが、Hood氏は7月に「すべての前四半期比の商業RPO成長は、フロンティアモデル企業以外の顧客からのコミットメントによって牽引された」と述べています。Neocloudの間では、バックログの約61%において、支払者は、売り手への投資、貸付、または供給を行う企業によって資金提供、保証、または部分的に所有されています。
ラボ自身の現金の流れも同じ経路をたどります。パートナーの提出書類および報道からの当社の推定によれば、2026年1月から9月にかけてOpenAIが受け取った資金の約60%はAmazonおよびNvidiaからのものであり、SoftBankを含めると約75%となります。AnthropicのS-1には、2026年上半期の収益の48%がAWS、Google Cloud、Azureのマーケットプレイスを通じて回収されたことが示されており、同社はこれらを「回収エージェント」と表現しています。「関係当事者」という用語はS-1には登場しません。AmazonとGoogleは議決権のない株式を保有しており、これにより関係当事者開示規則の対象外となっています。2026年第2四半期、両社はAnthropicの株式を1株あたり259.14ドルで購入したが、同時に行われたシリーズHの価格は589.01ドルでありました。
半導体メーカーについては、いずれも顧客名を公表していないため、推定のみが可能です。NeocloudおよびxAIの資本支出(これらはいずれもNvidiaの投資先である)に基づき、Nvidiaの直近4四半期の収益の11%から18%は、同社が資金提供している顧客によるものと推定されます。Broadcomについては、同社がバックストップしているAnthropic向けラックは収益の約3%から13%を占め、AMDについては現時点で約1%から5%であるが、2025年以降に発表されたすべての大規模なAMD GPU取引には、AMDのワラントまたはAMD株式が含まれています。
現在支払われている収益は別の話であり、重要です。2026年第2四半期において、Anthropicの計算コスト請求書の総額は、AWSおよびGoogle Cloudの収益合計の最大8.3%、両社の成長の最大18.5%でありました。Anthropicは2026年上半期の計算コストを顧客からの現金で支払っており、営業キャッシュフローはプラスでありました。OpenAIはMicrosoftの収益の10.8%を提供しています。
したがって、この循環は、現在支払われている需要よりも、約束された需要をはるかに大きく膨らませています。新しいデータセンター、新しい債務、およびより高い評価額を正当化するバックログは、同じ企業が資金提供している少数のラボに大きく依存しています。これらのラボがコミットメントに見合う成長を遂げれば、約束は収益となります。もしそうでなければ、バックログの大部分は、独立した需要ではなかったことになります。
帳簿上の利益
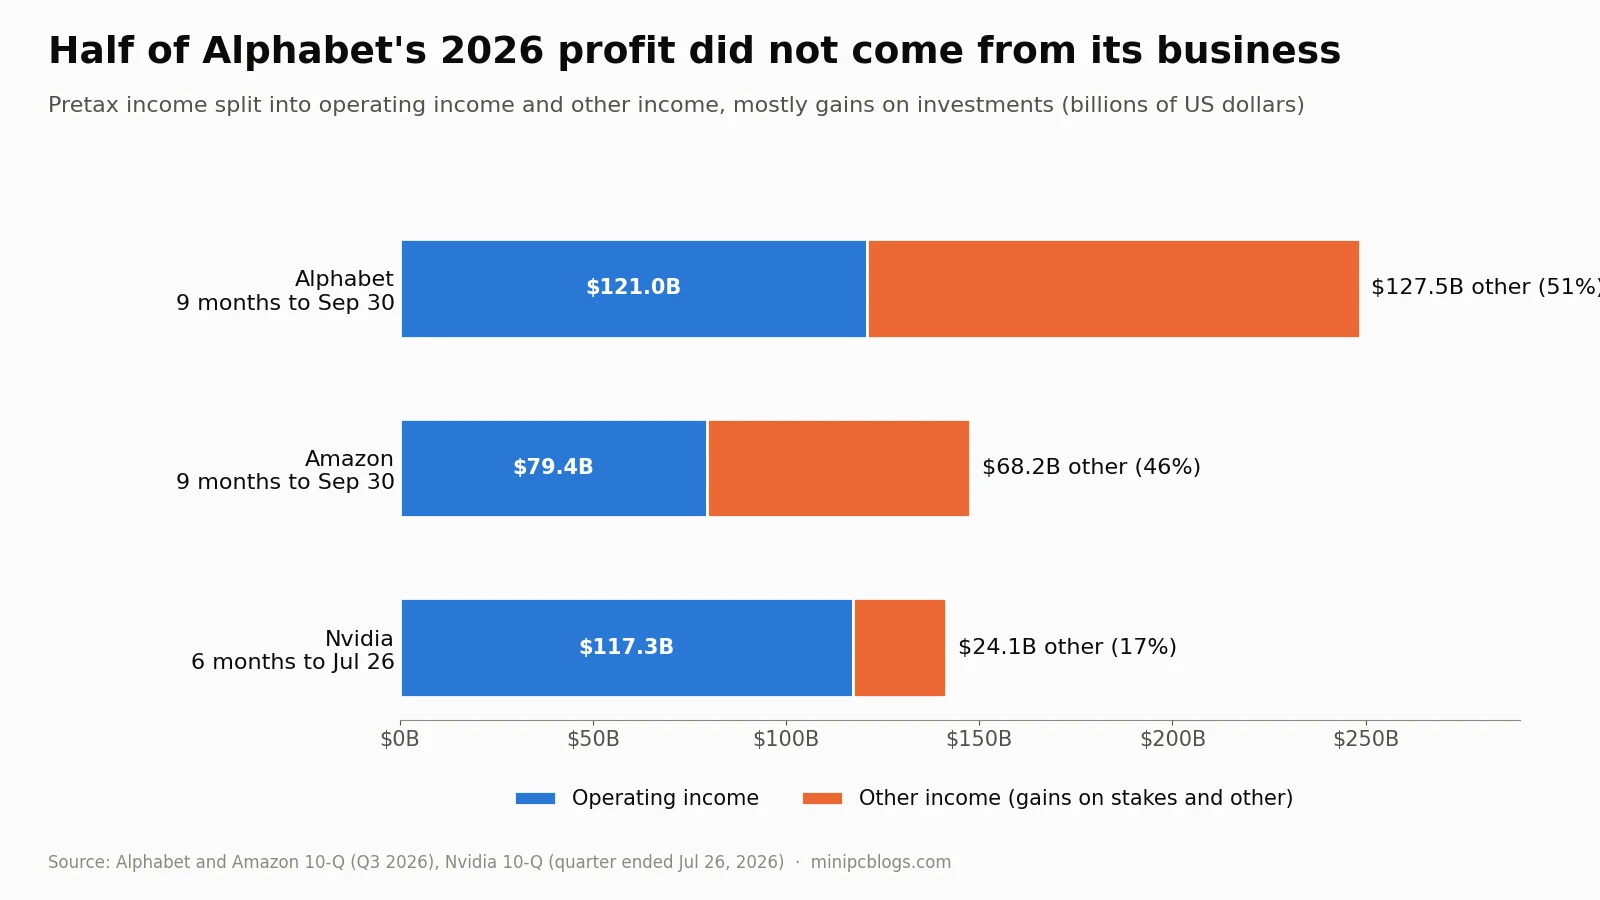
- Alphabet: 2026年第1四半期~第3四半期(9か月間)の税引前利益2,485億ドルのうち、1,275億ドルは「その他収益」であり、主に「ある非公開企業」およびSpaceXに関する未実現利益です。Alphabetは四半期報告書でAnthropicの名前を一度も明かしていないが、記載されている200億ドルのコミットメントは、金額および期間においてAnthropicのGoogleとの契約と一致します。第3四半期にはこれらの利益は82億ドルの損失に反転し、純利益は25%減少した一方、営業利益は30%増加しました。
- Amazon: 9か月間で629億ドルの「上方修正」があり、「主にAnthropicへの非議決権優先株式によるもの」です。約180億ドルを投資した後、AmazonはAnthropicへの持分を2,387億ドルで計上しており、これは株主資本の39%に相当します。Anthropic向けの200億ドルの融資枠は、「計算機容量の特定の納品マイルストーンに達した時点で」利用可能となるため、AmazonはAnthropicがAmazonから行う購入を資金調達しています。
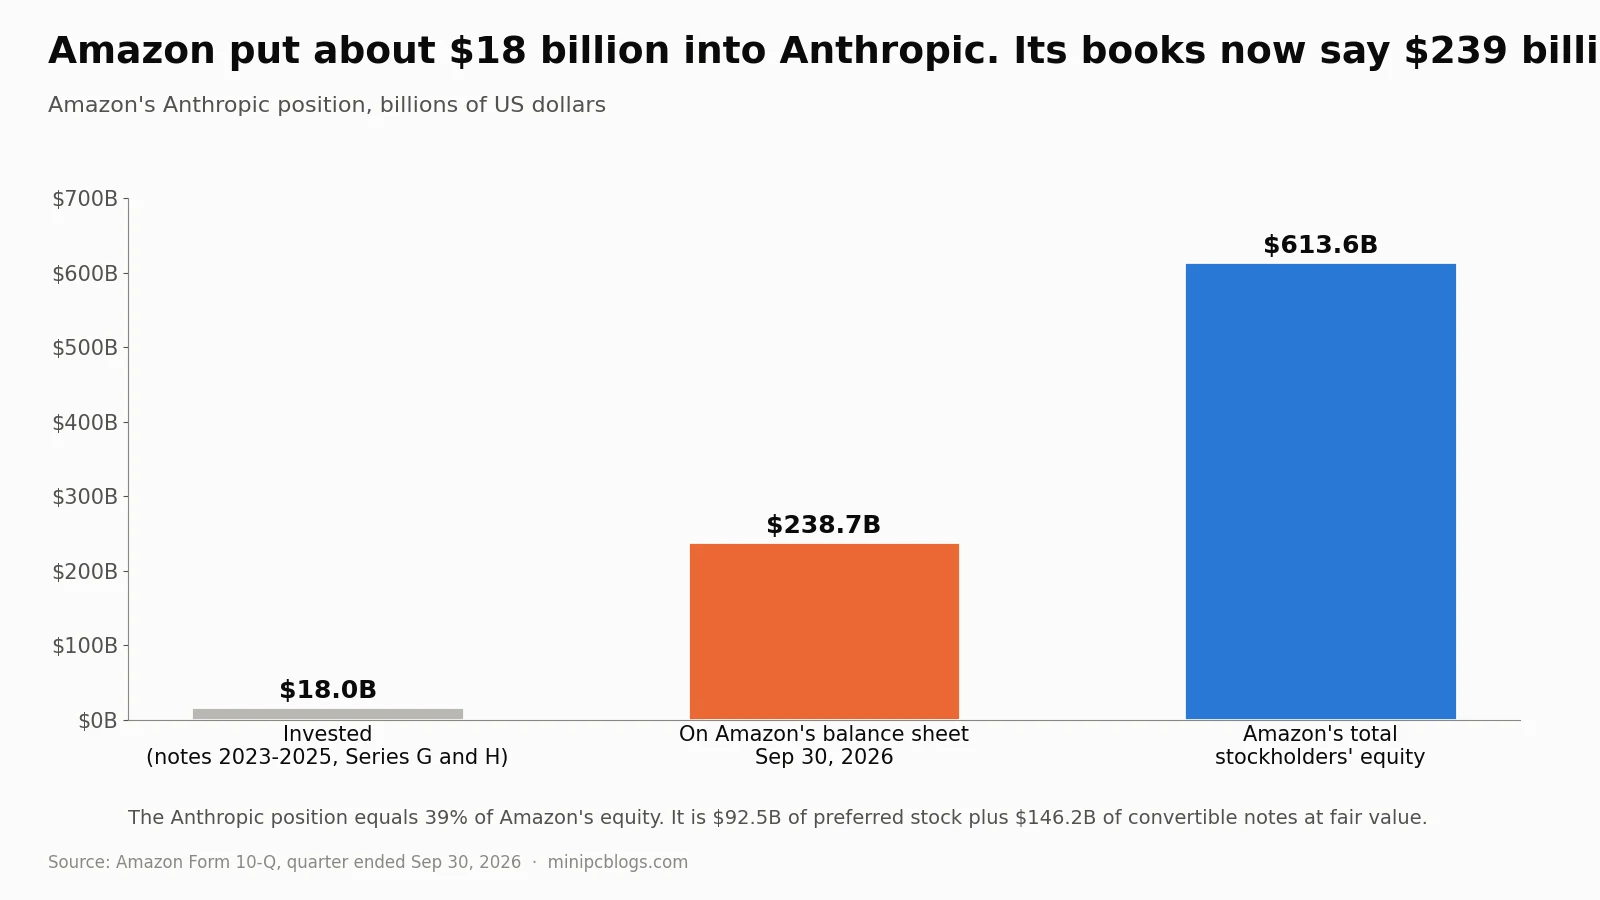
同じパターンは、AmazonとAlphabetをはるかに超えて見られます。
- SoftBank: OpenAIに関する利益は、2026年3月までの1年間で6兆7,300億円(約439億ドル)であり、税引前利益の約110%に相当します。8月には、Vision Fund 2はOpenAI株式を担保に100億ドルを借り入れ、SoftBank Groupが保証しており、価値が大幅に下落した場合は現金を差し入れるか返済しなければなりません。
- Tesla: 同社は、Elon Muskが両社の経営を行っているため、SpaceXへの1%未満の出資を「重要な影響力」として扱い、時価評価しています。この利益は2026年第2四半期で10億ドルであり、四半期の純利益の約89%を占めました。一方、SpaceXは第3四半期に、別のMusk企業であるThe Boring Companyへの出資に関する5億6,100万ドルの利益を計上しました。
- Microsoft: OpenAI関連の項目は、連続する四半期で41億ドルの損失から100億ドルの利益、そして1,900万ドルの損失へと変動しました。利益は希薄化によるものであり、純利益に76億ドルを加算しました。また、「Anthropicへの投資からの32億ドルの利益」も計上したが、同社は10-Kおよび10-Qでその名前を一度も記載していません。
- NebiusとCerebras: Nebiusの報告された利益は、ClickHouseへの出資による未実現利益に依存しています。これを除くと、当社の計算では2025年に約5億7,000万ドルの損失を計上していたことになります。Cerebrasの2025年の利益2億3,780万ドルは、G42との契約終了に伴う3億6,330万ドルの利益によるものであり、事業活動では1億4,590万ドルの損失を計上しましました。
MicrosoftはOpenAIを関連当事者として扱っているため、OpenAIからの収益を開示しています。9月四半期で100億ドルであり、総収益の約11%を占めます。AmazonおよびAlphabetは、AnthropicまたはOpenAIから得ている収益の金額については言及していません。Anthropic自身のS-1によると、2026年上半期の収益の48%は、AWS、Google Cloud、Azureのマーケットプレイスを通じて回収されましました。
顧客の株式を支援するサプライヤー
Metaが10月26日に350億ドルの株式公開を開始した際、目論見書には「NVIDIA Corporation、Advanced Micro Devices, Inc.、Broadcom Inc.(以下、総称して『コナーストーン投資家』)は、…合計で最大50億ドルの株式を購入する意向を示している」と記載されていました。この意向は拘束力を持たず、購入量はまだ開示されていません。これら3社はMetaの主要なチップサプライヤーです。
このパターンは下位層でも繰り返されています。Dellの金融部門は、四半期で顧客に75億ドルを貸し付けたが、これは前年同期の24億ドルから増加しており、主にAIサーバー向けです。Googleは、家賃を保証している元ビットコイン採掘業者のペニーワラントを保有しています。AMDは、Anthropic株に最大50億ドルをコミットしており、AMDチップの納品に伴って放出されます。
最終的にリスクを保有するのは誰か
- 投資信託。 ファンドの届出書類によると、Metaのルイジアナ州データセンターの資金調達のために発行された273億ドルの債券のうち、少なくとも98億ドルが登録ファンドに保有されており、そのうち約65億ドルはPIMCOによるものです。FluidstackまたはCoreWeaveの家賃によって支払われる元ビットコイン採掘業者のノートは、ハイイールドファンドとETFに組み入れられています。
- 保険会社。 退職年金を販売するAtheneは、AI関連投資として129億ドルを報告しています。これには、単一のBBB格付けが付与された27.2億ドルの「xAIによるGPUチップリースの資金調達」と、Nationally Recognized Statistical Rating Organization(NRSRO)の格付けを持たないデータセンター抵当ローンが含まれており、後者は「オフテイカーへのルックスルーに基づく」投資適格と分類されています。これらの数値には、バミューダの再保険関連会社も含まれています。Atheneはまた、350億ドルのAnthropicチップ取引において、Apolloファンドの購入義務の15%をカバーする限定保証を提供したが、負債は計上されておらず、親会社であるApolloはその後、SpaceX向けの新たな400億ドルのGPUリースに合意しました。Atheneは、これらのローンが約5年で完全に償還され、チップの再販価値に依存しないと主張しています。10月30日、ECB監督委員会のPedro Machado氏は、銀行が保険会社から信用保護を購入することについて問われ、「金融危機時のAIGのケースが直ちに思い浮かぶ」と述べ、これは「保険会社による未資金の保護の例」であると指摘しました。
- 銀行。 シカゴ連銀のスタッフ分析によると、大手銀行はAI関連の借入先に対して約4500億ドルのコミットメントを有していると推定されています。同じ5行は、SpaceXに200億ドルのブリッジローンを提供し、上場を主導し、債券を購入した後、「買い」でカバレッジを開始しました。
- ネオクラウド貸し手。 CoreWeave自身のプレゼンテーションでは、安定化後のコストの約102%に設定された1つのローンが説明されており、平均約3年の契約に対して5年ローンが組まれています。CoreWeaveが破産手続に入ると、NvidiaによるCoreWeaveの未販売容量の買い取り義務は終了する可能性があります。
- 世帯。 PJMの独立市場監視機関は、直近4回のオークションにおける294億ドルの容量料金のうち、46.2%がデータセンター負荷に起因すると帰因しており、これは電気料金を通じて支払われています。
誰がより多く支払っているか:メモリ、ストレージ、電力
この循環は、AI製品を一切購入しない人々にも波及しています。メモリメーカーは自社の提出書類で、AI需要が消費者向け供給を奪ったと述べています。SK hynixの米国向け目論見書は、HBMおよびサーバー用メモリへの需要が「PC、モバイル、コンシューマー用DRAMの供給を著しく制約した」と述べ、価格上昇を「業界全体での生産能力のHBMへの再配分」に起因するものとしています。Micronの年次報告書は、消費者向け供給が「他事業へ振り向けられた」と述べています。
| 指標 | 以前 | 現在 |
|---|---|---|
| DDR5 16Gbメモリチップ、スポット価格 | 4.69ドル(2024年末) | 61.50ドル(2026年11月2日) |
| Micron粗利益率 | 22%(2024年度) | 81%(2026年度) |
| HP平均PC価格 | 1年で40.8%上昇、台数は15.8%減少 | |
| SanDisk売上高 | 出荷容量が約10%増加したのに対し、378%上昇。粗利益率は29.8%から85.0%へ | |
| 米国生産者物価指数、コンピュータ記憶装置 | 1年で87%上昇 | |
| 米国生産者物価指数、変圧器および開閉装置 | 2020年1月 | 86%および90%上昇 |
| Raspberry Pi 5(16GB搭載) | $120 | $305 |
成長の大部分は価格によるものであり、数量によるものではありません。Western Digitalのコンシューマー向けエクサバイトあたり価格は約70%上昇した一方、出荷エクサバイト数は「価格水準の上昇の結果」として約30%減少しましました。Seagateは、売上高の増加は「主に有利な価格設定措置によるもの」と述べています。HPEは、サーバー売上高が35%上昇したのは「主に」価格上昇によるものだと述べています。Nvidiaのデータセンター事業の営業利益率は約71%で、コンシューマー向けグラフィックス事業の約49%と比較されます。また、2026年にはゲーミング売上高を個別に報告しなくなりましました。
供給は数年先まで予約済みです。Micronは2026年度に顧客から127億5,000万ドルの現金預かり金を受け取り、顧客の財務コミットメントは320億ドルに達したと述べています。Nvidiaは2,790億ドルの供給コミットメントを報告しており、「主にメモリ」です。OpenAIの月間最大90万枚のメモリウェハに関する広く報じられた取引は、拘束力のない意向表明書です。
反論もあります。Vertivは価格ではなく数量によって成長し、Super Microの粗利益率は10.8%に低下しましました。2026年に提起された集団訴訟では、Micron、Samsung、SK hynixがDRAM価格を操作したと非難されていますが、これらは主張に過ぎません。先例は1999年から2002年のDRAMカルテルであり、Samsungは米国で3億ドルの罰金を支払いましました。本サイトの読者にとって、その影響は直接的です。メモリは、ミニPC、ノートPC、シングルボードコンピュータが1年前よりも2026年に高価になっている主な理由の一つです。
輪のさらなる拡大
上記の3つのケースが最も明白です。このパターンは、データセンター構築に関わるほぼすべての大手企業に見られます。
MicrosoftとOpenAI
Microsoftは前会計年度にOpenAIから241億ドルの収益を計上し、9月四半期だけでも100億ドルを計上しましました。これは総収益の約11%に相当します。四半期末時点でOpenAIはMicrosoftに対し72億ドルの債務を負っており、3か月前の60億ドルから増加しています。MicrosoftはOpenAIへの130億ドルのコミットメントのうち120億ドルを資金提供しています。1月の決算説明会で、最高財務責任者(CFO)のAmy Hood氏は「当社の商業用RPO残高の約45%はOpenAIによるものです」と述べましました。これは、Microsoftの契約済み未請求の商業契約のほぼ半分が、自社不動産オーナーによれば「現在投資適格等級のテナントではない」企業に依存していることを意味します。
Microsoftは2025年10月、OpenAIの資本再編成に関する条件をSECに提出しましました。その持分は「約1,350億ドルと評価」されており、専門家パネルがOpenAIが汎用人工知能に到達したという主張を検証し、OpenAIはAzureの追加購入に2,500億ドルをコミットしましました。Microsoftの持分法による投資の合計は124億ドルで計上されています。
Microsoftが最大50億ドルの投資に合意したAnthropicは、別のAzure顧客です。Microsoftは300億ドルのコミットメントを発表しましました。AnthropicのS-1は、2026年11月から2033年5月までの間にAzureに「少なくとも449億ドル」を支出することを「実際の使用量に関係なく」コミットしたと述べています。ネオクラウドのNscaleは、Microsoft(438億ドル)とAnthropic(446億ドル)を2つの主要契約としてリストしています。
Microsoftはまた、開始しておらず貸借対照表上にも計上されていないデータセンターのリース契約3,646億ドルを締結しており、これは既に計上されているリース支払額の2.8倍であり、15か月前の927億ドルから増加しています。7月の決算説明会において、Hood氏は「データセンターおよびオフィスビルの推定耐用年数を15年から25年に延長している」と述べ、「今後のデータセンターリースの多くはファイナンス・リースからオペレーティング・リースへ移行する」としました。ファイナンス・リースはMicrosoftの報告された設備投資に算入されるが、オペレーティング・リースは算入されません。サーバーの耐用年数に関する2022年の変更(37億ドルの影響を伴うものとして開示された)とは異なり、10-Kまたはその後の10-Qにおいて見積り変更の開示は見当たりませんでした。Microsoftはこの影響は最小限であると主張しています。10月29日に250億ドルの新債券を発行しました。
英国の競争当局によるMicrosoftのMistralへの1,500万ユーロの投資に関する審査は、小規模ながら同じテンプレートを示しています。すなわち、転換社債と、MistralがAzureを使用することのコミットメントとの組み合わせです。
チップを超えたGoogle:CruxとGemini
Alphabetの四半期報告書は、第2のループを示しています。GoogleはBlackstoneとの合弁事業であるCrux AIの少数株式を保有し、同事業のデータセンターおよびエネルギー債務について最大100億ドルの保証を行い、関係当事者からの受注残高として168億ドルを報告しています。Googleがさらに最大300億ドルを投資できるAnthropicは、2026年4月から2033年7月までの間に「実際の使用量にかかわらず」Googleに対して「少なくとも約1,145億ドル」を支出すること、さらに推定1,250億ドルから1,500億ドルの追加TPUコンピュートを利用することをコミットメントしました。当社の計算では、この最低額だけでもGoogle Cloudの受注残高5,608億ドルの約20%に相当します。Alphabetは、受注残高のうちAIラボ由来の割合については明らかにしていません。
Alphabetは外部資金によっても構築を進めています。2026年、同社は約620億ドルの新株を発行しました。これには205億ドルの公募増資、バークシャー・ハサウェイの関連会社との100億ドルの私募、および190億ドルの強制転換型優先株が含まれます。808億ドルの債券を発行し、自社株買いは行いませんでした。第2四半期および第3四半期のフリーキャッシュフローはマイナスであり、データセンターのバックストップ(保証)総額は757億ドルです。
Geminiの数値は決算リリースにのみ記載され、10-Kや10-Qには記載されず、定義も流動的です。「月間アクティブユーザー」7億5,000万人、続いて9億5,000万人は、第3四半期には修飾語なしで「10億ユーザー」となりました。GeminiのトレーニングコストはGoogle Cloudの外側、Alphabetレベルの活動に計上されており、同四半期で77億ドルの損失を計上しました。検索に関する訴訟の記録では、GoogleがSamsungに対して、Geminiのプリインストールのために、デバイスごとの報奨金および収益シェアに加え、固定額を支払っていることが示されています。裁判所はこうした支払いを禁止することはしなかったが、デフォルト契約を1年間に限定し、AppleとのGeminiに関する独占契約を禁止しました。
Appleは支払うが、外側に留まる
AppleはAIラボに株式を保有しておらず、資金の流れは一方向です。AppleはSiriを支えるGeminiのためにGoogleに支払いを行い、2026年6月にプライベートクラウドコンピューティングがNvidia GPUを用いて「Google Cloud上」でも実行されることを確認しました。両社とも金額は開示していません。Googleは依然として検索のためにAppleに対してはるかに多くを支払っており、訴訟記録によれば2022年で約200億ドルです。Apple自身の有形固定資産への支出は、会計年度の最初の9か月で28%減少し、同社は「第三者クラウドサービスプロバイダーに依存している」と述べています。その他の購入義務は、2025年12月までの四半期で148億ドルから351億ドルに急増したが、相手方は特定されていません。広告審査委員会は、Apple Intelligenceに関する「現在利用可能」という主張は裏付けがないと判断し、Appleは不正行為を認めることなく、Siri機能の遅延に関する2億5,000万ドルの消費者和解に同意しました。
バランスシート外のMetaのキャンパス
Metaの四半期報告書には、開発費270億ドルの「ルイジアナベンチャー」と140億ドルの「テキサスベンチャー」が記載されています。両方ともMetaが20%を出資し、連結対象外です。Metaはこれらの建設・管理を行い、4年間のリースで貸し出し、最大20年まで更新可能ですが、撤退する場合は投資家に最低価値を保証します。これらのベンチャーにおける損失の最大エクスポージャーは、2025年末の459.5億ドルから2026年9月には684.0億ドルに増加しましました。報告書ではHyperion、Blue Owl、債券発行体の名前は明かされていません。また、MetaはNebiusのディスクロージャーと一致する、他社に販売できない最大150億ドル分のクラウド容量を購入する義務という147.2億ドルの偶発債務を負っています。
Oracle、SoftBankおよびStargate
オラクルは、契約済みの将来収益として6,640億ドルを報告しているが、そのうち12か月以内に期限が到来するのは13%にすぎず、また、まだ貸借対照表に計上されていないデータセンターのリース債務として2,880億ドルを抱えています。同社は四半期ごとに顧客から前受金114億ドルを受け取っており、これを資金調達要素を含むものとして会計処理しています。さらに、新規株式1億4,100万株を199億ドルで売却し、サーバーを製造するメーカーとのキャッシュフローを「資本的支出に関連する短期資金調達」として分類しています。年次報告書では、リース元の借入に対する「最大33億ドル」の保証についても開示しています。年次報告書および四半期報告書ではOpenAIの名前は記載されていないが、2026年2月1日にSECへ提出した資金調達通知書には記載されています。同通知書では、OpenAI、AMD、Meta、Nvidia、TikTok、xAIを「最大級」のクラウド顧客としてリストアップしており、2026年に調達を計画していた450億ドルから500億ドルは、これらの顧客の需要に対応するために充てられるものです。同社の180億ドルの債券発行を引き受けた銀行は、オラクルとともに、主張のみを含む債券保有者による訴訟の被告となっています。同社の提出書類に基づく当方の計算では、2026年8月までの12か月間のフリーキャッシュフローは約マイナス287億ドルであり、1,250億ドルの社債は取引価格に基づき額面の約85%である1,057億ドルと評価されています。
Stargateプロジェクトのもう一つのパートナーであるソフトバンクは、株式売却と借入によって資金を賄いました。同社は保有していたNvidia株をすべて58.3億ドルで売却し、T-Mobile株162.5億ドル分を売却しました。さらに、Arm株を担保とした借入に115億ドルを追加し、400億ドルのブリッジローンから300億ドルを引き出し、格付けBB+で最大金利9.75%の社債を111億ドル発行しました。ソフトバンクの資金の一部はその後オラクルに流入しました。オラクルは、ソフトバンクがオラクルが出資していたチップ企業Ampereを買収した際に、27億ドルの利益を計上しました。
CoreWeaveとネオクラウド
CoreWeaveは2026年6月時点で356億ドルの負債を抱えており、そのうち106億ドルは2027年末までに期限が到来します。上位3社の顧客が収益の36%、26%、10%を占めています。SOFRに対する新規担保付きローンの利ざやは、3月から8月にかけて2.25から4.50、さらに5.50パーセントポイントに上昇しましました。同社のプレゼンテーションでは、ある施設が安定化後にコストの約102%になると説明されています。また、同社はローンが約5年であるのに対し契約は平均約3年であるため、貸し手が現在「更新リスク」を引き受けていると述べています。CoreWeaveに20億ドルを投資したNvidiaは、CoreWeaveが2032年まで販売できない最大63億ドル分の容量を購入する必要がありますが、CoreWeaveが破産手続に入った場合、その義務を終了できます。これはまさにその義務が必要とされる時です。
チェーンの下流では、Applied Digitalの9.25%の社債23.5億ドルはCoreWeaveからの賃料で返済されます。これらのリースは2026年3月に、85億ドルのノンリコースローンで資金調達するCoreWeave子会社に移管されたため、ある隔離されたSPVが別のSPVに賃料を支払う構造になっています。Nscaleの目論見書には、経営陣が解消されたと判断する前に、継続企業の前提に関する重大な疑義が「当初生じていた」と記載されています。Nvidiaはワラントと引き換えにNscaleのリースの一つを保証しています。
CoreWeaveの余裕は薄いです。2025年、同社は12.3億ドルの支払利息に対して4,600万ドルの営業損失を計上しました。2026年第2四半期には、6.4億ドルに対して4,900万ドルの営業損失を計上しました。データセンターの納品が遅延した際、DDTL 3.0ローンの貸し手側は2025年12月31日、「納品のタイミング」を理由に契約を修正しました。2026年3月と4月の最低流動性要件を1億ドルに引き下げ、最初の債務償還テストを2027年10月に延期し、2026年10月まで無制限のエクイティ・キュア(資本注入による救済)を認めました。Magnetarはあらゆる側面に存在していましました。上場前に約7.77億ドルを出資し、CoreWeaveの最初の大型ローンに5.2億ドルと2.1億ドルをコミットし、後に「サービスなし」の12%の債務として再分類された2.3億ドルの「前払い」を行いました。関係当事者でなくなった後、約60億ドル相当の株式を売却しました。CoreWeaveから収益の77%を得ている不動産オーナーであるCore Scientificは、株主投票においてCoreWeaveによる買収提案が反対票91%で否決されましました。
Nebius
Nebiusの契約は、担保として利用されることを前提に作成されています。Nebiusの年次報告書に添付されたMicrosoftの作業仕様書は、Nebiusが資金調達を完了した場合にのみ開始され、Nebiusが契約を質入れすることを許可し、Microsoftが貸し手側と契約を締結することを要求しています。Metaとの270億ドルの契約(そのうち最大150億ドルは、Nebiusが販売できない容量をMetaが購入するもの)では、他のすべての条件に先立って完全に黒塗りされた「資金調達要件」セクションが置かれ、「破産隔離SPV構造」が求められています。Microsoftは、173.9億ドルの契約の40%である69.6億ドルを前払いしており、キャンセルされたトランシェに対しては返金可能です。顧客からの前受金は、2026年上半期のNebiusの営業キャッシュフローのほぼすべてを占めました。Nvidiaは2026年3月11日、Nebiusの株式の9.3%に対して20億ドルを支払いました。2日後、NebiusはNvidiaのVera Rubinチップに基づくMetaとの契約を締結しました。Nebiusは3年間で3人の監査人を交代しており、固定資産に関する内部統制における重大な欠陥が未解決であることを報告し、130億ドル相当の設備を質入しています。同社のリース期間は最長12年であるのに対し、顧客契約期間は5年です。
Cerebras
Cerebrasは、このパターンを縮小した形で示しています。アブダビの投資家であるG42およびその関係当事者からの収益は、2023年に総収益の83%、2024年に85%、2025年に86%を占めました。2025年の大部分は、G42の関係当事者である大学であるMBZUAIを通じて発生しました。G42は、Cerebrasが収益から控除する1株当たり0.01ドルのワラントを通じて、約3億180万ドル相当の株式を取得しました。米国の外国投資委員会は、G42が株式の購入や数量コミットメントの維持を継続しないというコミットメント「に基づいて」、2025年3月にCerebrasが提出書類の撤回を認めました。Cerebrasは2026年5月にNasdaq市場に1株当たり185ドルで上場しました。OpenAIは現在、顧客、貸し手、株主のすべてを兼ねており(ケース4を参照)、Cerebrasは2026年第2四半期に4億5050万ドルの損失を計上しました。
DellとSuper Micro
Dellの金融部門は、7月31日終了四半期に顧客へ75億ドルを融資し、前年同期の24億ドルから増加しました。同社の融資売掛金は6か月で143億ドルから204億ドルに増加し、Dellはこれを「主に」「当社のAI最適化サーバー製品」によるものと説明しています。利益を前倒しで認識するセールス・タイプ・リースによる売上高は、1年で1億8,100万ドルから37億1,000万ドルに増加し、Dellが信用品質を「低(Lower)」と格付けする売掛金は18億ドルから44億ドルに増加しました。GAAPベースのフリーキャッシュフローは9億8,600万ドルであったが、「調整後」フリーキャッシュフローの81億ドルには、同社が提供した融資分が加算されています。
Super Microは、純利益22億ドルに対し、会計年度の営業キャッシュフローがマイナス68億ドルと報告しました。在庫は47億ドルから129億ドルに増加し、1社の顧客が売上の28.1%を占め、一部の顧客には「支払条件の延長」が適用されています。同社の内部統制は、2026年6月30日時点で依然として有効でないと評価されています。
AMDとメモリメーカー
AMDはOpenAI、その後Metaに対し、それぞれ最大1億6,000万株のAMD株式を1株当たり0.01ドルで取得できるワラントを付与しました。これは、最大6ギガワットのAMD GPUを購入することで権利が確定します。AMDは、関連する収益が認識される際に、これらのワラントの価値を収益の減額として計上すると述べています。2026年6月時点で、ワラントは業績に影響を与えていません。また、AMDは「ワラントとの交換で発行される可能性がある」データセンターのリース契約保証として41億ドルを開示しており、AMDチップの納品に応じてリリースされる形で、Anthropicの株式に最大50億ドルをコミットしています。Micron、Samsung、SK hynixはAnthropicのシリーズHに出資しました。Micronはまた、テイク・オア・ペイ供給契約に基づく顧客からの現金預金127億5,000万ドルを保有しています。
Musk氏の企業群
上場前、SpaceXはxAIを吸収合併し、「共通支配下にある事業体の再編」として計上したため、のれんは計上されませんでした。SpaceX取締役のAntonio Gracias氏が率いるValor Equity Partnersは、xAI子会社に対し、SpaceXが保証する総額202億ドルの3件のリースでGPUを貸与しており、これらは「失敗したセールス・リースバック」であるため負債として会計処理されています。同じ5行の銀行団は、xAIの12.5%の債務を返済するためにSpaceXへ200億ドルのブリッジローンを融資し、上場を主導し、ブリッジローンを返済するために250億ドルの債券を発行・引受けた後、クワイエット・ピリオド終了後に「買い」格付けでカバレッジを開始しました。Teslaは、株主投票後にxAIへ20億ドルを投資したが、Teslaは当該投票が「定款基準により承認されていない」と述べています。投票は諮問的であり、デラウェア州裁判所は2026年4月に株主訴訟を却下したが、控訴が係属中です。Teslaは2026年第1四半期から第3四半期までの9か月間で、SpaceXへ6億2,600万ドルのMegapackバッテリーを販売しました。
Grokの数値はSECの審査下で変更されましました。SpaceXのドラフト目論見書は、2025年末時点で「5億5,000万人以上のMAU」を主張していましました。SECが、Grokを一度も使用していないXユーザーやボットが含まれているかどうかを質問した後、最終目論見書では2025年12月分として5億2,000万人を報告し、5億5,000万人は2026年3月分に移動しました。これらのユーザーのうち、Grok機能を使用したのは8,900万人と1億1,700万人のみでありました。SpaceXはSECに対し、経営陣は「AI事業を管理するために、名目上の計算負荷以外の主要な事業指標を使用していない」と伝えました。Grokは2026年3月に190万人の有料購読者を有していたが、その収益は一度も開示されていません。2024年から2026年第3四半期まで、SpaceXのAI事業は資本プロジェクトに約584億ドルを支出し、収益は約168億ドルでありました(当方の集計による)。また、第3四半期には匿名の顧客1社がAIソリューション収益の約72%を供給しました。
グループ内では数値が一致していません。xAIおよびSpaceXからのTeslaの報告収益は、SpaceXが購入したと主張する金額と異なります。2025年は4億3,000万ドル対5億600万ドル、2026年第1四半期から第3四半期までは6億2,600万ドル対4億8,000万ドルでありました。SpaceXに販売されたMegapackのTeslaの利益率は23.6%で、エネルギー事業全体の30.2%と比較されます。一方、xAIは2025年にTeslaから200万ドルを受け取りました。
Blue Origin:この輪には含まれない
Jeff Bezosのロケット会社がこの輪に含まれているかどうかを確認しました。入手可能な証拠によれば、含まれていません。AIラボへの投資、貸付、保証は行っておらず、AnthropicのS-1にも記載されていません。AmazonはLeo衛星(旧Kuiper)の打ち上げのためにBlue Originに支払っています。Amazonの議決権行使委任状開示情報の当方の集計によれば、New GlennがLeo衛星を打ち上げる前である2023年1月から2026年4月頃までに少なくとも約26億ドル、そのうち最新の期間で約18億ドルを支払っています。Amazonは書面による関係当事者ポリシーを持たず、監査委員会に依存していると述べています。これらの打ち上げ契約に関する株主訴訟は却下され、デラウェア州最高裁判所は2025年11月にこれを支持しました。
DatabricksとPalantir
2026年8月時点で評価額が1,900億ドルのDatabricksは、SECに対してForm D通知のみを提出しており、監査済み財務諸表を公表したことはありません。すべての通知において、収益は「開示拒否(Decline to Disclose)」と記載されています。買収に伴い発行した約31.7億ドル相当の株式は、初回売却から92~426日後に報告されましたが、現金調達ラウンドはRule 503で定められた期限である15日目に報告されましました。遅延通知自体は免除を無効化するものではなく、不適切であると指摘した当局はありません。JPMorganは52.5億ドルおよび20億ドルの信用供与を主導し、JPMorganのファンドはエクイティ調達ラウンドで共同主導または参加しましました。2026年3月31日時点で、Robinhoodのリテールファンドは同社株式を1株当たり190.00ドル、Fidelityの保険ポートフォリオは165.10ドルと評価しましました。
Palantirは、より初期の段階で同様のループを運営していましました。2021年、同社は16のスタートアップ企業に3億2,600万ドル相当の株式を投資し、その多くはSPACを通じて上場しましました。各社はPalantirのソフトウェア契約を締結し、総額は7億6,790万ドルに達しましました。同年、Palantirの新規顧客からの収益9,840万ドルのうち4,830万ドルがこれらの企業からのものでしました。これらの顧客からの累計収益は3億2,150万ドルで、Palantirが株式取得に支払った金額とほぼ同額であり、2021年および2022年の有価証券損失は3億4,540万ドルでしました。SECは2022年に会計処理について質問しましたが、追加の措置なく審査を終了しましました。小規模なバージョンは継続しています。2025年、PalantirはAndurilに4,000万ドルを投資しましました。Andurilは、同社会長のPeter Thielが10%超の支配権を有するとみなされる可能性がある企業です。Palantirは顧客としてAndurilから1,766万ドルを受け取りましました。100億ドルの陸軍向けエンタープライズ契約および12億7,500万ドルのMaven契約は、連邦記録において競争入札なし(not competed)とコード化されています。
工場:TSMC、ASML、Intel
サプライチェーンの最下層でも、資金は早期に流入しています。TSMCは2026年6月30日時点で、「当社の生産能力を確保するため(to retain the Company’s capacity)」に行われた顧客支払金としてNT$2,342億(約74億ドル)を保持しており、上位10社の顧客が2025年収益の78%を占めていましました。匿名の「顧客A」は、2023年の10%未満から19%へと増加しましました。ASMLの12か月超後に満期となる顧客前受金は、1四半期でほぼ3倍となり、35.7億ユーロから93.0億ユーロへと増加しましました。2025年、同社は35.1億ユーロの前受金債権を金融バイヤーに売却しましました。この現金は営業キャッシュフローとして計上されます。2026年、同社は受注高(bookings)および受注残高(backlog)の公表を停止しましました。チップの封止を行うAmkorは、顧客前受金が3億ドルから19億ドルへと増加すると見込んでいます。Intelは、約4億3,300万株と引き換えに政府から88.7億ドルを受け取り、さらにNvidiaから50億ドル、SoftBankから約23ドル/株で20億ドルを受け取りましました。2026年8月、同社は新株を95ドルで売却しましました。NvidiaまたはSoftBankからのファウンドリコミットメントは開示されていません。これらの企業は、顧客が資金を提供しているため、脆弱なリンクではなく受益者ですが、その受注は同じ少数のバイヤーに依存しています。
Arista:サプライヤーが述べる影響
データセンター用ネットワークスイッチを販売するAristaは、2025年アニュアルレポートにおいて、「Nvidiaは複数のAI Neocloudに重要な投資を行っています。私たちは、これらの種類の買収や戦略的投資が、ベストオブブリードベンダーの選択を可能にするのではなく、購買決定に影響を与えるために使用されることを頻繁に目にしています」と記述しましました。同じレポートでは、新たなリスクとして、AIネットワーク市場が「需要に悪影響を及ぼす可能性のある投機的バブルの修正」を見る可能性があることが追加されましました。Aristaは顧客への融資を行っていませんが、2026年8月、「時折、特定の大口顧客に対して支払条件の延長を認めることもあります」と初めて開示しましました。拘束力のある購入コミットメントは18か月で31億ドルから97億ドルへと増加し、2025年通年の収益を上回りましました。同社は2025年に最大顧客の名前を記載することを停止しましました。同社自身のパーセンテージは、収益の約26%がMicrosoft、約16%がMetaであることを示唆しており、これは当社の推測です。
エネルギーと電力網
GE Vernovaは、ガスタービンの「バックログおよびスロット予約契約」について122ギガワットを報告しているが、そのうち58ギガワットは確定注文ではなく予約です。前払い金と予約により9か月間で195億ドルの現金収入を得ており、同社は予約が「注文につながるとは限らない」と警告しています。電力会社はテイク・オア・ペイ料金体系により自己防衛を図ろうとしており、AEPは大型データセンターに対し、最長20年間にわたり契約負荷の80%から90%の最低需要を課しています。米国エネルギー省は、Microsoftが出力購入に合意しているCrane原子力発電所を含む2件の原子力発電所再稼働のための融資を保証しており、Craneには10億ドルが充てられています。PJM電力網では、独立市場監視機関がデータセンター負荷に起因する容量料金を294億ドルと算定し、データセンターが2026年上半期の卸電力コストに1メガワット時あたり11.11ドル(9.7%)を加算したと述べています。
銀行とプライベートクレジット
米国の大手銀行のいずれも、データセンターまたはAIに関する独立した項目を報告していません。JPMorganはデータセンターを「その他の収益用不動産」に含めており、この項目は6か月で236億ドルから275億ドルに増加し、テクノロジー、メディア、通信分野の借入先に対する購入信用保護を2倍以上に拡大しました。Bank of Americaの最大の集中融資先は「資産運用会社およびファンド」(プライベートクレジットファンドを含む)であり、その額は2,574億ドルに達しています。連邦準備制度理事会(FRB)は、銀行の非銀行貸し手へのコミットメント総額が2.6兆ドルに上ると述べており、事業開発会社(リテールプライベートクレジットファンド)で受理された償還請求が、2026年第1四半期に新規流入額をやや上回ったのは初めてです。Metaのルイジアナキャンパスに資金提供したBlue Owlは、9か月間で34億ドルの償還を報告しており、その大半は四半期あたり約5%の引き出し上限を設けているリテールファンドからのものでした。
SECの書簡が示すもの
SECが上場前に企業へ送付する書簡は、審査終了後に公開されます。特に注目すべき3つの事例は以下の通りです。
- CoreWeaveとNvidia。 2025年1月、SECはCoreWeaveに対し、Nvidiaとの契約を提出するよう求めましました。CoreWeaveは、これが「標準的なコミットメント顧客契約」であり、重要性が乏しい(immaterial)と回答しましました。しかし、2025年9月、同一契約に基づく63億ドルの新規注文の後、CoreWeaveは投資家に対し、当該契約は「もはや重要性が乏しくない」と伝えましました。
- SpaceXとその顧客。 SpaceXはColossus契約を当初、「第三者との契約」とのみ説明していましました。SECはAnthropicの名前を挙げた報道を引用し、SpaceX自身のAIモデルへの影響を含め、契約の詳細を記載するよう検討を求めました。SECが「ユーザーの増加する割合」が有料サブスクライバーであるという主張の根拠となる数値を求めた際、SpaceXはその記述を削除しました。
- SpaceXの紛争解決規則。 SpaceXの定款では、連邦証券法上の請求を含む株主からの請求をテキサスビジネス裁判所へ送付し、その他の紛争については強制仲裁を規定しています。SECは、裁判所が当該条項を執行しない可能性があることを投資家に警告するよう要求しましました。
- SpaceXとGrokのユーザー。 SECは、ドラフト版の「5億5,500万人以上のMAU」に、Grokを一度も使用していないXユーザーやボットアカウントが含まれているかどうかを質問しました。最終的な目論見書では12月の数値を5億2,000万人に引き下げ、「サポート対象アカウント」には「偽アカウント、スパム、またはボットアカウントが含まれる可能性がある」と記載されています。
- PalantirのSPAC投資。 2022年、SECはPalantirが投資したスタートアップと締結したソフトウェア契約の会計処理について質問しました。Palantirは、投資が成立しない場合、一部の契約がキャンセルされる可能性があることを認めたが、SECは追加の措置を取らずに審査を終了しました。
規制当局がすでに述べていること
- 国際決済銀行(BIS) は、2021年から2025年にかけてのAI企業への投資の55.2%が他のAI企業からのものであり、サプライヤーが顧客に資金提供する場合、「サプライヤーの収益成長の一部は、オーガニックな最終需要ではなく、自社の資本投資を反映している」と結論付けました。
- FTC のスタッフは、2025年1月にクラウド投資構造を「循環支出」と呼び、会社の書類は投資が「クラウド支出コミットメントに関連している」ことを示唆していると述べました。
- IMF の2026年10月の報告書は、3000億ドルのエクイティと6500億ドルの債務によって資金調達された約1.4兆ドルの収益コミットメントを数え上げ、ネオクラウドを潜在的な弱点として指摘しています。
- イングランド銀行 は、オフバランスシートファイナンスが「リスクが最終的にどこにあるかを特定する複雑さを増大させる」と述べています。
これらのいずれも行動を起こしていません。
既に可視化されている歪み
圧力の一部は既に数値に現れている:
- 含み益が反転しています。 AlphabetのAI関連持分による利益は第3四半期に82億ドルの損失に転じ、純利益は25%減少した一方で、営業利益は30%増加しました。Nvidiaの公開持分は6月末時点で634億ドルの価値があったが、半導体株の売り浴びせの後、4週間後には369億ドルで計上されていました。
- キャッシュが利益に追いついていません。 Nvidiaの売掛金は1四半期で55%増加し、営業キャッシュフローは純利益の半分以下でした。Alphabetのフリーキャッシュフローは第2四半期と第3四半期でマイナスとなり、Oracleのそれは12か月間で約マイナス287億ドルでした。
- 信用コストが上昇しています。 CoreWeaveの新規担保付きローンのマージンは5か月でSOFRベースで2.25パーセントポイントから5.50パーセントポイントに上昇し、納期遅延後に貸し手はコベナントを緩和しました。Oracleの債券は1四半期で額面の約89%から約85%に下落しました。
- サプライヤーは顧客が逼迫していると述べています。 Nvidia自身の最高財務責任者(CFO)は、多くのAIクラウドおよびモデルメーカーが「バランスシートや長期的な信用プロファイルが支えられる以上の速度で成長している」と記述しています。
- 預金者はプライベートクレジットから離れ始めています。 2026年初頭、リテールプライベートクレジットファンドで受理された償還請求が新規資金を上回りました。
- 消費者の購入が減少しています。 HPのPC販売台数は価格が40.8%上昇する中、15.8%減少しました。
これに対し、収益は依然として成長しています。AWSは年率39%、Azureは48%成長しており、H100のレンタル価格は上昇し、Anthropicは第2四半期に営業利益を報告しました。しかし、設備投資の背後にある約束された需要の多くは、同じ企業が資金提供しているラボから来ています。提出書類にはバブルの特徴とその最初の歪みが示されています。しかし、それが破裂している様子はまだ示されていません。
2026年10月:市場がそれを織り込み始める
これらの提出書類の後の4週間で、歪みは市場に波及し、損失は利益を運んだのと同じ経路を通じて移動しました。
| 日付 | 何が起きたか |
|---|---|
| 2026年10月14日 | 米国のインフレ率は3.7%となりました。CoreWeaveは15.5%下落し、Nebiusは10.1%、Oracleは8.8%下落しました。CoreWeaveの2031年および2032年債は1ドルあたり約79.5セントまで下落し、利回りは15%~16%付近となり、同社の債務保険コストは過去最高の約1,195ベーシスポイントに達しました。 |
| 10月22日 | Metaは、AI関連支出を賄うために新たな議決権のない株式のクラスを創設し、350億ドルの公募および600億ドルの市場内発行プログラムと並行して実施しました。Metaは7.0%下落しました。SpaceXはロックアップ解除により13億株が放出された当日に9.1%下落しました。Nvidiaは4.4%下落し、ナスダック総合指数は2.6%下落し、6月以来の大幅な下落となりました。 |
| 10月29日 | Alphabetは12.6%下落し、当社の計算では時価総額が約4,970億ドル減少し、同社史上最大の日中下落幅となりました。これは、四半期において「主にSpaceX由来」の124億ドルの未実現損失によりその他収益がマイナス82億ドルとなり、フリーキャッシュフローがマイナスに転じたことを受けたものです。 |
| 10月30日 | IntelはPC事業の見通しにより28.6%下落し、AMDは10.9%、半導体指数は7.2%下落しました。SpaceXの終値は134.72ドルで、上場価格の135ドルを下回りました。 |
| 11月2日 | Oracleは、2030年度末までに最大200億ドルを追加調達する方針を投資家に伝えた5日後、同時に100億ドルの株式および100億ドルの社債による資金調達を申請しました。 |
10月6日から10月30日までの間に、ナスダック総合指数は7.8%下落し、本記事で言及されている11社では、終値に基づく当社の計算により、時価総額が約3.2兆ドル減少しました。
信用市場も変動しました。CoreWeaveによる新規株式発行を用いたローン契約違反の治癒権は無制限であったが、10月28日に期限切れとなり、11月2日時点で免除申請は提出されていませんでした。Oracleの5年物クレジット・デフォルト・スワップ(CDS)は、1月の144ベーシスポイントから10月中旬には約282ベーシスポイントに上昇し、S&Pは同社を投機級(ジャンク)の1段階上に格付けしています。SoftBankのCDSは、11月10日の決算発表と同時に予定されている、100億ドルのローンを担保するOpenAI株式の新たな評価額を前に、10月20日に432ベーシスポイントまで上昇しました。プライベートクレジットでは、BlackstoneのBCREDの投資家は第3四半期にファンドの約10%の払い戻しを求め、Blue OwlのOCICでは16.8%、テクノロジーファンドOTICでは39%の払い戻しを求めました。各ファンドは四半期上限である5%を支払ったが、BCREDとOCICは無利子の約束手形での支払いとなりました。これら2つのファンドにおける約43億ドルの払い戻し要求は未払いであり、再提出が可能です。
当局の見解は分かれています。FRBのKevin Warsh議長は10月28日、9月の利上げがAIファイナンスに影響を及ぼしたと述べ、「金利は隙間に入り込む」と発言しました。イングランド銀行の金融政策委員会は9月、損失を増幅させる可能性のある「循環的な取り決め」について警告しました。Financial Timesによると、Scott Bessent財務長官は非公開の投資家会議で、システミックリスクは見ていないと述べました。規制当局による調査は開始されておらず、6月以降、これらの企業に対するSECからの新たなコメントレターは確認されていません。下院では、AI企業への救済措置に反対する非拘束決議が提出されています。
関係者は上昇局面中に売却を行ったが、その多くは事前取り決めに基づく計画によるものでありました。Nvidiaの取締役Mark Stevens氏は、8月31日から9月18日までの間に約9億4,700万ドルを売却したが、提出書類には取引計画の開示はませんでした。CoreWeaveの最高経営責任者(CEO)は、2025年11月に採用された計画に基づき約1億4,100万ドルを売却しました。Nebiusの最高執行責任者(COO)は、5月に採用された計画に基づき10月5日に1億1,780万ドルを売却しました。これらに不正行為を示す証拠はなく、タイミングについて報告するものです。
これがバブルの崩壊か。現時点での証拠ではそうではありません。この輪の中にある企業でデフォルト(債務不履行)を起こした企業はなく、ファンドが払い戻しを完全に凍結したこともなく、クラウド事業は依然として成長しています。しかし、本記事で説明されているメカニズムは、現在価格に可視化されています。SpaceXの下落はAlphabetの損失となり、CoreWeaveのストレスはOracleに波及し、Metaの資金需要は同業他社に重荷となりました。
引き金となり得るもの
これらの構造は現在破綻しているわけではありません。GPUレンタル料金は上昇し、クラウド収益は成長しており、Anthropicは第2四半期に営業利益を報告しました。しかし、提出書類は、同じ企業が各取引の複数の側に立っているため、一つの問題が多数の問題に発展し得ることを示しています。これらは、書類自体が指摘するトリガーです。
- 支払い不能に陥ったラボ。 OpenAIは約2,000億ドルの年間収益に対して約7,300億ドルのコミットメントを抱えており、Anthropicは2,656億ドルを計上しています。OpenAIの不動産オーナーは同社を「現在投資適格なテナントではない」と評価しており、AnthropicのSpaceXとの契約は2027年初頭から90日前の通知で解除可能です。ラボが支払いを滞納した場合、サプライヤーの収益、保証人の義務、および貸し手の担保価値が同時に低下します。
- 債務より先に終了する契約。 CoreWeaveの借入期間は約5年であるのに対し、契約期間は約3年です。Nebiusは5年契約に対して最大12年のリースを締結し、Metaのキャンパスは残余価値保証付きの4年契約で賃貸されています。更新は前提とされていますが、顧客が更新しない場合、債務は残存します。
- 担保差入要求。 SoftBankはOpenAI株の価値が大幅に下落した場合、現金を差し入れるか100億ドルの借入を返済する必要があります。CoreWeaveの貸し手はすでに一度コベナントを緩和しています。Oracleの債券は額面の約85%で取引されています。評価額の下落は、さらなる評価額低下を招く資産売却を強制する可能性があります。
- 反転する帳簿上の利益。 Alphabetの税引前利益の約半分、Amazonの46%、SoftBankの110%、およびTeslaの第2四半期利益の大半は、保有株式の評価替えによるものでしました。Alphabetの利益は第3四半期にはすでに82億ドルの損失に転じています。あるラボの評価額が低下すれば、同じ四半期に複数の投資家の収益に影響が及びます。
- 同時に影響を受ける保証人。 Nvidiaの最大保証額は1,085億ドル、Googleのデータセンター向けバックストップ(保証)は757億ドル、Broadcomは720億ドル、Metaの最大エクスポージャーは684億ドルです。これらの大半はOpenAI、Anthropic、およびMeta自身のキャンパスという少数のテナントに依存しています。保証は請求されるまでコストが低いが、請求は同時に行われることになります。
- つまずく上場。 AnthropicのS-1は提出済みであり、OpenAIも提出書類の準備を進めていると報じられており、SB Energyの公募は価格未決定です。AmazonのOpenAIへのコミットメントの一部など、複数の取引は上場を条件に支払われます。弱い初値は、帳簿上の利益の根拠となる評価額を再設定させることになります。
- 資金回収を求める預金者。 2026年初頭、リテールプライベートクレジットファンドで承認された償還請求は新規資金流入を上回り、Blue Owlは9か月間で34億ドルの償還を支払いましました。保険会社は単一の格付け機関によって格付けされたAIチップ向け融資を保有しています。引き出しに上限を設けたファンドは支払いを停止する可能性があり、これは恐怖を拡大させる傾向があります。
- 変化する価格とルール。 GPUおよびメモリ価格が下落すれば、融資の裏付けとなる担保価値は低下します。上昇が続けば、HPの台数15.8%減が示すように消費者のデバイス購入は減少します。電力料金はすでにPJMグリッドにおける政治的問題です。Microsoftの建物耐用年数の延長やGoogleの買戻しオプションなどの会計上の選択は、監査人やSECが再検討し得る判断に基づいています。
BIS、IMF、ECB、イングランド銀行はそれぞれこれらの経路の一部について説明しています。システムを脆弱にしているのは、それらが相互に接続されている点です。収益を失うことになる企業は、債務を保証し利益を計上した企業と同じです。
以前にも見たパターン
- 通信業界、1999年から2002年。 Lucentの自社顧客への資金提供コミットメントは、2000年中頃で約77億ドルに達しましました。同社は20億ドルの枠組みの下でWinstarに約7億ドルを貸付ましたが、Winstarは2001年4月に破産申請を行い、Lucentは多額の引当金を計上しましました。Nortelの顧客向け資金提供は、2000年から2001年にかけて51.7億ドルから20.8億ドルへ減少しましました。2004年、SECはLucentが2000年度にベンダーファイナンスそのものではなく、サイドディールを通じて約11.48億ドルの収益を不適切に認識したと指摘しましました。国際決済銀行(BIS)自体がこの比較を行っています。
- エンロン、2001年。 エンロンは特別目的事業体(SPE)を用いて債務を貸借対照表から外していましました。その後に制定された規則(現在はASC 810)により、今日のデータセンター事業はテストおよび開示の対象となっています。現在の未解決の課題は隠された事業体ではなく、Metaの残存価値保証のような保証であり、これは損失が蓋然性が高いと見なされるまで貸借対照表外に留まります。
- 2008年。 2008年の危機は、住宅ローン詐欺、格付けのインフレ、銀行が資本1ドルに対して40ドルを借り入れる状況によって引き起こされましました。今日の主要なリスクテーカーは現金を潤沢に持つテクノロジー企業であり、欧州中央銀行(ECB)はプライベートクレジットが「危機前の米国サブプライム住宅ローン市場とは異なる」と述べています。最も近い類似点は保険業界にあります。銀行は資本を解放するために保険会社に未資金のデフォルト保護を求めており、これはAIGを破綻させた取引ですが、規模は数百億ドルではなく数十億ドルです。
パターンと適用されるルール
| パターン | ルール | 届出書類が示す内容 | 欠けているもの |
|---|---|---|---|
| 主要顧客契約の非開示の成長 | 証券法第11条および第12条、レギュレーションS-K項目303および601(b)(10) | SpaceXは上場後、コミットメントが1205億ドルに拡大するまでAnthropicを名指ししなかった | 6月修正の期日 |
| ある会社の役員が競合他社の取締役会に在籍 | クレイトン法第8条 | SpaceX取締役会にGoogleの役員が在籍、SpaceXはGoogleを競合他社として名指し | LLCステータスと市場定義に関する法的解釈 |
| 買戻しおよび信用補完付き販売 | ASC 606 買戻し契約 | 買戻しオプションと必須信用補完付きのGoogle TPU販売 | 買戻し価格と信用補完条件 |
| 顧客への投資と、その顧客からの購入 | 顧客への支払対価(ASC 606) | Amazon、Google、AMD、BroadcomがAnthropicの購入資金を資金提供 | 投資が公正価値を上回る価格で設定されたかどうか |
| 資金提供を受けた企業からの未開示収益 | ASC 850およびASC 323 | AmazonとAlphabetはAnthropicからの収益を報告していない | それがクラウド成長のどれほどを占めるか |
| 資金調達開示の変更 | SEC規則10b-5、項目303 | Nvidiaは6か月で資金提供なしから資金提供ありへ転換 | 契約の条件と金額 |
| ハードウェアの販売と容量の買い戻し | ASC 606に基づく顧客への支払対価 | Nvidiaの360億ドルの「AIクラウド契約」 | 買い戻しの価格および条件 |
| 電話会議でのみ発表された見積りの変更 | ASC 250;Item 303 | Microsoftは建物の耐用年数を15年から25年に延長した | Microsoftが最小限と主張する影響の測定値 |
| ローンクレジットで決済された収益 | ASC 606;ASC 850 | CerebrasはOpenAIの請求書をOpenAIのローンに対してクレジットする | ローンの現金条件 |
| 顧客となるスタートアップへの投資 | ASC 606 | Palantirの2021年SPAC投資 | なし:SECは2022年に審査を終了した |
| 関連当事者規則の範囲外である、サプライヤーでもある投資家 | ASC 850;Regulation S-K Item 404 | AnthropicのS-1では「関係当事者」という用語は使用されていません。AmazonとGoogleは議決権のない株式を保有している | その影響力が開示を要するか否か |
| 非公開株式売却の遅延通知 | Regulation D, Rule 503 | Databricksは買収株式を92日から426日遅れで報告した | なし:遅延通知だけでは免除が解除されるわけではない |
比較として、AMDはOpenAIとMetaに付与したワラントの価値を収益の減額として計上すると述べており、これは顧客への支払対価としての処理です。
確認できなかった事項
- 当局はこれらの取引のいずれも違法とはしていません。また、当方で確認した訴訟(Oracle、CoreWeave、Microsoftに対するもの)には主張のみが含まれています。
- 内部者による売却は、主に事前に設定された取引計画に基づいて行われましました。10月下旬の決算発表前の大幅な下落直前に大規模な売却があったことは確認できませんでしました。
- 2025年のAnthropicの監査法人変更では、意見の相違は報告されていません。
- GPUレンタル価格は崩壊していません。H100は1時間あたり約3ドルでレンタルされており、上昇傾向にあります。
- Blue Originは重要な役割を果たしておらず、AppleはAIラボに株式を保有していません。
- ASMLのMistralへの13億ユーロの投資は循環取引ではありません。MistralはASMLの顧客ではありません。
- NvidiaのOpenAIへの「1,000億ドル」投資は発表された通りに署名されることはなく、OpenAIの90万ウェファーのメモリ契約は意向表明書です。Databricksが報告したAnthropicとの1億ドルの契約を確認する主要な文書はありません。
- NvidiaのJensen Huang氏は2025年に事前取り決め計画に基づき5,475,000株を9億6,860万ドルで売却し、それ以降は公開市場での売却を行っていません。
- 需要の一部は実在しており、すでに支払われています。AWSは年間39%、Azureは48%成長し、Anthropicは2026年第2四半期に営業利益を計上しました。
開示
この記事は、AnthropicのClaudeを含むAIツールの助けを借りて調査されましました。Anthropicはここで検討対象となっている企業の1社です。当社は他の企業と同じ基準を適用し、同社に不利な発見事項も含め、同社自身の開示情報が示す内容を報告しています。
結論
AIブームは詐欺ではありません。しかし、提出書類は、自社の成長をますます自ら支払っている業界を示しています。サプライヤーは顧客への資金提供、家賃の保証、株式の購入を行い、その結果を収益と利益として計上しています。リスクは消滅しません。それは注記、特別目的車体、投資信託・保険会社・銀行のポートフォリオ、そして家庭の電気料金に移動します。消費者はすでにメモリ、ストレージ、電力価格を通じて請求の一部を支払っています。AI収益が成長を続ければ、この循環は維持されます。もし減速すれば、すべてのリンクが同時に巻き戻され、最後のリンクを握っている人々が、自分がその中にいることを最も認識していない人々です。