
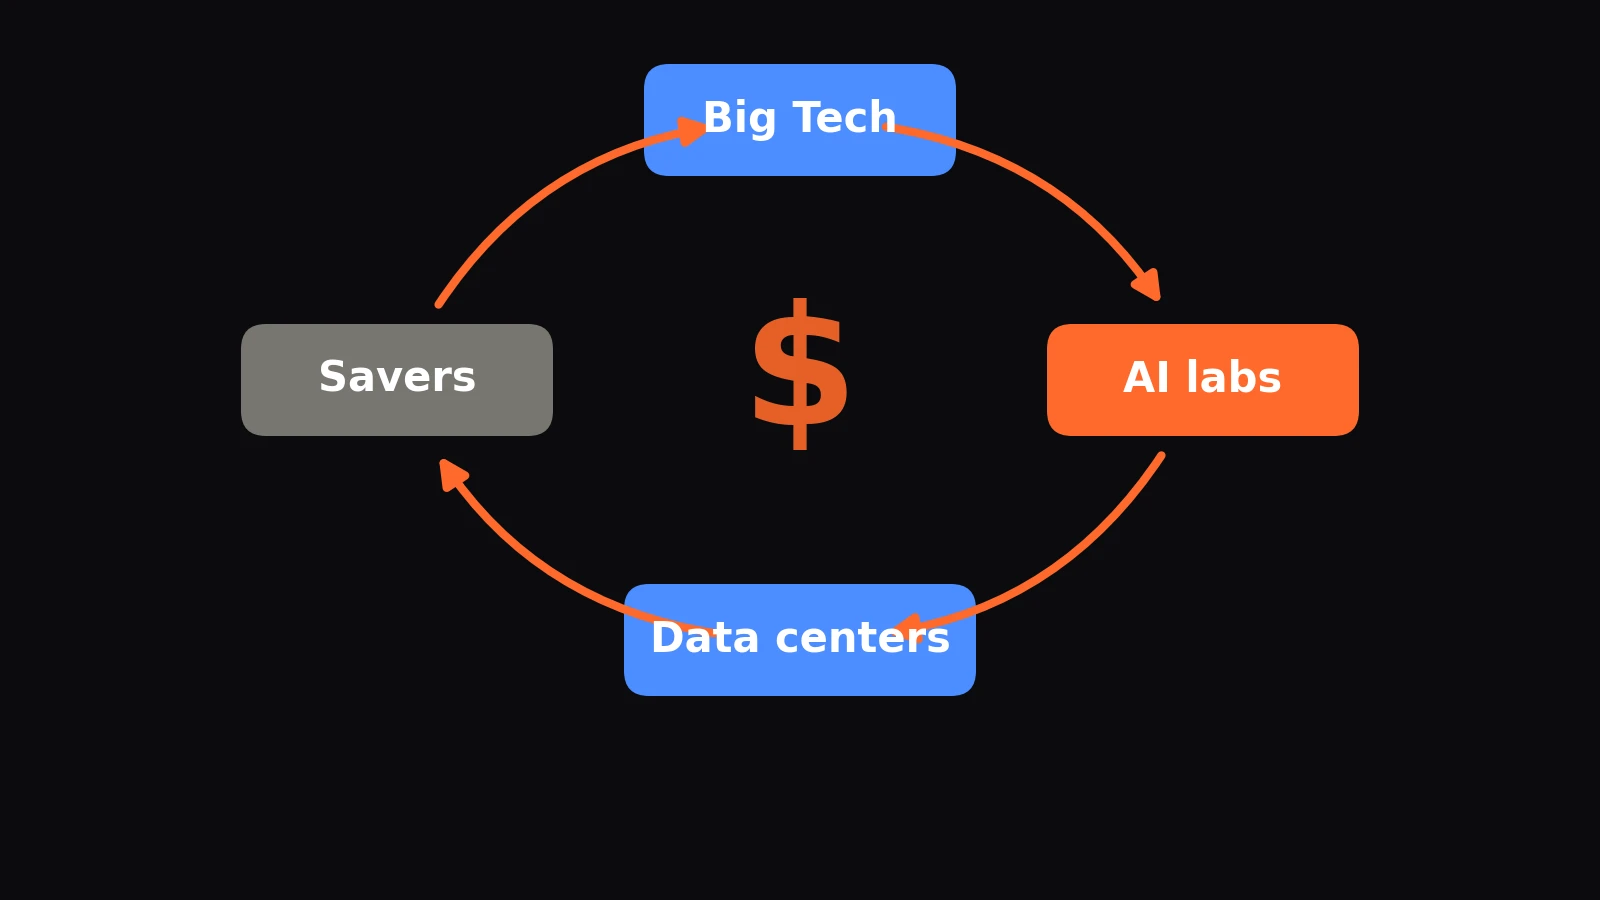
은퇴 자금이 일론 머스크의 SpaceX가 Anthropic에 임대하는 칩에 사용되고 있으며, Anthropic은 90일 전 통지로 계약을 해지할 수 있는 고객입니다.
이 문장은 전적으로 공개 문서에 기반합니다. 은퇴 연금을 판매하는 보험사인 Athene은 10월 30일 투자자 발표 자료에서 단일 신용 등급을 가진 ‘xAI의 GPU 칩 리스 자금 조달’에 27억 2천만 달러를 보유하고 있다고 밝혔습니다. 해당 칩은 현재 SpaceX의 일부인 xAI가 ‘Google 및 Anthropic을 포함한 고객’에게 임대하는 데이터 센터인 Colossus에 위치합니다. Athene의 모회사인 Apollo는 이후 SpaceX를 위해 추가로 400억 달러의 칩 자금 조달에 합의했습니다. 또한 Anthropic의 자체 증권신고서에 따르면, 현재 최대 1,205억 달러 가치인 해당 계약은 초기 기간이 2027년 초에 종료되면 양측 모두 90일 전 통지로 해지할 수 있습니다.
이는 훨씬 더 큰 순환 구조의 한 고리입니다. 우리는 미국 증권거래위원회(SEC)에 제출된 100건 이상의 공시 자료를 검토했습니다. 여기에는 분기 보고서, 투자설명서, 공개된 기밀 초안, 계약 부속서, 뮤추얼 펀드 보유 내역, 그리고 상장 전 기업이 SEC에 보낸 서한 등이 포함됩니다. 개별 문서만 보면 평범해 보입니다. 그러나 종합해 보면, 자사의 칩과 클라우드 서비스를 구매하는 AI 연구소에 투자하고, 대출하며, 보증을 서는 동일한 소수의 기업들이 드러납니다. AI 연구소는 그 자금을 해당 기업들에 지출합니다. 공급업체는 이를 매출로 인식하고, 지분 가치를 이익으로 상향 조정하며, 이러한 수치를 바탕으로 저축자로부터 더 많은 자금을 조달합니다.
당신에게 중요한 이유. 인덱스 펀드, 채권 펀드 또는 연금을 보유하고 있거나, 미국 동부 지역의 상당 부분에서 전기 요금을 납부하고 있다면, 이미 이 순환 구조 안에 있는 셈입니다. 뮤추얼 펀드는 수십억 달러의 데이터 센터 채권을 보유하고 있으며, 보험사는 AI 칩 대출을 보유하고 있고, PJM 전력망 내 가구는 데이터 센터에 귀속되는 전력 용량 요금의 294억 달러 부분을 부담하고 있습니다.
영상: AI 자금 순환을 약 15분, 12개 장으로 설명합니다(영어, 영어 자막 제공). 내레이션은 합성 음성이며 모든 수치는 아래 링크된 공시 자료에서 가져왔습니다.
이는 이전 기사인 AI 버블의 세세한 조건 및 AI 버블이 곧 터질 수 있으며, 데이터 센터가 이를 터뜨릴 수 있다에 이어지는 내용입니다.
우리가 말할 수 있는 것과 말할 수 없는 것. 우리는 이 모든 것이 불법이라고 규정하는 판결, 기소 또는 규제 조치를 발견하지 못했습니다. 다만 기업 공시 자료 간 불일치, 변경된 공시 내용, 그리고 기존 규정이 적용되도록 설계된 구조들을 발견했습니다. 우리는 각각의 사례, 적용되는 규정, 그리고 여전히 부족한 증거를 설명합니다. 발견하지 못한 사항에 대해서는 그렇게 명시합니다. 아래 나열된 출처는 본 기사가 인용하는 문서이며, 연구원이 검토한 1,000건이 넘는 모든 문서는 별도 페이지에 나열되어 있습니다: The AI Money Circle: Every Source We Used.
순환 구조가 닫히는 방식
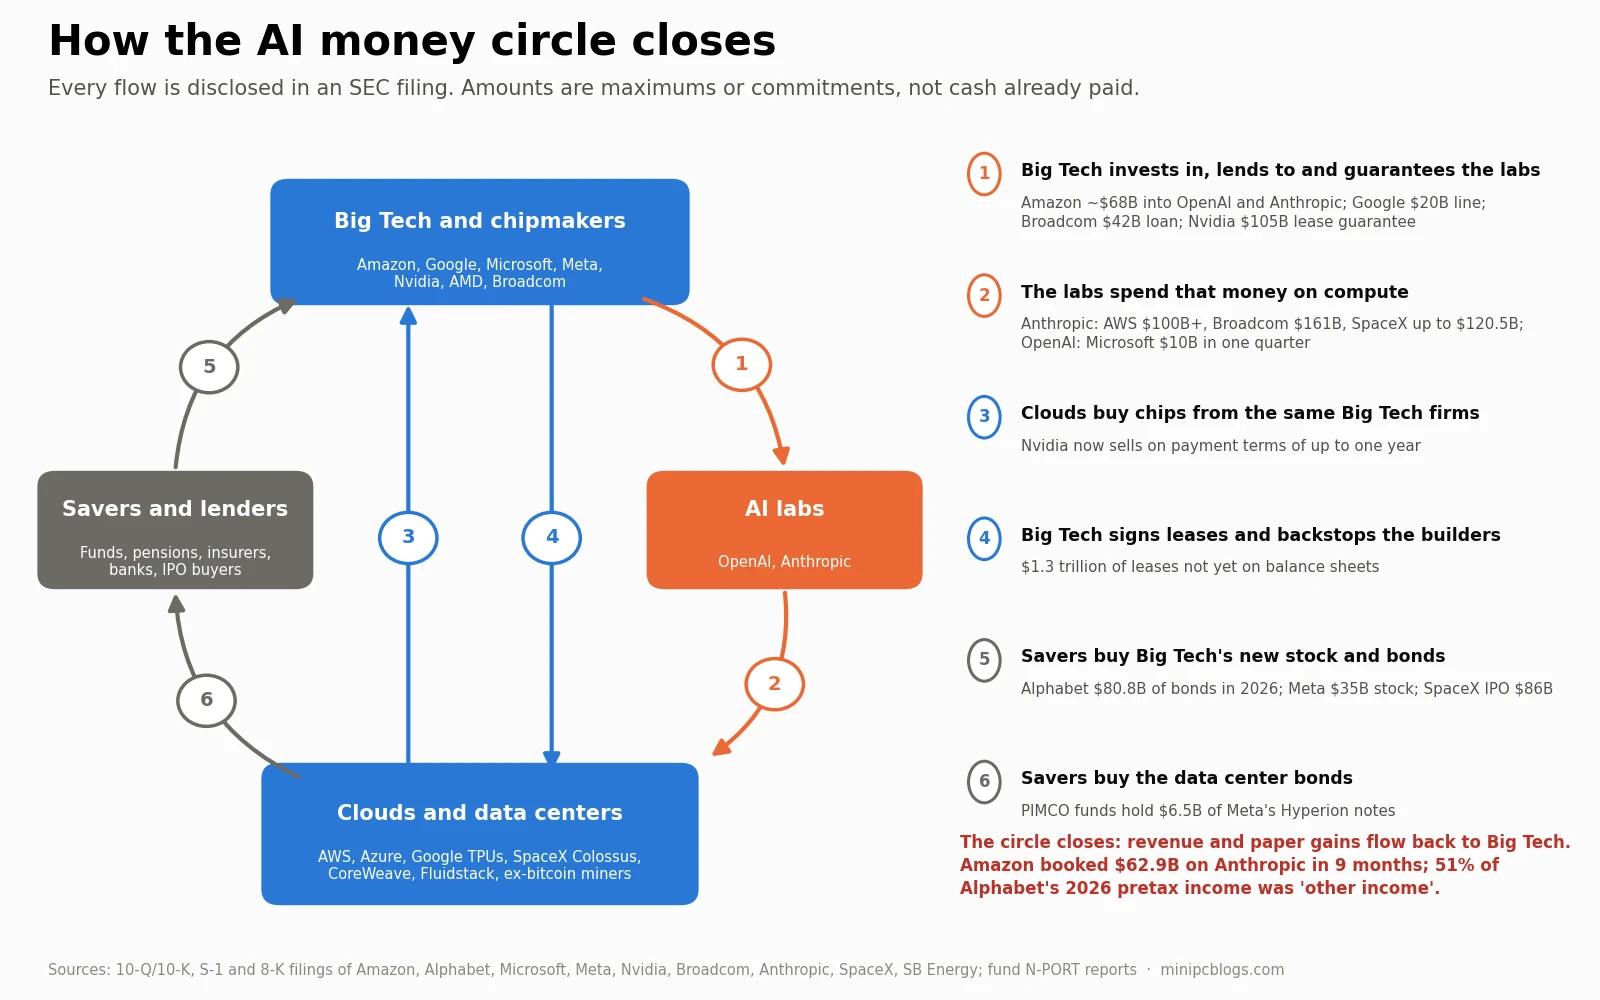
요약하자면:
- 빅테크는 AI 연구소에 투자하고, 대출하며, 보증을 섭니다. Amazon은 OpenAI와 Anthropic에 약 680억 달러를 투입했습니다. Google은 Anthropic과 200억 달러의 자금 조달 시설을 보유하고 있습니다. Broadcom은 Anthropic에 최대 420억 달러의 대출을 제공합니다. Nvidia는 OpenAI 계열사의 최대 1,050억 달러 리스 지급을 보증합니다. AMD는 OpenAI와 Meta가 AMD 칩을 구매할 때 귀속되는 주식 워런트를 제공합니다.
- 연구소는 그 돈을 동일한 기업들의 컴퓨팅에 지출합니다. Anthropic은 Amazon Web Services에 1,000억 달러 이상을 약정하고, Google 설계 칩에 대해 Broadcom에 1,612억 달러의 임차료를 지불하며, SpaceX에 최대 1,205억 달러를 지불합니다. OpenAI는 단일 분기에 Microsoft에 100억 달러를 지불했습니다.
- 클라우드는 동일한 공급업체로부터 칩을 구매합니다, 점점 더 신용을 통해 구매합니다.
- 빅테크는 아직 대차대조표에 반영되지 않은 약 1조 3천억 달러의 데이터 센터 리스 계약을 체결합니다, 그리고 네오 클라우드부터 전 비트코인 채굴업체까지 건설업체의 임차료를 보증합니다.
- 저축자들은 이를 자금 조달하는 주식과 채권을 구매합니다. 알파벳(Alphabet)은 2026년에만 808억 달러의 채권과 약 620억 달러의 신주를 발행했습니다. 메타(Meta)는 10월에 350억 달러의 신주를 판매했습니다. 스페이스X(SpaceX)는 상장을 통해 약 860억 달러를 조달했습니다.
- 펀드 및 보험사가 데이터센터 채권을 매입합니다. PIMCO 펀드만으로도 메타의 루이지애나 데이터센터 자금 조달을 위해 발행된 채권 약 65억 달러를 보유하고 있습니다.
이 지출이 빅테크의 매출 및 장부상 이익으로 돌아와 주가를 부양하고 추가 자금 조달을 가능하게 할 때 이 순환 구조가 완성됩니다.
사례 1: 하루에 체결된 4건의 계약
2026년 3월 31일, 4건의 계약이 체결되었습니다. 해당 날짜는 앤트로픽의 투자설명서 및 첨부 문서에 명시되어 있습니다:
- 구글은 “TPU8i 하드웨어 판매 계약”에 따라 TPU8i 칩을 브로드컴에 판매했습니다.
- 브로드컴은 해당 칩을 앤트로픽의 자회사에 리스했습니다. 5년 리스 기간 동안 앤트로픽의 임대료는 약 1,612억 달러이며, 리스는 해지할 수 없습니다.
- 브로드컴은 해당 리스 하의 “분기별 임대료 지급을 위한 자금 조달 목적”으로 앤트로픽의 어음 최대 420억 달러를 매입하기로 합의했습니다. 이자율은 연 9%로 현금 지급 대신 부채에 가산되며, 앤트로픽이 매출 조건을 충족하지 못할 경우 13%로 상승합니다.
- 구글은 “특정 제3자 컴퓨팅 계약 하의 특정 조건 달성”에 따라 인출이 이루어지는 앤트로픽과의 최대 200억 달러 규모의 어음 매입 계약을 체결했습니다.
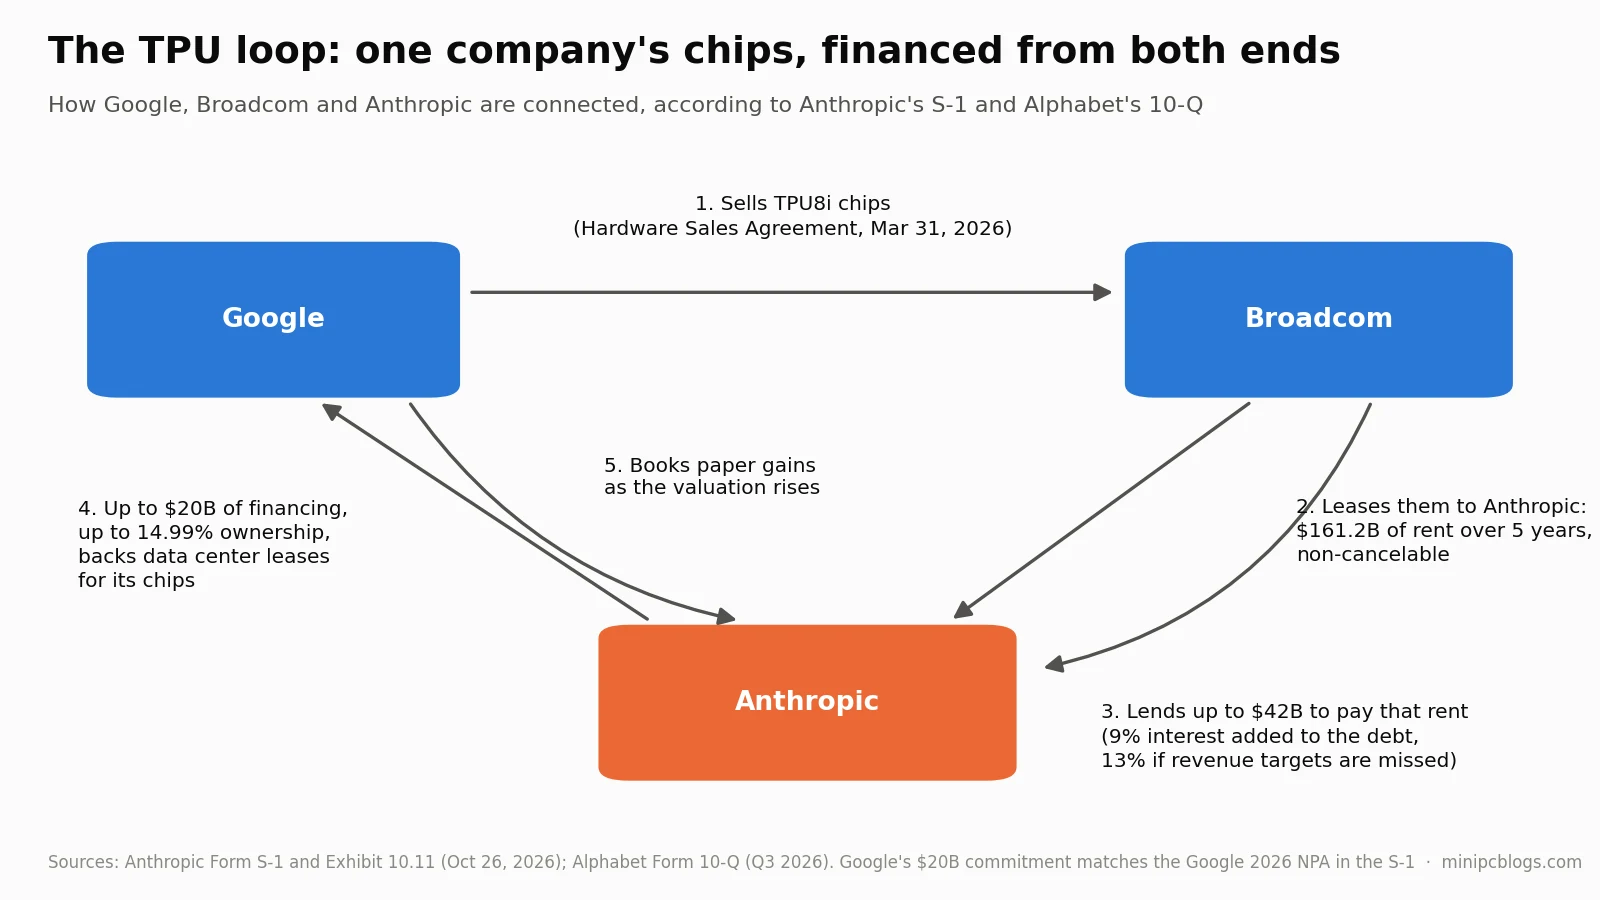
두 가지 추가 세부 사항이 순환 구조를 완성합니다. 리스는 브로드컴이 자금 조달하는 용량에 대해 구글 또는 승인된 대체 제공업체로부터 **“필수 신용 보강(Required Credit Support)“**을 요구하며, 이를 충족하지 못한 용량은 해지될 수 있습니다. 또한 알파벳의 분기 보고서에 따르면 일부 TPU 판매에는 구글이 사전 설정된 가격으로 “하드웨어를 재매입”해야 하는 옵션이 포함되어 있으며, 이러한 의무는 최대 66억 달러에 달합니다. 알파벳은 구글 클라우드의 성장이 2026년 2분기부터 인식하기 시작한 “TPU 시스템 판매”에 부분적으로 기인한다고 밝혔는데, 이는 이 계약들 직후입니다.
알파벳은 “재매입 할인 폭 및 기타 요인을 고려할 때, 거래 상대방이 옵션을 행사할 경제적 유인이 있다고 보지 않는다”고 주장하며 이를 매출로 회계 처리합니다. 재매입 가격과 구글의 신용 보강 조건은 비공개 문서인 구글과 브로드컴 간의 주문서 제11조에 명시되어 있습니다. 회계 기준에 따라 이를 매출로 볼지 아니면 자금 조달에 더 가까운 것으로 볼지는 이러한 조건에 달려 있습니다.
자금 조달 측면은 대출 기관 중 하나에 의해 나중에 설명되었습니다. 10월 30일 공개된 투자설명서에서 아폴로의 연금 보험사인 아티네는 2026년 6월에 “아폴로가 ‘빅 스카이(Big Sky)‘라는 SPV를 통해 350억 달러 규모의 자금 조달을 주도했다”고 설명하며, “아폴로 계열사가 구글로부터 약 350억 달러 상당의 칩을 구매하여 앤트로픽에 리스했다”고 밝혔습니다. 브로드컴은 잔존 가치 보장을 제공합니다. 또한: “칩이 가동되지 않을 경우, 구글과 브로드컴은 시니어 부채를 완전히 상환할 의무가 있습니다.” 같은 슬라이드에는 “단순한 구조는 수십 년간 다른 산업의 벤더 파이낸싱에 사용되어 왔습니다.”라고 덧붙여져 있습니다.
따라서 구글은 칩을 판매하고, TPU 시스템 판매를 매출로 보고하며, 칩이 작동하지 않을 경우 구매자의 우선 채무를 상환할 의무가 있습니다. 브로드컴(Broadcom)은 “금융 파트너”를 위해 최대 720억 달러의 이러한 리스를 보증했습니다(8월 2일 종료 분기에 290억 달러, 10월 26일에 430억 달러).
사례 2: 스페이스X와 앤트로픽
공개 문서 간 불일치가 가장 심한 사례입니다.
| 날짜 | 문서 | 계약에 대한 내용 |
|---|---|---|
| 5월 3일(체결) | 스페이스X 투자설명서, 5월 20일 | 앤트로픽은 스페이스X의 콜로서스 데이터센터 컴퓨팅에 대해 “2029년 5월까지 월 12.5억 달러”를 지급하기로 합의했습니다 |
| 5월 20일 이전 | 스페이스X 초안 | 계약은 “제3자”와의 계약으로만 기술되었습니다. SEC는 언론 보도를 인용하며 스페이스X에 추가 설명을 요청했으며, 앤트로픽이 “COLOSSUS의 모든 컴퓨팅 용량”을 사용할 것임을 지적했습니다 |
| 6월 1일 | SpaceX의 SEC 서한 | 계약은 “중요하지 않은(not material)” 것이며 SpaceX의 사업은 이에 “실질적으로 의존(substantially dependent)“하지 않습니다. 양측 모두 90일 전 통지로 계약을 해지할 수 있습니다. |
| 6월 12일 | SpaceX 최종 증권신고서 | 6월 1일과 동일한 설명. SpaceX는 나스닥(Nasdaq)에 상장합니다. |
| 7월 13일 | 앤트로픽(Anthropic) 초안 | ”2026년 5월” 계약, “최대 444억 달러” |
| 8월 4일 | 스페이스X 분기 보고서 | 익명의 “고객 B”는 매출의 19.5%입니다. Anthropic은 명시되지 않았습니다. |
| 8월 10일 | Anthropic 초안 | ”2026년 5월 및 7월” 계약, “그중 하나는 2026년 6월에 이후 수정됨”, 최대 845억 달러 |
| 10월 22일 | SpaceX 분기 보고서 | ”고객 B”는 매출의 34.5%입니다. Anthropic은 명시되지 않았습니다. |
| 10월 26일 | 앤트로픽 S-1 | ”2026년 5월부터 10월까지”의 계약, 최대 1,205억 달러, 월평균 약 31억 달러 |
| 10월 26일 | 스페이스X 8-K | Apollo가 관리하는 임대인이 GPU를 구매하여 SpaceX에 임대하기로 한 약정, 5년간 약 400억 달러의 지급액 |
세 가지 주목할 만한 사항:
- 6월 수정 사항. Anthropic은 SpaceX가 상장된 달인 6월에 한 계약이 수정되었다고 밝혔습니다. SpaceX의 증권신고서 텍스트는 6월 1일과 6월 12일 사이에 변경되지 않았습니다. 만약 수정 사항이 상장 전에 이루어져 경제성을 변경했다면 증권신고서는 최신 상태가 아니었을 것이며, 상장 후에 이루어졌다면 최신 상태였을 것입니다. 해당 날짜는 공개되지 않았습니다.
- 7월 계약. 상장 기업으로서 SpaceX는 약정 금액에 약 400억 달러를 추가하는 새로운 계약을 체결했는데, 이는 SpaceX의 2025년 전체 매출 187억 달러의 약 두 배에 해당합니다. 우리는 8-K, 분기 보고서 내 언급 또는 후속 사건 주석을 발견하지 못했습니다.
- 불일치 사항. SpaceX는 Apollo와 5년간 약 400억 달러의 GPU 임대를 부담하고 있으며, 이는 자사 이사 중 한 명이 운영하는 회사와의 202억 달러 임대 외에 추가된 것입니다. 이는 Anthropic의 S-1에 따르면 초기 기간이 2027년 1월과 3월에 종료되면 90일 전 통지로 해지할 수 있는 고객에게 서비스를 제공하기 위한 것입니다.
또 다른 연결고리: Alphabet은 SpaceX 지분의 7.2%를 보유하고 있으며, 글로벌 파트너십 부문 사장인 Donald Harrison은 2015년부터 SpaceX 이사회에 참여해 왔습니다. SpaceX가 2026년 2월에 xAI를 흡수한 이후, 증권신고서에는 Google을 주요 AI 경쟁사로 기재하고 있습니다. 클레이튼 법(Clayton Act) 제8조는 한 회사의 임원이나 이사가 설정된 규모 기준을 초과하는 경쟁사의 이사로 재직하는 것을 금지하며, 나중에 발생하는 이해충돌을 해결하기 위해 1년의 기간을 허용합니다. 적용 여부는 시장 정의 방식 및 Google LLC가 해당 법령상 법인(corporation)으로 간주되는지 등 우리가 해결할 수 없는 법적 쟁점에 달려 있습니다. 만약 간주된다면, xAI 합병 이후의 1년 기간은 2027년 2월경에 종료됩니다.
사례 3: Nvidia
2026년 2월 25일 연차 보고서에서 Nvidia는 “데이터센터 인프라 구축을 지원하기 위해 고객 및 파트너에게 금융 약정을 제공해 달라는 요청을 받았습니다. 우리는 어떠한 금융 약정도 체결하지 않았습니다.”라고 기재했습니다.
6개월 후, 분기 보고서에는 “일부 투자적격 등급 고객과의 금융 약정, 대규모 다분기 계약에 따른 연장된 지급 조건을 포함하여, 영업 현금흐름의 시기에 영향을 미칠 것입니다.”라고 기재되었습니다. 지급 조건은 현재 “90일에서 1년까지”입니다. 해당 분기에 매출채권은 407억 달러에서 631억 달러로 증가한 반면 매출은 18% 증가했으며, 영업 현금흐름은 순이익 597억 달러에 비해 약 240억 달러였습니다. 5개 고객이 Nvidia가 받을 금액의 70%를 차지합니다.
Ohio 보증을 통해 또 다른 공백이 드러납니다. Nvidia의 공시 자료는 SB Energy 캠퍼스의 OpenAI 계열사 임대에 대해 최대 1,050억 달러의 보증을 설명합니다. SB Energy의 자체 증권신고서에는 해당 보증이 “채권 원금, 미지급 이자, 투자된 지분, 목표 지분 수익률을 커버하기 위한 것”이며, OpenAI가 “별도 계약에 따라” Nvidia에게 이에 대한 비용을 지불하고, Nvidia는 상장 가격의 90%로 절반을 선지급하여 SB Energy 주식 30억 달러어치를 같은 날 매입하고 있다고 추가되어 있습니다. Nvidia의 공시 자료에는 OpenAI로부터의 지급이나 해당 지분 매입에 대한 언급이 없습니다. SB Energy는 또한 OpenAI가 “현재 투자적격 등급 임차인이 아니다”라고 기재합니다.
엔비디아(Nvidia)의 약정은 이제 양방향으로 진행됩니다. 7월 26일 종료 분기에 엔비디아는 360억 달러의 새로운 “AI 클라우드 계약”을 공시했습니다. 엔비디아는 클라우드 운영업체에 하드웨어를 선매도하여 매출을 인식하고, 약 6년간 클라우드 용량을 되사는 것을 약정합니다. 이 용량은 “AI 클라우드가 일방적으로 제공을 중단하고 더 유리한 요율로 제3자 고객에게 판매할 수” 있습니다. 이는 기존 클라우드 서비스 계약 290억 달러에 추가되는 것입니다. 최고재무책임자(CFO)의 논평은 엔비디아가 왜 보증을 제공하는지 설명합니다. 많은 AI 클라우드 및 모델 제작사가 “자사의 대차대조표와 장기 신용 프로필이 감당할 수 있는 속도보다 빠르게 성장”하고 있기 때문입니다.
분기 보고서의 수치를 합산하면, 7월 기준 엔비디아의 자체 고객 및 파트너에 대한 노출은 약 3,175억 달러였습니다. 여기에는 지분 투자 990억 달러, 투자 약정 250억 달러, 최대 보증 1,085억 달러, 클라우드 구매 약정 650억 달러, 타인을 대신하여 인수한 리스 200억 달러가 포함됩니다. 회계연도 상반기 매출은 1,778억 달러였습니다. 투자 자산 평가 이익은 18개월 동안 326억 달러를 추가했으며, 이는 상반기 순이익의 약 20%에 해당합니다.
두 개의 추가 고리는 엔비디아의 공시 자료에는 나타나지 않습니다. 아폴로(Apollo)는 엔비디아를 스페이스X 이사인 안토니오 그라시아스(Antonio Gracias)가 운영하는 펀드인 발로르 컴퓨트 인프라(Valor Compute Infrastructure)의 “앵커 유한 조합원(anchor Limited Partner)“으로 설명합니다. 이 펀드는 엔비디아 GPU를 구매하여 xAI에 리스하며, 1,141명의 투자자로부터 26.5억 달러를 조달했고, 아폴로는 35억 달러를 대출했습니다. 또한 앤트로픽의 S-1은 엔비디아가 투자한 세 회사(스페이스X AI 부문, Nscale, Lambda)를 통해 엔비디아 GPU 기반 컴퓨팅에 약 2,060억 달러를 약정합니다.
사례 4: OpenAI의 7,300억 달러 약속
OpenAI는 SEC에 거의 아무것도 제출하지 않으므로, 그 재무 상황은 파트너들의 제출 서류를 통해 조각조각 맞춰야 합니다. 공개된 금액이 있는 계약들을 합산하면 약 7,250억 달러에서 7,350억 달러 규모의 컴퓨팅 약정을 확인할 수 있습니다. Microsoft Azure와의 계약은 2,500억 달러, Amazon Web Services와의 계약은 1,380억 달러, Oracle과의 계약은 3,000억 달러 이상, CoreWeave와의 계약은 약 180억 달러에서 220억 달러이며, Cerebras의 254억 달러 백로그 중 상당 부분도 포함됩니다. 여기에 SB Energy가 자사 캠퍼스에 대해 추정하는 약 4,300억 달러의 리스 백로그와, 가격이 공개되지 않은 Nvidia, AMD, Broadcom 칩 26기가와트가 추가됩니다. OpenAI의 2025년 연환산 매출은 약 200억 달러였습니다.
거의 모든 공급업체 또한 OpenAI에 자금을 지원한다:
| 파트너 | OpenAI가 구매하기로 약정한 내용 | 파트너가 OpenAI에 제공하는 것 |
|---|---|---|
| Microsoft | Azure 2,500억 달러 | 120억 달러 투자; 지분 가치는 “약 1,350억 달러” |
| Amazon | AWS 1,380억 달러 | 500억 달러, 2026년 9월 30일까지 전액 지급 완료 |
| Nvidia | 10기가와트용 GPU, 확정된 계약 미공개 | OpenAI가 부담하는 최대 1,050억 달러의 임대료 보증 |
| AMD | GPU 6기가와트 | 주당 0.01달러에 최대 1억 6,000만 주 AMD 주식에 대한 워런트 |
| Cerebras | 750메가와트, “200억 달러 이상” | Cerebras는 OpenAI로부터 10억 달러 대출을 받고 OpenAI는 주주가 됨 |
| SB Energy | 오하이오주 데이터 센터 리스 | OpenAI는 5억 달러의 우선주와 페니 워런트를 보유 |
가장 큰 수치 중 일부는 계약이 아닌 약속입니다. Nvidia의 “최대 1,000억 달러” 투자는 2025년 11월 보고서에서 “투자 기회”가 있는 양해각서에서 2026년 2월 “최종 확정” 단계로 진행되었으나, 이후 언급되지 않았습니다. Nvidia가 실제로 서명한 것은 OpenAI의 임대료 보증 상한선입니다. Broadcom의 10기가와트는 공개된 가치가 없으며, Samsung과 SK hynix의 메모리 거래는 양해각서입니다. Amazon 자체의 8-K는 자사 약정 중 350억 달러가 “특정 마일스톤” 또는 상장 시에만 지급되도록 하며 2028년 마감 기한을 두었으나, 분기 보고서에는 9월 30일까지 전액 500억 달러가 지급된 것으로 나타나며, 같은 기간 동안 OpenAI는 AWS 약정을 380억 달러에서 1,380억 달러로 상향 조정했습니다.
자금은 또한 역방향으로 흐릅니다. OpenAI는 Cerebras에 약 10억 달러를 대출했습니다. Cerebras는 “현금 지급이 이루어지지 않았다”고 밝히며, OpenAI의 청구서 8,630만 달러가 대신 대출금에 상계 처리되었다고 합니다. 2026년 7월 OpenAI는 Cerebras 주식 10,033,508주에 대한 워런트를 행사했으며, 상장 가격 기준 가치는 약 18억 6,000만 달러로, Cerebras가 상반기에 OpenAI로부터 인식한 매출 7,440만 달러에 상응합니다.
2025년 11월 OpenAI의 최고경영자는 회사가 정부 보증을 “가지고 있지도 원하지도 않는다”고 말했습니다. 이제 공급업체들이 민간 보증을 제공합니다. 공익법인으로의 전환은 2025년 10월 델라웨어주 및 캘리포니아주 법무장관에 의해 승인되었으며, 캘리포니아주 합의는 통제권 변경 전 법무장관에게 21일간의 통지를 요구합니다.
누가 수요를 창출하는가?
버블론에 대한 빅테크의 가장 강력한 답변은 수요입니다. AWS 매출은 연 39%, Azure는 48% 성장하며, 서명된 계약의 백로그는 계속 증가하고 있습니다. 따라서 우리는 누가 이러한 계약에 서명했는지 물었습니다. 연구소와 그 파트너들이 공개하는 약정을 각 회사의 보고된 백로그와 비교하면:
| 회사 | 백로그 | 자사가 지원하는 연구소로부터 | 우리의 계산 기준 점유율 |
|---|---|---|---|
| Amazon (AWS) | 5,780억 달러 | OpenAI 1,380억 달러, Anthropic 최소 1,100억 달러 | 약 43%; 2026년 확장분만 계산 시 35% |
| Microsoft | 상업 계약 6,770억 달러 | OpenAI, 그리고 Anthropic의 최소 449억 달러 | 약 40%, 범위 35%에서 48% |
| Google Cloud | 5,608억 달러 | Anthropic 최소 1,145억 달러, Crux AI 168억 달러 | 약 23% |
| Oracle | 6,640억 달러 | 약 절반은 OpenAI일 가능성이 높으며, 이는 Microsoft, Amazon 및 SoftBank가 자금을 지원하고 Oracle은 지원하지 않음 | Oracle이 자금 지원하지 않음 |
| Neocloud 및 SpaceX의 AI 부문 | 약 4,580억 달러 | OpenAI, Anthropic 및 xAI가 대부분을 차지 | 58%는 연구소(Labs)가 부담 |
성장률이 더 많은 것을 시사합니다. Amazon의 백로그는 12개월 동안 3,780억 달러 증가했으며, Amazon이 명시한 OpenAI 및 Anthropic 계약이 이 증가분의 63%에서 66%를 차지하고, 두 분기의 가장 큰 급증은 해당 발표와 일치합니다. Google에서는 Anthropic과 Crux가 12월 이후 백로그 성장의 약 40%를 차지합니다. Microsoft에서는 연중 체결된 OpenAI 및 Anthropic 계약이 전체 증가분과 거의 동일하지만, Hood는 7월에 “모든 순차적 상업적 RPO 성장은 프론티어 모델 회사 외부의 고객 약정에 의해 주도되었다”고 말했습니다. Neocloud 중에서는 백로그의 약 61%에서 지불자가 판매자에게도 투자하거나, 대출하거나, 공급하는 회사에 의해 자금을 지원받거나, 보증받거나, 부분적으로 소유되고 있습니다.
연구소(Labs) 자체의 현금도 동일한 경로를 따릅니다. 파트너사의 공시 자료 및 언론 보도를 바탕으로 한 저희 추정치에 따르면, 2026년 1월부터 9월까지 OpenAI가 받은 자금의 약 60%가 Amazon과 Nvidia에서 나왔으며, SoftBank를 포함하면 약 75%입니다. Anthropic의 S-1은 2026년 상반기 매출의 48%가 AWS, Google Cloud 및 Azure의 마켓플레이스를 통해 수거되었으며, 이를 “수거 대행사(collection agents)“라고 설명한다고 보여줍니다. S-1에는 “관련 당사자(related party)“라는 용어가 나타나지 않습니다. Amazon과 Google은 의결권이 없는 주식을 보유하고 있어 관련 당사자 공시 규정의 적용을 받지 않습니다. 2026년 2분기에는 동시 진행 중인 Series H가 주당 589.01달러로 책정된 반면, 주당 259.14달러에 Anthropic 주식을 매입했습니다.
칩 제조업체의 경우 고객사를 명시하지 않으므로 추정치만 가능합니다. Neocloud 및 xAI의 자본 지출(모두 Nvidia의 투자 대상)을 바탕으로, Nvidia의 최근 4개 분기 매출 중 11%에서 18%가 Nvidia가 자금을 지원하는 고객사에서 발생했다고 추정합니다. Broadcom의 경우, 보증(backstop)하는 Anthropic 랙은 매출의 약 3%에서 13%이며, AMD의 경우 현재까지 약 1%에서 5%이지만, 2025년 이후 발표된 모든 대규모 AMD GPU 계약에는 AMD 워런트 또는 AMD 지분이 포함됩니다.
현재 지급되는 매출은 다른 이야기이며, 이는 중요합니다. Anthropic의 전체 컴퓨팅 비용은 2026년 2분기 AWS 및 Google Cloud 매출 합계의 최대 8.3%였으며, 성장분의 최대 18.5%였습니다. Anthropic은 2026년 상반기 컴퓨팅 비용을 고객으로부터 받은 현금으로 지불했으며, 영업 현금 흐름은 양(+)이었습니다. OpenAI는 Microsoft 매출의 10.8%를 제공합니다.
따라서 이 순환 구조는 현재 지급되는 수요보다 약속된 수요를 훨씬 더 크게 부풀립니다. 새로운 데이터 센터, 새로운 부채 및 높은 기업 가치를 정당화하는 백로그는 동일한 회사가 자금을 지원하는 소수의 연구소(Labs)에 크게 의존하고 있습니다. 이러한 연구소가 약정을 초과 달성하면 약속은 매출이 됩니다. 그렇지 않다면, 백로그의 상당 부분은 독립적인 수요가 아니었습니다.
장부상 이익
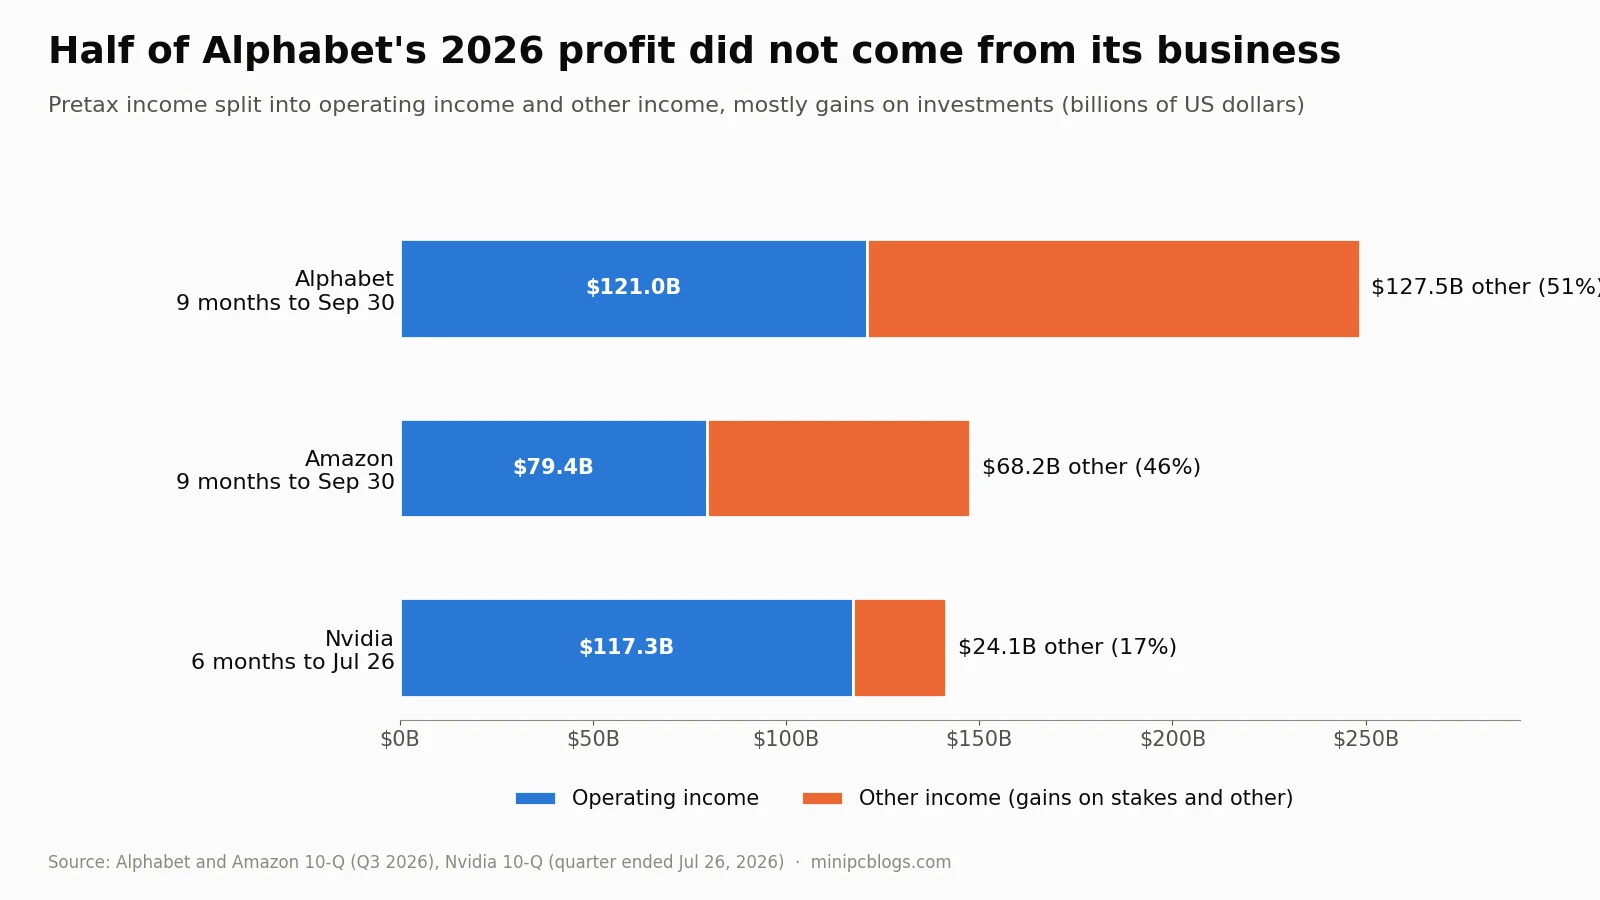
- Alphabet: 2026년 첫 9개월간 세전 이익 2,485억 달러 중 1,275억 달러가 “기타 수입”이었으며, 주로 “비상장 기업”과 SpaceX에 대한 미실현 이익에서 발생했습니다. Alphabet은 분기 보고서에서 Anthropic을 명시적으로 언급하지 않지만, 기술한 200억 달러의 약정은 금액과 기간 면에서 Anthropic의 Google과의 계약과 일치합니다. 3분기에는 이러한 이익이 82억 달러의 손실로 반전되었으며, 영업이익은 30% 증가한 반면 순이익은 25% 감소했습니다.
- Amazon: 9개월간 629억 달러의 “상향 조정”이 발생했으며, “주로 Anthropic의 비의결권 우선주에서 기인”했습니다. 약 180억 달러를 투자한 후 Amazon은 Anthropic 지분을 2,387억 달러로 장부에 계상하고 있으며, 이는 주주 지분의 39%에 해당합니다. Anthropic을 위한 200억 달러의 시설은 “컴퓨팅 용량의 특정 납품 마일스톤에 도달하면” 이용 가능하게 되므로, Amazon은 Anthropic이 Amazon으로부터 구매하는 비용을 자금 조달합니다.
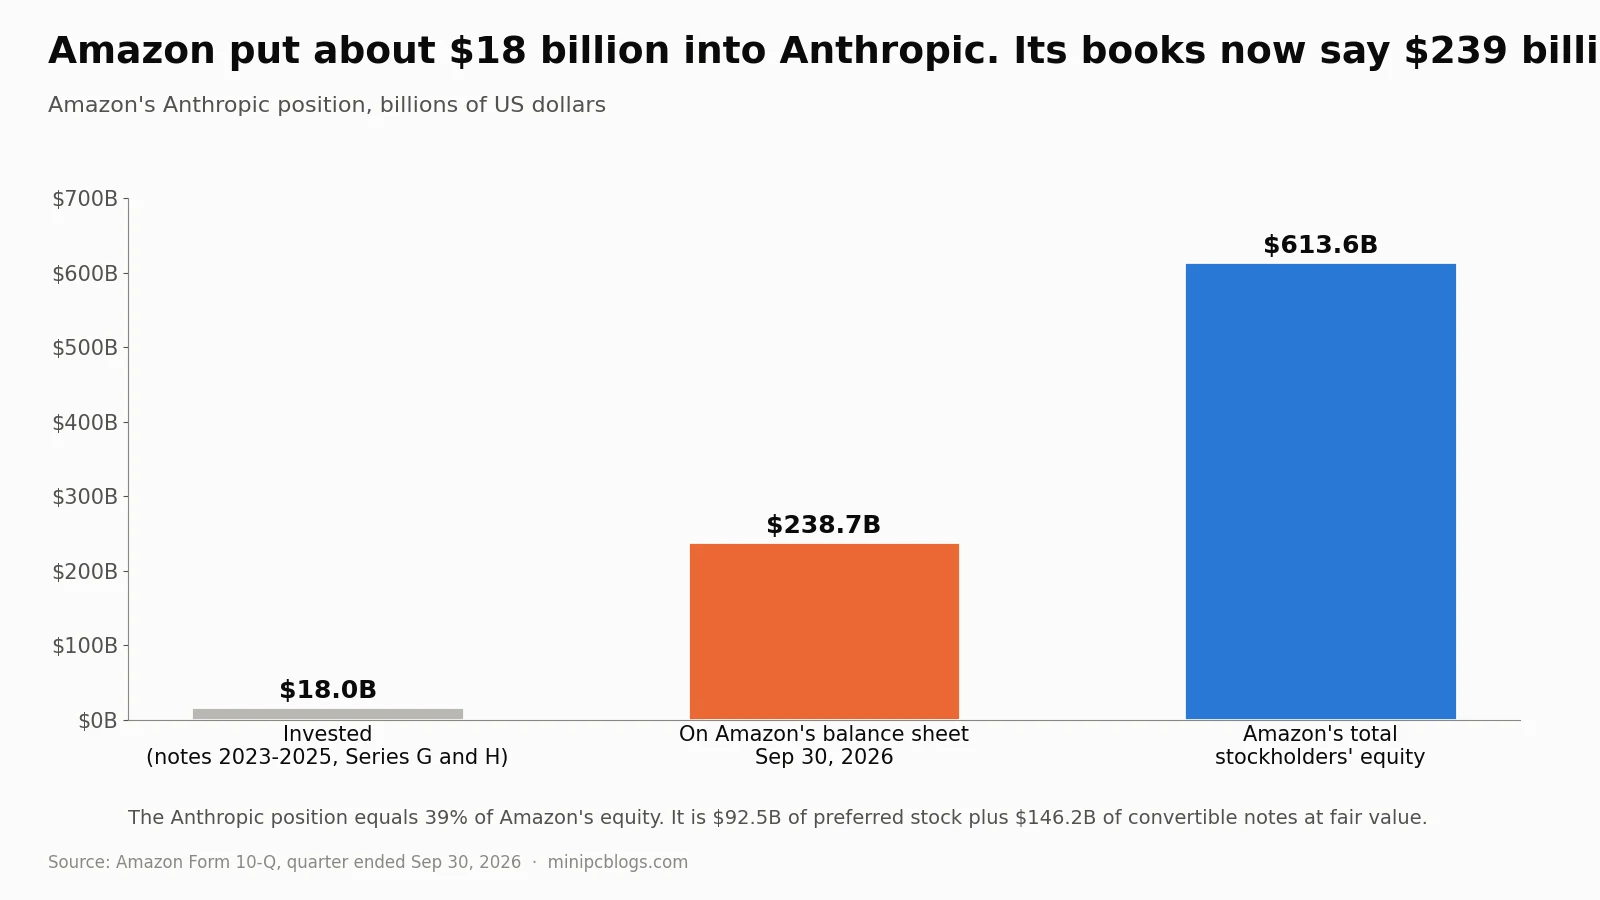
동일한 패턴은 Amazon과 Alphabet을 훨씬 넘어서도 나타납니다:
- SoftBank: OpenAI 지분 평가 이익은 2026년 3월까지 1년간 6조 7,300억 엔, 약 439억 달러로, 세전 이익의 약 110%에 해당합니다. 8월에는 Vision Fund 2가 OpenAI 지분을 담보로 100억 달러를 차입했으며, SoftBank Group이 보증하고, 지분 가치가 크게 하락할 경우 현금을 예치하거나 상환해야 합니다.
- Tesla: Elon Musk가 두 회사를 모두 경영하기 때문에 SpaceX 지분 1% 미만을 “중대한 영향력(significant influence)“으로 간주하고 시가로 평가합니다. 이 이익은 2026년 2분기에 10억 달러로, 해당 분기 순이익의 약 89%였습니다. SpaceX는 반대로 3분기에 또 다른 Musk 회사인 The Boring Company 지분에서 5억 6,100만 달러의 이익을 인식했습니다.
- Microsoft: OpenAI 관련 항목은 연속 분기별로 41억 달러 손실에서 100억 달러 이익으로, 다시 1,900만 달러 손실로 변동했습니다. 이익은 지분 희석(dilution)에서 발생했으며 순이익에 76억 달러를 더했습니다. 또한 10-K 및 10-Q에서 회사명을 명시하지 않은 회사인 “Anthropic 투자에서 32억 달러의 이익”을 인식했습니다.
- Nebius 및 Cerebras: Nebius의 보고된 이익은 ClickHouse 지분에 대한 미실현 이익에 기반합니다. 이를 제외하면, 저희 계산에 따르면 2025년에 약 5억 7,000만 달러의 손실을 기록했을 것입니다. Cerebras의 2025년 순이익 2억 3,780만 달러는 G42와의 계약 종료로 인한 3억 6,330만 달러의 이익에서 발생했으며, 영업 활동은 1억 4,590만 달러의 손실을 기록했습니다.
Microsoft는 OpenAI를 관련 당사자로 취급하기 때문에 OpenAI로부터의 수익을 공시합니다. 9월 분기에는 100억 달러로, 총 수익의 약 11%를 차지했습니다. Amazon과 Alphabet은 Anthropic 또는 OpenAI로부터 얻는 수익 규모를 밝히지 않습니다. Anthropic의 자체 S-1에 따르면 2026년 상반기 수익의 48%가 AWS, Google Cloud 및 Azure의 마켓플레이스를 통해 수취되었습니다.
고객의 주식을 지원하는 공급업체
Meta가 10월 26일에 350억 달러 규모의 주식 공모를 시작했을 때, 증권신고서에는 “NVIDIA Corporation, Advanced Micro Devices, Inc. 및 Broadcom Inc.(총칭하여 ‘코너스톤 투자자’)가… 총 50억 달러 상당의 주식을 매입할 의향이 있음을… 표명했습니다.”라고 기재되어 있었습니다. 이 의향은 구속력이 없으며, 실제 매입 규모는 아직 공시되지 않았습니다. 이 세 회사는 Meta의 주요 칩 공급업체 중 일부입니다.
이 패턴은 아래에서도 반복됩니다. Dell의 금융 부문은 한 분기에 고객에게 75억 달러를 대출했으며, 이는 1년 전의 24억 달러에서 증가한 것으로 대부분 AI 서버용입니다. Google은 자사가 임차료를 보증하는 전직 비트코인 채굴업체들의 페니 워런트를 보유하고 있습니다. AMD는 Anthropic 주식에 최대 50억 달러를 투자하기로 약정했으며, 이는 AMD 칩이 납품됨에 따라 집행됩니다.
누가 최종적으로 위험을 부담하는가
- 뮤추얼 펀드. 펀드 공시에 따르면 Meta의 루이지애나 데이터 센터를 자금 조달한 채권 273억 달러 중 최소 98억 달러가 등록 펀드에 보유하고 있으며, 그중 약 65억 달러는 PIMCO가 보유하고 있습니다. Fluidstack 또는 CoreWeave의 임차료로 지급되는 전직 비트코인 채굴업체의 어음은 고수익 펀드와 ETF에 편입되어 있습니다.
- 보험사. 은퇴 연금을 판매하는 Athene은 AI 관련 투자 129억 달러를 보고했는데, 여기에는 단일 BBB 등급을 부여받은 27억 2천만 달러의 “xAI GPU 칩 임차 자금 조달”과 “국가적으로 인정된 통계적 격자 기관(NRSRO) 등급”이 없는 데이터 센터 모기지 대출이 포함되며, 이는 “오프테이커를 관통하여” 투자적격 등급으로 분류됩니다. 이 수치에는 버뮤다 재보험 계열사들이 포함됩니다. Athene은 또한 350억 달러 규모의 Anthropic 칩 거래에서 Apollo 펀드의 매입 의무 중 15%를 커버하는 제한적 보증을 제공했으나 부채는 기록되지 않았으며, 모회사인 Apollo는 이후 SpaceX를 위한 새로운 400억 달러 규모의 GPU 임차 계약을 합의했습니다. Athene은 대출금이 약 5년 내에 완전히 상환되며 칩의 재판매 가치에 의존하지 않는다고 주장합니다. 10월 30일, ECB 감독위원회의 Pedro Machado는 은행들이 보험사로부터 신용 보호를 매입하는 것에 대해 질문을 받고, 금융 위기 당시의 AIG 사례가 “보험 회사가 제공하는 미조달 보호의 예”로서 “즉시 떠오른다”고 말했습니다.
- 은행. 시카고 연방준비은행 직원 분석에 따르면 대형 은행들은 AI 관련 차입자에 대해 약 4500억 달러의 약정을 보유하고 있습니다. 동일한 5개 은행은 SpaceX에 200억 달러의 브리지 대출을 제공하고, 상장을 주도했으며, 채권을 매입한 후 “매수”로 커버리지를 시작했습니다.
- 네오 클라우드 대출자. CoreWeave의 자체 발표 자료에는 안정화 후 비용의 약 102% 규모로 책정된 한 대출이 설명되어 있으며, 평균 약 3년인 계약에 대해 5년 만기 대출이 제공됩니다. CoreWeave가 파산 절차에 진입할 경우 CoreWeave의 미판매 용량을 매입해야 하는 Nvidia의 의무는 종료될 수 있습니다.
- 가계. PJM의 독립 시장 모니터링 기구는 최근 4번의 경매에서 294억 달러의 용량 요금을 데이터 센터 부하에 귀속시켰으며, 이는 총액의 46.2%로 전기 요금을 통해 지급됩니다.
누가 더 많이 지불하는가: 메모리, 스토리지 및 전력
이 순환은 AI 제품을 구매하지 않는 사람들에게도 영향을 미칩니다. 메모리 제조사들은 자체 공시 자료에서 AI 수요가 소비자용 공급을 잠식했다고 밝히고 있습니다. SK hynix의 미국 투자설명서는 HBM 및 서버 메모리 수요가 “PC, 모바일 및 소비자용 DRAM 공급을 심각하게 제한”했으며, 가격 인상을 “HBM으로의 산업 전반적인 생산 능력 재배치” 때문이라고 설명합니다. Micron의 연차 보고서는 소비자용 공급이 다른 사업부로 “재배치”되었다고 밝히고 있습니다.
| 지표 | 이전 | 현재 |
|---|---|---|
| DDR5 16Gb 메모리 칩, 현물 가격 | 4.69달러 (2024년 말) | 61.50달러 (2026년 11월 2일) |
| Micron 총이익률 | 22% (2024 회계연도) | 81% (2026 회계연도) |
| HP 평균 PC 가격 | 1년 동안 40.8% 상승, 판매량 15.8% 감소 | |
| SanDisk 매출 | 출하 용량 약 10% 증가로 378% 상승; 총이익률 29.8%에서 85.0%로 상승 | |
| 미국 생산자 물가, 컴퓨터 저장 장치 | 1년 동안 87% 상승 | |
| 미국 생산자 물가, 변압기 및 개폐 장치 | 2020년 1월 | 각각 86% 및 90% 상승 |
| 16GB RAM을 탑재한 Raspberry Pi 5 | $120 | $305 |
성장의 대부분은 물량이 아닌 가격에서 비롯됩니다. Western Digital의 소비자용 엑사바이트당 가격은 약 70% 상승한 반면, 출하된 엑사바이트는 “가격 수준 상승의 결과”로 약 30% 감소했습니다. Seagate는 매출 증가가 “주로 유리한 가격 조치” 때문이라고 밝혔습니다. HPE는 서버 매출이 35% 증가한 것이 “주로” 가격 인상 때문이라고 밝혔습니다. Nvidia의 데이터 센터 사업은 약 71%의 영업이익률을 기록하는 반면, 소비자용 그래픽 사업은 약 49%를 기록하며, 2026년에는 게임 매출을 별도로 보고하지 않았습니다.
공급은 수년 전에 예약됩니다. Micron은 2026 회계연도에 고객으로부터 127억 5,000만 달러의 현금 예치금을 받았으며, 고객의 재정적 약정이 320억 달러에 달했다고 밝혔습니다. Nvidia는 공급 약정 2,790억 달러를 보고하며, 이는 “주로 메모리”입니다. OpenAI의 월 최대 90만 장의 메모리 웨이퍼에 대한 널리 보도된 거래는 비구속적 양해각서입니다.
반론도 있습니다: Vertiv는 가격이 아닌 물량으로 성장했으며, Super Micro의 총이익률은 10.8%로 하락했습니다. 2026년에 제기된 집단 소송은 Micron, Samsung 및 SK hynix가 DRAM 가격을 담합했다고 고발하지만, 이는 단지 주장일 뿐입니다. 선례는 1999년부터 2002년까지의 DRAM 카르텔로, Samsung은 미국에서 3억 달러의 벌금을 부과받았습니다. 이 사이트의 독자에게는 효과가 직접적입니다: 메모리는 2026년 미니 PC, 노트북 및 단일 보드 컴퓨터의 가격이 1년 전보다 더 비싼 주요 원인 중 하나입니다.
순환 구조 내 추가 링크
위 세 가지 사례가 가장 명확합니다. 동일한 패턴은 인프라 구축에 참여하는 거의 모든 대기업에서 나타납니다.
Microsoft와 OpenAI
Microsoft는 지난 회계연도에 OpenAI로부터 241억 달러의 매출을, 9월 분기에만 100억 달러의 매출을 공시했으며, 이는 총 매출의 약 11%에 해당합니다. 분기 말 기준 OpenAI의 Microsoft에 대한 미지급금은 72억 달러로, 3개월 전의 60억 달러에서 증가했습니다. Microsoft는 OpenAI에 대한 130억 달러의 약정 중 120억 달러를 집행했습니다. 1월 실적 발표 콜에서 Amy Hood 최고재무책임자는 “당사의 상업용 RPO 잔액의 약 45%가 OpenAI에서 발생한다”고 언급했으며, 이는 Microsoft의 서명되었으나 아직 청구되지 않은 상업용 계약의 거의 절반이, 자체 오하이오주 임대인 기준 “투자적격 등급 임차인이 아닌” 회사에 의존하고 있음을 의미합니다.
Microsoft는 2025년 10월 OpenAI의 자본 재편 조건을 SEC에 제출했습니다: 지분 가치는 “약 1,350억 달러”로 평가되며, 전문가 패널은 OpenAI가 인공 일반 지능(AGI)에 도달했다는 주장을 검증할 것이며, OpenAI는 Azure를 추가로 2,500억 달러어치 구매할 것을 약정했습니다. Microsoft의 지분법 적용 투자 전체는 124억 달러로 장부에 계상됩니다.
Microsoft가 최대 50억 달러를 투자하기로 합의한 Anthropic은 또 다른 Azure 고객입니다. Microsoft는 300억 달러의 약정을 발표했으며, Anthropic의 S-1은 2026년 11월부터 2033년 5월까지 Azure에 “실제 사용량과 관계없이” “최소 449억 달러”를 지출할 것을 약정했다고 밝히고 있습니다. Neocloud인 Nscale은 Microsoft(438억 달러)와 Anthropic(446억 달러)을 두 개의 주요 계약으로 나열합니다.
Microsoft는 또한 시작되지 않았으며 대차대조표에 반영되지 않은 3,646억 달러 규모의 데이터 센터 리스 계약을 체결했는데, 이는 이미 대차대조표에 반영된 리스 지급액의 2.8배이며 15개월 전의 927억 달러에서 증가한 수치입니다. 7월 실적 발표 콜에서 Hood는 “데이터 센터 및 사무실 건물의 추정 내용연수를 15년에서 25년으로 연장”하고 있으며 “미래의 데이터 센터 리스 중 더 많은 부분이 금융 리스에서 운용 리스로 전환될 것”이라고 밝혔습니다. 금융 리스는 Microsoft의 보고된 자본 지출에 포함되지만, 운용 리스는 포함되지 않습니다. 서버 내용연수 변경과 관련하여 37억 달러의 영향을 공시했던 Microsoft의 2022년 사례와 달리, 10-K 또는 이후의 10-Q에서 추정치 변경 공시는 발견되지 않았습니다. Microsoft는 이 영향이 미미하다고 주장합니다. Microsoft는 10월 29일에 250억 달러 규모의 신규 채권을 발행했습니다.
영국 경쟁 당국의 Microsoft의 Mistral에 대한 1,500만 유로 투자 검토는 소규모 규모에서 동일한 템플릿을 보여줍니다: 전환사채와 Mistral의 Azure 사용 약속이 결합된 형태입니다.
칩을 넘어선 Google: Crux와 Gemini
Alphabet의 분기 보고서는 두 번째 루프를 보여줍니다. Google은 Blackstone과의 합작 투자 기업인 Crux AI의 지분을 소수 보유하며, 이 벤처의 데이터 센터 및 에너지 의무에 대해 최대 100억 달러를 보증하고, 관련 당사자로부터 168억 달러의 매출 백로그를 보고합니다. Google이 추가로 최대 300억 달러를 투자할 수 있는 Anthropic은 2026년 4월부터 2033년 7월까지 “실제 사용량과 관계없이” Google에 “최소 약 1,145억 달러”를 지출하기로 약속했으며, 추가로 약 1,250억 달러에서 1,500억 달러 규모의 TPU 컴퓨팅을 지출할 것으로 추정됩니다. 우리의 계산에 따르면 이 최소 금액만으로도 Google Cloud의 5,608억 달러 백로그의 약 20%에 해당합니다. Alphabet은 백로그 중 AI 연구소로부터 발생한 비중을 밝히지 않습니다.
Alphabet은 또한 외부 자금을 통해 인프라 구축을 지원하고 있습니다. 2026년에 약 620억 달러의 신규 자본을 조달했는데, 여기에는 205억 달러의 공개 공모, Berkshire Hathaway 계열사와의 100억 달러 사모 배정, 그리고 190억 달러의 의무 전환 우선주가 포함됩니다. 808억 달러의 채권을 발행했으며 자사주를 매입하지 않았습니다. 2분기 및 3분기 자유 현금 흐름은 마이너스였으며, 데이터 센터 보증 총액은 757억 달러입니다.
Gemini의 수치는 실적 발표에만 나타나며 10-K나 10-Q에는 결코 나타나지 않고, 정의는 계속 변합니다: 7억 5천만 명에서 9억 5천만 명으로 늘어난 “월간 활성 사용자”는 3분기에 수식어 없이 “10억 사용자”가 되었습니다. Gemini의 학습 비용은 Google Cloud 외부인 Alphabet 수준 활동에 있으며, 이 활동은 분기에 77억 달러의 손실을 기록했습니다. 검색 소송의 법원 기록은 Google이 Samsung에 Gemini를 사전 설치하기 위해 고정 금액, 기기별 보상금 및 수익 배분을 지급한다는 것을 보여줍니다. 판사는 이러한 지급을 금지하지는 않았지만 기본 계약을 1년으로 제한하고 Apple과의 독점적인 Gemini 계약을 금지했습니다.
Apple은 지불하지만 외부에 머무름
Apple은 AI 연구소에 지분을 보유하지 않으며, 자금은 한 방향으로만 흐릅니다: Apple은 Siri를 구동할 Gemini를 위해 Google에 지불하며, 2026년 6월에 Private Cloud Compute가 Nvidia GPU를 사용하여 “Google Cloud”에서도 실행된다고 확인했습니다. 두 회사 모두 금액을 공개하지 않습니다. Google은 여전히 검색과 관련하여 Apple에 훨씬 더 많은 금액을 지불하는데, 법원 기록에 따르면 2022년 약 200억 달러입니다. Apple의 자체 유형자산 지출은 회계 연도 첫 9개월 동안 28% 감소했으며, Apple은 “제3자 클라우드 서비스 제공업체에 의존”한다고 말합니다. 기타 매입 의무는 2025년 12월 분기에 상대방을 명시하지 않은 채 148억 달러에서 351억 달러로 급증했습니다. 광고 심의 위원회는 Apple Intelligence의 “현재 이용 가능” 주장이 근거가 없다고 판단했으며, Apple은 위법 행위를 인정하지 않은 채 Siri 기능 지연으로 인해 2억 5천만 달러의 소비자 합의에 동의했습니다.
대차대조표 밖의 Meta 캠퍼스
Meta의 분기 보고서는 개발 비용 270억 달러의 “루이지애나 벤처”와 140억 달러의 “텍사스 벤처”를 설명하며, 각 벤처는 Meta가 20% 지분을 보유하고 있으나 연결 대상에서 제외됩니다. Meta는 이를 건설하고 관리하며, 4년 임대 후 최대 20년까지 갱신 가능한 조건으로 임대하고, 철수 시 투자자에게 최소 가치를 보장합니다. 이러한 벤처에 대한 Meta의 최대 손실 노출은 2025년 말 459.5억 달러에서 2026년 9월 684.0억 달러로 증가했습니다. 보고서에는 Hyperion, Blue Owl 또는 채권 발행 기관의 이름이 명시되지 않았습니다. 또한 Meta는 Nebius가 공개한, Meta가 Nebius가 제3자에게 판매할 수 없는 용량 최대 150억 달러를 구매해야 하는 거래와 일치하는 147.2억 달러의 조건부 클라우드 용량 구매 의무를 부담하고 있습니다.
Oracle, SoftBank 및 Stargate
Oracle은 계약된 미래 매출 6,640억 달러를 보고했는데, 이 중 12개월 이내에 만기가 도래하는 비중은 13%에 불과하며, 대차대조표에 아직 반영되지 않은 데이터 센터 리스 부채는 2,880억 달러에 달합니다. 단일 분기 동안 Oracle은 자금 조달 요소가 포함된 것으로 회계 처리되는 고객 선급금 114억 달러를 수령하고, 199억 달러 상당의 신주 1억 4,100만 주를 발행했으며, 서버 제조업체들과의 현금 흐름을 ‘자본적 지출과 관련된 단기 자금 조달’로 분류합니다. 연차 보고서에는 또한 임대인의 차입금에 대해 ‘최대 33억 달러’의 보증이 공시되어 있습니다. 연차 및 분기 보고서에는 OpenAI가 명시되어 있지 않지만, 2026년 2월 1일 SEC에 제출한 자금 조달 통지서에는 OpenAI가 AMD, Meta, Nvidia, TikTok, xAI와 함께 2026년에 조달할 계획인 450억~500억 달러가 충족할 수요를 창출하는 ‘최대’ 클라우드 고객 중 하나로 나열되어 있습니다. Oracle의 180억 달러 채권 발행을 인수한 은행들은 Oracle과 함께 채권자 소송의 피고이며, 해당 소송에는 주장만 포함되어 있습니다. 제출 서류에 기반한 당사의 계산에 따르면, 2026년 8월까지 12개월간 Oracle의 잉여 현금 흐름은 약 마이너스 287억 달러였으며, 1,250억 달러 상당의 채권은 거래 가격을 기준으로 액면가의 약 85%인 1,057억 달러로 평가되었습니다.
Stargate의 다른 파트너인 SoftBank는 지분을 매각하고 차입하여 자금을 조달했습니다. Nvidia 지분 전량을 58억 3,000만 달러에, T-Mobile 주식 162억 5,000만 달러어치를 매각했으며, Arm 주식을 담보로 한 대출에 115억 달러를 추가하고, 400억 달러 규모의 브리지론에서 300억 달러를 인출했으며, BB+ 등급의 채권을 최대 9.75%의 금리로 111억 달러 발행했습니다. SoftBank의 자금 일부는 이후 Oracle에 유입되었습니다. Oracle은 SoftBank가 Oracle이 지분을 보유하고 있던 칩 회사 Ampere를 인수했을 때 27억 달러의 이익을 인식했습니다.
CoreWeave와 네오 클라우드
CoreWeave는 2026년 6월 기준 356억 달러의 부채를 보유하고 있으며, 이 중 106억 달러가 2027년 말까지 상환 기한입니다. 상위 3개 고객은 매출의 36%, 26%, 10%를 차지했습니다. 신규 담보 대출의 이자 마진은 3월부터 8월 사이에 SOFR 대비 2.25에서 4.50, 5.50 퍼센트 포인트로 상승했습니다. 자체 프레젠테이션에서는 안정화 후 한 시설의 비용 대비 약 102% 수준임을 설명하며, 회사는 대출 기간이 평균 약 3년인 계약에 비해 약 5년으로 설정되어 있어 대출 기관들이 이제 “갱신 위험”을 인수 심사에 반영한다고 밝혔습니다. CoreWeave에 20억 달러를 투자한 Nvidia는 CoreWeave가 2032년까지 판매할 수 없는 용량 최대 63억 달러를 구매해야 하지만, CoreWeave가 도산 절차에 진입할 경우 해당 의무를 종료할 수 있으며, 이는 바로 그 의무가 필요해지는 시점입니다.
하위 공급망에서는 Applied Digital의 9.25% 금리 채권 23.5억 달러가 CoreWeave 임대료로 상환됩니다. 해당 임대료는 2026년 3월에 85억 달러 비소구 대출을 차입하는 CoreWeave 자회사로 이전되어, 하나의 격리된 특수목적기구가 다른 곳에 임대료를 지급하는 구조가 되었습니다. Nscale의 증권신고서는 경영진이 이를 해결했다고 판단하기 전까지 회사의 계속 기업으로서의 능력에 대해 “초기에는 상당한 의구심”을 불러일으켰다고 명시하며, Nvidia는 워런트를 대가로 Nscale의 임대 중 하나를 보증합니다.
CoreWeave의 여유는 얇습니다. 2025년 CoreWeave는 123억 달러의 이자 비용에 비해 4,600만 달러의 영업 손실을 기록했으며, 2026년 2분기에는 6억 4,000만 달러에 비해 4,900만 달러의 영업 손실을 기록했습니다. 데이터 센터 납품이 지연되자, DDTL 3.0 대출의 대주단은 2025년 12월 31일 ‘납품 시기’를 고려하여 대출 조건을 수정했습니다. 이들은 2026년 3월과 4월의 최소 유동성 요건을 1억 달러로 낮추고, 첫 번째 부채 상환 테스트를 2027년 10월로 연기했으며, 2026년 10월까지 무제한의 자본 조달을 허용했습니다. Magnetar는 모든 측면에 관여했습니다. 상장 전 약 7억 7,700만 달러를 투자하고, CoreWeave의 첫 번째 대규모 대출에 5억 2,000만 달러와 2억 1,000만 달러를 약정했으며, 이후 ‘서비스 제공 없음’ 조건으로 12% 부채로 재분류된 2억 3,000만 달러의 ‘선급금’을 제공했습니다. 관련 당사자 지위를 벗어난 후 약 60억 달러의 주식을 매각했습니다. CoreWeave로부터 매출의 77%를 얻는 임대인인 Core Scientific의 주주들은 CoreWeave의 인수를 반대했으며, 투표된 표의 91%가 반대했습니다.
Nebius
Nebius의 계약은 담보로 차입하도록 작성되었습니다. Nebius의 연차 보고서와 함께 제출된 Microsoft의 작업 명세서는 Nebius가 자금을 조달한 후에만 시작되며, Nebius가 계약을 담보로 제공하도록 허용하고 Microsoft가 대주단과 계약을 체결하도록 요구합니다. Meta의 270억 달러 계약 중 최대 150억 달러는 Meta가 Nebius가 판매할 수 없는 용량을 구매하는 것으로, 모든 다른 조건보다 먼저 완전히 편집된 ‘자금 조달 요건’ 섹션을 포함하고 있으며 ‘파산 격리 SPV 구조’를 요구합니다. Microsoft는 173억 9,000만 달러 계약의 40%인 69억 6,000만 달러를 선급금으로 지급했으며, 취소하는 모든 트랜치에 대해 환불 가능하고, 고객 선급금은 2026년 상반기 Nebius의 영업 현금 흐름의 거의 전부를 공급했습니다. Nvidia는 2026년 3월 11일 Nebius의 지분 9.3%를 20억 달러에 인수했으며, 이틀 후 Nebius는 Nvidia의 Vera Rubin 칩을 기반으로 한 Meta 계약을 체결했습니다. Nebius는 3년 동안 3명의 감사인을 두었으며, 고정 자산에 대한 통제에서 중대한 결함이 있음을 보고하고 130억 달러 상당의 장비를 담보로 제공했습니다. 리스 기간은 5년 고객 계약에 비해 최대 12년에 달합니다.
Cerebras
Cerebras는 이 패턴을 축약된 형태로 보여줍니다. 아부다비의 투자자인 G42 및 그 관련 당사자로부터의 매출은 2023년 총매출의 83%, 2024년 85%, 2025년 86%를 차지했으며, 마지막 해에는 대부분 G42 관련 당사자인 대학인 MBZUAI를 통해 발생했습니다. G42는 Cerebras가 매출에서 차감하는 주당 $0.01의 워런트를 통해 약 $3억 180만 달러 상당의 주식을 받았습니다. 미국 외국인투자위원회는 G42가 더 이상 주식을 매입하거나 물량 약정을 유지하지 않겠다는 약속을 “근거로” Cerebras가 2025년 3월에 제출을 철회하도록 허용했습니다. Cerebras는 2026년 5월 주당 $185에 나스닥에 상장했습니다. OpenAI는 현재 고객이자 대출자이자 주주이며(사례 4 참조), Cerebras는 2026년 2분기에 $4억 5,050만 달러의 손실을 기록했습니다.
Dell과 Super Micro
Dell의 금융 부문은 7월 31일 종료된 분기에 고객에게 75억 달러를 대출했으며, 이는 전년 동기의 24억 달러 대비 증가한 수치입니다. Dell의 금융 매출채권은 6개월 동안 143억 달러에서 204억 달러로 증가했으며, Dell은 이를 “주로” “AI 최적화 서버 제품” 때문이라고 설명합니다. 이익이 사전에 인식되는 판매형 리스의 매출은 1년 동안 1억 8,100만 달러에서 37억 1,000만 달러로 증가했으며, Dell이 신용 품질을 “낮음(Lower)“으로 분류한 매출채권은 18억 달러에서 44억 달러로 증가했습니다. GAAP 기준 잉여현금흐름은 9억 8,600만 달러였으며, 81억 달러의 “조정된” 잉여현금흐름에는 제공된 금융이 다시 반영되었습니다.
Super Micro는 회계연도 기준 영업현금흐름이 마이너스 68억 달러로 보고되었으며, 순이익은 22억 달러였습니다. 재고는 47억 달러에서 129억 달러로 증가했으며, 한 고객이 매출의 28.1%를 차지했고 일부 고객에게는 “연장된 지급 조건”이 적용되었습니다. 2026년 6월 30일 기준 내부 통제 시스템은 여전히 효과적이지 않은 것으로 평가되었습니다.
AMD 및 메모리 제조업체
AMD는 OpenAI와 이후 Meta에 각각 최대 1억 6천만 주, 주당 $0.01의 워런트를 제공했으며, 이는 최대 6기가와트의 AMD GPU를 구매할 때 귀속됩니다. AMD는 관련 매출이 인식될 때 워런트의 가치를 매출 감소로 기록할 것이라고 밝혔으며, 2026년 6월 기준 워런트는 실적에 영향을 미치지 않았습니다. 또한 “워런트와 교환으로 발행될 수 있는” $41억 달러의 데이터 센터 임대 보증 공시와 AMD 칩이 인도될 때 해제되는 조건으로 Anthropic 주식에 최대 $50억 달러를 투자할 것을 약정했습니다. Micron, Samsung 및 SK hynix는 Anthropic의 시리즈 H에 투자했으며, Micron은 또한 테이크-오어-페이 공급 계약에 따라 고객으로부터 $127억 5천만 달러의 현금 예금을 보유하고 있습니다.
Musk의 기업들
상장 전 SpaceX는 xAI를 흡수 합병하여 “공동 통제 하의 기업 재편”으로 회계 처리했으며, 이에 따라 영업권은 인식되지 않았습니다. SpaceX 이사 Antonio Gracias가 이끄는 Valor Equity Partners는 SpaceX가 보증하고 “실패한 매각 후 재리스”로 인해 부채로 회계 처리되는 총 202억 달러 규모의 3개 리스를 통해 xAI 자회사에 GPU를 임대하고 있습니다. 동일한 5개 은행은 xAI의 12.5% 부채 상환을 위해 SpaceX에 200억 달러의 브리지 대출을 제공했으며, 상장을 주도하고 브리지 대출 상환을 위해 250억 달러의 채권을 발행한 후, 침묵 기간이 끝난 후 “매수” 등급으로 커버리지를 시작했습니다. Tesla는 주주 투표 이후 xAI에 20억 달러를 투자했으며, Tesla는 해당 투표가 “정관 표준에 따라 승인되지 않았다”고 밝혔습니다. 투표는 자문 성격이었으며, 델라웨어 법원은 2026년 4월 주주 소송을 기각했으나 항소가 진행 중입니다. Tesla는 2026년 첫 9개월 동안 SpaceX에 6억 2,600만 달러 상당의 Megapack 배터리를 판매했습니다.
SEC 심사 과정에서 Grok의 수치가 변경되었습니다. SpaceX의 초안 투자설명서는 2025년 말 기준 “5억 5천만 명 이상의 MAU”를 주장했습니다. SEC가 Grok을 사용하지 않은 X 사용자 및 봇이 포함되었는지 여부를 질문한 후, 최종 투자설명서는 2025년 12월 기준으로 5억 2천만 명으로 보고하고 5억 5천만 명은 2026년 3월로 이동시켰으며, 해당 사용자 중 Grok 기능을 사용한 사람은 각각 8,900만 명과 1억 1,700만 명에 불과했습니다. SpaceX는 경영진이 “명판 전력 소비량 외에는 AI 사업을 관리하기 위해 주요 비즈니스 지표를 사용하지 않는다”고 SEC에 알렸습니다. Grok은 2026년 3월에 190만 명의 유료 구독자를 보유하고 있었으며, 매출은 공개된 적이 없습니다. 2024년부터 2026년 3분기까지 SpaceX의 AI 사업은 약 $168억 달러의 매출에 대해 약 $584억 달러를 자본 프로젝트에 지출했으며(우리의 합산 기준), 한 익명의 고객이 3분기 AI 솔루션 매출의 약 72%를 공급했습니다.
그룹 내부의 수치는 일치하지 않습니다. xAI 및 SpaceX로부터 보고된 Tesla의 매출은 SpaceX가 구매했다고 밝힌 금액과 다릅니다. 2025년에는 $4억 3천만 달러 대 $5억 6백만 달러, 2026년 첫 9개월에는 $6억 2천 6백만 달러 대 $4억 8천만 달러였습니다. SpaceX에 판매된 Megapack의 Tesla 마진은 23.6%로, 전체 에너지 사업의 30.2% 대비 낮았습니다. 한편 xAI는 2025년에 Tesla로부터 $200만 달러를 수취했습니다.
Blue Origin: 해당되지 않음
Jeff Bezos의 로켓 회사가 이 범위에 포함되는지 확인했습니다. 이용 가능한 증거에 따르면 포함되지 않습니다. AI 연구소에 투자하거나, 대출하거나, 보증하지 않으며, Anthropic의 S-1에도 언급되지 않습니다. Amazon은 Leo 위성(구 Kuiper) 발사를 위해 Blue Origin에 비용을 지불합니다. New Glenn가 Leo 위성을 발사하기 전인 2023년 1월부터 2026년 4월까지 Amazon의 위임장 공시 합산 기준 최소 약 $26억 달러, 최근 기간에만 약 $18억 달러가 포함됩니다. Amazon은 서면화된 관련 당사자 정책이 없으며 감사위원회에 의존한다고 밝혔습니다. 해당 발사 계약에 대한 주주 소송은 기각되었으며, 델라웨어 대법원은 2025년 11월에 이를 확정했습니다.
Databricks 및 Palantir
2026년 8월 기준 기업가치가 1,900억 달러인 Databricks는 SEC에 Form D 통지만 제출했을 뿐, 감사된 재무제표를 공개한 적이 없으며 모든 통지서에서 매출을 “공개 거부(Decline to Disclose)“로 기재했습니다. 인수 과정에서 발행한 약 31억 7,700만 달러 상당의 주식은 최초 판매 후 92일에서 426일 사이에 보고된 반면, 현금 조달 라운드는 Rule 503에서 정한 기한인 15일차에 보고되었습니다. 늦은 통지서 자체가 면제 요건을 무효화하지는 않으며, 이를 부적절하다고 판단한 당국도 없습니다. JPMorgan은 52억 5,500만 달러 및 20억 달러 규모의 신용 한도를 주도했으며, JPMorgan 펀드들은 지분 라운드에서 공동 주도 및 참여를 했습니다. 2026년 3월 31일, Robinhood의 리테일 펀드는 주당 190.00달러로, Fidelity의 보험 포트폴리오는 주당 165.10달러로 자사 주식을 평가했습니다.
Palantir는 이 루프의 초기 버전을 운영했습니다. 2021년 Palantir는 16개 스타트업의 주식 3억 2,600만 달러어치를 매입했으며, 이들 중 대부분은 SPAC을 통해 상장되었고 각각 Palantir 소프트웨어 계약을 체결하여 총 7억 6,790만 달러의 매출을 발생시켰습니다. 그해 Palantir의 신규 고객 매출 9,840만 달러 중 4,830만 달러가 이들로부터 발생했습니다. 이들 고객으로부터의 누적 매출은 3억 2,150만 달러로, Palantir가 주식 매입에 지불한 금액과 거의 같았으며, 2021년 및 2022년 해당 증권에서의 손실은 3억 4,540만 달러였습니다. SEC는 2022년에 회계 처리에 대해 질문했으나 추가 조치 없이 검토를 종결했습니다. 더 작은 규모의 버전은 계속되고 있습니다. 2025년 Palantir는 회장 Peter Thiel이 10% 이상을 지배하는 것으로 간주될 수 있는 회사인 Anduril에 4,000만 달러를 투자했으며, 고객으로서 Anduril로부터 1,766만 달러를 받았습니다. 100억 달러 규모의 육군 기업 계약과 12억 7,500만 달러 규모의 Maven 계약은 연방 기록에서 경쟁 입찰이 아닌 것으로 코딩되어 있습니다.
공장: TSMC, ASML 및 Intel
체인 하단에서도 자금은 조기에 유입됩니다. TSMC는 2026년 6월 30일 기준 “회사의 생산 능력 확보(to retain the Company’s capacity)“를 위해 고객들이 지급한 NT$2,342억(약 74억 달러)을 보유하고 있었으며, 2025년 매출의 78%가 상위 10대 고객에서 발생했습니다. 익명의 “고객 A”는 2023년 10% 미만에서 19%로 증가했습니다. ASML의 12개월 초과 만기 고객 선수금은 한 분기 만에 약 3배 증가하여 35억 7,000만 유로에서 93억 유로로 늘었습니다. 2025년에는 선수금 채권 35억 1,000만 유로를 금융 구매자에게 매각했으며, 이는 영업 현금 흐름으로 집계됩니다. 2026년에는 수주액 및 백로그 공시를 중단했습니다. 칩 패키징 업체인 Amkor는 현재 고객 선수금이 3억 달러에서 19억 달러로 증가할 것으로 예상합니다. Intel은 약 4억 3,300만 주와 교환으로 정부 자금 88억 7,700만 달러를 받았으며, NVIDIA로부터 50억 달러, SoftBank로부터 주당 약 23달러에 20억 달러를 받았습니다. 2026년 8월에는 주당 95달러에 신주를 발행했습니다. NVIDIA나 SoftBank의 파운드리 약속은 공개되지 않았습니다. 이러한 기업들은 고객이 자금을 대는 수혜자이지 약한 고리는 아니지만, 이들의 수주는 동일한 소수의 구매자에 의존하고 있습니다.
Arista: 공급업체가 설명하는 영향
데이터 센터 네트워크 스위치를 판매하는 Arista는 2025년 연차 보고서에서 “NVIDIA는 여러 AI Neocloud에 상당한 투자를 해왔습니다. 우리는 이러한 유형의 인수 및 전략적 투자가 최상의 벤더(best-of-breed vendor) 선택을 허용하기보다는 구매 결정에 영향을 미치기 위해 사용되는 경우가 많다는 것을 자주 봅니다.”라고 기재했습니다. 같은 보고서는 새로운 위험을 추가했습니다. AI 네트워킹 시장은 “수요에 부정적인 영향을 미칠 수 있는 투기적 버블의 조정(correction of speculative bubbles)“을 경험할 수 있다는 것입니다. Arista는 고객에게 자금을 제공하지 않지만, 2026년 8월에는 “때때로 특정 대형 고객에게 연장된 지급 조건을 부여하기도 합니다.”라고 처음으로 공개했습니다. 구속력 있는 구매 약정은 18개월 동안 31억 달러에서 97억 달러로 증가하여 2025년 전체 매출보다 많았습니다. Arista는 2025년부터 최대 고객 명칭 공개를 중단했으며, 자체 비율은 Microsoft가 매출의 약 26%, Meta가 약 16%임을 시사하며 이는 우리의 추론입니다.
에너지 및 전력망
GE Vernova는 122기가와트의 가스터빈 “백로그 및 슬롯 예약 계약”을 보고했으며, 이 중 58기가와트는 확정 주문이 아닌 예약입니다. 계약금 및 예약으로 9개월 동안 195억 달러의 현금이 유입되었으며, 회사는 예약이 “주문으로 이어지지 않을 수 있다”고 경고합니다. 전력 유틸리티 기업들은 고정 구매 요금제로 자체 보호를 시도하고 있습니다. AEP은 최대 20년간 계약된 부하의 80%에서 90%에 해당하는 최소 수요를 대규모 데이터 센터에 부과합니다. 에너지부는 두 개의 원자력 발전소 재가동을 위한 대출을 보증하며, Microsoft가 생산량을 구매하기로 합의한 Crane을 위한 10억 달러를 포함합니다. PJM 전력망에서 독립 시장 모니터링 기구는 데이터 센터 부하로 인해 294억 달러의 용량 요금이 발생했다고 분석하며, 데이터 센터가 2026년 상반기 도매 전력 비용에 메가와트시당 11.11달러, 즉 9.7%를 추가했다고 밝혔습니다.
은행 및 사모 신용
미국 대형 은행 중 데이터 센터 또는 AI 관련 항목을 별도로 보고하는 곳은 없습니다. JPMorgan은 데이터 센터를 “기타 수익 창출 부동산(Other Income Producing Properties)“에 포함하며, 이 항목은 6개월 동안 236억 달러에서 275억 달러로 증가했고, 기술, 미디어 및 통신 차주에 대한 매입 신용 보호(purchased credit protection) 규모는 두 배 이상 늘었습니다. Bank of America의 최대 집중 대출은 “자산 운용사 및 펀드(asset managers and funds)“에 대한 대출로, 사모 신용 펀드를 포함하여 2,574억 달러에 달합니다. 연방 준비 제도 이사회(Federal Reserve)는 은행의 비은행 대출 기관에 대한 약정액이 총 2조 6,000억 달러에 달하며, 소매 사모 신용 펀드인 사업 개발 회사(business development companies)에서 수락된 환매 요청이 2026년 1분기에 처음으로 신규 유입액을 다소 초과했다고 밝혔습니다. Meta의 루이지애나 캠퍼스에 자금을 지원한 Blue Owl은 9개월 동안 34억 달러의 환매를 보고했으며, 이는 대부분 분기별 약 5%로 인출 한도가 설정된 소매 펀드에서 발생했습니다.
SEC 서한이 보여주는 내용
SEC가 상장 전 기업에 발송하는 서한은 검토 종료 후 공개됩니다. 특히 눈에 띄는 세 가지 사례는 다음과 같습니다:
- CoreWeave와 Nvidia. 2025년 1월 SEC는 CoreWeave에 Nvidia와의 계약을 제출할 것을 요청했습니다. CoreWeave는 이것이 “표준 약정 고객 계약”이며 중요하지 않다고 답변했습니다. 2025년 9월, 동일한 계약 하에 새로운 63억 달러 주문이 발생한 후, CoreWeave는 투자자들에게 해당 계약이 “더 이상 중요하지 않은 것이 아니다”라고 알렸습니다.
- SpaceX와 그 고객. SpaceX는 Colossus 계약을 처음에는 “제3자와의 계약”이라고만 설명했습니다. SEC는 Anthropic을 지목한 언론 보도를 인용하며, SpaceX 자체 AI 모델에 미치는 영향을 포함하여 계약을 더 자세히 설명할 것을 검토하도록 요청했습니다. SEC가 사용자의 “점점 더 많은 부분(a growing portion)“이 유료 구독자라는 주장의 근거가 되는 수치를 요청하자, SpaceX는 해당 진술을 삭제했습니다.
- SpaceX의 포럼 규칙. SpaceX의 정관은 연방 증권 관련 청구 등 주주 청구를 텍사스 비즈니스 법원으로 회부하며, 다른 분쟁에 대해서는 의무 중재를 규정합니다. SEC는 법원이 해당 조항을 집행하지 않을 수 있음을 투자자에게 경고할 것을 요구했습니다.
- SpaceX와 Grok 사용자. SEC는 초안의 “5억 5,000만 명 이상의 MAU(Monthly Active Users)“에 Grok을 사용하지 않은 X 사용자 및 봇 계정이 포함되었는지 여부를 물었습니다. 최종 투자설명서는 12월 수치를 5억 2,000만 명으로 낮추고 “지원 계정(supported accounts)“에 “가짜, 스팸 또는 봇 계정이 포함될 수 있다”고 명시했습니다.
- Palantir의 SPAC 투자. 2022년 SEC는 Palantir가 투자한 스타트업과 체결한 소프트웨어 계약에 대해 어떻게 회계 처리했는지를 문제 삼았습니다. Palantir는 자사의 투자가 성사되지 않을 경우 일부 계약이 취소될 수 있음을 인정했으며, SEC는 추가 조치 없이 검토를 종결했습니다.
규제 당국이 이미 밝힌 내용
- **국제결제은행(BIS)**은 2021년부터 2025년까지 AI 기업에 대한 투자의 55.2%가 다른 AI 기업에서 나왔으며, 공급자가 고객을 자금 조달할 때 “공급자의 수익 성장 일부는 유기적 최종 수요가 아닌 자체 자본 투자를 반영한다”는 사실을 발견했습니다.
- FTC 직원은 2025년 1월에 클라우드 투자 구조를 “순환 지출”이라고 명명했으며, 회사 문서들이 투자가 “클라우드 지출 약정과 연계되어 있다”고 시사한다고 밝혔습니다.
- IMF의 2026년 10월 보고서는 3000억 달러의 지분과 6500억 달러의 부채로 자금 조달된 약 1조 4000억 달러의 수익 약정을 집계하고, 네오 클라우드를 잠재적 취약 고리로 지적합니다.
- **영국 중앙은행(BoE)**은 대차대조표 외 자금 조달이 “위험이 궁극적으로 어디에 위치하는지 식별하는 복잡성을 증가시킨다”고 말합니다.
이들 중 어느 곳도 조치를 취하지 않았습니다.
이미 가시화되고 있는 긴장
일부 압력은 이미 수치에 나타나고 있습니다:
- 장부상 이익이 역전되고 있습니다. Alphabet의 AI 지분 이익은 3분기에 82억 달러의 손실로 전환되었으며, 순이익은 25% 감소한 반면 영업이익은 30% 증가했습니다. Nvidia의 공개 지분 가치는 6월 말 634억 달러였으나, 칩 주식 매도세 이후 4주 후 장부 가치는 369억 달러로 기록되었습니다.
- 현금이 이익을 따라가지 못하고 있습니다. Nvidia의 매출채권은 한 분기 동안 55% 증가했으며, 영업 현금 흐름은 순이익의 절반 미만이었습니다. Alphabet의 잉여 현금 흐름은 2분기와 3분기에 마이너스를 기록했으며, Oracle의 경우 12개월 동안 약 마이너스 287억 달러였습니다.
- 신용 비용이 높아지고 있습니다. CoreWeave의 신규 담보 대출 마진은 5개월 동안 SOFR 대비 2.25%에서 5.50%로 상승했으며, 대출 기관들은 납품 지연 후 채무 불이행 조건(covenants)을 완화했습니다. Oracle의 채권 가격은 한 분기 동안 액면가의 약 89%에서 약 85%로 하락했습니다.
- 공급업체들은 고객들이 자금난을 겪고 있다고 말합니다. Nvidia의 최고 재무 책임자(CFO)는 많은 AI 클라우드 및 모델 제조업체들이 “대차대조표와 장기 신용 프로필이 감당할 수 있는 속도보다 빠르게 성장하고 있다”고 기술했습니다.
- 저축가들이 사모 신용에서 이탈하기 시작했습니다. 2026년 초 소매 사모 신용 펀드에서 수락된 환매 요청이 신규 자금을 초과했습니다.
- 소비자들의 구매가 줄고 있습니다. HP의 PC 판매량은 가격이 40.8% 상승하면서 15.8% 감소했습니다.
그럼에도 불구하고 매출은 여전히 성장하고 있습니다. AWS는 연 39%, Azure는 48% 성장하고 있으며, H100 임대 가격은 상승하고 있고, Anthropic은 2분기에 영업이익을 보고했습니다. 그러나 인프라 구축 뒤에 약속된 수요의 상당 부분은 동일한 회사가 자금 지원하는 연구소(labs)에서 나옵니다. 공시 자료는 버블의 특징과 그 첫 번째 균열을 보여줍니다. 아직 버블이 터지는 것은 보여주지 않고 있습니다.
2026년 10월: 시장이 이를 가격에 반영하기 시작
이러한 공시 이후 4주 동안 긴장은 시장에 도달했으며, 손실은 이익을 전달했던 동일한 연결 고리를 통해 이동했습니다.
| 날짜 | 발생한 일 |
|---|---|
| 10월 14일 | 미국 인플레이션은 3.7%로 집계되었습니다. CoreWeave는 15.5%, Nebius는 10.1%, Oracle은 8.8% 하락했습니다. CoreWeave의 2031년 및 2032년 만기 채권은 달러당 약 79.5센트로 하락했으며, 수익률은 15~16%에 근접했고, 부채 보험 비용은 약 1,195bp(베이시스 포인트)로 사상 최고치를 기록했습니다. |
| 10월 22일 | Meta는 AI 지출을 조달하기 위해 350억 달러 규모의 공모와 600억 달러 규모의 시장 내 발행(at-the-market) 프로그램과 함께 새로운 의결권 없는 주식 클래스를创设했습니다. Meta는 7.0% 하락했으며, SpaceX는 13억 주가 락업에서 해제된 당일 9.1% 하락했습니다. NVIDIA는 4.4% 하락했고, 나스닥 종합지수는 6월 이후 가장 큰 폭인 2.6% 하락했습니다. |
| 10월 29일 | Alphabet은 12.6% 하락하여 당사 계산 기준 약 4,970억 달러의 시가총액 손실을 기록했으며, 이는 사상 최대의 하루 하락폭입니다. 이는 “주로 SpaceX에서 발생한” 124억 달러의 미실현 손실로 기타 수익이 마이너스 82억 달러로 밀려나고 잉여 현금 흐름이 마이너스로 전환된 분기 이후의 결과입니다. |
| 10월 30일 | Intel은 PC 전망으로 인해 28.6% 하락했고, AMD는 10.9%, 칩 지수는 7.2% 하락했습니다. SpaceX는 상장가인 135달러를 밑도는 134.72달러로 마감했습니다. |
| 11월 2일 | Oracle은 투자자들에게 2030 회계연도까지 최대 200억 달러를 추가로 조달할 것이라고 통보한 지 5일 만에, 동시에 100억 달러의 주식과 100억 달러의 채권을 발행하여 자금을 조달하겠다고 신고했습니다. |
10월 6일부터 10월 30일까지 나스닥 종합지수는 7.8% 하락했으며, 이 사례에 포함된 11개 기업은 종가 기준 당사 계산으로 약 3조 2,000억 달러의 시가총액을 잃었습니다.
신용 시장도 움직였습니다. CoreWeave의 신규 지분으로 대출 약정 위반을 치유할 수 있는 무제한 권리는 10월 28일에 만료되었으며, 11월 2일까지 면제 신청이 제출되지 않았습니다. Oracle의 5년 만기 신용부도스왑(CDS)은 1월의 144bp에서 10월 중순 약 282bp로 상승했으며, S&P는 이를 정크 등급보다 한 단계 높은 등급으로 평가하고 있습니다. SoftBank의 CDS는 10월 20일에 432bp로 상승했으며, 이는 11월 10일 실적 발표와 함께 예정된 OpenAI 지분(100억 달러 대출의 담보)의 새로운 가치 평가에 앞서 발생한 것입니다. 사모 신용 시장에서 Blackstone의 BCRED 투자자들은 3분기에 펀드의 약 10% 인출을 요청했으며, Blue Owl의 OCIC는 16.8%, 기술 펀드 OTIC는 39%를 요청했습니다. 각 펀드는 분기 상한선인 5%만 지급했으며, BCRED와 OCIC는 무이자 약속어음으로 지급했습니다. 두 펀드에서 약 43억 달러의 요청이 지급되지 않았으며 재제출할 수 있습니다.
당국자들은 의견이 엇갈리고 있습니다. 연방준비제도(Fed) 의장 Kevin Warsh는 10월 28일 9월 금리 인상이 AI 금융에 영향을 미쳤다고 언급하며 “금리는 틈새로 스며든다”고 말했습니다. 영국 중앙은행(BoE) 금융정책위원회는 9월에 손실을 증폭시킬 수 있는 “순환적 구조”에 대해 경고했습니다. 재무장관 Scott Bessent는 Financial Times에 따르면, 시스템적 위험을 보지 못한다고 민간 투자자 회의에서 말했습니다. 규제 당국은 조사를 개시하지 않았으며, 6월 이후 이러한 기업들에 대한 새로운 SEC 코멘트 레터를 발견하지 못했습니다. 하원에서는 AI 기업 구제금융에 반대하는 비구속적 결의안이 발의되었습니다.
내부자들은 상승세 동안 주로 사전에 합의된 계획에 따라 주식을 매도했습니다. NVIDIA 이사 Mark Stevens는 8월 31일부터 9월 18일 사이에 약 9억 4,700만 달러를 매도했으며, 그의 신고서에는 거래 계획이 공개되지 않았습니다. CoreWeave의 최고경영자는 2025년 11월에 채택된 계획에 따라 약 1억 4,100만 달러를 매도했습니다. Nebius의 최고운영책임자는 5월에 채택된 계획에 따라 10월 5일에 1억 1,780만 달러를 매도했습니다. 이 모든 것은 부정 행위를 나타내지 않으며, 당사는 타이밍을 보고합니다.
이것이 붕괴인가요? 지금까지의 증거로는 아닙니다. 이 순환 내의 어떤 기업도 디폴트하지 않았고, 어떤 펀드도 인출을 완전히 동결하지 않았으며, 클라우드 사업은 여전히 성장하고 있습니다. 그러나 이 기사가 설명하는 메커니즘은 이제 가격에 가시적으로 나타납니다. SpaceX의 하락은 Alphabet의 손실이 되었고, CoreWeave의 스트레스는 Oracle로 전이되었으며, Meta의 자금 필요성은 동종 업계 기업들에 부담을 주었습니다.
트리거가 될 수 있는 요인
이러한 구조 중 어느 것도 현재 실패하고 있지 않습니다. GPU 임대료는 상승하고, 클라우드 매출은 성장하고 있으며, Anthropic은 2분기에 영업이익을 보고했습니다. 그러나 신고서들은 동일한 기업들이 각 거래의 여러 측면에 위치해 있기 때문에 하나의 문제가 어떻게 여러 문제로 변할 수 있는지도 보여줍니다. 문서 자체가 지적하는 트리거는 다음과 같습니다:
- 지불 능력이 없는 연구소. OpenAI는 약 200억 달러의 연환산 매출에 대해 약 7,300억 달러의 약정을 보유하고 있으며, Anthropic은 2,656억 달러를 기재하고 있습니다. OpenAI의 임대인은 이를 “현재 투자적격 임차인이 아니다”라고 평가하며, Anthropic의 SpaceX 계약은 2027년 초부터 90일 전 통지로 해지할 수 있습니다. 연구소가 지급을 이행하지 못하면 공급업체의 매출, 보증인의 의무, 대출기관의 담보 가치가 동시에 하락합니다.
- 부채보다 먼저 종료되는 계약. CoreWeave의 대출은 약 5년인 반면 계약은 약 3년입니다. Nebius는 5년 계약에 대해 최대 12년의 리스를 체결하며, Meta의 캠퍼스는 잔존 가치 보증을 포함하여 4년 조건으로 임대됩니다. 갱신은 가정됩니다. 고객이 갱신하지 않으면 부채는 남습니다.
- 담보 추가 요구. SoftBank는 OpenAI 지분의 가치가 크게 하락할 경우 현금 예치 또는 100억 달러 대출 상환을 해야 합니다. CoreWeave의 대출기관은 이미 한 차례 채무 불이행 조건을 완화했습니다. Oracle의 채권은 액면가의 약 85%에서 거래됩니다. 가치 하락은 자산 매각을 강제하여 가치를 더욱 낮출 수 있습니다.
- 역전되는 장부상 이익. Alphabet 세전 이익의 약 절반, Amazon의 46%, SoftBank의 110%, Tesla의 2분기 이익 대부분은 지분 재평가에서 발생했습니다. Alphabet의 이익은 이미 3분기에 82억 달러 손실로 전환되었습니다. 한 연구소의 가치 하락은 같은 분기에 여러 투자자의 수익에 영향을 미칠 것입니다.
- 동시에 타격을 받는 보증인. NVIDIA의 최대 보증은 1,085억 달러, Google의 데이터 센터 보증은 757억 달러, Broadcom은 720억 달러, Meta의 최대 노출은 684억 달러입니다. 대부분은 OpenAI, Anthropic, Meta 자체 캠퍼스 등 소수의 임차인에 의존합니다. 보증은 청구될 때까지 비용이 거의 들지 않지만, 동시에 청구될 것입니다.
- 좌초하는 상장. Anthropic의 S-1은 제출되었으며, OpenAI는 제출 준비 중인 것으로 보고되고, SB Energy의 공모는 가격이 책정되지 않았습니다. Amazon의 OpenAI 약정 일부 등 여러 거래는 상장에 따라 지급됩니다. 부진한 데뷔는 장부상 이익의 근거가 되는 가치를 재설정할 것입니다.
- 자금을 회수하려는 저축자. 2026년 초 소매 사모 신용 펀드의 수락된 환매 요청이 신규 자금을 초과했으며, Blue Owl은 9개월 동안 34억 달러의 환매를 지급했습니다. 보험사는 단일 기관이 평가한 AI 칩 대출을 보유하고 있습니다. 인출을 제한하는 펀드는 지급을 중단할 수 있으며, 이는 공포를 확산시키는 경향이 있습니다.
- 변동하는 가격과 규정. GPU 및 메모리 가격이 하락하면 대출의 담보 가치가 낮아지고, 계속 상승하면 HP의 15.8% 단위 감소가 보여주듯 소비자의 기기 구매가 줄어듭니다. 전기 요금은 이미 PJM 전력망에서 정치적 쟁점입니다. Microsoft의 더 긴 건물 내용연수나 Google의 재매입 옵션과 같은 회계 선택은 감사인과 SEC가 재검토할 수 있는 판단에 기반합니다.
BIS, IMF, ECB, 영국 중앙은행은 각각 이러한 채널 중 일부를 설명했습니다. 시스템을 취약하게 만드는 것은 이들이 연결되어 있다는 점입니다. 매출을 잃을 기업들이 바로 부채를 보증하고 이익을 계상한 기업들입니다.
우리는 이를 이전에 본 적이 있습니다
- 통신, 1999~2002년. Lucent의 자체 고객 자금 조달 약정은 2000년 중반 약 77억 달러에 달했습니다. Lucent은 20억 달러 시설 하에 Winstar에 약 7억 달러를 대출했으며, Winstar는 2001년 4월 파산 신청을 했고, Lucent은 대규모 충당금을 설정했습니다. Nortel의 고객 자금 조달은 2000년에서 2001년 사이에 51.7억 달러에서 20.8억 달러로 감소했습니다. 2004년 SEC는 Lucent이 벤더 파이낸싱 자체가 아닌 사이드 딜을 통해 2000 회계연도에 약 11억 4,800만 달러의 수익을 부적절하게 인식했다고 밝혔습니다. BIS 자체도 이 비교를 제시합니다.
- Enron, 2001년. Enron은 특수 목적 실체(SPE)를 통해 부채를 장부 밖으로 유지했습니다. 이후 제정된 규칙, 현재 ASC 810에 포함된 내용은 오늘날의 데이터 센터 벤처가 시험되고 공시되는 이유입니다. 오늘날의 열린 질문은 숨겨진 실체가 아니라 Meta의 잔존 가치 약속과 같은 보증이며, 이는 손실이 발생할 가능성이 높다고 판단될 때까지 대차대조표 밖으로 유지됩니다.
- 2008년. 2008년 위기는 모기지 사기, 부풀려진 등급, 그리고 자본 1달러당 40달러를 빌린 은행들에 의해 촉발되었습니다. 오늘날 주요 위험 감수 주체는 현금 부유한 기술 기업들이며, ECB는 사모 신용이 “위기 전 미국 서브프라임 모기지 시장과 다르다”고 말합니다. 가장 가까운 반향은 보험 부문에서 나타납니다. 은행들은 자본을 해방하기 위해 보험사에 미충당 기본 보호(unfunded default protection)를 요청하고 있는데, 이는 AIG를 파산으로 이끌었던 거래이지만, 규모는 수백억이 아닌 수십억 달러 수준입니다.
패턴과 적용되는 규정
| 패턴 | 규정 | 공시 자료에 나타난 내용 | 누락된 사항 |
|---|---|---|---|
| 주요 고객 계약의 미공개 성장 | 증권법 제11조 및 제12조; Regulation S-K 항목 303 및 601(b)(10) | 약정이 1205억 달러로 증가한 후에도 SpaceX는 상장 후 Anthropic을 언급하지 않았다 | 6월 개정안의 날짜 |
| 경쟁사 이사회에 있는 한 회사의 임원 | 클레이튼 법 제8조 | SpaceX 이사회에 있는 Google 임원; SpaceX는 Google을 경쟁사로 지목 | LLC 지위 및 시장 정의에 대한 법적 해석 |
| 환매 및 신용 보강이 포함된 판매 | ASC 606 환매 계약 | 환매 옵션 및 필수 신용 보강이 포함된 Google TPU 판매 | 환매 가격 및 신용 보강 조건 |
| 고객에게 투자한 후 그 고객으로부터 구매하는 행위 | 고객에게 지급할 대가에 관한 ASC 606 | Amazon, Google, AMD, Broadcom이 Anthropic의 구매 자금 지원 | 투자가 공정 가치보다 높게 책정되었는지 여부 |
| 자금 지원 대상 기업으로부터의 미공개 수익 | ASC 850 및 ASC 323 | Amazon과 Alphabet은 Anthropic으로부터의 수익을 보고하지 않음 | 이것이 클라우드 성장에서 차지하는 비중 |
| 금융 공시 변경 | SEC 규정 10b-5, 항목 303 | Nvidia는 6개월 만에 무금융 상태에서 금융 지원 상태로 전환 | 약정의 조건 및 금액 |
| 하드웨어 판매 및 용량 재매입 | ASC 606 고객에게 지급할 대가 | Nvidia의 360억 달러 규모 “AI 클라우드 계약” | 재매입 가격 및 조건 |
| 컨퍼런스 콜에서만 발표된 추정치 변경 | ASC 250; 항목 303 | Microsoft는 건물 사용 가능 기간을 15년에서 25년으로 연장했습니다 | Microsoft는 효과가 미미하다고 평가하는 측정치를 제시했습니다 |
| 대출 크레딧으로 결제된 매출 | ASC 606; ASC 850 | Cerebras는 OpenAI의 대출에 대해 OpenAI의 청구서를 크레딧 처리합니다 | 대출의 현금 조건 |
| 고객이 되는 스타트업에 대한 투자 | ASC 606 | Palantir의 2021년 SPAC 투자 | 없음: SEC는 2022년 검토를 종료했습니다 |
| 관련 당사자 규정 밖의 공급자이기도 한 투자자 | ASC 850; Regulation S-K 항목 404 | Anthropic의 S-1에는 “관련 당사자”라는 용어가 사용되지 않으며, Amazon과 Google은 의결권 없는 주식을 보유하고 있습니다 | 그들의 영향력이 공시를 요구하는지 여부 |
| 비상장 주식 매각에 대한 지연 통지 | Regulation D, Rule 503 | Databricks는 인수 주식 보고를 92일에서 426일 늦게 했습니다 | 없음: 지연 통지 자체가 면제 요건을 제거하지는 않습니다 |
비교를 위해, AMD는 OpenAI와 Meta에 제공한 워런트의 가치를 매출 감소로 기록할 것이라고 밝혔는데, 이는 고객에게 지급한 대가에 대한 회계 처리 방식입니다.
우리가 발견하지 못한 사항
- 어떤 당국도 이 거래들을 불법으로 지정한 바 없으며, 우리가 발견한 소송(Oracle, CoreWeave, Microsoft 대상)에는 주장만 포함되어 있습니다.
- 내부자 매도는 대부분 사전에 합의된 거래 계획에 따라 이루어졌습니다. 우리는 10월 말 실적 하락 직전 대규모 매도를 발견하지 못했습니다.
- 2025년 Anthropic의 감사인 변경 시 이견이 보고되지 않았습니다.
- GPU 임대 가격은 붕괴하지 않고 있습니다: H100은 시간당 약 3달러에 임대되며 상승 추세입니다.
- Blue Origin은 중요한 역할을 하지 않으며, Apple은 AI 연구소에 지분을 보유하지 않았습니다.
- ASML의 Mistral에 대한 13억 유로 투자는 순환 구조가 아닙니다: Mistral은 ASML의 고객이 아닙니다.
- Nvidia의 “1,000억 달러” OpenAI 투자는 발표된 대로 서명되지 않았으며, OpenAI의 90만 웨이퍼 메모리 계약은 양해각서입니다. Databricks가 보고한 Anthropic과의 1억 달러 계약을 확인하는 1차 문서는 없습니다.
- Nvidia의 Jensen Huang은 2025년 사전 합의된 계획에 따라 5,475,000주를 9억 6,860만 달러에 매각했으며, 이후 공개 시장 매각은 하지 않았습니다.
- 수요의 일부는 실제이며 이미 지불되었습니다: AWS는 연 39%, Azure는 48% 성장했으며, Anthropic은 2026년 2분기에 영업이익을 기록했습니다.
공시
본 기사는 Anthropic의 Claude를 포함한 AI 도구의 도움을 받아 조사되었습니다. Anthropic은 여기서 검토된 기업 중 하나입니다. 우리는 다른 기업들과 동일한 기준을 적용했으며, Anthropic에 불리한 발견 사항을 포함하여 자체 공시 자료에 나타난 내용을 보고합니다.
판정
AI 붐은 사기가 아닙니다. 그러나 공시 자료는 업계가 점점 더 자체 성장을 위해 비용을 지출하고 있음을 보여줍니다: 공급자는 고객에게 자금을 제공하고, 임대료를 보증하며, 주식을 매입하고 그 결과를 매출과 이익으로 계상합니다. 위험은 사라지지 않습니다. 각주, 특수 목적 차량, 뮤추얼 펀드, 보험사 및 은행의 포트폴리오, 그리고 가정용 전기 요금으로 이동합니다. 소비자는 이미 메모리, 스토리지 및 전력 가격을 통해 비용의 일부를 지불하고 있습니다. AI 매출이 계속 성장하면 이 순환은 유지됩니다. 만약 성장 속도가 둔화되면 모든 연결 고리가 동시에 풀리며, 마지막 연결 고리를 쥐고 있는 사람들은 자신이 그 안에 있다는 사실을 가장 모를 가능성이 높습니다.