
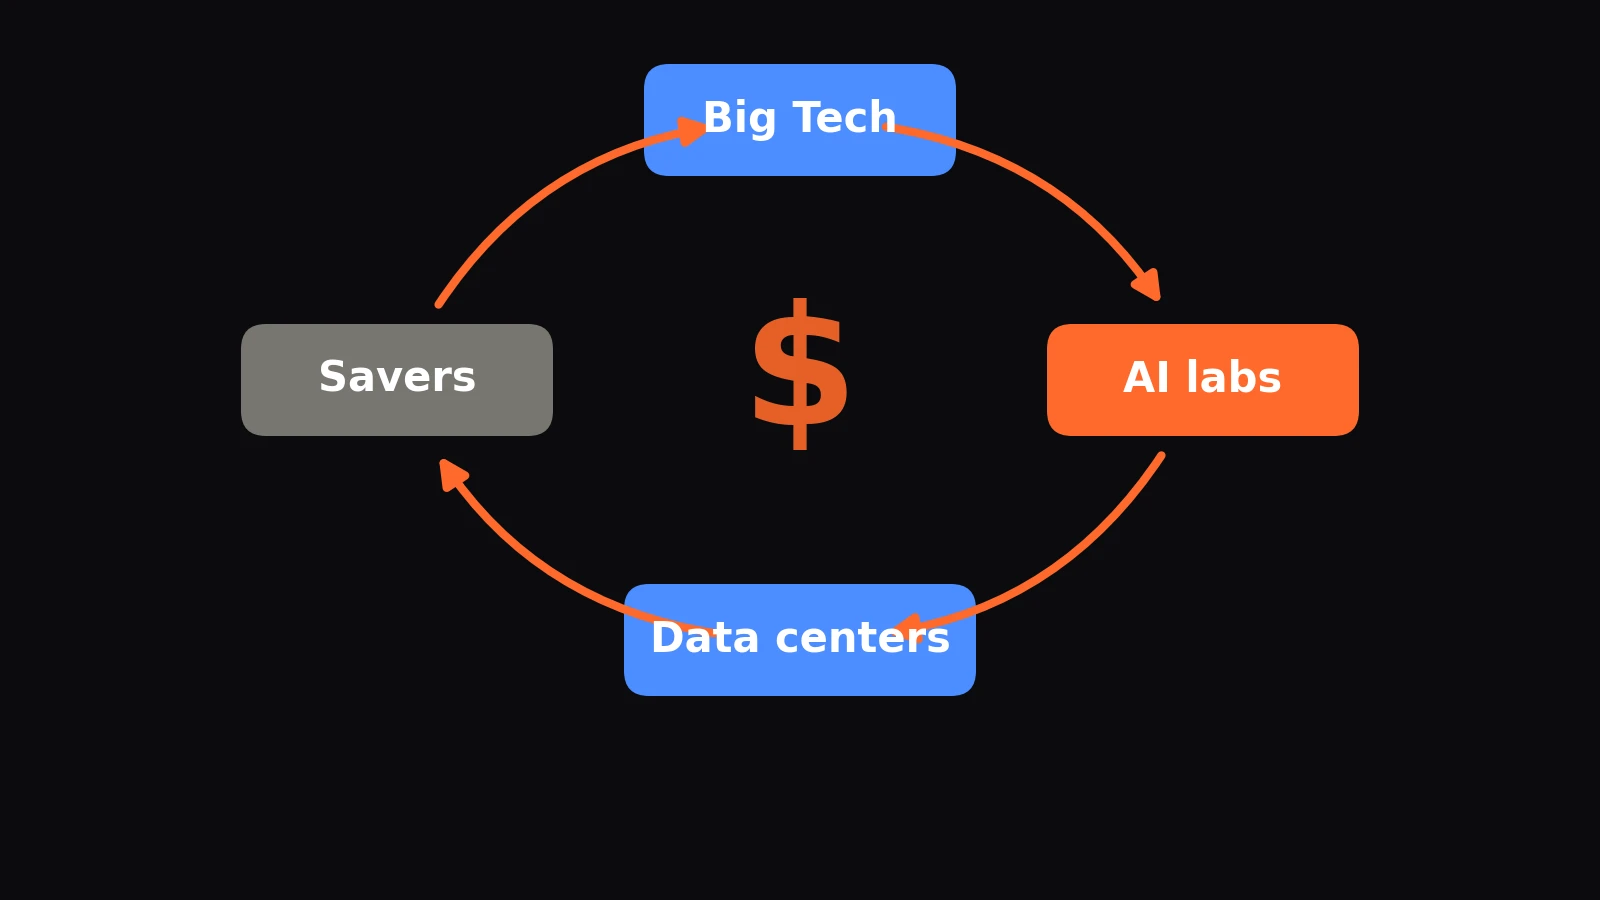
Les fonds de retraite financent des puces que SpaceX, d’Elon Musk, loue à Anthropic, un client pouvant résilier le contrat avec un préavis de 90 jours.
Cette phrase est entièrement constituée à partir de documents publics. Athene, un assureur vendant des rentes viagères de retraite, indique dans une présentation aux investisseurs du 30 octobre qu’il détient 2,72 milliards de dollars de « financement du bail de puces GPU de xAI », assorti d’une seule notation de crédit. Ces puces se trouvent dans Colossus, les centres de données que xAI, désormais intégré à SpaceX, loue à des « clients dont Google et Anthropic ». Apollo, la maison mère d’Athene, a depuis accepté de financer 40 milliards de dollars supplémentaires de puces pour SpaceX. Et le propre prospectus d’Anthropic précise que ce contrat, désormais valorisé jusqu’à 120,5 milliards de dollars, peut être résilié par l’une ou l’autre partie avec un préavis de 90 jours une fois les périodes initiales terminées début 2027.
C’est un maillon d’un cercle bien plus vaste. Nous avons consulté plus de 100 dépôts auprès de la Securities and Exchange Commission (SEC) des États-Unis : rapports trimestriels, prospectus, projets confidentiels devenus publics, annexes contractuelles, participations de fonds communs de placement et lettres envoyées par la SEC aux sociétés avant leur introduction en bourse. Chaque document pris isolément semble ordinaire. Ensemble, ils montrent que les mêmes quelques sociétés investissent dans les laboratoires d’IA, leur prêtent de l’argent et se portent garantes de ces laboratoires qui achètent leurs puces et leurs services cloud. Les laboratoires dépensent cet argent auprès d’eux. Les fournisseurs l’enregistrent comme chiffre d’affaires, valorisent leurs participations comme des bénéfices et lèvent davantage de fonds auprès des épargnants sur la base de ces chiffres.
Pourquoi cela vous concerne. Si vous détenez un fonds indiciel, un fonds obligataire ou une rente viagère, ou si vous payez une facture d’électricité dans une grande partie de l’est des États-Unis, vous êtes déjà dans ce cercle. Les fonds communs de placement détiennent des milliards de dollars d’obligations de centres de données, les assureurs détiennent des prêts de puces IA, et les ménages du réseau PJM paient une part de 29,4 milliards de dollars des frais de capacité de puissance attribués aux centres de données.
Vidéo : le cercle de l’argent de l’IA en 15 minutes environ et 12 chapitres, en anglais (sous-titres anglais disponibles). La narration utilise une voix de synthèse ; chaque chiffre provient des documents cités ci-dessous.
Cela fait suite à nos articles précédents, Les petites lignes de la bulle de l’IA et La bulle de l’IA pourrait éclater bientôt, et les centres de données pourraient la faire éclater.
Ce que nous pouvons et ne pouvons pas affirmer. Nous n’avons trouvé aucune décision, inculpation ou action réglementaire qualifiant l’une de ces pratiques d’illégale. Nous avons en revanche relevé des incohérences entre les déclarations des sociétés, des informations divulguées ayant évolué, ainsi que des structures pour lesquelles les règles existantes ont été rédigées. Nous décrivons chacune d’elles, la règle applicable et les preuves encore manquantes. Lorsque nous n’avons rien trouvé, nous le signalons. Les sources listées ci-dessous sont les documents cités dans cet article ; tous les documents consultés par nos chercheurs, plus de 1 000, sont répertoriés sur une page distincte : Le cercle de l’argent de l’IA : toutes nos sources.
Comment le cercle se referme
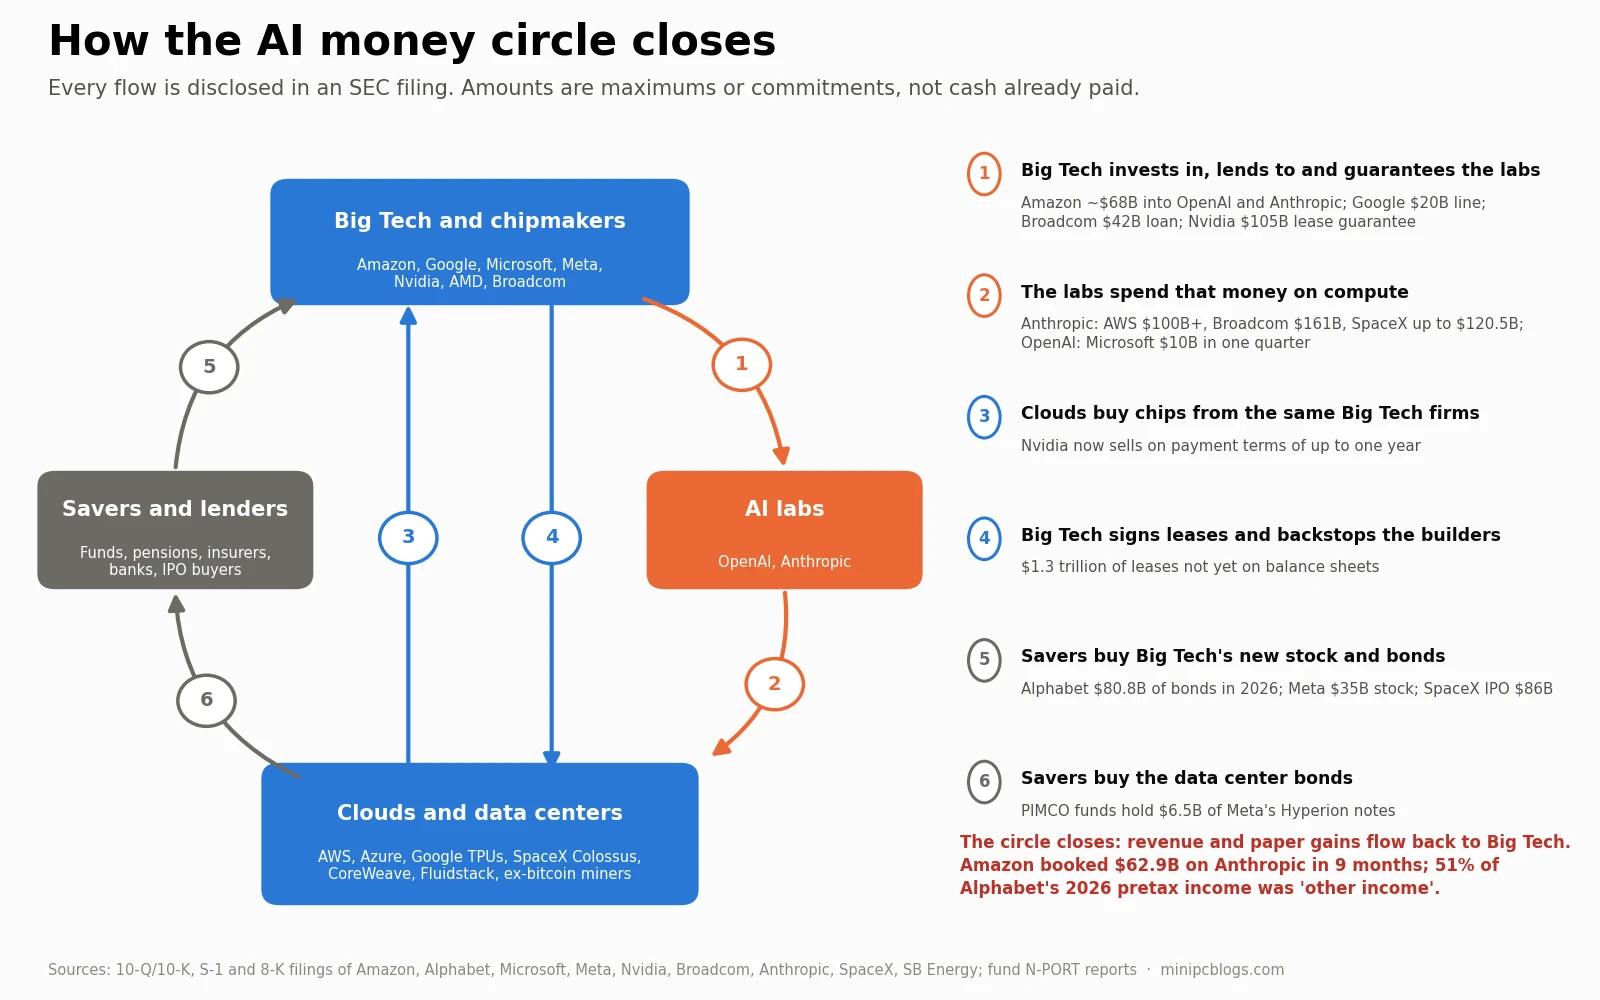
En résumé :
- Les GAFAM investissent dans, prêtent à et garantissent les laboratoires d’IA. Amazon a investi environ 68 milliards de dollars dans OpenAI et Anthropic. Google dispose d’une facilité de financement de 20 milliards de dollars avec Anthropic. Broadcom offre à Anthropic jusqu’à 42 milliards de dollars de prêts. Nvidia garantit jusqu’à 105 milliards de dollars de paiements de loyer pour une filiale d’OpenAI. AMD accorde à OpenAI et Meta des warrants sur actions qui deviennent acquis à mesure qu’ils achètent des puces AMD.
- Les laboratoires dépensent cet argent en calcul auprès des mêmes sociétés. Anthropic s’est engagée à verser plus de 100 milliards de dollars à Amazon Web Services, 161,2 milliards de dollars de loyer à Broadcom pour des puces conçues par Google et jusqu’à 120,5 milliards de dollars à SpaceX. OpenAI a versé 10,0 milliards de dollars à Microsoft en un seul trimestre.
- Les clouds achètent des puces aux mêmes fournisseurs, de plus en plus à crédit.
- Les GAFAM signent environ 1 300 milliards de dollars de baux de centres de données qui ne figurent pas encore à leur bilan, et garantissent le loyer des constructeurs, des néo-clouds aux anciens mineurs de bitcoin.
- Les épargnants achètent les actions et les obligations qui le financent. Alphabet seul a émis 80,8 milliards de dollars d’obligations et environ 62 milliards de dollars de nouvelles actions en 2026. Meta a vendu 35 milliards de dollars de nouvelles actions en octobre. SpaceX a levé environ 86 milliards de dollars lors de son introduction en bourse.
- Les fonds communs de placement et les assureurs achètent les obligations des centres de données. Les fonds PIMCO détiennent à eux seuls environ 6,5 milliards de dollars des titres qui ont financé le centre de données de Meta en Louisiane.
Le cercle se referme lorsque ces dépenses reviennent aux GAFAM sous forme de revenus et de profits latents, ce qui soutient leurs actions et leur permet de lever davantage de fonds.
Cas 1 : quatre contrats, un jour
Le 31 mars 2026, quatre accords ont été signés. Leurs dates figurent dans le prospectus d’Anthropic et ses annexes :
- Google a vendu des puces TPU8i à Broadcom dans le cadre d’un « TPU8i Hardware Sales Agreement ».
- Broadcom a loué ces puces à une filiale d’Anthropic. Le loyer d’Anthropic sur les baux de cinq ans s’élève à environ 161,2 milliards de dollars, et les baux sont irrévocables.
- Broadcom a accepté d’acheter jusqu’à 42 milliards de dollars de titres d’Anthropic « uniquement pour financer les paiements trimestriels de loyer » dans le cadre de ce bail. L’intérêt est de 9 % par an, ajouté à la dette au lieu d’être payé en espèces, et passe à 13 % si Anthropic ne respecte pas les conditions de revenus.
- Google a signé un accord d’achat de titres avec Anthropic pour un montant pouvant atteindre 20 milliards de dollars, avec des tirages « conditionnés par la réalisation de certaines conditions dans le cadre de certains accords de calcul tiers ».
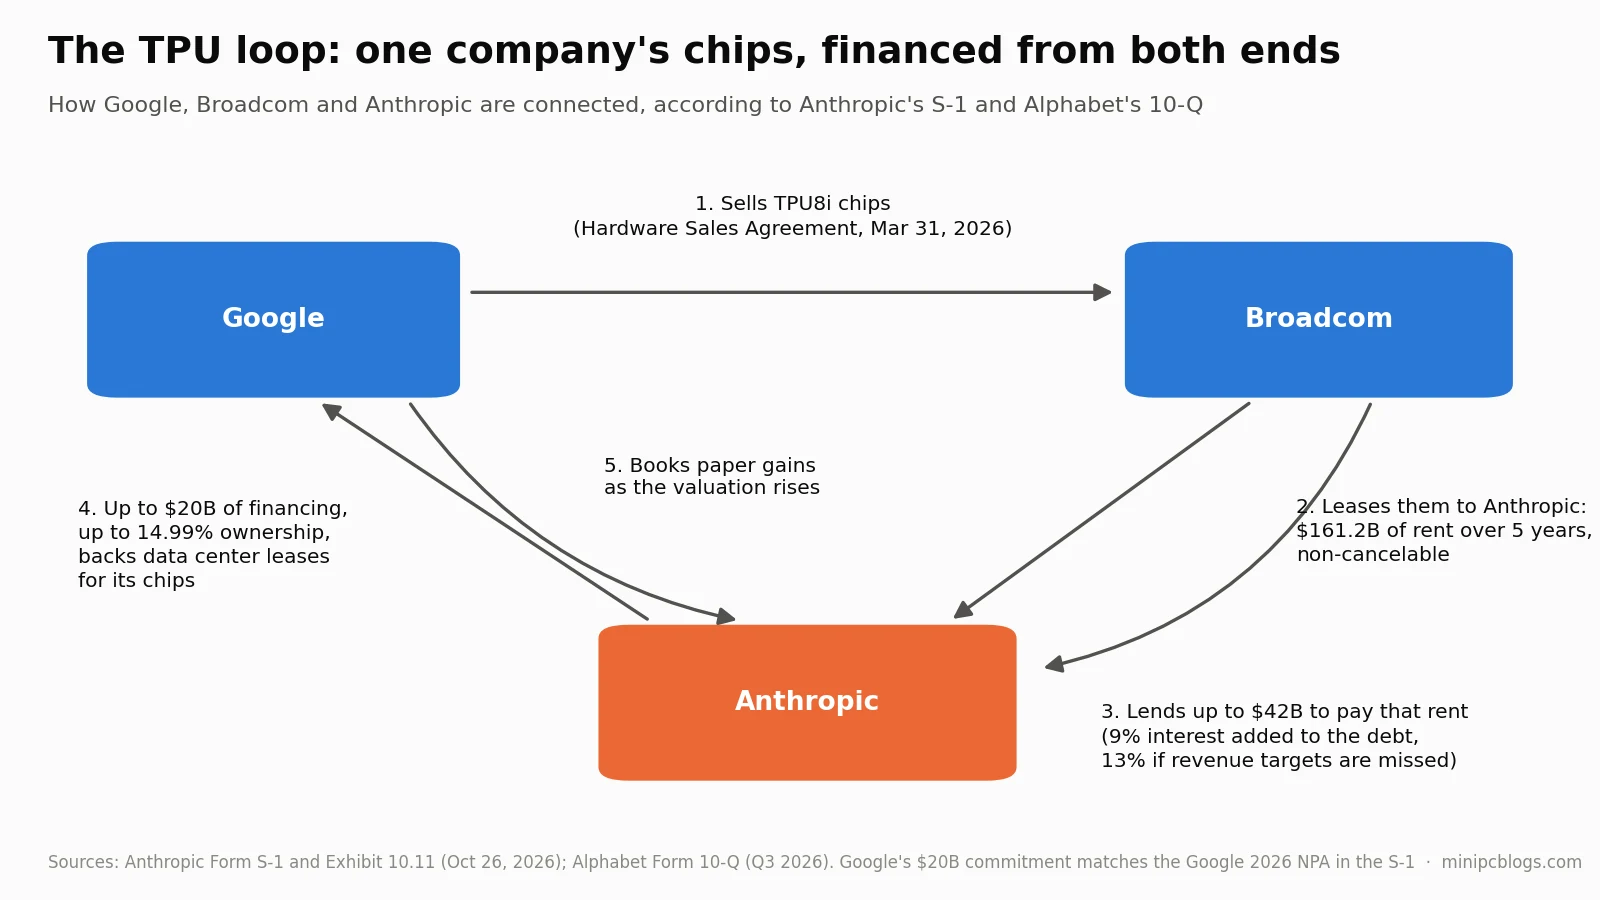
Deux autres détails bouclent la boucle. Le contrat de location exige une « garantie de crédit requise » de Google, ou d’un fournisseur alternatif approuvé, pour la capacité financée par Broadcom ; la capacité sans cette garantie peut être annulée. Et le rapport trimestriel d’Alphabet indique que certaines ventes de TPU incluent des options obligeant Google à « racheter le matériel » à des prix prédéfinis, avec jusqu’à 6,6 milliards de dollars de telles obligations. Alphabet affirme que la croissance de Google Cloud provient en partie des « ventes de systèmes TPU », qu’il a commencé à comptabiliser au deuxième trimestre 2026, juste après ces contrats.
Alphabet comptabilise ces opérations comme des ventes car, selon lui, « compte tenu de l’ampleur de la décote sur le rachat et d’autres facteurs, nous ne pensons pas que les contreparties aient un intérêt économique à exercer leur option ». Les prix de rachat et les conditions de garantie de crédit de Google figurent dans un document non public : la section 11 d’un bon de commande entre Google et Broadcom. Que ces opérations soient des ventes ou quelque chose de plus proche d’un financement selon les règles comptables dépend de ces conditions.
Le volet financement a été décrit ultérieurement par l’un des prêteurs. Dans une présentation aux investisseurs publiée le 30 octobre, Athene, l’assureur de rentes d’Apollo, explique qu’en juin 2026, « Apollo a dirigé un financement de 35 milliards de dollars » via une entité ad hoc (SPV) appelée « Big Sky » : « Les affiliés d’Apollo ont acheté environ 35 milliards de dollars de puces à Google et les ont louées à Anthropic. » Broadcom fournit un soutien de valeur résiduelle. Et : « Si les puces ne deviennent jamais opérationnelles, Google et Broadcom sont tenus d’effectuer des paiements éteignant intégralement la dette senior. » La même diapositive ajoute : « Une structure simple est utilisée pour le financement fournisseur dans d’autres industries depuis des décennies. »
Google vend donc les puces, déclare les ventes de systèmes TPU comme chiffre d’affaires et est tenu de rembourser la dette senior des acheteurs si les puces ne fonctionnent jamais. Broadcom a garanti jusqu’à 72 milliards de dollars de ces contrats de location pour des « partenaires financiers » (29 milliards de dollars pour son trimestre clos le 2 août et 43 milliards de dollars au 26 octobre).
Cas 2 : SpaceX et Anthropic
C’est le cas où les documents publics divergent le plus.
| Date | Document | Ce qu’il dit du contrat |
|---|---|---|
| 3 mai (signé) | Prospectus de SpaceX, 20 mai | Anthropic s’engage à payer « 1,25 milliard de dollars par mois jusqu’en mai 2029 » pour la puissance de calcul dans les centres de données Colossus de SpaceX |
| Avant le 20 mai | Projet de SpaceX | Le contrat n’était décrit que comme un accord « avec un tiers ». La SEC, citant des articles de presse, a demandé à SpaceX d’en dire plus, notant qu’Anthropic utiliserait « toute la capacité de calcul de COLOSSUS » |
| 1er juin | Lettre de SpaceX à la SEC | Les contrats ne sont pas « significatifs » et l’activité de SpaceX n’est pas « substantiellement dépendante » d’eux ; chaque partie peut résilier avec un préavis de 90 jours |
| 12 juin | Prospectus définitif de SpaceX | Même description que le 1er juin. SpaceX est cotée sur le Nasdaq |
| 13 juillet | Projet d’Anthropic | Accords de « mai 2026 », « jusqu’à 44,4 milliards de dollars » |
| 4 août | Rapport trimestriel de SpaceX | Un « Client B » non identifié représente 19,5 % du chiffre d’affaires. Anthropic n’est pas nommé |
| 10 août | Projet d’Anthropic | Accords de « mai et juillet 2026 », « dont l’un a été modifié par la suite en juin 2026 », jusqu’à 84,5 milliards de dollars |
| 22 octobre | Rapport trimestriel de SpaceX | Le « Client B » représente 34,5 % du chiffre d’affaires. Anthropic n’est pas nommé |
| 26 octobre | Formulaire S-1 d’Anthropic | Accords « entre mai et octobre 2026 », jusqu’à 120,5 milliards de dollars, soit environ 3,1 milliards de dollars par mois |
| 26 octobre | Formulaire 8-K de SpaceX | Engagement d’un bailleur géré par Apollo à acheter des GPU et à les louer à SpaceX, environ 40 milliards de dollars de paiements sur cinq ans |
Trois points saillants :
- L’amendement de juin. Anthropic indique qu’un accord a été modifié en juin, le mois de l’introduction en bourse de SpaceX. Le texte du prospectus de SpaceX n’a pas changé entre le 1er et le 12 juin. Si l’amendement avait eu lieu avant l’introduction en bourse et modifié les données économiques, le prospectus aurait été obsolète ; s’il avait eu lieu après, ce ne serait pas le cas. La date n’est pas publique.
- L’accord de juillet. En tant que société cotée, SpaceX a conclu un nouvel accord qui ajoute environ 40 milliards de dollars à l’engagement, soit environ deux fois le chiffre d’affaires total de SpaceX en 2025, qui s’élevait à 18,7 milliards de dollars. Nous n’avons trouvé aucun formulaire 8-K, aucune mention dans ses rapports trimestriels et aucune note sur les événements postérieurs à la clôture.
- Le décalage. SpaceX assume environ 40 milliards de dollars de locations de GPU sur cinq ans avec Apollo, en plus de 20,2 milliards de dollars de locations avec une société dirigée par l’un de ses administrateurs, pour servir un client qui, selon le formulaire S-1 d’Anthropic, peut résilier avec un préavis de 90 jours une fois les périodes initiales terminées en janvier et mars 2027.
Un autre lien : Alphabet détient 7,2 % de SpaceX, et Donald Harrison, président des partenariats mondiaux de Google, siège au conseil d’administration de SpaceX depuis 2015. Depuis que SpaceX a absorbé xAI en février 2026, son prospectus cite Google comme un concurrent majeur en IA. L’article 8 de la loi Clayton interdit à un dirigeant ou administrateur d’une société de servir comme administrateur d’un concurrent au-delà de seuils de taille définis, avec un délai d’un an pour résoudre un conflit qui survient ultérieurement. Son application dépend de questions juridiques que nous ne pouvons trancher, telles que la définition du marché et le fait de savoir si Google LLC est considéré comme une société au sens de la loi. Si c’est le cas, le délai d’un an à compter de la fusion avec xAI expire vers février 2027.
Cas 3 : Nvidia
Dans son rapport annuel du 25 février 2026, Nvidia a écrit qu’il lui avait été « demandé de proposer des arrangements de financement pour soutenir le développement de l’infrastructure de centres de données de nos clients et partenaires. Nous n’avons conclu aucun arrangement de financement. »
Six mois plus tard, son rapport trimestriel indiquait : « Les arrangements de financement avec certains clients de catégorie investissement, y compris des conditions de paiement étendues dans le cadre d’accords importants sur plusieurs trimestres, continueront d’affecter le calendrier de nos flux de trésorerie d’exploitation. » Les conditions de paiement vont désormais « de 90 jours à un an ». Au cours de ce trimestre, les créances clients ont augmenté de 40,7 milliards de dollars à 63,1 milliards de dollars tandis que le chiffre d’affaires a progressé de 18 %, et le flux de trésorerie d’exploitation s’élevait à environ 24 milliards de dollars contre 59,7 milliards de dollars de résultat net. Cinq clients représentent 70 % de ce qui est dû à Nvidia.
La garantie de l’Ohio révèle une autre lacune. Les dépôts de Nvidia décrivent des garanties allant jusqu’à 105 milliards de dollars pour les locations d’une filiale d’OpenAI sur le campus de SB Energy. Le prospectus de SB Energy ajoute que la garantie est « destinée à couvrir le principal de la dette, les intérêts courus, les capitaux propres investis, les rendements cibles des capitaux propres », qu’OpenAI paie Nvidia pour cela « dans le cadre d’un accord distinct », et que Nvidia achète 3,0 milliards de dollars d’actions SB Energy, dont la moitié prépayée à 90 % du prix d’introduction en bourse, le même jour. Les dépôts de Nvidia ne mentionnent ni le paiement d’OpenAI ni cet achat d’actions. SB Energy écrit également qu’OpenAI « n’est actuellement pas un locataire de catégorie investissement ».
Les engagements de Nvidia s’exercent désormais dans les deux sens. Pour le trimestre clos le 26 juillet, elle a divulgué 36 milliards de dollars de « nouveaux accords cloud IA » : elle enregistre un chiffre d’affaires sur la vente initiale de matériel aux opérateurs cloud et s’engage à racheter leur capacité cloud pendant environ six ans, une capacité que « les clouds IA peuvent unilatéralement cesser de nous fournir et vendre à des clients tiers à des tarifs plus avantageux ». Cela s’ajoute à 29 milliards de dollars d’accords de services cloud antérieurs. Le commentaire du directeur financier explique pourquoi elle accorde des garanties : de nombreux clouds IA et créateurs de modèles « croissent plus vite que ce que leurs bilans et leurs profils de crédit à long terme peuvent supporter ».
En additionnant les chiffres de son rapport trimestriel, l’exposition de Nvidia à ses propres clients et partenaires s’élevait à environ 317,5 milliards de dollars en juillet : 99 milliards de dollars de participations, 25 milliards de dollars d’engagements d’investissement, 108,5 milliards de dollars de garanties maximales, 65 milliards de dollars d’engagements d’achat cloud et 20 milliards de dollars de contrats de location pris pour le compte d’autrui. Son chiffre d’affaires au premier semestre de l’exercice était de 177,8 milliards de dollars. Les gains sur ses investissements ont ajouté 32,6 milliards de dollars sur 18 mois, soit environ 20 % de son résultat net du premier semestre.
Deux autres maillons n’apparaissent pas dans les dépôts de Nvidia. Apollo décrit Nvidia comme un « Limited Partner » ancre dans Valor Compute Infrastructure, un fonds géré par Antonio Gracias, administrateur de SpaceX, qui achète des GPU Nvidia et les loue à xAI ; le fonds a levé 2,65 milliards de dollars auprès de 1 141 investisseurs et Apollo lui a prêté 3,5 milliards de dollars. Et le formulaire S-1 d’Anthropic engage environ 206 milliards de dollars pour la puissance de calcul sur des GPU Nvidia via trois sociétés dans lesquelles Nvidia a investi : l’unité IA de SpaceX, Nscale et Lambda.
Cas 4 : les 730 milliards de dollars d’engagements d’OpenAI
OpenAI ne dépose presque rien auprès de la SEC, de sorte que ses finances doivent être reconstituées à partir des dépôts de ses partenaires. En additionnant les contrats ayant une valeur en dollars divulguée, nous comptons environ 725 à 735 milliards de dollars d’engagements de puissance de calcul : 250 milliards de dollars avec Microsoft Azure, 138 milliards de dollars avec Amazon Web Services, plus de 300 milliards de dollars avec Oracle, environ 18 à 22 milliards de dollars avec CoreWeave, et une grande partie du carnet de commandes de 25,4 milliards de dollars de Cerebras. S’y ajoutent environ 430 milliards de dollars d’arriéré de location estimé par SB Energy pour son campus, et 26 gigawatts de puces Nvidia, AMD et Broadcom sans prix divulgué. Le chiffre d’affaires annualisé d’OpenAI en 2025 était d’environ 20 milliards de dollars.
Presque tous les fournisseurs financent également OpenAI :
| Partenaire | Ce qu’OpenAI s’est engagée à acheter | Ce que le partenaire apporte à OpenAI |
|---|---|---|
| Microsoft | 250 milliards de dollars d’Azure | 12,0 milliards de dollars investis ; participation « valorisée à environ 135 milliards de dollars » |
| Amazon | 138 milliards de dollars d’AWS | 50 milliards de dollars, entièrement versés d’ici le 30 septembre 2026 |
| NVIDIA | GPU pour 10 gigawatts, aucun accord définitif divulgué | Garanties de loyer allant jusqu’à 105 milliards de dollars, payées par OpenAI |
| AMD | 6 gigawatts de GPU | Bon de souscription pour jusqu’à 160 millions d’actions AMD à 0,01 $ |
| Cerebras | 750 mégawatts, « plus de 20 milliards de dollars » | Cerebras obtient un prêt de 1,0 milliard de dollars d’OpenAI et OpenAI devient actionnaire |
| SB Energy | Baux de centres de données dans l’Ohio | OpenAI détient 500 millions de dollars d’actions préférentielles et de bons de souscription à un centime |
Certains des chiffres les plus importants sont des promesses, pas des contrats. L’investissement « jusqu’à 100 milliards de dollars » de Nvidia est passé d’une lettre d’intention « avec une possibilité d’investir » dans son rapport de novembre 2025, à « finalisation » en février 2026, puis à aucune mention du tout. Ce que Nvidia a signé est le plafond des garanties de loyer d’OpenAI. Les 10 gigawatts de Broadcom n’ont aucune valeur divulguée, et les accords de mémoire avec Samsung et SK hynix sont des lettres d’intention. Le propre formulaire 8-K d’Amazon rendait 35 milliards de dollars de son engagement payables uniquement sur « jalons spécifiés » ou une introduction en bourse, avec une échéance en 2028 ; son rapport trimestriel montre que la totalité des 50 milliards de dollars a été versée d’ici le 30 septembre, tandis qu’OpenAI a augmenté son engagement AWS de 38 milliards de dollars à 138 milliards de dollars au cours des mêmes mois.
L’argent circule également en sens inverse. OpenAI a prêté environ 1,0 milliard de dollars à Cerebras. Cerebras indique qu’« aucun paiement en espèces n’a été effectué » et que 86,3 millions de dollars de factures d’OpenAI ont été imputés sur le prêt à la place. En juillet 2026, OpenAI a exercé des bons de souscription pour 10 033 508 actions Cerebras, valant environ 1,86 milliard de dollars au prix d’introduction en bourse, contre 74,4 millions de dollars de revenus que Cerebras a comptabilisés auprès d’OpenAI au premier semestre.
En novembre 2025, le directeur général d’OpenAI a déclaré que la société n’a « ni ne souhaite de garanties gouvernementales ». Ses fournisseurs en fournissent désormais des privées. Sa conversion en société d’intérêt public a été approuvée par les procureurs généraux du Delaware et de la Californie en octobre 2025 ; l’accord californien exige un préavis de 21 jours au procureur général avant tout changement de contrôle.
Qui crée la demande ?
La réponse la plus solide des Big Tech face aux discussions sur une bulle est la demande : le chiffre d’affaires d’AWS croît de 39 % par an, celui d’Azure de 48 %, et les carnets de commandes signés ne cessent de progresser. Nous avons donc demandé qui avait signé ces contrats. En comparant les engagements divulgués par les laboratoires et leurs partenaires avec le carnet de commandes déclaré par chaque entreprise :
| Entreprise | Carnet de commandes | Provenant des laboratoires qu’elle finance | Part, calcul de notre part |
|---|---|---|---|
| Amazon (AWS) | 578 milliards de dollars | OpenAI 138 milliards de dollars, Anthropic au moins 110 milliards de dollars | Environ 43 % ; 35 % en ne comptant que les extensions de 2026 |
| Microsoft | 677 milliards de dollars de contrats commerciaux | OpenAI, et au moins 44,9 milliards de dollars d’Anthropic | Environ 40 %, fourchette de 35 % à 48 % |
| Google Cloud | 560,8 milliards de dollars | Anthropic au moins 114,5 milliards de dollars, Crux AI 16,8 milliards de dollars | Environ 23 % |
| Oracle | 664 milliards de dollars | Environ la moitié probablement OpenAI, financé par Microsoft, Amazon et SoftBank, et non par Oracle | Non financé par Oracle |
| Neoclouds et l’unité IA de SpaceX | Environ 458 milliards de dollars | OpenAI, Anthropic et xAI en doivent la majeure partie | 58 % dus par les laboratoires |
La croissance en dit plus long. Le carnet de commandes d’Amazon a augmenté de 378 milliards de dollars en douze mois ; les contrats avec OpenAI et Anthropic qu’il cite représentent 63 % à 66 % de cette augmentation, et ses deux plus fortes hausses trimestrielles coïncident avec leurs annonces. Chez Google, Anthropic et Crux représentent environ 40 % de la croissance du carnet de commandes depuis décembre. Chez Microsoft, les contrats avec OpenAI et Anthropic signés au cours de l’année correspondent approximativement à l’augmentation totale, bien que Hood ait déclaré en juillet que « toute la croissance séquentielle des commandes fermes commerciales (RPO) était tirée par les engagements de clients extérieurs aux entreprises de modèles de pointe ». Parmi les neoclouds, pour environ 61 % du carnet de commandes, le payeur est financé, garanti ou détenu en partie par une entreprise qui investit également dans le vendeur, lui prête ou lui fournit des services.
La trésorerie des laboratoires suit le même chemin. Selon nos estimations basées sur les dépôts de leurs partenaires et les articles de presse, environ 60 % des fonds reçus par OpenAI de janvier à septembre 2026 provenaient d’Amazon et de NVIDIA, et environ 75 % en incluant SoftBank. Le formulaire S-1 d’Anthropic montre que 48 % de son chiffre d’affaires au premier semestre 2026 a été collecté via les places de marché d’AWS, de Google Cloud et d’Azure, qu’il décrit comme des « agents de recouvrement ». Le terme « partie liée » n’apparaît pas dans le formulaire S-1 : Amazon et Google détiennent des actions sans droit de vote, ce qui les maintient hors du champ des règles de divulgation des parties liées. Au deuxième trimestre 2026, ils ont acheté des actions d’Anthropic à 259,14 dollars pièce, alors que la série H concurrente était valorisée à 589,01 dollars.
Pour les fabricants de puces, nous ne pouvons que faire des estimations, car aucun ne nomme ses clients. Sur la base des dépenses d’investissement des néoclouds et de xAI, tous financés par Nvidia, nous estimons que 11 % à 18 % du chiffre d’affaires de Nvidia sur ses quatre derniers trimestres provenaient de clients qu’il finance. Pour Broadcom, les racks d’Anthropic qu’il garantit représentent environ 3 % à 13 % du chiffre d’affaires ; pour AMD, environ 1 % à 5 % jusqu’à présent, bien que chaque grand contrat de GPU AMD annoncé depuis 2025 soit assorti de bons de souscription ou de participations AMD.
Le chiffre d’affaires payé aujourd’hui est une autre histoire, et elle compte. La facture totale de calcul d’Anthropic représentait au maximum 8,3 % du chiffre d’affaires combiné d’AWS et de Google Cloud au deuxième trimestre 2026, et au maximum 18,5 % de leur croissance. Anthropic a payé son calcul au premier semestre 2026 avec de la trésorerie provenant de clients : son flux de trésorerie d’exploitation était positif. OpenAI fournit 10,8 % du chiffre d’affaires de Microsoft.
Ainsi, le cercle gonfle la demande promise bien plus que la demande payée aujourd’hui. Les carnets de commandes qui justifient de nouveaux centres de données, de nouvelles dettes et des valorisations plus élevées reposent largement sur quelques laboratoires que les mêmes entreprises financent. Si ces laboratoires honorent leurs engagements, les promesses deviennent des revenus. Sinon, une grande partie du carnet de commandes n’a jamais été une demande indépendante.
Profits latents
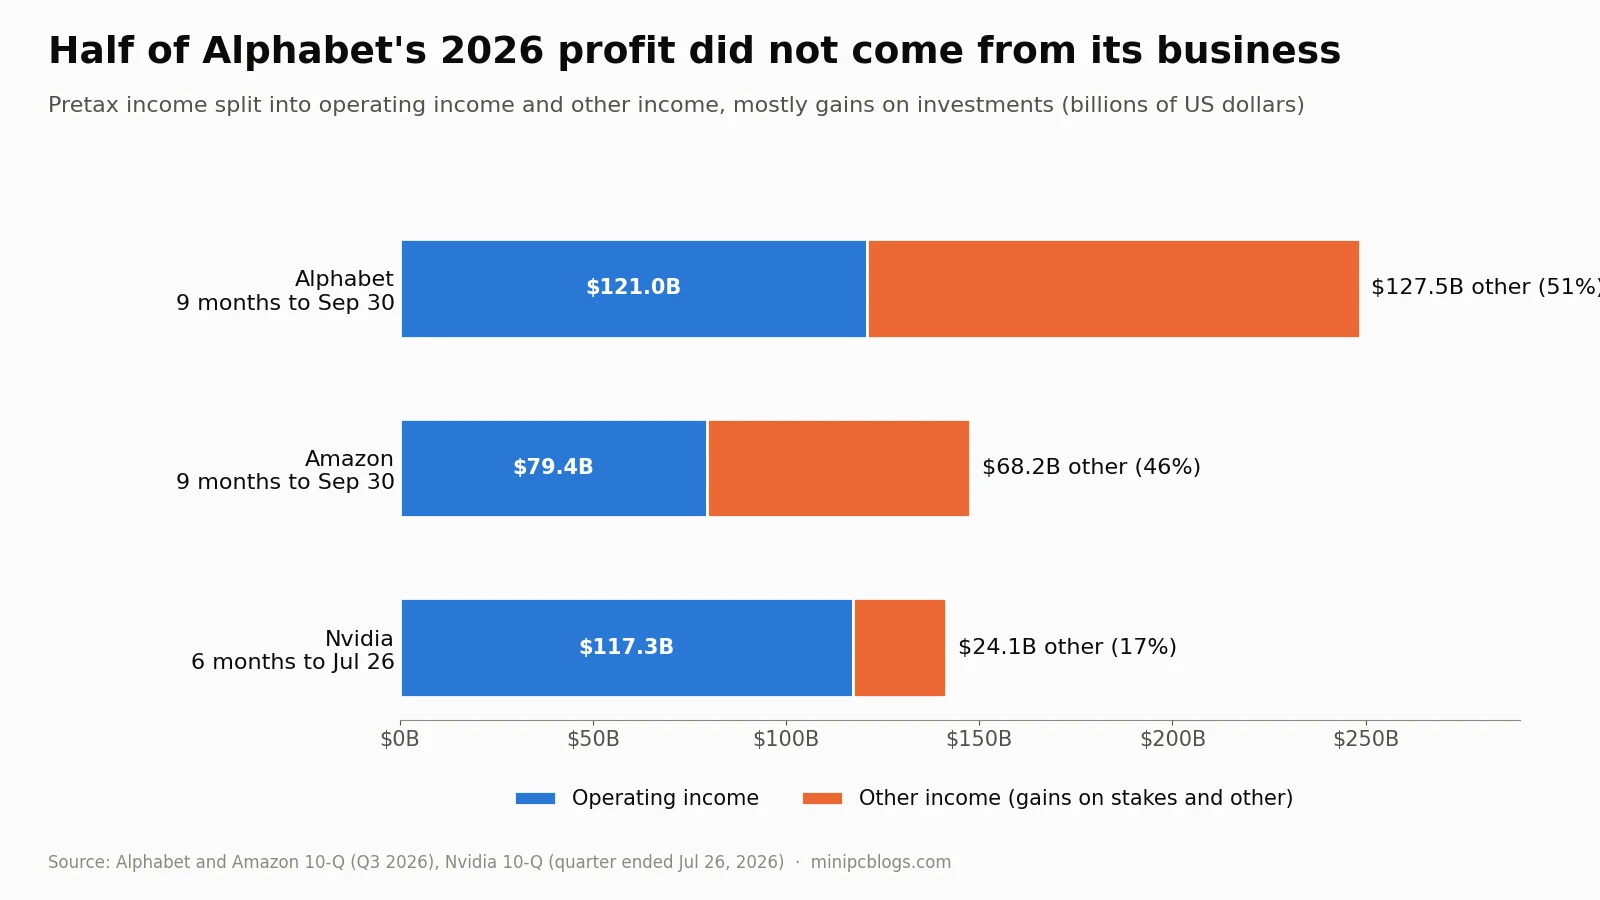
- Alphabet : sur les 248,5 milliards de dollars de résultat avant impôt des neuf premiers mois de 2026, 127,5 milliards de dollars provenaient d’« autres produits », principalement des plus-values latentes sur « une société privée » et SpaceX. Alphabet ne nomme jamais Anthropic dans son rapport trimestriel ; l’engagement de 20 milliards de dollars qu’il décrit correspond, en montant et en durée, à l’accord d’Anthropic avec Google. Au troisième trimestre, ces gains se sont inversés en une perte de 8,2 milliards de dollars, et le résultat net a chuté de 25 % tandis que le résultat d’exploitation a augmenté de 30 %.
- Amazon : 62,9 milliards de dollars d’« ajustements à la hausse » sur neuf mois, « principalement issus de notre action privilégiée sans droit de vote dans Anthropic ». Après avoir investi environ 18 milliards de dollars, Amazon valorise sa participation dans Anthropic à 238,7 milliards de dollars, soit 39 % de ses capitaux propres. Sa facilité de crédit de 20 milliards de dollars pour Anthropic devient disponible « à mesure que nous atteignons certains jalons de livraison de capacité de calcul », de sorte qu’Amazon finance les achats qu’Anthropic effectue auprès d’Amazon.
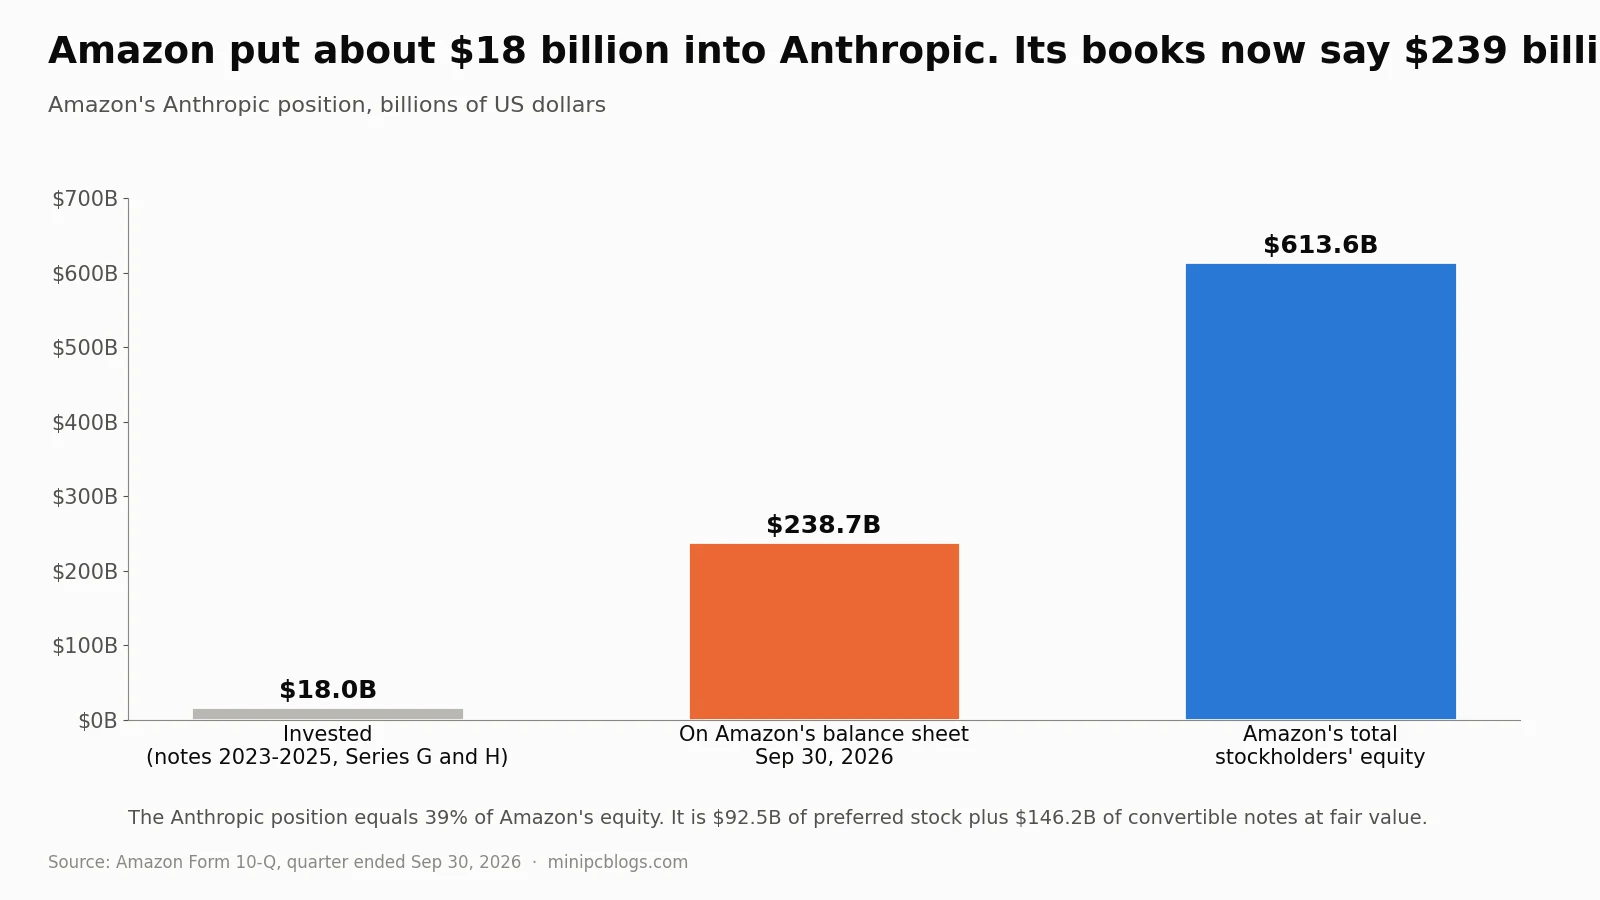
Le même schéma se manifeste bien au-delà d’Amazon et d’Alphabet :
- SoftBank : les gains sur OpenAI se sont élevés à 6 730 milliards de yens, soit environ 43,9 milliards de dollars, pour l’exercice clos en mars 2026, représentant environ 110 % de son résultat avant impôt. En août, son Vision Fund 2 a emprunté 10 milliards de dollars nantis de ses actions OpenAI, garantis par SoftBank Group, et doit déposer des liquidités ou rembourser si leur valeur chute significativement.
- Tesla : elle traite sa participation de moins de 1 % dans SpaceX comme une « influence significative » parce qu’Elon Musk dirige les deux sociétés, et la valorise à la juste valeur. Ce gain s’élevait à 1,00 milliard de dollars au deuxième trimestre 2026, soit environ 89 % du résultat net du trimestre. SpaceX a de son côté comptabilisé un gain de 561 millions de dollars sur sa participation dans The Boring Company, une autre société de Musk, au troisième trimestre.
- Microsoft : sa ligne OpenAI a oscillé d’une perte de 4,1 milliards de dollars à un gain de 10,0 milliards de dollars, puis à une perte de 19 millions de dollars sur des trimestres consécutifs ; le gain provenait de la dilution et a ajouté 7,6 milliards de dollars au résultat net. Elle a également comptabilisé « un gain de 3,2 milliards de dollars provenant de notre investissement dans Anthropic », une société que ses formulaires 10-K et 10-Q ne nomment jamais.
- Nebius et Cerebras : les bénéfices déclarés de Nebius reposent sur des plus-values latentes sur sa participation dans ClickHouse ; sans elles, selon nos calculs, elle aurait perdu environ 570 millions de dollars en 2025. Le bénéfice de Cerebras en 2025, de 237,8 millions de dollars, provenait d’un gain de 363,3 millions de dollars lié à la résiliation d’un contrat avec G42, tandis que ses opérations ont perdu 145,9 millions de dollars.
Microsoft divulgue ses revenus provenant d’OpenAI car il traite OpenAI comme une partie liée : 10,0 milliards de dollars au trimestre de septembre, soit environ 11 % de son chiffre d’affaires total. Amazon et Alphabet n’indiquent pas le montant des revenus qu’ils tirent d’Anthropic ou d’OpenAI. Le propre S-1 d’Anthropic indique que 48 % de ses revenus au premier semestre 2026 ont été collectés via les places de marché d’AWS, de Google Cloud et d’Azure.
Fournisseurs soutenant les actions de leurs clients
Lorsque Meta a lancé une offre d’actions de 35 milliards de dollars le 26 octobre, son prospectus indiquait que « NVIDIA Corporation, Advanced Micro Devices, Inc. et Broadcom Inc. (collectivement, les « Investisseurs de référence ») ont… manifesté leur intérêt pour l’achat d’un maximum de 5,0 milliards de dollars d’actions au total. » Cet intérêt n’était pas contraignant et le montant qu’ils ont acheté n’est pas encore divulgué. Ces trois entreprises figurent parmi les principaux fournisseurs de puces de Meta.
Le schéma se répète plus bas : la filiale de financement de Dell a prêté 7,5 milliards de dollars à des clients en un trimestre, contre 2,4 milliards de dollars un an plus tôt, principalement pour des serveurs IA. Google détient des warrants à un centime dans les anciens mineurs de bitcoin dont il garantit le loyer. AMD s’est engagée à hauteur de 5 milliards de dollars maximum sur des actions d’Anthropic, libérés à mesure que les puces AMD sont livrées.
Qui finit par porter le risque
- Fonds communs de placement. Les dépôts des fonds montrent qu’au moins 9,8 milliards de dollars des 27,3 milliards de dollars d’obligations ayant financé le centre de données de Meta en Louisiane sont détenus dans des fonds enregistrés, dont environ 6,5 milliards de dollars par PIMCO. Les titres des anciens mineurs de bitcoin, rémunérés par les loyers de Fluidstack ou CoreWeave, se trouvent dans des fonds à haut rendement et des ETF.
- Assureurs. Athene, qui vend des rentes viagères, déclare 12,9 milliards de dollars d’investissements liés à l’IA, dont un « financement du bail de puces GPU de xAI » de 2,72 milliards de dollars noté BBB, et des hypothèques sur des centres de données « sans notation d’une organisation nationale reconnue de notation statistique (NRSRO) », classés comme investissement de qualité « sur la base d’une analyse transparente du preneur ». Les chiffres incluent ses filiales de réassurance aux Bermudes. Athene a également fourni une garantie limitée couvrant 15 % de l’obligation d’achat d’un fonds Apollo dans le contrat de puces Anthropic de 35 milliards de dollars, sans passif enregistré, et Apollo, sa société mère, a depuis convenu d’un nouveau bail de GPU de 40 milliards de dollars pour SpaceX. Athene soutient que les prêts sont entièrement amortis en environ cinq ans et ne dépendent pas des valeurs de revente des puces. Le 30 octobre, Pedro Machado, membre du conseil de surveillance de la BCE, interrogé sur l’achat par les banques de protection de crédit auprès des assureurs, a déclaré que « le cas d’AIG lors de la crise financière vient immédiatement à l’esprit » comme « un exemple de protection non financée fournie par des compagnies d’assurance ».
- Banques. Une analyse du personnel de la Réserve fédérale de Chicago estime que les grandes banques ont environ 450 milliards de dollars d’engagements envers des emprunteurs liés à l’IA. Les cinq mêmes banques ont accordé à SpaceX un prêt relais de 20 milliards de dollars, ont dirigé son introduction en bourse, ont acheté ses obligations, puis ont initié la couverture à « acheter ».
- Prêteurs néo-clouds. La propre présentation de CoreWeave décrit un prêt calibré à environ 102 % du coût une fois stabilisé, avec des prêts de cinq ans adossés à des contrats d’une durée moyenne d’environ trois ans. L’obligation de Nvidia d’acheter la capacité invendue de CoreWeave peut prendre fin si CoreWeave entre dans une procédure d’insolvabilité.
- Ménages. Le régulateur indépendant du marché de PJM attribue 29,4 milliards de dollars de charges de capacité lors des quatre dernières enchères à la charge des centres de données, soit 46,2 % du total, payées via les factures d’électricité.
Qui paie plus : mémoire, stockage et énergie
Le cercle touche également des personnes qui n’achètent jamais de produit d’IA. Les fabricants de mémoire indiquent dans leurs propres dépôts que la demande d’IA a détourné l’offre des consommateurs. Le prospectus américain de SK hynix indique que la demande de HBM et de mémoire pour serveurs « a considérablement contraint l’offre de DRAM pour PC, mobiles et grand public » et attribue la hausse des prix à une « réallocation à l’échelle de l’industrie de la capacité de production vers le HBM ». Le rapport annuel de Micron indique que l’offre destinée aux consommateurs a été « redirigée » vers ses autres activités.
| Indicateur | Avant | Maintenant |
|---|---|---|
| Puce mémoire DDR5 16 Gb, prix au comptant | 4,69 $ (fin 2024) | 61,50 $ (2 novembre 2026) |
| Marge brute de Micron | 22 % (exercice 2024) | 81 % (exercice 2026) |
| Prix moyen des PC HP | hausse de 40,8 % sur un an, volumes en baisse de 15,8 % | |
| Chiffre d’affaires de SanDisk | hausse de 378 % sur environ 10 % de capacité expédiée en plus ; marge brute passée de 29,8 % à 85,0 % | |
| Prix à la production aux États-Unis, périphériques de stockage informatique | hausse de 87 % sur un an | |
| Prix à la production aux États-Unis, transformateurs et appareillages de commutation | Janvier 2020 | hausse de 86 % et 90 % |
| Raspberry Pi 5 avec 16 Go | $120 | $305 |
La majeure partie de la croissance provient des prix, et non des volumes. Le prix au consommateur par exabyte de Western Digital a augmenté d’environ 70 % tandis que les exabytes expédiés ont chuté d’environ 30 % « en raison de l’augmentation des niveaux de prix ». Seagate indique que la hausse de son chiffre d’affaires était « principalement due à des actions tarifaires favorables ». HPE indique que son chiffre d’affaires sur les serveurs a augmenté de 35 % « principalement » en raison de prix plus élevés. L’activité centres de données de NVIDIA dégage une marge d’exploitation d’environ 71 %, contre environ 49 % pour son activité graphiques grand public, et en 2026, elle a cessé de déclarer séparément le chiffre d’affaires du jeu vidéo.
L’offre est réservée des années à l’avance. Micron a reçu 12,75 milliards de dollars de dépôts en espèces de la part de clients lors de l’exercice 2026 et indique que leurs engagements financiers ont atteint 32 milliards de dollars. NVIDIA déclare 279 milliards de dollars d’engagements d’approvisionnement, « principalement de la mémoire ». L’accord très médiatisé d’OpenAI portant sur jusqu’à 900 000 galettes de mémoire par mois est une lettre d’intention non contraignante.
Il existe des contrepoints : Vertiv a connu une croissance basée sur les volumes plutôt que sur les prix, et la marge brute de Super Micro est tombée à 10,8 %. Des recours collectifs déposés en 2026 accusent Micron, Samsung et SK hynix d’entente sur les prix de la DRAM ; ils ne contiennent que des allégations. Le précédent est le cartel de la DRAM de 1999 à 2002, pour lequel Samsung a payé une amende de 300 millions de dollars aux États-Unis. Pour les lecteurs de ce site, l’effet est direct : la mémoire est l’une des principales raisons pour lesquelles les mini PC, les ordinateurs portables et les ordinateurs monocartes coûtent plus cher en 2026 qu’un an plus tôt.
Autres liens dans le cercle
Les trois cas ci-dessus sont les plus clairs. Le même schéma traverse presque toutes les grandes entreprises impliquées dans le développement des infrastructures.
Microsoft et OpenAI
Microsoft a déclaré 24,1 milliards de dollars de revenus provenant d’OpenAI lors de son dernier exercice fiscal et 10,0 milliards de dollars pour le seul trimestre de septembre, soit environ 11 % de son chiffre d’affaires total. OpenAI lui devait 7,2 milliards de dollars à la fin du trimestre, contre 6,0 milliards de dollars trois mois plus tôt. Microsoft a financé 12,0 milliards de dollars d’un engagement de 13,0 milliards de dollars envers OpenAI. Lors de la conférence téléphonique sur les résultats de janvier, la directrice financière Amy Hood a déclaré : « Environ 45 % de notre solde de RPO commercial provient d’OpenAI », ce qui signifie que près de la moitié des contrats commerciaux signés mais non facturés de Microsoft dépendent d’une entreprise qui, selon son propre bailleur immobilier de l’Ohio, « n’est actuellement pas un locataire de qualité d’investissement ».
Microsoft a déposé les termes de la recapitalisation d’OpenAI auprès de la SEC en octobre 2025 : sa participation est « évaluée à environ 135 milliards de dollars », un panel d’experts vérifiera toute affirmation selon laquelle OpenAI a atteint l’intelligence artificielle générale, et OpenAI s’est engagé à acheter pour 250 milliards de dollars supplémentaires d’Azure. L’ensemble des participations de Microsoft comptabilisées par la méthode de la mise en équivalence s’élève à 12,4 milliards de dollars.
Anthropic, dans laquelle Microsoft a accepté d’investir jusqu’à 5 milliards de dollars, est un autre client d’Azure. Microsoft a annoncé un engagement de 30 milliards de dollars ; le formulaire S-1 d’Anthropic indique qu’il s’est engagé à dépenser « au moins 44,9 milliards de dollars » sur Azure de novembre 2026 à mai 2033, « indépendamment de l’utilisation réelle ». Nscale, un neocloud, liste Microsoft (43,8 milliards de dollars) et Anthropic (44,6 milliards de dollars) comme ses deux grands contrats.
Microsoft a également signé 364,6 milliards de dollars de baux de centres de données qui n’ont pas encore commencé et ne figurent pas à son bilan, soit 2,8 fois les paiements de baux déjà inscrits au bilan et en hausse par rapport aux 92,7 milliards de dollars quinze mois plus tôt. Lors de sa conférence téléphonique sur les résultats de juillet, Hood a déclaré que Microsoft « prolongeait la durée d’utilité estimée de nos centres de données et de nos immeubles de bureaux, de 15 à 25 ans » et que « davantage de nos futurs baux de centres de données passeraient de baux financiers à des baux opérationnels ». Les baux financiers sont inclus dans les dépenses d’investissement déclarées par Microsoft ; les baux opérationnels ne le sont pas. Nous n’avons trouvé aucune divulgation de changement d’estimation dans le formulaire 10-K ou le formulaire 10-Q suivant, contrairement au changement de Microsoft en 2022 concernant la durée de vie des serveurs, qu’il a divulgué avec un effet de 3,7 milliards de dollars. Microsoft qualifie cet effet de minime. Il a émis 25 milliards de dollars de nouvelles obligations le 29 octobre.
L’examen par l’autorité britannique de la concurrence de l’investissement de 15 millions d’euros de Microsoft dans Mistral montre le même schéma à petite échelle : une obligation convertible associée à un engagement de Mistral d’utiliser Azure.
Google au-delà des puces : Crux et Gemini
Le rapport trimestriel d’Alphabet révèle une seconde boucle. Google détient une participation minoritaire dans Crux AI, une coentreprise avec Blackstone, garantit jusqu’à 10 milliards de dollars des obligations de la coentreprise en matière de centres de données et d’énergie, et déclare 16,8 milliards de dollars de carnet de commandes de chiffre d’affaires provenant de celle-ci en tant que partie liée. Anthropic, dans laquelle Google peut investir jusqu’à 30 milliards de dollars supplémentaires, s’est engagée à dépenser « au moins environ 114,5 milliards de dollars » avec Google d’avril 2026 à juillet 2033 « indépendamment de l’utilisation réelle », ainsi qu’un montant estimé entre 125 et 150 milliards de dollars de calcul TPU supplémentaire. Selon nos calculs, ce minimum représente à lui seul environ 20 % du carnet de commandes de 560,8 milliards de dollars de Google Cloud. Alphabet n’indique pas la part de son carnet de commandes provenant des laboratoires d’IA.
Alphabet finance également le développement avec des capitaux externes. En 2026, il a levé environ 62 milliards de dollars de nouveaux capitaux propres, dont une offre publique de 20,5 milliards de dollars, un placement privé de 10 milliards de dollars auprès d’une filiale de Berkshire Hathaway et 19,0 milliards de dollars d’actions préférentielles convertibles obligatoires. Il a émis 80,8 milliards de dollars d’obligations et n’a racheté aucune action. Son flux de trésorerie disponible était négatif aux deuxième et troisième trimestres, et ses garanties de soutien aux centres de données s’élèvent au total à 75,7 milliards de dollars.
Les chiffres de Gemini n’apparaissent que dans les communiqués de résultats, jamais dans le formulaire 10-K ou les formulaires 10-Q, et les définitions continuent d’évoluer : les « utilisateurs actifs mensuels » de 750 millions puis 950 millions sont devenus « un milliard d’utilisateurs » au troisième trimestre, sans précision. Les dossiers judiciaires de l’affaire de la recherche montrent que Google verse à Samsung des montants fixes, des primes par appareil et une part des revenus pour préinstaller Gemini. Le juge a refusé d’interdire de tels paiements, mais a limité les accords par défaut à un an et a interdit tout accord exclusif avec Apple pour Gemini.
Apple paie, mais reste en dehors
Apple ne détient aucune participation dans les laboratoires d’IA, et son argent ne circule que dans un sens : elle paie Google pour Gemini, qui alimentera Siri, et a confirmé en juin 2026 que son Private Cloud Compute fonctionne désormais également « sur Google Cloud » avec des GPU Nvidia. Aucune des deux sociétés ne divulgue les montants. Google verse toujours beaucoup plus à Apple pour la recherche, environ 20 milliards de dollars en 2022 selon les dossiers judiciaires. Les propres dépenses d’Apple en immobilisations corporelles ont chuté de 28 % au cours des neuf premiers mois de son exercice fiscal, et l’entreprise indique qu’elle « s’appuie sur des fournisseurs de services cloud tiers ». Ses autres obligations d’achat ont bondi de 14,8 milliards de dollars à 35,1 milliards de dollars au cours du trimestre clos en décembre 2025, sans contrepartie nommée. Un comité de révision de la publicité a jugé non fondées ses affirmations selon lesquelles Apple Intelligence était « disponible maintenant », et Apple a accepté un règlement de 250 millions de dollars avec les consommateurs concernant les retards des fonctionnalités de Siri, sans reconnaître de faute.
Campus de Meta hors bilan
Le rapport trimestriel de Meta décrit une « Venture Louisiane » avec un coût de développement de 27 milliards de dollars et une « Venture Texas » avec 14 milliards de dollars, chacune détenue à 20 % par Meta et non consolidée. Meta les construit et les gère, les loue sous des baux de quatre ans renouvelables jusqu’à 20 ans, et promet aux investisseurs une valeur minimale en cas de départ. Son exposition maximale aux pertes dans ces ventures est passée de 45,95 milliards de dollars à la fin de 2025 à 68,40 milliards de dollars en septembre 2026. Le rapport ne nomme jamais Hyperion, Blue Owl ou les émetteurs d’obligations. Meta porte également une obligation conditionnelle de 14,72 milliards de dollars d’achat de capacité cloud correspondant à la divulgation de Nebius d’un accord dans lequel Meta doit acheter jusqu’à 15 milliards de dollars de capacité que Nebius ne peut vendre à personne d’autre.
Oracle, SoftBank et Stargate
Oracle déclare 664 milliards de dollars de chiffre d’affaires futur contracté, dont seulement 13 % sont exigibles dans les douze mois, et 288 milliards de dollars de baux de centres de données non encore inscrits à son bilan. En un seul trimestre, elle a reçu 11,4 milliards de dollars d’avances clients qu’elle comptabilise comme comportant une composante de financement, a vendu 141 millions de nouvelles actions pour 19,9 milliards de dollars, et classe les flux de trésorerie avec les fabricants qui construisent ses serveurs comme un « financement à court terme lié aux dépenses d’investissement ». Son rapport annuel divulgue également une garantie « jusqu’à 3,3 milliards de dollars » sur l’emprunt d’un bailleur. Ses rapports annuels et trimestriels ne nomment pas OpenAI, mais un avis de financement déposé auprès de la SEC le 1er février 2026 le fait : il liste OpenAI, avec AMD, Meta, Nvidia, TikTok et xAI, parmi les clients cloud « les plus importants » dont la demande serait servie par les 45 à 50 milliards de dollars qu’elle prévoyait de lever en 2026. Les banques qui ont souscrit son émission obligataire de 18 milliards de dollars sont défenderesses, avec Oracle, dans une action en justice des porteurs d’obligations qui ne contient que des allégations. Selon nos calculs à partir de ses dépôts, le flux de trésorerie disponible d’Oracle sur les douze mois clos en août 2026 était d’environ moins 28,7 milliards de dollars, et ses 125 milliards de dollars d’obligations étaient valorisés à 105,7 milliards de dollars, soit environ 85 % de la valeur nominale, sur la base des prix de négociation.
SoftBank, l’autre partenaire de Stargate d’OpenAI, a payé sa part en vendant et en empruntant. Elle a vendu la totalité de sa participation dans Nvidia pour 5,83 milliards de dollars et 16,25 milliards de dollars d’actions T-Mobile, a ajouté 11,5 milliards de dollars à un prêt adossé à ses actions Arm, a tiré 30 milliards de dollars sur un prêt relais de 40 milliards de dollars et a émis 11,1 milliards de dollars d’obligations notées BB+ à un taux pouvant atteindre 9,75 %. Une partie de l’argent de SoftBank a ensuite atteint Oracle : Oracle a comptabilisé un gain de 2,7 milliards de dollars lorsque SoftBank a racheté Ampere, une société de semi-conducteurs dans laquelle Oracle détenait une participation.
CoreWeave et les néoclouds
CoreWeave affichait une dette de 35,6 milliards de dollars en juin 2026, dont 10,6 milliards de dollars arrivant à échéance d’ici la fin de 2027. Ses trois principaux clients représentaient 36 %, 26 % et 10 % du chiffre d’affaires. La marge d’intérêt sur ses nouveaux prêts garantis est passée de 2,25 à 4,50, puis à 5,50 points de pourcentage au-dessus du SOFR entre mars et août. Sa propre présentation décrit une facilité à environ 102 % du coût une fois stabilisée, et la société a indiqué que les prêteurs souscrivent désormais au « risque de renouvellement », car les prêts courent sur environ cinq ans contre des contrats d’une durée moyenne d’environ trois ans. Nvidia, qui a investi 2 milliards de dollars dans CoreWeave, doit acheter jusqu’à 6,3 milliards de dollars de capacité que CoreWeave ne peut pas vendre d’ici 2032, mais peut mettre fin à cette obligation si CoreWeave entre dans une procédure d’insolvabilité, ce qui est précisément le moment où elle serait nécessaire.
Plus bas dans la chaîne, les obligations de 2,35 milliards de dollars à 9,25 % d’Applied Digital sont remboursées par les loyers versés par CoreWeave ; ces baux ont été transférés en mars 2026 vers la filiale de CoreWeave qui emprunte dans le cadre d’un prêt non-recours de 8,5 milliards de dollars, de sorte qu’un véhicule cantonné verse des loyers à un autre. Le prospectus de Nscale indique que son plan de financement a « initialement suscité un doute significatif » quant à sa capacité à poursuivre son exploitation en tant qu’entreprise en activité, avant que la direction ne juge ce doute résolu ; Nvidia garantit l’un de ses baux en échange de warrants.
La marge de manœuvre de CoreWeave est étroite. En 2025, elle a enregistré une perte d’exploitation de 46 millions de dollars contre 1,23 milliard de dollars de charges d’intérêts ; au deuxième trimestre 2026, une perte d’exploitation de 49 millions de dollars contre 640 millions. Lorsque les livraisons de centres de données ont pris du retard, les prêteurs de son prêt DDTL 3.0 l’ont modifié le 31 décembre 2025 « pour tenir compte du calendrier des livraisons » : ils ont réduit l’exigence de liquidité minimale à 100 millions de dollars pour mars et avril 2026, ont reporté le premier test de service de la dette à octobre 2027 et ont autorisé des apports en fonds propres illimités jusqu’en octobre 2026. Magnetar était présent de tous les côtés : elle a investi environ 777 millions de dollars avant l’introduction en bourse, s’est engagée à hauteur de 520 millions de dollars et de 210 millions de dollars dans les premiers grands prêts de CoreWeave, et a effectué un « prépaiement » de 230 millions de dollars qui a ensuite été reclassé en dette à 12 % sans « services » fournis. Après avoir cessé d’être une partie liée, elle a vendu environ 6,0 milliards de dollars d’actions. Core Scientific, un bailleur qui tire 77 % de son chiffre d’affaires de CoreWeave, a vu ses actionnaires rejeter l’offre d’achat de CoreWeave, avec 91 % des votes exprimés contre.
Nebius
Les contrats de Nebius ont été rédigés pour servir de garantie d’emprunt. Le cahier des charges de Microsoft, déposé avec le rapport annuel de Nebius, ne prend effet qu’une fois que Nebius a obtenu un financement, permet à Nebius de nantir le contrat et oblige Microsoft à signer des accords avec les prêteurs. L’accord de 27 milliards de dollars de Meta, dont jusqu’à 15 milliards correspondent à l’achat par Meta d’une capacité que Nebius ne peut pas vendre, place une section « Exigences de financement » entièrement caviardée avant toutes les autres clauses et prévoit « une structure de véhicule à vocation spécifique (SPV) insensible à la faillite ». Microsoft a versé une avance de 6,96 milliards de dollars, soit 40 % de son contrat de 17,39 milliards de dollars, remboursable pour toute tranche annulée, et les avances clients ont fourni la quasi-totalité du flux de trésorerie d’exploitation de Nebius au premier semestre 2026. Nvidia a payé 2 milliards de dollars pour 9,3 % de Nebius le 11 mars 2026 ; deux jours plus tard, Nebius a signé l’accord avec Meta, basé sur les puces Vera Rubin de Nvidia. Nebius a eu trois auditeurs en trois ans, signale une faiblesse significative ouverte dans ses contrôles sur les immobilisations corporelles et a nanti 13 milliards de dollars d’équipements. Ses baux courent jusqu’à 12 ans contre des contrats clients de cinq ans.
Cerebras
Cerebras illustre ce schéma à une échelle réduite. Le chiffre d’affaires réalisé avec G42 d’Abou Dabi, un investisseur, et ses parties liées représentait 83 % du total en 2023, 85 % en 2024 et 86 % en 2025, cette dernière année principalement via MBZUAI, une université qui est une partie liée de G42. G42 a reçu environ 301,8 millions de dollars d’actions via des bons de souscription à 0,01 $ que Cerebras déduit du chiffre d’affaires. Le comité américain sur les investissements étrangers a autorisé Cerebras à retirer son dépôt en mars 2025 « sur la base » d’engagements selon lesquels G42 n’achèterait plus d’actions ni ne maintiendrait ses engagements de volume. Cerebras s’est introduite en bourse sur le Nasdaq à 185 $ par action en mai 2026. OpenAI est désormais à la fois son client, son prêteur et son actionnaire (voir Cas 4), et Cerebras a perdu 450,5 millions de dollars au deuxième trimestre 2026.
Dell et Super Micro
La branche de financement de Dell a prêté 7,5 milliards de dollars à ses clients au cours du trimestre clos le 31 juillet, contre 2,4 milliards de dollars un an plus tôt. Ses créances de financement sont passées de 14,3 milliards de dollars à 20,4 milliards de dollars en six mois, une augmentation que Dell attribue « principalement » à « nos offres de serveurs optimisés pour l’IA ». Le chiffre d’affaires issu des locations-financement, où le profit est reconnu immédiatement, est passé de 181 millions de dollars à 3,71 milliards de dollars en un an, et les créances que Dell classe en qualité de crédit « inférieure » sont passées de 1,8 milliard de dollars à 4,4 milliards de dollars. Son flux de trésorerie disponible selon les normes GAAP s’élevait à 986 millions de dollars ; son flux de trésorerie disponible « ajusté » de 8,1 milliards de dollars réintègre le financement qu’il a accordé.
Super Micro a déclaré un flux de trésorerie d’exploitation négatif de 6,8 milliards de dollars pour son exercice fiscal, contre un résultat net de 2,2 milliards de dollars, avec des stocks passés de 4,7 milliards de dollars à 12,9 milliards de dollars, un client représentant 28,1 % des ventes et des « conditions de paiement étendues » pour certains clients. Ses contrôles internes étaient toujours jugés inefficaces au 30 juin 2026.
AMD et les fabricants de mémoire
AMD a accordé à OpenAI, puis à Meta, des bons de souscription pour jusqu’à 160 millions d’actions AMD chacun à 0,01 $, acquis à mesure qu’ils achètent jusqu’à six gigawatts de GPU AMD. AMD indique qu’elle enregistrera leur valeur comme une réduction du chiffre d’affaires lorsque le chiffre d’affaires associé sera constaté ; en juin 2026, les bons n’avaient eu aucun effet sur ses résultats. Elle divulgue également 4,1 milliards de dollars de garanties de bail de centres de données qui « peuvent être émises en échange de bons de souscription », et s’est engagée à investir jusqu’à 5 milliards de dollars dans des actions Anthropic, libérés à mesure que les puces AMD sont livrées. Micron, Samsung et SK hynix ont investi dans la série H d’Anthropic ; Micron détient également 12,75 milliards de dollars de dépôts de trésorerie de clients dans le cadre d’accords d’approvisionnement take-or-pay.
Les entreprises de Musk
Avant son introduction en bourse, SpaceX a absorbé xAI et l’a comptabilisée comme une « réorganisation d’entités sous contrôle commun », de sorte qu’aucun écart d’acquisition n’a été enregistré. Valor Equity Partners, dirigée par Antonio Gracias, administrateur de SpaceX, loue des GPU à une filiale d’xAI dans le cadre de trois baux totalisant 20,2 milliards de dollars, garantis par SpaceX et comptabilisés comme une dette car il s’agit d’une « cession-bail échouée ». Les cinq mêmes banques ont accordé à SpaceX un prêt relais de 20 milliards de dollars pour rembourser la dette à 12,5 % d’xAI, ont dirigé son introduction en bourse, ont placé 25 milliards de dollars d’obligations qui ont remboursé le prêt relais et, après la période de silence, ont initié la couverture avec des notes « acheter ». Tesla a investi 2 milliards de dollars dans xAI après un vote des actionnaires que Tesla a déclaré « ne pas avoir été approuvé selon la norme des statuts » ; le vote était consultatif, et un tribunal du Delaware a rejeté les actions en justice des actionnaires en avril 2026, avec un appel en cours. Tesla a vendu 626 millions de dollars de batteries Megapack à SpaceX au cours des neuf premiers mois de 2026.
Les chiffres de Grok ont changé sous l’examen de la SEC. Le projet de prospectus de SpaceX revendiquait « plus de 550 millions d’utilisateurs actifs mensuels (MAU) » à la fin de 2025. Après que la SEC a demandé si cela comptait les utilisateurs de X qui n’avaient jamais utilisé Grok, ainsi que les bots, le prospectus définitif a rapporté 520 millions pour décembre 2025 et a déplacé les 550 millions à mars 2026 ; seuls 89 millions et 117 millions de ces utilisateurs utilisaient les fonctionnalités de Grok. SpaceX a indiqué à la SEC que la direction « n’utilise pas de métriques commerciales clés pour gérer l’activité d’IA autre que la consommation de calcul nominale ». Grok comptait 1,9 million d’abonnés payants en mars 2026, et son chiffre d’affaires n’a jamais été divulgué. De 2024 au troisième trimestre 2026, l’activité d’IA de SpaceX a dépensé environ 58,4 milliards de dollars en projets d’investissement contre environ 16,8 milliards de dollars de chiffre d’affaires, selon notre calcul, et un client non nommé a fourni environ 72 % de son chiffre d’affaires de solutions d’IA au troisième trimestre.
Au sein du groupe, les chiffres ne correspondent pas. Le chiffre d’affaires déclaré par Tesla provenant de xAI et SpaceX diffère de ce que SpaceX déclare avoir acheté : 430 millions de dollars contre 506 millions en 2025, et 626 millions contre 480 millions au cours des neuf premiers mois de 2026. La marge de Tesla sur les Megapacks vendus à SpaceX était de 23,6 %, contre 30,2 % pour son activité énergétique dans son ensemble. xAI, pour sa part, a encaissé 2 millions de dollars de Tesla en 2025.
Blue Origin : n’en fait pas partie
Nous avons vérifié si la société de fusées de Jeff Bezos figure dans ce cercle. Au vu des éléments disponibles, ce n’est pas le cas : elle n’investit pas, ne prête pas et ne garantit aucun laboratoire d’IA, et le formulaire S-1 d’Anthropic ne la mentionne pas. Amazon lui verse toutefois des fonds pour lancer ses satellites Leo, anciennement Kuiper : au moins environ 2,6 milliards de dollars de janvier 2023 à avril 2026 environ, selon notre agrégation des divulgations Amazon dans les procurations, dont environ 1,8 milliard de dollars sur la période la plus récente, avant que New Glenn n’ait lancé le moindre satellite Leo. Amazon indique ne pas avoir de politique écrite relative aux parties liées et s’en remet à son comité d’audit. Une action en justice d’actionnaires concernant ces contrats de lancement a été rejetée, et la Cour suprême du Delaware a confirmé cette décision en novembre 2025.
Databricks et Palantir
Databricks, valorisée à 190 milliards de dollars en août 2026, n’a déposé que des avis de formulaire D auprès de la SEC et n’a jamais publié d’états financiers audités ; chaque avis indique « Decline to Disclose » pour le chiffre d’affaires. Environ 3,17 milliards de dollars d’actions émises lors d’acquisitions ont été déclarés entre 92 et 426 jours après la première vente, tandis que ses tours de table en numéraire ont été déclarés au jour 15, le délai fixé par la règle 503. Un avis tardif ne supprime pas en soi l’exemption, et aucune autorité ne l’a jugé irrégulier. JPMorgan a dirigé ses facilités de crédit de 5,25 milliards de dollars et de 2 milliards de dollars, et les fonds de JPMorgan ont co-dirigé et participé à ses tours de table en actions. Le 31 mars 2026, un fonds de détail Robinhood valorisait ses actions à 190,00 dollars par action et un portefeuille d’assurance Fidelity à 165,10 dollars.
Palantir a mis en œuvre une version antérieure de cette boucle. En 2021, elle a acheté 326 millions de dollars d’actions dans 16 startups, la plupart cotées via des SPAC, et chacune a signé un contrat de logiciel Palantir, pour un total de 767,9 millions de dollars ; 48,3 millions de dollars des 98,4 millions de dollars de chiffre d’affaires de nouveaux clients de Palantir cette année-là provenaient d’elles. Le chiffre d’affaires cumulé de ces clients s’élevait à 321,5 millions de dollars, soit environ le montant payé par Palantir pour les actions, et ses pertes sur les titres en 2021 et 2022 se sont élevées à 345,4 millions de dollars. La SEC a remis en question la comptabilisation en 2022 et a clôturé son examen sans donner suite. Une version plus réduite se poursuit : en 2025, Palantir a investi 40 millions de dollars dans Anduril, une société dont son président Peter Thiel pourrait être considéré comme détenant plus de 10 %, et a reçu 17,66 millions de dollars d’Anduril en tant que client. Son accord d’entreprise de 10 milliards de dollars avec l’Armée et le contrat Maven de 1,275 milliard de dollars sont codés dans les registres fédéraux comme n’ayant pas fait l’objet d’une mise en concurrence.
Les usines : TSMC, ASML et Intel
Au bas de la chaîne, les fonds arrivent également tôt. TSMC détenait 234,2 milliards de dollars taïwanais (NT$), soit environ 7,4 milliards de dollars, de paiements clients effectués « pour retenir la capacité de la Société » au 30 juin 2026, et ses dix plus grands clients représentaient 78 % de son chiffre d’affaires 2025 ; un « Client A » non nommé est passé de moins de 10 % en 2023 à 19 %. Les acomptes clients d’ASML exigibles après plus de douze mois ont presque triplé en un trimestre, passant de 3,57 milliards d’euros à 9,30 milliards d’euros. En 2025, elle a vendu 3,51 milliards d’euros de créances d’acomptes à des acheteurs financiers, des fonds comptabilisés comme flux de trésorerie d’exploitation, et en 2026, elle a cessé de publier les commandes et le carnet de commandes. Amkor, qui assure le packaging des puces, prévoit désormais 1,9 milliard de dollars d’avances clients, contre 300 millions de dollars. Intel a reçu 8,87 milliards de dollars de fonds publics en échange d’environ 433 millions d’actions, plus 5 milliards de dollars de Nvidia et 2 milliards de dollars de SoftBank à environ 23 dollars par action ; en août 2026, elle a vendu de nouvelles actions à 95 dollars. Aucun engagement de fonderie de la part de Nvidia ou de SoftBank n’est divulgué. Ces sociétés sont des bénéficiaires plutôt que des maillons faibles, car leurs clients les financent, mais leurs commandes dépendent des mêmes quelques acheteurs.
Arista : un fournisseur décrit l’effet
Arista, qui vend des commutateurs réseau pour centres de données, a écrit dans son rapport annuel 2025 que « Nvidia a réalisé des investissements importants dans plusieurs AI Neoclouds. Nous constatons souvent que ce type d’acquisitions et d’investissements stratégiques est utilisé pour influencer les décisions d’achat plutôt que de permettre la sélection d’un fournisseur spécialisé dans son domaine. » Le même rapport a ajouté un nouveau risque : les marchés des réseaux IA pourraient connaître « la correction de bulles spéculatives qui pourrait affecter défavorablement la demande. » Arista ne finance pas ses clients, mais en août 2026, il a révélé pour la première fois que « de temps à autre, nous accordons également des délais de paiement étendus à certains grands clients. » Ses engagements d’achat fermes sont passés de 3,1 milliards de dollars à 9,7 milliards de dollars en 18 mois, plus que son chiffre d’affaires pour l’ensemble de 2025. Il a cessé de nommer ses plus grands clients en 2025 ; ses propres pourcentages pointent vers Microsoft à environ 26 % et Meta à environ 16 % du chiffre d’affaires, ce qui est notre déduction.
Énergie et réseau
GE Vernova fait état d’un « carnet de commandes et d’accords de réservation de créneaux » de 122 gigawatts de turbines à gaz, dont 58 gigawatts sont des réservations et non des commandes fermes. Les acomptes et les réservations ont généré 19,5 milliards de dollars de trésorerie en neuf mois, et la société avertit que les réservations « peuvent ne pas se traduire par des commandes ». Les services publics tentent de se protéger par des tarifs take-or-pay : AEP facture aux grands centres de données une demande minimale de 80 % à 90 % de la charge contractée pour une durée pouvant aller jusqu’à 20 ans. Le Département de l’Énergie garantit des prêts pour le redémarrage de deux centrales nucléaires, dont 1,0 milliard de dollars pour Crane, dont la production a été acceptée par Microsoft. Sur le réseau PJM, le moniteur indépendant du marché attribue 29,4 milliards de dollars de frais de capacité à la charge des centres de données et indique que ces derniers ont ajouté 11,11 dollars par mégawattheure, soit 9,7 %, aux coûts de l’électricité de gros au premier semestre 2026.
Banques et crédit privé
Aucune grande banque américaine ne déclare de ligne distincte pour les centres de données ou l’IA. JPMorgan inclut les centres de données dans « Other Income Producing Properties », dont la valeur est passée de 23,6 milliards de dollars à 27,5 milliards de dollars en six mois, et a plus que doublé sa protection de crédit achetée sur les emprunteurs des secteurs de la technologie, des médias et des télécommunications. La concentration la plus importante de Bank of America, les prêts aux « asset managers and funds », qui incluent les fonds de crédit privé, s’élève à 257,4 milliards de dollars. La Réserve fédérale indique que les engagements des banques envers les prêteurs non bancaires totalisent 2 600 milliards de dollars, et que les demandes de rachat acceptées auprès des sociétés de développement d’entreprises, les fonds de crédit privé destinés aux particuliers, ont légèrement dépassé les nouveaux apports au premier trimestre 2026 pour la première fois. Blue Owl, qui a financé le campus de Meta en Louisiane, a déclaré 3,4 milliards de dollars de rachats en neuf mois, provenant principalement de ses fonds destinés aux particuliers, qui plafonnent les retraits à environ 5 % par trimestre.
Ce que révèlent les lettres de la SEC
Les lettres que la SEC adresse aux sociétés avant leur introduction en bourse sont publiées après la fin de l’examen. Trois se distinguent :
- CoreWeave et Nvidia. En janvier 2025, la SEC a demandé à CoreWeave de déposer son contrat avec Nvidia. CoreWeave a répondu qu’il s’agissait d’un « contrat client standard engagé » et non significatif. En septembre 2025, après une nouvelle commande de 6,3 milliards de dollars au titre du même contrat, CoreWeave a indiqué aux investisseurs que le contrat n’était « plus non significatif ».
- SpaceX et son client. SpaceX a d’abord décrit le contrat Colossus uniquement comme un accord « avec un tiers ». La SEC, citant des articles de presse nommant Anthropic, lui a demandé d’envisager de décrire l’accord plus en détail, y compris son effet sur les propres modèles d’IA de SpaceX. Lorsque la SEC a demandé un chiffre derrière l’affirmation selon laquelle « une part croissante » des utilisateurs étaient des abonnés payants, SpaceX a supprimé la déclaration.
- Règles du forum de SpaceX. Les statuts de SpaceX renvoient les réclamations des actionnaires, y compris les réclamations relatives aux valeurs mobilières fédérales, au Tribunal des affaires du Texas, avec arbitrage obligatoire pour les autres litiges. La SEC lui a enjoint d’avertir les investisseurs qu’un tribunal pourrait ne pas appliquer cette disposition.
- SpaceX et les utilisateurs de Grok. La SEC a demandé si les « plus de 550 millions d’utilisateurs actifs mensuels (MAU) » du projet comptaient les utilisateurs de X qui n’avaient jamais utilisé Grok et les comptes de bots. Le prospectus définitif a abaissé le chiffre de décembre à 520 millions et indique que les « comptes pris en charge » « peuvent inclure des comptes faux, de spam ou de bots ».
- Investissements de Palantir dans des SPAC. En 2022, la SEC a interrogé Palantir sur la manière dont elle comptabilisait les contrats de logiciels signés par des startups dans lesquelles elle avait investi. Palantir a reconnu que certaines pourraient annuler leurs contrats si son investissement n’aboutissait pas ; la SEC a clôturé l’examen sans autre action.
Ce que les régulateurs ont déjà dit
- La Banque des règlements internationaux a constaté que 55,2 % des investissements dans les entreprises d’IA de 2021 à 2025 provenaient d’autres entreprises d’IA, et que lorsqu’un fournisseur finance un client, « une partie de la croissance du chiffre d’affaires du fournisseur reflète son propre investissement en capital, plutôt qu’une demande finale organique ».
- Le personnel de la FTC a qualifié la structure d’investissement cloud de « dépenses circulaires » en janvier 2025 et a indiqué que les documents de l’entreprise suggéraient que les investissements étaient « liés aux engagements de dépenses cloud ».
- Le rapport d’octobre 2026 du FMI recense environ 1,4 billion de dollars d’engagements de revenus financés par 300 milliards de dollars de capitaux propres et 650 milliards de dollars de dette, et signale les néo-clouds comme des maillons faibles potentiels.
- La Banque d’Angleterre indique que le financement hors bilan « accroît la complexité de l’identification de l’endroit où le risque se situe ultimement ».
Aucun d’entre eux n’a pris de mesures.
Tensions déjà visibles
Une partie de la pression est déjà dans les chiffres :
- Les gains latents s’inversent. Les gains d’Alphabet sur ses participations dans l’IA se sont transformés en une perte de 8,2 milliards de dollars au troisième trimestre, et son résultat net a chuté de 25 % tandis que son résultat d’exploitation a augmenté de 30 %. Les participations publiques de Nvidia valaient 63,4 milliards de dollars fin juin, mais étaient comptabilisées à 36,9 milliards de dollars quatre semaines plus tard, après une vente massive d’actions de semi-conducteurs.
- La trésorerie ne suit pas le profit. Les créances de Nvidia ont augmenté de 55 % en un trimestre et son flux de trésorerie d’exploitation était inférieur à la moitié de son résultat net. Le flux de trésorerie disponible d’Alphabet était négatif aux deuxième et troisième trimestres ; celui d’Oracle était d’environ moins 28,7 milliards de dollars sur douze mois.
- Le crédit devient plus coûteux. La marge sur les nouveaux prêts garantis de CoreWeave est passée de 2,25 à 5,50 points de pourcentage au-dessus du SOFR en cinq mois, et ses prêteurs ont assoupli les covenants après des retards de livraison. Les obligations d’Oracle sont passées d’environ 89 % à environ 85 % de la valeur nominale en un trimestre.
- Les fournisseurs indiquent que leurs clients sont étirés. Le directeur financier de Nvidia écrit lui-même que de nombreux clouds d’IA et créateurs de modèles « croissent plus vite que ce que leurs bilans et leurs profils de crédit à long terme peuvent supporter ».
- Les épargnants commencent à quitter le crédit privé. Les demandes de rachat acceptées auprès des fonds de crédit privé destinés aux particuliers ont dépassé les nouveaux apports au début de 2026.
- Les consommateurs achètent moins. Les unités de PC de HP ont chuté de 15,8 % alors que les prix augmentaient de 40,8 %.
Face à cela, le chiffre d’affaires continue de croître : AWS progresse de 39 % par an et Azure de 48 %, les prix de location des H100 augmentent et Anthropic a déclaré un résultat opérationnel au deuxième trimestre. Mais une grande partie de la demande promise sous-jacente à l’expansion provient de laboratoires financés par ces mêmes entreprises. Les dépôts réglementaires montrent les caractéristiques d’une bulle et ses premières tensions. Ils ne montrent pas encore son éclatement.
Octobre 2026 : le marché commence à l’intégrer
Dans les quatre semaines suivant ces déclarations, la tension a atteint les marchés, et les pertes se sont propagées à travers les mêmes liens qui avaient porté les gains.
| Date | Ce qui s’est passé |
|---|---|
| 14 octobre | L’inflation américaine s’est établie à 3,7 %. CoreWeave a chuté de 15,5 %, Nebius de 10,1 % et Oracle de 8,8 %. Les obligations CoreWeave à échéance 2031 et 2032 sont tombées à environ 79,5 cents par dollar, avec des rendements proches de 15 % à 16 %, et le coût de l’assurance de sa dette a atteint un record d’environ 1 195 points de base. |
| 22 octobre | Meta a créé une nouvelle catégorie d’actions sans droit de vote pour financer ses dépenses en IA, parallèlement à son émission de 35 milliards de dollars et à un programme de vente au prix du marché de 60 milliards de dollars. Meta a chuté de 7,0 % ; SpaceX a chuté de 9,1 % le jour où 1,3 milliard de ses actions ont été libérées de la période de blocage ; Nvidia a chuté de 4,4 % et le Nasdaq Composite de 2,6 %, sa plus forte baisse depuis juin. |
| 29 octobre | Alphabet a chuté de 12,6 %, soit une perte d’environ 497 milliards de dollars de capitalisation boursière selon nos calculs, et la plus forte baisse en une seule journée de son histoire, après un trimestre au cours duquel une perte latente de 12,4 milliards de dollars « principalement liée à SpaceX » a fait passer les autres produits à moins 8,2 milliards de dollars et le flux de trésorerie disponible est devenu négatif. |
| 30 octobre | Intel a chuté de 28,6 % en raison de ses perspectives pour le marché des PC, AMD de 10,9 % et l’indice des semi-conducteurs de 7,2 %. SpaceX a clôturé à 134,72 dollars, en dessous de son prix d’introduction en Bourse de 135 dollars. |
| 2 novembre | Oracle a déposé une demande pour lever simultanément 10 milliards de dollars en actions et 10 milliards de dollars en obligations, cinq jours après avoir indiqué aux investisseurs qu’il lèverait au maximum 20 milliards de dollars supplémentaires d’ici la fin de l’exercice 2030. |
Du 6 octobre au 30 octobre, le Nasdaq Composite a chuté de 7,8 %, et onze sociétés mentionnées dans cette histoire ont perdu environ 3,2 billions de dollars de capitalisation boursière, selon nos calculs basés sur les cours de clôture.
Le crédit a également bougé. Le droit illimité de CoreWeave de remédier aux violations des clauses de prêt par de nouvelles actions a expiré le 28 octobre, et aucune dérogation n’avait été déposée au 2 novembre. Les swaps de défaut de crédit à cinq ans d’Oracle sont passés de 144 points de base en janvier à environ 282 à la mi-octobre, et S&P note la société à un cran au-dessus de la catégorie spéculative. Ceux de SoftBank ont augmenté à 432 points de base le 20 octobre, avant une nouvelle valorisation des actions OpenAI qui garantissent son prêt de 10 milliards de dollars, due avec ses résultats le 10 novembre. Dans le crédit privé, les investisseurs de BCRED de Blackstone ont demandé le retrait d’environ 10 % du fonds au troisième trimestre, ceux d’OCIC de Blue Owl 16,8 % et ceux de son fonds technologique OTIC 39 %. Chacun a versé 5 %, le plafond trimestriel, et BCRED et OCIC ont payé avec des billets à ordre ne portant pas intérêt. Environ 4,3 milliards de dollars de demandes dans ces deux fonds sont restés impayés et peuvent être soumis à nouveau.
Les responsables sont divisés. Le président de la Réserve fédérale, Kevin Warsh, a déclaré le 28 octobre que la hausse des taux de septembre avait touché le financement de l’IA : « Les taux d’intérêt s’infiltrent dans les failles. » Le Comité de politique financière de la Banque d’Angleterre a mis en garde en septembre contre des « arrangements circulaires » susceptibles d’amplifier les pertes. Le secrétaire au Trésor, Scott Bessent, a déclaré lors d’une conférence privée d’investisseurs qu’il ne voyait pas de risque systémique, selon le Financial Times. Aucun régulateur n’a ouvert d’enquête, et nous n’avons trouvé aucune nouvelle lettre de commentaires de la SEC adressée à ces sociétés depuis juin. À la Chambre des représentants, une résolution non contraignante s’oppose à tout renflouement des sociétés d’IA.
Les initiés ont vendu pendant la hausse, principalement dans le cadre de plans préétablis. Mark Stevens, administrateur chez Nvidia, a vendu pour environ 947 millions de dollars entre le 31 août et le 18 septembre, sans divulguer de plan de négociation dans ses déclarations ; le directeur général de CoreWeave a vendu pour environ 141 millions de dollars dans le cadre d’un plan adopté en novembre 2025 ; le directeur des opérations de Nebius a vendu pour 117,8 millions de dollars le 5 octobre dans le cadre d’un plan adopté en mai. Rien de tout cela ne démontre une faute ; nous signalons simplement le calendrier.
S’agit-il de l’éclatement ? Pas au vu des éléments probants jusqu’à présent : aucune entreprise du cercle n’a fait défaut, aucun fonds n’a totalement gelé les retraits, et les activités cloud continuent de croître. Mais le mécanisme décrit dans cet article est désormais visible dans les cours. Une baisse de SpaceX s’est traduite par une perte chez Alphabet, les tensions chez CoreWeave se sont propagées à Oracle, et le besoin de liquidités de Meta a pesé sur ses pairs.
Ce qui pourrait déclencher l’éclatement
Aucune de ces structures ne faillit aujourd’hui. Les loyers des GPU augmentent, les revenus du cloud croissent et Anthropic a déclaré un résultat d’exploitation au deuxième trimestre. Mais les dépôts montrent aussi comment un problème pourrait devenir multiple, car les mêmes entreprises se trouvent de plusieurs côtés de chaque transaction. Voici les déclencheurs que les documents eux-mêmes pointent :
- Un laboratoire incapable de payer. OpenAI a environ 730 milliards de dollars d’engagements pour environ 20 milliards de dollars de chiffre d’affaires annualisé, et Anthropic en déclare 265,6 milliards. Le propriétaire d’OpenAI le qualifie de « locataire qui n’est actuellement pas de qualité investissement », et les contrats d’Anthropic avec SpaceX peuvent être résiliés avec un préavis de 90 jours à partir de début 2027. Si un laboratoire manque des paiements, le chiffre d’affaires du fournisseur, l’obligation de la caution et la garantie du prêteur chutent tous simultanément.
- Des contrats qui se terminent avant la dette. Les prêts de CoreWeave courent environ cinq ans contre des contrats d’environ trois ans ; Nebius signe des baux allant jusqu’à 12 ans contre des contrats de cinq ans ; les campus de Meta sont loués pour des durées de quatre ans avec des garanties de valeur résiduelle. Le renouvellement est présumé. Si les clients ne renouvellent pas, la dette reste.
- Appels de marge. SoftBank doit déposer des liquidités ou rembourser son prêt de 10 milliards de dollars si ses actions OpenAI perdent une valeur significative. Les prêteurs de CoreWeave ont déjà assoupli ses covenants une fois. Les obligations d’Oracle se négocient à environ 85 % de la valeur nominale. Une baisse de valorisation peut forcer des ventes d’actifs qui font baisser les valorisations encore davantage.
- Des profits papier qui s’inversent. Environ la moitié du résultat avant impôt d’Alphabet, 46 % de celui d’Amazon, 110 % de celui de SoftBank et la majeure partie du bénéfice du deuxième trimestre de Tesla provenaient de la réévaluation de participations. Les gains d’Alphabet se sont déjà transformés en une perte de 8,2 milliards de dollars au troisième trimestre. Une valorisation plus faible pour un seul laboratoire affecterait les bénéfices de plusieurs investisseurs au cours du même trimestre.
- Des cautions touchées simultanément. Les garanties maximales de Nvidia s’élèvent à 108,5 milliards de dollars, les garanties de soutien aux centres de données de Google à 75,7 milliards de dollars, celles de Broadcom à 72 milliards de dollars et l’exposition maximale de Meta à 68,4 milliards de dollars. La plupart d’entre elles dépendent d’une poignée de locataires : OpenAI, Anthropic et les propres campus de Meta. Les garanties coûtent peu jusqu’à ce qu’elles soient appelées, et elles seraient appelées ensemble.
- Une introduction en bourse qui trébuche. Le formulaire S-1 d’Anthropic est déposé, OpenAI préparerait un dépôt et l’offre de SB Energy n’est pas encore fixée. Plusieurs transactions sont payées lors d’une introduction en bourse, comme une partie de l’engagement d’Amazon envers OpenAI. Une entrée en bourse faible réinitialiserait les valorisations sous-jacentes aux profits papier.
- Des épargnants qui veulent récupérer leur argent. Les demandes de rachat acceptées dans les fonds de crédit privé de détail ont dépassé les nouveaux capitaux au début de 2026, et Blue Owl a versé 3,4 milliards de dollars de rachats en neuf mois. Les assureurs détiennent des prêts adossés à des puces GPU notés par une seule agence. Les fonds qui plafonnent les retraits peuvent cesser de payer, ce qui tend à propager la peur.
- Des prix et des règles qui changent. Si les prix des GPU et de la mémoire baissent, les garanties sous-jacentes aux prêts valent moins ; s’ils continuent d’augmenter, les consommateurs achètent moins d’appareils, comme le montre la baisse de 15,8 % des unités d’HP. Les factures d’électricité sont déjà un enjeu politique dans le réseau PJM. Les choix comptables tels que les durées de vie plus longues des bâtiments de Microsoft ou les options de rachat de Google reposent sur des jugements que les auditeurs et la SEC peuvent réexaminer.
La BRI, le FMI, la BCE et la Banque d’Angleterre ont chacun décrit certains de ces canaux. Ce qui rend le système fragile, c’est qu’ils sont interconnectés : les entreprises qui perdraient du chiffre d’affaires sont les mêmes qui ont garanti la dette et comptabilisé les gains.
Nous avons déjà vu cela
- Télécoms, 1999 à 2002. Les engagements de Lucent pour financer ses propres clients ont atteint environ 7,7 milliards de dollars à la mi-2000. Il a prêté environ 700 millions de dollars à Winstar dans le cadre d’une facilité de crédit de 2 milliards de dollars ; Winstar a déposé le bilan en avril 2001, et Lucent a constitué d’importantes provisions. Le financement des clients de Nortel est passé de 5,17 milliards de dollars à 2,08 milliards de dollars entre 2000 et 2001. En 2004, la SEC a indiqué que Lucent avait reconnu de manière inappropriée environ 1,148 milliard de dollars de revenus au titre de l’exercice 2000, par le biais d’accords parallèles plutôt que de financements fournisseurs à proprement parler. La BRI elle-même établit cette comparaison.
- Enron, 2001. Enron maintenait sa dette hors bilan dans des entités ad hoc. Les règles qui ont suivi, désormais incluses dans l’ASC 810, expliquent pourquoi les projets actuels de centres de données sont testés et divulgués. La question ouverte aujourd’hui n’est pas celle des entités cachées, mais celle des garanties telles que les promesses de valeur résiduelle de Meta, qui restent hors bilan jusqu’à ce qu’une perte semble probable.
- 2008. La crise de 2008 a été provoquée par la fraude hypothécaire, des notations gonflées et des banques empruntant 40 dollars pour chaque dollar de fonds propres. Aujourd’hui, les principaux preneurs de risques sont des entreprises technologiques riches en liquidités, et la BCE affirme que le crédit privé « diffère du marché hypothécaire américain à haut risque d’avant-crise ». L’écho le plus proche se trouve dans l’assurance : les banques demandent aux assureurs une protection contre le défaut non financée pour libérer des fonds propres, la transaction qui a fait chuter AIG, mais à une échelle de dizaines de milliards, et non de centaines.
Schémas et règles applicables
| Schéma | Règle | Ce que les dépôts montrent | Ce qui manque |
|---|---|---|---|
| Croissance non divulguée d’un contrat client majeur | Articles 11 et 12 de la Securities Act ; articles 303 et 601(b)(10) de la Regulation S-K | SpaceX n’a jamais nommé Anthropic après son introduction en bourse alors que l’engagement a augmenté à 120,5 milliards de dollars | La date de l’amendement de juin |
| Dirigeant d’une entreprise siégeant au conseil d’administration d’un concurrent | Article 8 de la loi Clayton | Dirigeant de Google au conseil d’administration de SpaceX ; SpaceX nomme Google comme concurrent | Interprétation juridique du statut de LLC et de la définition du marché |
| Ventes avec rachat et garantie de crédit requise | Contrats de rachat ASC 606 | Ventes de TPU de Google avec options de rachat et garantie de crédit requise | Prix de rachat et conditions de garantie de crédit |
| Investir dans un client qui vous achète ensuite | Contrepartie payable à un client selon l’ASC 606 | Amazon, Google, AMD et Broadcom financent les achats d’Anthropic | Si les investissements ont été valorisés au-dessus de la juste valeur |
| Revenus non divulgués provenant d’entreprises financées | ASC 850 et ASC 323 | Amazon et Alphabet ne déclarent pas de revenus provenant d’Anthropic | Quelle part cela représente dans leur croissance cloud |
| Modifications des informations sur le financement | Règle 10b-5 de la SEC, article 303 | Nvidia est passé de l’absence de financement au financement en six mois | Conditions et montants des arrangements |
| Vente de matériel et rachat de la capacité | Contrepartie payable à un client selon la norme ASC 606 | 36 milliards de dollars d’« accords cloud IA » de Nvidia | Prix et conditions du rachat |
| Changement d’estimations annoncé uniquement lors d’une conférence téléphonique | ASC 250 ; Rubrique 303 | Microsoft a prolongé la durée de vie des bâtiments de 15 à 25 ans | Mesure de l’impact par Microsoft, qu’elle qualifie de minime |
| Chiffre d’affaires réglé par des crédits de prêt | ASC 606 ; ASC 850 | Cerebras impute les factures d’OpenAI sur le prêt d’OpenAI | Conditions de trésorerie du prêt |
| Investir dans des startups qui deviennent des clients | ASC 606 | Investissements SPAC de Palantir en 2021 | Rien : la SEC a clôturé son examen en 2022 |
| Investisseurs également fournisseurs, hors des règles relatives aux parties liées | ASC 850 ; Article 404 du Règlement S-K | Le formulaire S-1 d’Anthropic n’utilise jamais le terme « partie liée » ; Amazon et Google détiennent des actions sans droit de vote | Si leur influence justifie une information |
| Avis tardifs de ventes d’actions privées | Règlement D, règle 503 | Databricks a déclaré les actions d’acquisition avec un retard de 92 à 426 jours | Rien : un avis tardif ne supprime pas à lui seul l’exemption |
À titre de comparaison, AMD indique qu’elle comptabilisera la valeur des bons de souscription accordés à OpenAI et Meta comme une réduction du chiffre d’affaires, ce qui est le traitement applicable à la rémunération versée à un client.
Ce que nous n’avons pas trouvé
- Aucune autorité n’a qualifié ces opérations d’illégales, et les poursuites que nous avons trouvées (contre Oracle, CoreWeave et Microsoft) ne contiennent que des allégations.
- Les ventes d’initiés s’effectuaient principalement dans le cadre de plans de négociation préétablis. Nous n’avons trouvé aucune vente importante juste avant la baisse des résultats de fin octobre.
- Le changement de commissaire aux comptes d’Anthropic en 2025 n’a signalé aucun désaccord.
- Les prix de location des GPU ne s’effondrent pas : un H100 se loue environ 3 $ de l’heure et ce prix est en hausse.
- Blue Origin ne joue aucun rôle significatif, et Apple ne détient aucune participation dans les laboratoires d’IA.
- L’investissement de 1,3 milliard d’euros d’ASML dans Mistral n’est pas une boucle : Mistral n’est pas un client d’ASML.
- L’investissement de « 100 milliards de dollars » de Nvidia dans OpenAI n’a jamais été signé comme annoncé, et l’accord mémoire de 900 000 galettes d’OpenAI est une lettre d’intention. Aucun document primaire ne confirme l’accord de 100 millions de dollars rapporté entre Databricks et Anthropic.
- Jensen Huang de Nvidia a vendu 5 475 000 actions pour 968,6 millions de dollars en 2025 dans le cadre d’un plan préétabli et n’a effectué aucune vente sur le marché libre depuis.
- Une partie de la demande est réelle et déjà payée : AWS progresse de 39 % par an, Azure de 48 %, et Anthropic a enregistré un résultat opérationnel au deuxième trimestre 2026.
Divulgation
Cet article a été rédigé avec l’aide d’outils d’IA, dont Claude d’Anthropic. Anthropic est l’une des entreprises examinées ici. Nous l’avons soumise aux mêmes normes que les autres et rapportons ce que ses propres dépôts indiquent, y compris les constatations qui lui sont défavorables.
Verdict
Le boom de l’IA n’est pas une fraude. Mais les dépôts révèlent une industrie qui finance de plus en plus sa propre croissance : les fournisseurs financent leurs clients, garantissent leur loyer, achètent leurs actions et comptabilisent le résultat comme chiffre d’affaires et bénéfice. Le risque ne disparaît pas. Il se déplace dans les notes annexes, les véhicules à usage spécial et les portefeuilles des fonds communs de placement, des assureurs et des banques, ainsi que dans les factures d’électricité des ménages. Les consommateurs paient déjà une partie de la facture via les prix de la mémoire, du stockage et de l’énergie. Si le chiffre d’affaires de l’IA continue de croître, le cercle tient. S’il ralentit, chaque maillon se défait simultanément, et ceux qui détiennent le dernier maillon sont les moins susceptibles de savoir qu’ils en font partie.