
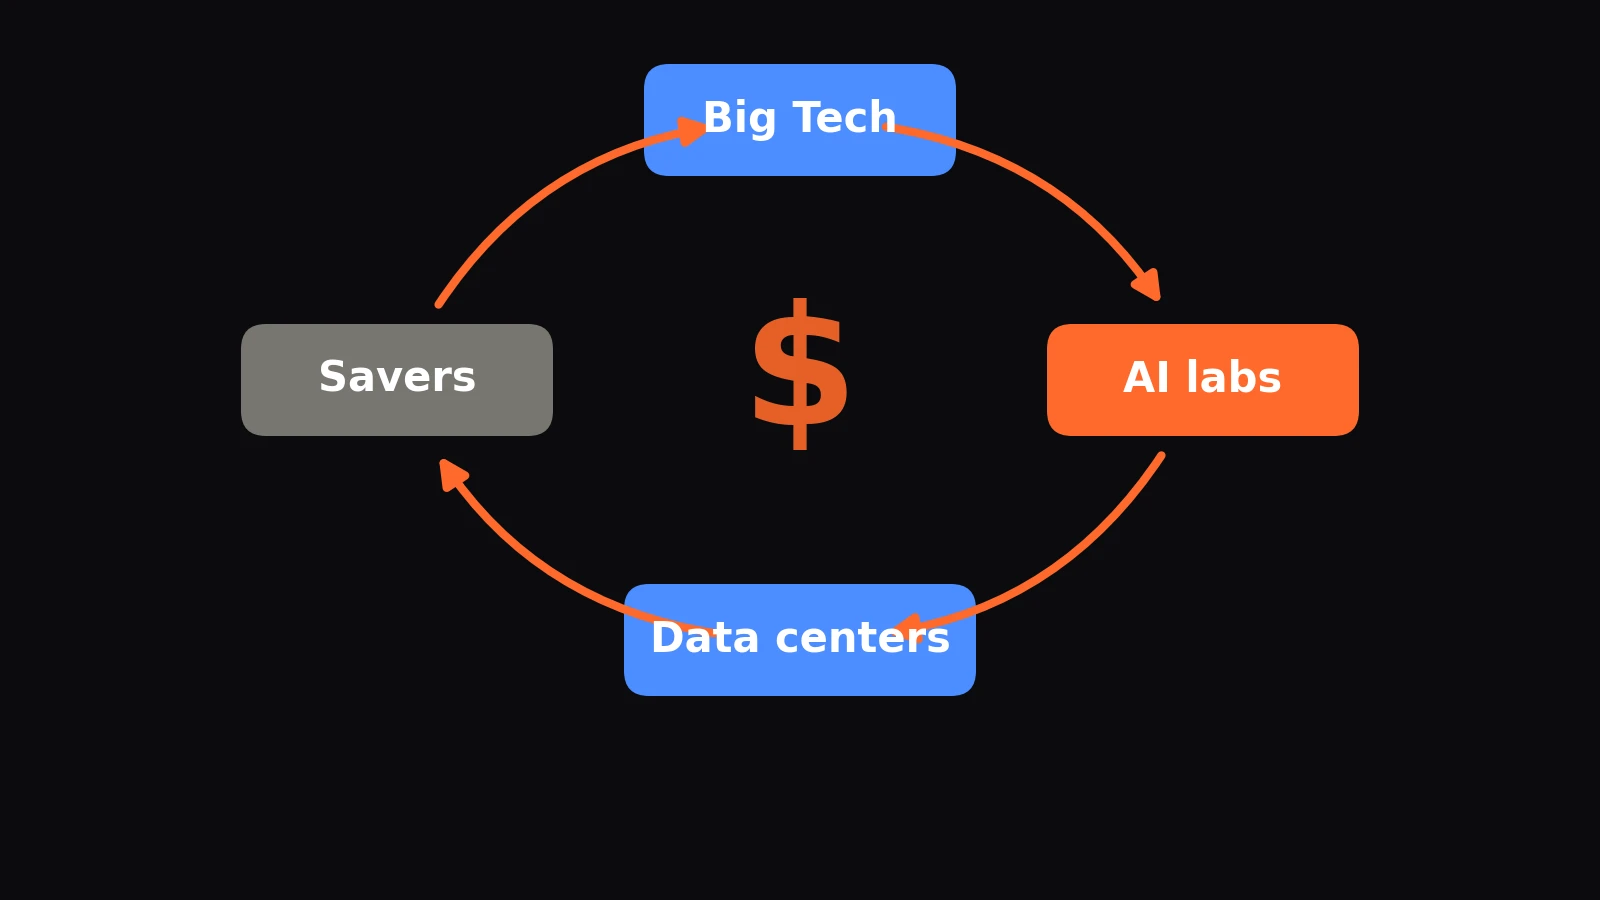
Altersvorsorgegelder finanzieren Chips, die Elon Musks SpaceX an Anthropic vermietet, einen Kunden, der mit einer Kündigungsfrist von 90 Tagen aussteigen kann.
Dieser Satz basiert vollständig auf öffentlichen Dokumenten. Athene, ein Versicherer, der Rentenversicherungen verkauft, gibt in einer Investorenpräsentation vom 30. Oktober an, dass es 2,72 Milliarden US-Dollar an „Finanzierung des xAI-Leases von GPU-Chips“ hält, die mit einem einzigen Kreditrating bewertet sind. Diese Chips befinden sich in Colossus, den Rechenzentren, die xAI, inzwischen Teil von SpaceX, an „Kunden wie Google und Anthropic“ vermietet. Apollo, die Muttergesellschaft von Athene, hat seitdem zugestimmt, weitere 40 Milliarden US-Dollar für Chips für SpaceX zu finanzieren. Und das eigene Prospekt von Anthropic besagt, dass dieser Vertrag, der nun einen Wert von bis zu 120,5 Milliarden US-Dollar hat, von beiden Seiten mit einer Kündigungsfrist von 90 Tagen gekündigt werden kann, sobald die anfänglichen Laufzeiten Anfang 2027 enden.
Dies ist ein Glied in einem viel größeren Kreislauf. Wir haben mehr als 100 Einreichungen bei der US-amerikanischen Börsenaufsicht SEC gelesen: Quartalsberichte, Prospekte, vertrauliche Entwürfe, die öffentlich wurden, Vertragsanlagen, Bestände von Investmentfonds und die Schreiben, die die SEC an Unternehmen vor deren Börsengang richtete. Jedes Dokument für sich genommen wirkt gewöhnlich. Zusammen zeigen sie, dass dieselbe Handvoll Unternehmen in die KI-Labore investiert, ihnen Kredite gewährt und Garantien für sie übernimmt, die ihre Chips und Cloud-Dienste kaufen. Die Labore geben dieses Geld bei ihnen aus. Die Lieferanten verbuchen es als Umsatz, bewerten ihre Beteiligungen als Gewinn und beschaffen sich auf der Grundlage dieser Zahlen weitere Mittel von Sparern.
Warum das für Sie wichtig ist. Wenn Sie einen Indexfonds, einen Rentenfonds oder eine Rentenversicherung besitzen oder in weiten Teilen des östlichen US-Bundesstaats eine Stromrechnung zahlen, sind Sie bereits Teil dieses Kreislaufs. Investmentfonds halten Milliarden von Dollar an Rechenzentrumsanleihen, Versicherer halten KI-Chip-Kredite, und Haushalte im PJM-Netz zahlen einen Anteil von 29,4 Milliarden US-Dollar an Leistungskapazitätsgebühren, die Rechenzentren zugeschrieben werden.
Video: Der KI-Geldkreislauf in rund 15 Minuten und 12 Kapiteln, auf Englisch (englische Untertitel verfügbar). Die Erzählstimme ist synthetisch; jede Zahl stammt aus den unten verlinkten Unterlagen.
Dieser Beitrag schließt an unsere früheren Artikel Das Kleingedruckte der KI-Blase und Die KI-Blase könnte bald platzen, und Rechenzentren könnten sie zum Platzen bringen an.
Was wir sagen können und was nicht. Wir haben keine gerichtliche Entscheidung, Anklage oder behördliche Maßnahme gefunden, die irgendetwas davon als illegal einstuft. Wir haben jedoch Unstimmigkeiten zwischen den Einreichungen der Unternehmen, geänderte Offenlegungen und Strukturen festgestellt, für die die bestehenden Vorschriften verfasst wurden. Wir beschreiben jede einzelne, die geltende Vorschrift und die noch fehlenden Nachweise. Wo wir nichts gefunden haben, sagen wir das. Die unten aufgeführten Quellen sind die Dokumente, auf die sich dieser Artikel stützt; jedes Dokument, das unsere Forscher konsultiert haben, mehr als 1.000, ist auf einer separaten Seite aufgeführt: The AI Money Circle: Every Source We Used.
Wie sich der Kreislauf schließt
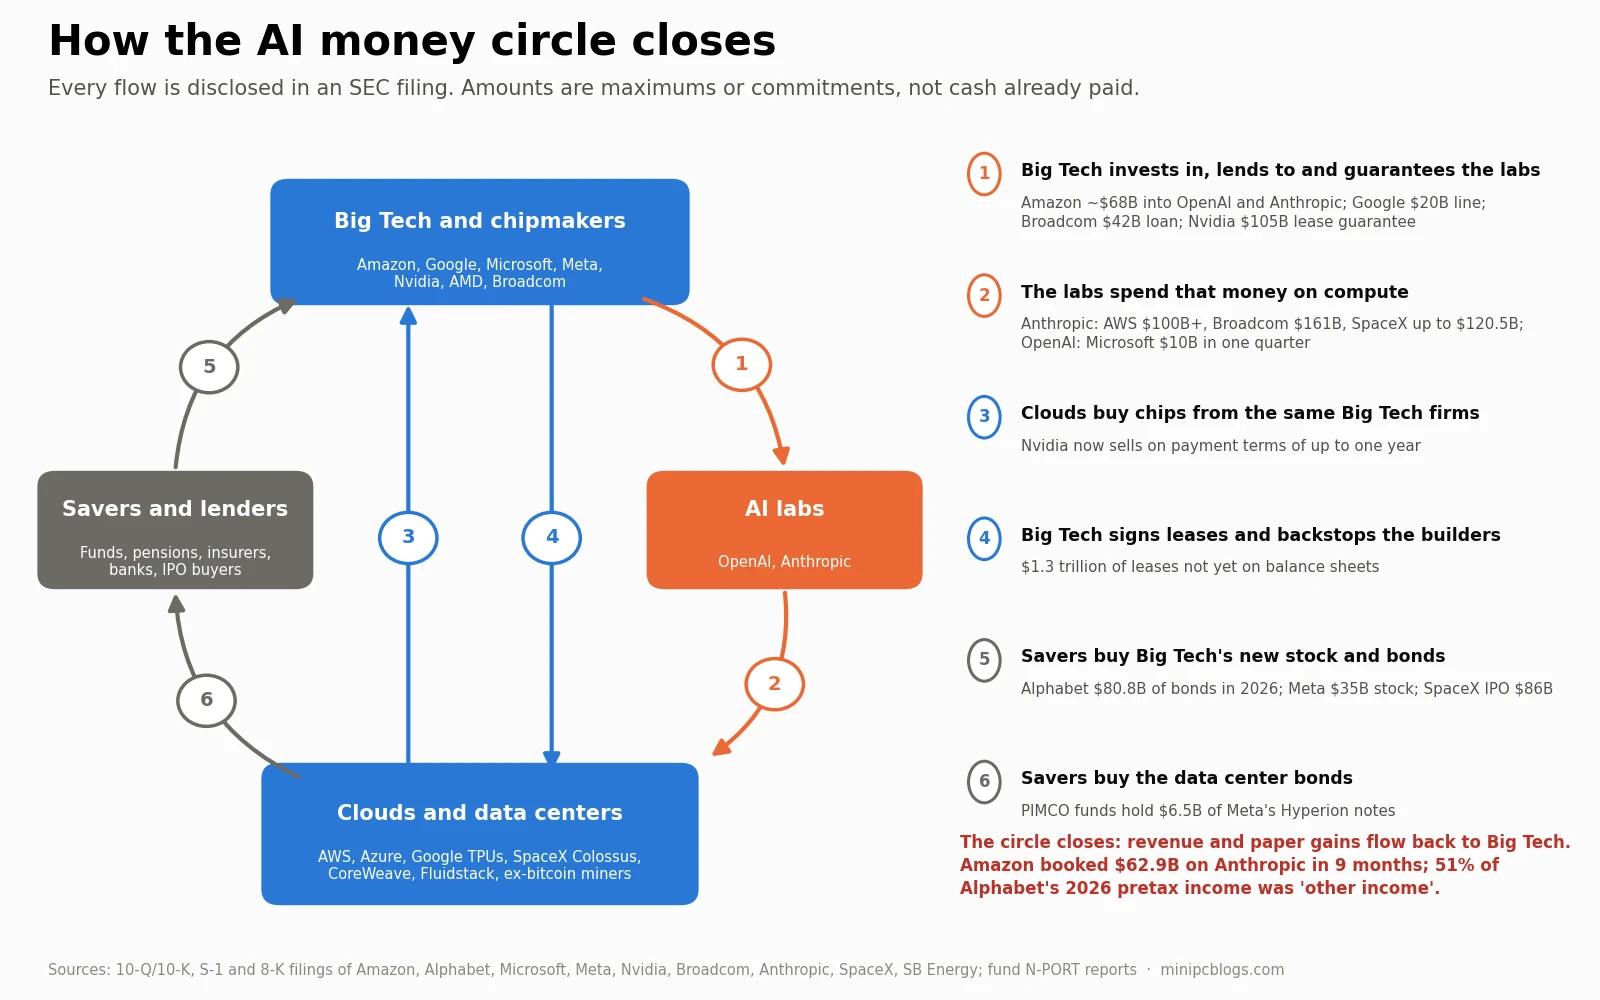
Kurz gesagt:
- Big Tech investiert in die KI-Labore, leiht ihnen Geld und bürgt für sie. Amazon hat etwa 68 Milliarden US-Dollar in OpenAI und Anthropic investiert. Google verfügt über eine Finanzfazilität in Höhe von 20 Milliarden US-Dollar mit Anthropic. Broadcom bietet Anthropic Darlehen von bis zu 42 Milliarden US-Dollar an. Nvidia bürgt für Leasingzahlungen in Höhe von bis zu 105 Milliarden US-Dollar für eine OpenAI-Tochtergesellschaft. AMD gewährt OpenAI und Meta Aktienoptionen, die bei Erreichen bestimmter Bedingungen zur Ausübung fällig werden, wenn sie AMD-Chips kaufen.
- Die Labore geben dieses Geld für Rechenleistung bei denselben Unternehmen aus. Anthropic hat sich verpflichtet, mehr als 100 Milliarden US-Dollar an Amazon Web Services, 161,2 Milliarden US-Dollar Miete an Broadcom für von Google entworfene Chips und bis zu 120,5 Milliarden US-Dollar an SpaceX zu zahlen. OpenAI zahlte Microsoft in einem einzigen Quartal 10,0 Milliarden US-Dollar.
- Die Cloud-Anbieter kaufen Chips von denselben Lieferanten, zunehmend auf Kredit.
- Big Tech schließt Leasingverträge für Rechenzentren in Höhe von etwa 1,3 Billionen US-Dollar ab, die noch nicht in den Bilanzen ausgewiesen sind, und bürgt für die Mieten der Bauherren, von Neocloud-Anbietern bis hin zu ehemaligen Bitcoin-Minern.
- Sparer kaufen die Aktien und Anleihen, die dies finanzieren. Alphabet allein emittierte 2026 Anleihen im Wert von 80,8 Mrd. USD und neue Aktien im Wert von etwa 62 Mrd. USD. Meta verkaufte im Oktober neue Aktien im Wert von 35 Mrd. USD. SpaceX beschaffte bei seinem Börsengang etwa 86 Mrd. USD.
- Investmentfonds und Versicherer kaufen die Anleihen der Rechenzentren. Allein die Fonds von PIMCO halten etwa 6,5 Milliarden US-Dollar der Schuldverschreibungen, die das Rechenzentrum von Meta in Louisiana finanzierten.
Der Kreislauf schließt sich, wenn diese Ausgaben als Umsatz und als Buchgewinn zu Big Tech zurückfließen, was deren Aktienkurs steigert und es ihnen ermöglicht, weitere Mittel aufzunehmen.
Fall 1: Vier Verträge, ein Tag
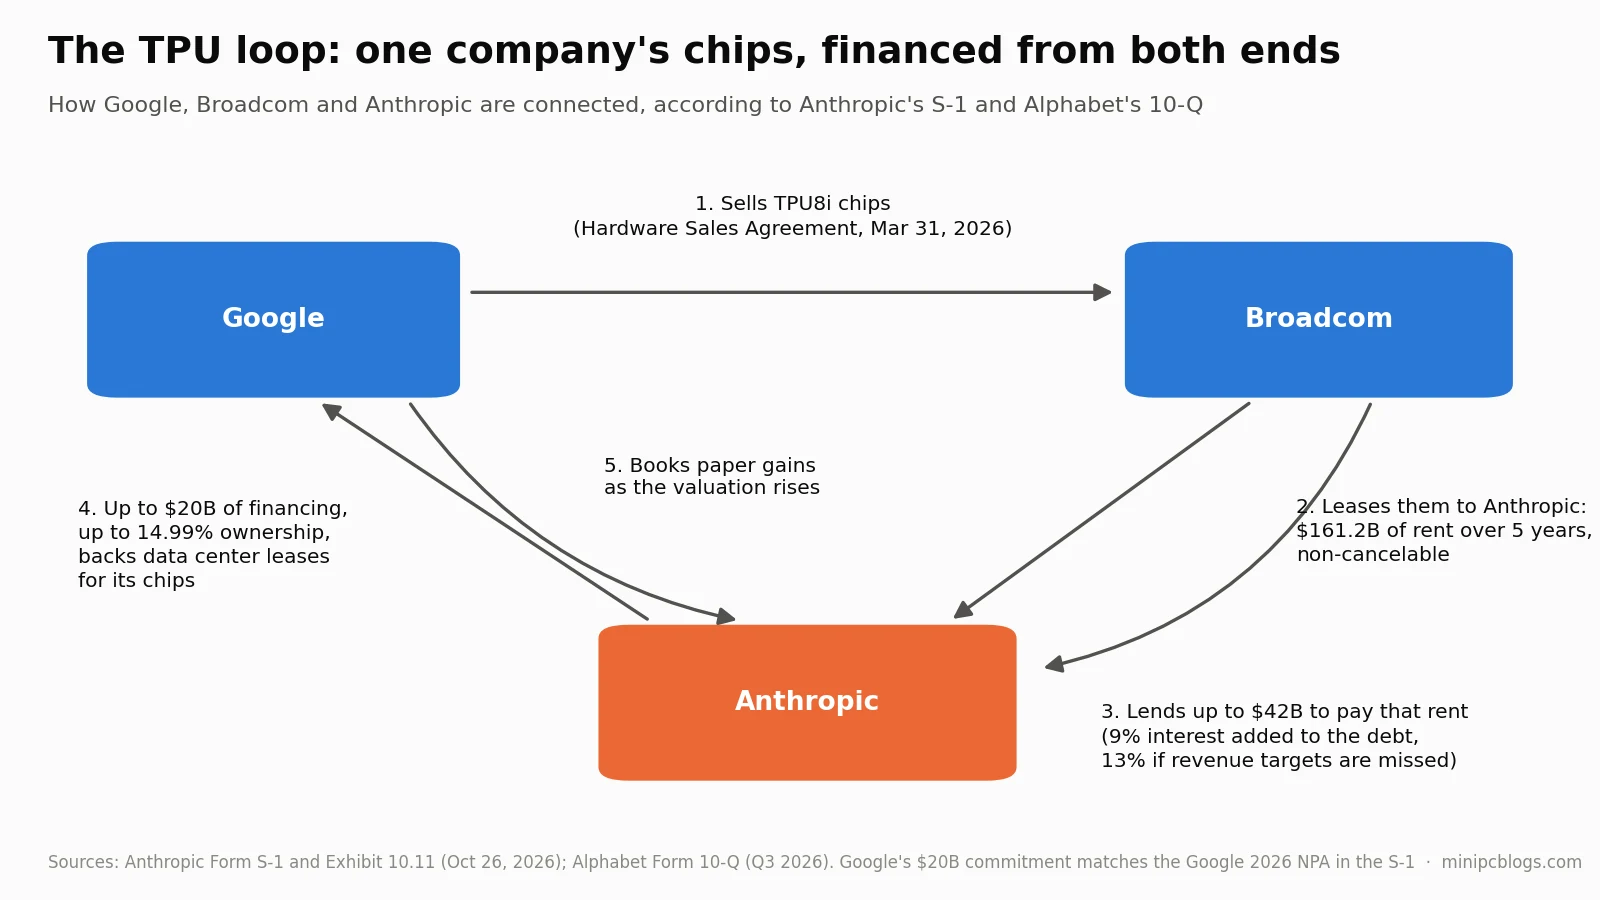
Am 31. März 2026 wurden vier Vereinbarungen unterzeichnet. Deren Daten finden sich im Prospekt von Anthropic und dessen Anlagen:
- Google verkaufte TPU8i-Chips an Broadcom im Rahmen eines „TPU8i Hardware Sales Agreement“.
- Broadcom leaste diese Chips an eine Anthropic-Tochtergesellschaft. Die Miete von Anthropic über die fünfjährigen Leasingverträge beträgt etwa 161,2 Milliarden US-Dollar, und die Verträge sind unkündbar.
- Broadcom vereinbarte den Kauf von Anthropic-Schuldverschreibungen in Höhe von bis zu 42 Milliarden US-Dollar „ausschließlich zur Finanzierung der vierteljährlichen Mietzahlungen“ im Rahmen dieses Leasingvertrags. Der Zinssatz beträgt 9 % pro Jahr, wird der Schuld statt in bar gezahlt hinzugefügt und steigt auf 13 %, wenn Anthropic die Umsatzbedingungen verfehlt.
- Google unterzeichnete mit Anthropic eine Vereinbarung über den Kauf von Schuldverschreibungen in Höhe von bis zu 20 Milliarden US-Dollar, wobei die Inanspruchnahme „durch das Erreichen bestimmter Bedingungen im Rahmen bestimmter Drittanbieter-Rechenverträge gesteuert wird“.
Zwei weitere Details schließen den Kreis. Der Leasingvertrag verlangt von Google oder einem zugelassenen alternativen Anbieter eine „erforderliche Kreditsicherheit“ für die von Broadcom finanzierte Kapazität; Kapazitäten ohne diese Sicherheit können storniert werden. Und der Quartalsbericht von Alphabet besagt, dass einige TPU-Verkäufe Optionen beinhalten, die Google verpflichten, die Hardware zu vorab festgelegten Preisen „zurückzukaufen“, mit Verpflichtungen in Höhe von bis zu 6,6 Milliarden US-Dollar. Alphabet gibt an, dass das Wachstum von Google Cloud teilweise auf „TPU-Systemverkäufe“ zurückzuführen sei, die es im zweiten Quartal 2026, unmittelbar nach Abschluss dieser Verträge, zu erfassen begann.
Alphabet verbucht diese als Verkäufe, da es, wie es heißt, „aufgrund des Ausmaßes des Rückkaufabschlags und anderer Faktoren nicht davon ausgeht, dass die Gegenparteien einen wirtschaftlichen Anreiz haben, ihre Option auszuüben.“ Die Rückkaufpreise und die Bedingungen für die Kreditsicherheit von Google sind in einem nicht öffentlichen Dokument enthalten: Abschnitt 11 eines Bestellformulars zwischen Google und Broadcom. Ob es sich nach den Rechnungslegungsgrundsätzen um Verkäufe oder um etwas handelt, das eher einer Finanzierung ähnelt, hängt von diesen Bedingungen ab.
Die Finanzierungsseite wurde später von einem der Kreditgeber beschrieben. In einer am 30. Oktober veröffentlichten Investorenpräsentation erklärt Athene, der Rentenversicherer von Apollo, dass Apollo im Juni 2026 eine „35-Milliarden-Dollar-Finanzierung“ über eine SPV namens „Big Sky“ geleitet habe: „Apollo-Verbundene Unternehmen kauften etwa 35 Milliarden US-Dollar an Chips von Google und verleasten sie an Anthropic.“ Broadcom bietet Unterstützung für den Restwert. Und: „Wenn die Chips nie in Betrieb gehen, sind Google und Broadcom verpflichtet, Zahlungen zu leisten, die die vorrangige Schuld vollständig tilgen.“ Dieselbe Folie fügt hinzu: „Diese einfache Struktur wird seit Jahrzehnten für die Lieferantenfinanzierung in anderen Branchen verwendet.“
Google verkauft also die Chips, meldet den Verkauf von TPU-Systemen als Umsatz und ist verpflichtet, die vorrangigen Schulden der Käufer zurückzuzahlen, falls die Chips nie funktionieren. Broadcom hat bis zu 72 Mrd. USD dieser Leasingverträge für „Finanzpartner“ besichert (29 Mrd. USD im Quartal bis zum 2. August und 43 Mrd. USD am 26. Oktober).
Fall 2: SpaceX und Anthropic
Dies ist der Fall, in dem öffentliche Dokumente am stärksten voneinander abweichen.
| Datum | Dokument | Aussage zum Vertrag |
|---|---|---|
| 3. Mai (unterzeichnet) | SpaceX-Prospekt, 20. Mai | Anthropic verpflichtet sich, „1,25 Milliarden US-Dollar pro Monat bis Mai 2029“ für Rechenleistung in den Colossus-Rechenzentren von SpaceX zu zahlen |
| Vor dem 20. Mai | SpaceX-Entwurf | Der Vertrag wurde nur als Vereinbarung „mit einer dritten Partei“ beschrieben. Die SEC bat SpaceX unter Berufung auf Presseberichte um weitere Angaben und merkte an, dass Anthropic „die gesamte Rechenkapazität von COLOSSUS“ nutzen werde |
| 1. Juni | Brief von SpaceX an die SEC | Die Verträge sind „nicht wesentlich“ und das Geschäft von SpaceX ist nicht „wesentlich abhängig“ von ihnen; jede Seite kann mit einer Frist von 90 Tagen kündigen |
| 12. Juni | Endgültiger Prospekt von SpaceX | Gleiche Beschreibung wie am 1. Juni. SpaceX geht an der Nasdaq an die Börse |
| 13. Juli | Anthropic-Entwurf | Vereinbarungen vom „Mai 2026“, „bis zu 44,4 Mrd. USD“ |
| 4. August | SpaceX-Quartalsbericht | Ein namentlich nicht genannter „Kunde B“ macht 19,5 % des Umsatzes aus. Anthropic wird nicht namentlich genannt |
| 10. August | Anthropic-Entwurf | Vereinbarungen aus „Mai und Juli 2026“, „von denen eine im Juni 2026 nachträglich geändert wurde“, bis zu 84,5 Mrd. USD |
| 22. Oktober | SpaceX-Quartalsbericht | „Kunde B“ macht 34,5 % des Umsatzes aus. Anthropic wird nicht namentlich genannt |
| 26. Oktober | S-1 von Anthropic | Vereinbarungen „zwischen Mai und Oktober 2026“, bis zu 120,5 Mrd. USD, etwa 3,1 Mrd. USD pro Monat |
| 26. Oktober | 8-K von SpaceX | Eine Verpflichtung eines von Apollo verwalteten Leasinggebers, GPUs zu kaufen und an SpaceX zu verleasen, etwa 40 Mrd. USD an Zahlungen über fünf Jahre |
Drei Punkte stechen hervor:
- Die Änderung im Juni. Anthropic gibt an, dass eine Vereinbarung im Juni geändert wurde, dem Monat, in dem SpaceX an die Börse ging. Der Text des Prospekts von SpaceX änderte sich zwischen dem 1. und 12. Juni nicht. Wenn die Änderung vor dem Börsengang erfolgt wäre und die Wirtschaftlichkeit verändert hätte, wäre der Prospekt veraltet gewesen; wenn sie danach erfolgt wäre, wäre er es nicht gewesen. Das Datum ist nicht öffentlich.
- Die Vereinbarung im Juli. Als börsennotiertes Unternehmen schloss SpaceX eine neue Vereinbarung ab, die die Verpflichtung um etwa 40 Mrd. USD erhöhte, ungefähr das Doppelte des gesamten Umsatzes von SpaceX im Jahr 2025 in Höhe von 18,7 Mrd. USD. Wir fanden keine 8-K, keine Erwähnung in den Quartalsberichten und keine Anmerkung zu Ereignissen nach dem Bilanzstichtag.
- Die Diskrepanz. SpaceX geht Leasingverträge über GPUs mit einer Laufzeit von fünf Jahren in Höhe von etwa 40 Mrd. USD mit Apollo ein, zusätzlich zu Leasingverträgen in Höhe von 20,2 Mrd. USD mit einem Unternehmen, das von einem seiner Direktoren geleitet wird, um einen Kunden zu bedienen, der gemäß dem S-1 von Anthropic nach Ablauf der Erstlaufzeiten im Januar und März 2027 mit einer Frist von 90 Tagen kündigen kann.
Eine weitere Verbindung: Alphabet hält 7,2 % an SpaceX, und Donald Harrison, Präsident für globale Partnerschaften bei Google, sitzt seit 2015 im Vorstand von SpaceX. Seitdem SpaceX xAI im Februar 2026 übernommen hat, listet sein Prospekt Google als wichtigsten KI-Wettbewerber. Abschnitt 8 des Clayton Act verbietet es einem leitenden Angestellten oder Direktor eines Unternehmens, als Direktor eines Wettbewerbers zu fungieren, der bestimmte Schwellenwerte für die Größe überschreitet, wobei ein Jahr Zeit bleibt, um einen später entstehenden Interessenkonflikt zu lösen. Ob dies anwendbar ist, hängt von rechtlichen Fragen ab, die wir nicht klären können, wie z. B. wie der Markt definiert ist und ob Google LLC als Körperschaft im Sinne des Gesetzes gilt. Wenn dies der Fall ist, endet das einjährige Zeitfenster seit der Fusion mit xAI etwa im Februar 2027.
Fall 3: Nvidia
In seinem Jahresbericht vom 25. Februar 2026 schrieb Nvidia, dass es „gebeten wurde, Finanzierungsvereinbarungen anzubieten, um den Aufbau der Rechenzentrumsinfrastruktur unserer Kunden und Partner zu unterstützen. Wir haben keine Finanzierungsvereinbarungen geschlossen.“
Sechs Monate später hieß es im Quartalsbericht: „Finanzierungsvereinbarungen mit bestimmten Kunden mit Investment-Grade-Rating, einschließlich verlängerter Zahlungsbedingungen im Rahmen großer Vereinbarungen über mehrere Quartale, werden weiterhin den Zeitpunkt unserer operativen Cashflows beeinflussen.“ Die Zahlungsbedingungen reichen nun „von 90 Tagen bis zu einem Jahr“. In diesem Quartal stiegen die Forderungen von 40,7 Mrd. USD auf 63,1 Mrd. USD, während der Umsatz um 18 % stieg und der operative Cashflow etwa 24 Mrd. USD gegenüber einem Nettogewinn von 59,7 Mrd. USD betrug. Fünf Kunden machen 70 % der ausstehenden Forderungen von Nvidia aus.
Die Ohio-Garantie zeigt eine weitere Lücke. Die Einreichungen von Nvidia beschreiben Garantien von bis zu 105 Mrd. USD für Leasingverträge einer mit OpenAI verbundenen Gesellschaft auf dem Campus von SB Energy. Der eigene Prospekt von SB Energy fügt hinzu, dass die Garantie „vorgesehen ist, um den Kapitalbetrag der Schulden, aufgelaufene Zinsen, investiertes Eigenkapital und angestrebte Eigenkapitalrenditen abzudecken“, dass OpenAI Nvidia dafür „im Rahmen einer separaten Vereinbarung“ bezahlt und dass Nvidia am selben Tag Aktien von SB Energy im Wert von 3,0 Mrd. USD kauft, die Hälfte davon im Voraus zu 90 % des Börsenkurses. Die Einreichungen von Nvidia erwähnen weder die Zahlung von OpenAI noch den Erwerb dieser Beteiligungen. SB Energy schreibt außerdem, dass OpenAI „derzeit kein Mieter mit Investment-Grade-Rating“ ist.
Die Verpflichtungen von Nvidia laufen nun in beide Richtungen. Im Quartal bis zum 26. Juli legte es neue „KI-Cloud-Vereinbarungen“ in Höhe von 36 Mrd. USD offen: Es verbucht Umsatz aus dem Vorabverkauf von Hardware an Cloud-Betreiber und verpflichtet sich, Cloud-Kapazität von ihnen für etwa sechs Jahre zurückzukaufen, eine Kapazität, die „die KI-Clouds einseitig einstellen und an Drittkunden zu vorteilhafteren Konditionen verkaufen können“. Dies kommt zu früheren Cloud-Service-Vereinbarungen in Höhe von 29 Mrd. USD hinzu. Der Kommentar des Finanzvorstands erklärt, warum überhaupt Garantien gewährt werden: Viele KI-Clouds und Modellanbieter „wachsen schneller, als ihre Bilanzen und langfristigen Kreditprofile tragen können“.
Addiert man die Zahlen im Quartalsbericht, belief sich die Exposure von Nvidia gegenüber seinen eigenen Kunden und Partnern im Juli auf etwa 317,5 Mrd. USD: 99 Mrd. USD an Aktienbeteiligungen, 25 Mrd. USD an Investitionszusagen, 108,5 Mrd. USD an maximalen Garantien, 65 Mrd. USD an Cloud-Kaufverpflichtungen und 20 Mrd. USD an Leasingverträgen im Namen Dritter. Der Umsatz im ersten Halbjahr des Geschäftsjahres betrug 177,8 Mrd. USD. Gewinne aus seinen Investitionen trugen über 18 Monate hinweg 32,6 Mrd. USD bei, etwa 20 % des Nettogewinns im ersten Halbjahr.
Zwei weitere Glieder tauchen in den Einreichungen von Nvidia nicht auf. Apollo beschreibt Nvidia als „Anker-Limited-Partner“ bei Valor Compute Infrastructure, einem von SpaceX-Direktor Antonio Gracias verwalteten Fonds, der Nvidia-GPUs kauft und an xAI verleast; der Fonds hat 2,65 Mrd. USD von 1.141 Investoren eingesammelt, und Apollo hat ihm 3,5 Mrd. USD geliehen. Und der S-1-Antrag von Anthropic verpflichtet sich zu etwa 206 Mrd. USD für Rechenleistung auf Nvidia-GPUs über drei Unternehmen, in die Nvidia investiert hat: die KI-Einheit von SpaceX, Nscale und Lambda.
Fall 4: OpenAIs 730 Mrd. USD an Versprechen
OpenAI reicht bei der SEC fast nichts ein, daher müssen seine Finanzen aus den Einreichungen seiner Partner zusammengesetzt werden. Addiert man die Verträge mit offengelegtem Dollarwert, zählen wir etwa 725 Mrd. USD bis 735 Mrd. USD an Rechenleistungs-Verpflichtungen: 250 Mrd. USD mit Microsoft Azure, 138 Mrd. USD mit Amazon Web Services, mehr als 300 Mrd. USD mit Oracle, etwa 18 Mrd. USD bis 22 Mrd. USD mit CoreWeave und ein Großteil des Auftragsbestands von Cerebras in Höhe von 25,4 Mrd. USD. Hinzu kommen etwa 430 Mrd. USD an Leasing-Auftragsbestand, die SB Energy für seinen Campus schätzt, sowie 26 Gigawatt an Chips von Nvidia, AMD und Broadcom ohne offengelegten Preis. Der annualisierte Umsatz von OpenAI im Jahr 2025 betrug etwa 20 Mrd. USD.
Fast jeder Lieferant finanziert auch OpenAI:
| Partner | Was OpenAI zu kaufen verpflichtet war | Was der Partner OpenAI gibt |
|---|---|---|
| Microsoft | 250 Mrd. USD für Azure | 12,0 Mrd. USD investiert; Anteil „mit einem Wert von etwa 135 Mrd. USD“ |
| Amazon | 138 Mrd. USD für AWS | 50 Mrd. USD, vollständig bezahlt bis zum 30. September 2026 |
| NVIDIA | GPUs für 10 Gigawatt, keine endgültige Vereinbarung offengelegt | Garantien für bis zu 105 Mrd. USD Miete, von OpenAI bezahlt |
| AMD | 6 Gigawatt GPUs | Optionsschein auf bis zu 160 Millionen AMD-Aktien zu 0,01 USD |
| Cerebras | 750 Megawatt, „mehr als 20 Mrd. USD“ | Cerebras erhält ein Darlehen von 1,0 Mrd. USD von OpenAI und OpenAI wird Aktionär |
| SB Energy | Rechenzentrums-Mietverträge in Ohio | OpenAI hält 500 Mio. USD Vorzugsaktien und Penny-Warrants |
Einige der größten Zahlen sind Versprechen, keine Verträge. Die „bis zu 100 Mrd. USD“-Investition von Nvidia entwickelte sich von einer Absichtserklärung „mit einer Investitionsmöglichkeit“ im Bericht vom November 2025 über „Finalisierung“ im Februar 2026 hin zu keiner Erwähnung mehr. Was Nvidia tatsächlich unterzeichnet hat, ist die Obergrenze für Garantien der Miete von OpenAI. Die 10 Gigawatt von Broadcom haben keinen offengelegten Wert, und die Speicherabkommen mit Samsung und SK hynix sind Absichtserklärungen. Amazons eigene 8-K machte 35 Mrd. USD seiner Verpflichtung nur bei „bestimmten Meilensteinen“ oder einem Börsengang zahlbar, mit einer Frist bis 2028; der Quartalsbericht zeigt die vollständigen 50 Mrd. USD, die bis zum 30. September bezahlt wurden, während OpenAI seine AWS-Verpflichtung im selben Zeitraum von 38 Mrd. USD auf 138 Mrd. USD erhöhte.
Das Geld fließt auch rückwärts. OpenAI lieh Cerebras etwa 1,0 Mrd. USD. Cerebras gibt an, dass „keine Barzahlungen geleistet wurden“ und dass stattdessen 86,3 Mio. USD der Rechnungen von OpenAI gegen das Darlehen verrechnet wurden. Im Juli 2026 übte OpenAI Optionsrechte auf 10.033.508 Cerebras-Aktien aus, die zum Listing-Preis etwa 1,86 Mrd. USD wert waren, gegenüber 74,4 Mio. USD Umsatz, den Cerebras in der ersten Jahreshälfte mit OpenAI erzielte.
Im November 2025 erklärte der Geschäftsführer von OpenAI, das Unternehmen habe oder wolle keine staatlichen Garantien. Seine Lieferanten bieten nun private an. Die Umwandlung in eine Public Benefit Corporation wurde im Oktober 2025 von den Generalstaatsanwälten von Delaware und Kalifornien genehmigt; die kalifornische Vereinbarung verlangt eine 21-tägige Ankündigung gegenüber dem Generalstaatsanwalt vor jeder Änderung der Kontrolle.
Wer erzeugt die Nachfrage?
Big Techs stärkstes Argument gegen die Blasen-Theorie ist die Nachfrage: Der AWS-Umsatz wächst um 39 % pro Jahr, der von Azure um 48 %, und die Auftragsbestände unterzeichneter Verträge steigen weiter. Also fragten wir, wer diese Verträge unterzeichnet hat. Ein Vergleich der von den Labors und ihren Partnern offengelegten Verpflichtungen mit dem von jedem Unternehmen gemeldeten Auftragsbestand:
| Unternehmen | Auftragsbestand | Von finanzierten Labors | Anteil, unsere Berechnung |
|---|---|---|---|
| Amazon (AWS) | 578 Mrd. USD | OpenAI 138 Mrd. USD, Anthropic mindestens 110 Mrd. USD | Etwa 43 %; 35 % unter Berücksichtigung nur der Erweiterungen für 2026 |
| Microsoft | 677 Mrd. USD an kommerziellen Verträgen | OpenAI und Anthropics mindestens 44,9 Mrd. USD | Etwa 40 %, Spanne 35 % bis 48 % |
| Google Cloud | 560,8 Mrd. USD | Anthropic mindestens 114,5 Mrd. USD, Crux AI 16,8 Mrd. USD | Etwa 23 % |
| Oracle | 664 Mrd. USD | Etwa die Hälfte wahrscheinlich OpenAI, das von Microsoft, Amazon und SoftBank finanziert wird, nicht von Oracle | Nicht von Oracle finanziert |
| Neoclouds und SpaceX-AI-Einheit | Etwa 458 Mrd. USD | OpenAI, Anthropic und xAI schulden den Großteil davon | 58 % von Labors geschuldet |
Das Wachstum sagt mehr aus. Amazons Auftragsbestand stieg in zwölf Monaten um 378 Mrd. USD; die von ihm genannten OpenAI- und Anthropic-Verträge machen 63 % bis 66 % davon aus, und seine beiden größten Quartalsanstiege stimmen mit deren Ankündigungen überein. Bei Google machen Anthropic und Crux etwa 40 % des Auftragsbestandszuwachses seit Dezember aus. Bei Microsoft entsprechen die im Laufe des Jahres unterzeichneten OpenAI- und Anthropic-Verträge ungefähr dem gesamten Anstieg, obwohl Hood im Juli sagte, dass „das gesamte sequenzielle Wachstum des kommerziellen RPO durch Verpflichtungen von Kunden außerhalb von Frontier-Modell-Unternehmen getrieben wurde“. Unter den Neoclouds wird bei etwa 61 % des Auftragsbestands der Zahler von einem Unternehmen finanziert, garantiert oder teilweise besessen, das auch in den Verkäufer investiert, ihm Kredite gewährt oder ihn beliefert.
Der eigene Cashflow der Labors folgt dem gleichen Pfad. Nach unserer Schätzung aus den Einreichungen ihrer Partner und Presseberichten stammten etwa 60 % des Geldes, das OpenAI von Januar bis September 2026 erhielt, von Amazon und NVIDIA, und etwa 75 % einschließlich SoftBank. Anthropics S-1 zeigt, dass 48 % seines Umsatzes im ersten Halbjahr 2026 über die Marktplätze von AWS, Google Cloud und Azure eingezogen wurden, die es als „Inkassodienstleister“ beschreibt. Der Begriff „nahestehende Partei“ erscheint im S-1 nicht: Amazon und Google halten nicht stimmberechtigte Anteile, was sie außerhalb der Offenlegungsregeln für nahestehende Parteien hält. Im zweiten Quartal 2026 kauften sie Anthropic-Aktien zu je 259,14 USD, während die gleichzeitige Series H mit 589,01 USD bewertet wurde.
Für Chip-Hersteller können wir nur schätzen, da keiner seine Kunden namentlich nennt. Basierend auf den Investitionsausgaben der Neoclouds und von xAI, die alle Beteiligungen von NVIDIA sind, schätzen wir, dass 11 % bis 18 % des NVIDIA-Umsatzes in den letzten vier Quartalen von Kunden stammten, die es finanziert. Für Broadcom machen die von ihm abgesicherten Anthropic-Racks etwa 3 % bis 13 % des Umsatzes aus; für AMD bisher etwa 1 % bis 5 %, obwohl jeder große AMD-GPU-Deal, der seit 2025 angekündigt wurde, mit AMD-Optionsscheinen oder AMD-Anteilen verbunden ist.
Der heute tatsächlich gezahlte Umsatz ist eine andere Geschichte, und er ist von Bedeutung. Die gesamten Rechenkosten von Anthropic machten im zweiten Quartal 2026 höchstens 8,3 % des kombinierten Umsatzes von AWS und Google Cloud sowie höchstens 18,5 % deren Wachstums aus. Anthropic zahlte seine Rechenkosten im ersten Halbjahr 2026 mit Kundengeldern: Der operative Cashflow war positiv. OpenAI trägt 10,8 % zum Umsatz von Microsoft bei.
Der Kreislauf bläht also die versprochene Nachfrage weitaus stärker auf als die heute tatsächlich gezahlte Nachfrage. Die Auftragsbestände, die neue Rechenzentren, neue Schulden und höhere Bewertungen rechtfertigen, stützen sich stark auf wenige Labore, die von denselben Unternehmen finanziert werden. Wenn diese Labore ihre Verpflichtungen erfüllen, werden die Versprechen zu Umsatz. Wenn sie es nicht tun, war ein großer Teil des Auftragsbestands nie unabhängige Nachfrage.
Buchgewinne
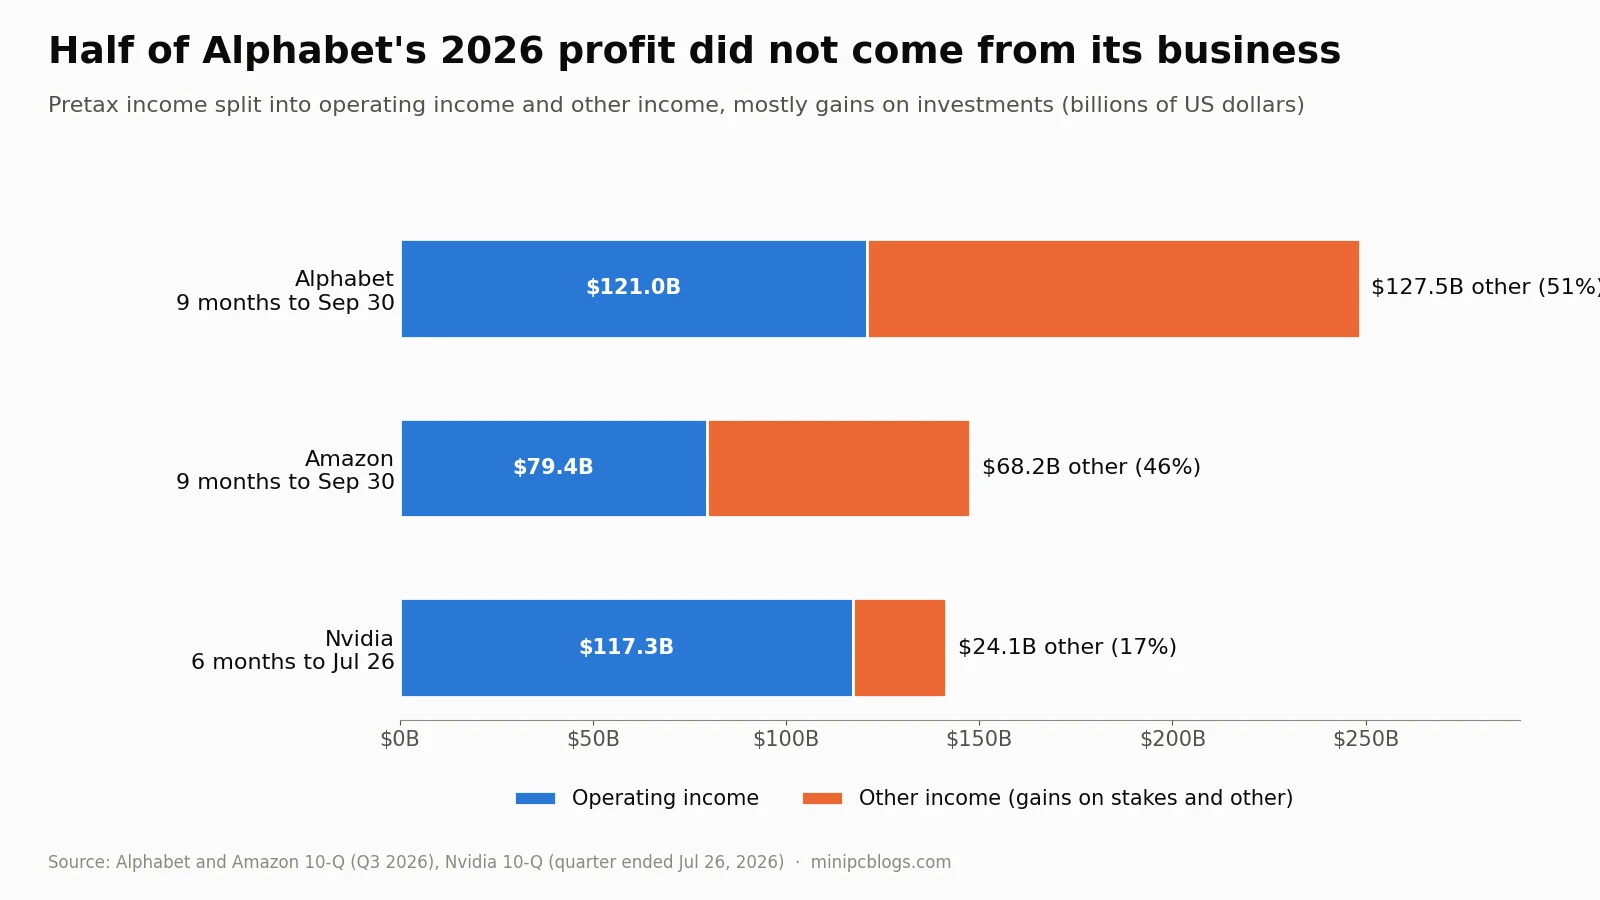
- Alphabet: Von 248,5 Mrd. USD Vorsteuerergebnis in den ersten neun Monaten 2026 entfielen 127,5 Mrd. USD auf „sonstige Erträge“, hauptsächlich nicht realisierte Gewinne aus „einem privaten Unternehmen“ und SpaceX. Alphabet nennt Anthropic im Quartalsbericht nie; die beschriebene Zusage von 20 Mrd. USD stimmt in Höhe und Laufzeit mit der Anthropic-Google-Vereinbarung überein. Im dritten Quartal kehrten sich diese Gewinne in einen Verlust von 8,2 Mrd. USD um, und der Nettogewinn sank um 25 %, während das operative Ergebnis um 30 % stieg.
- Amazon: 62,9 Mrd. USD „Aufwärtswertberichtigungen“ in neun Monaten, „hauptsächlich aus unserer nicht stimmberechtigten Vorzugsaktie an Anthropic“. Nach einer Investition von etwa 18 Mrd. USD bilanziert Amazon seine Anthropic-Position mit 238,7 Mrd. USD, was 39 % des Eigenkapitals der Aktionäre entspricht. Die 20-Mrd.-USD-Fazilität für Anthropic wird verfügbar, „sobald wir bestimmte Meilensteine bei der Bereitstellung von Rechenkapazität erreichen“, sodass Amazon die Einkäufe finanziert, die Anthropic bei Amazon tätigt.
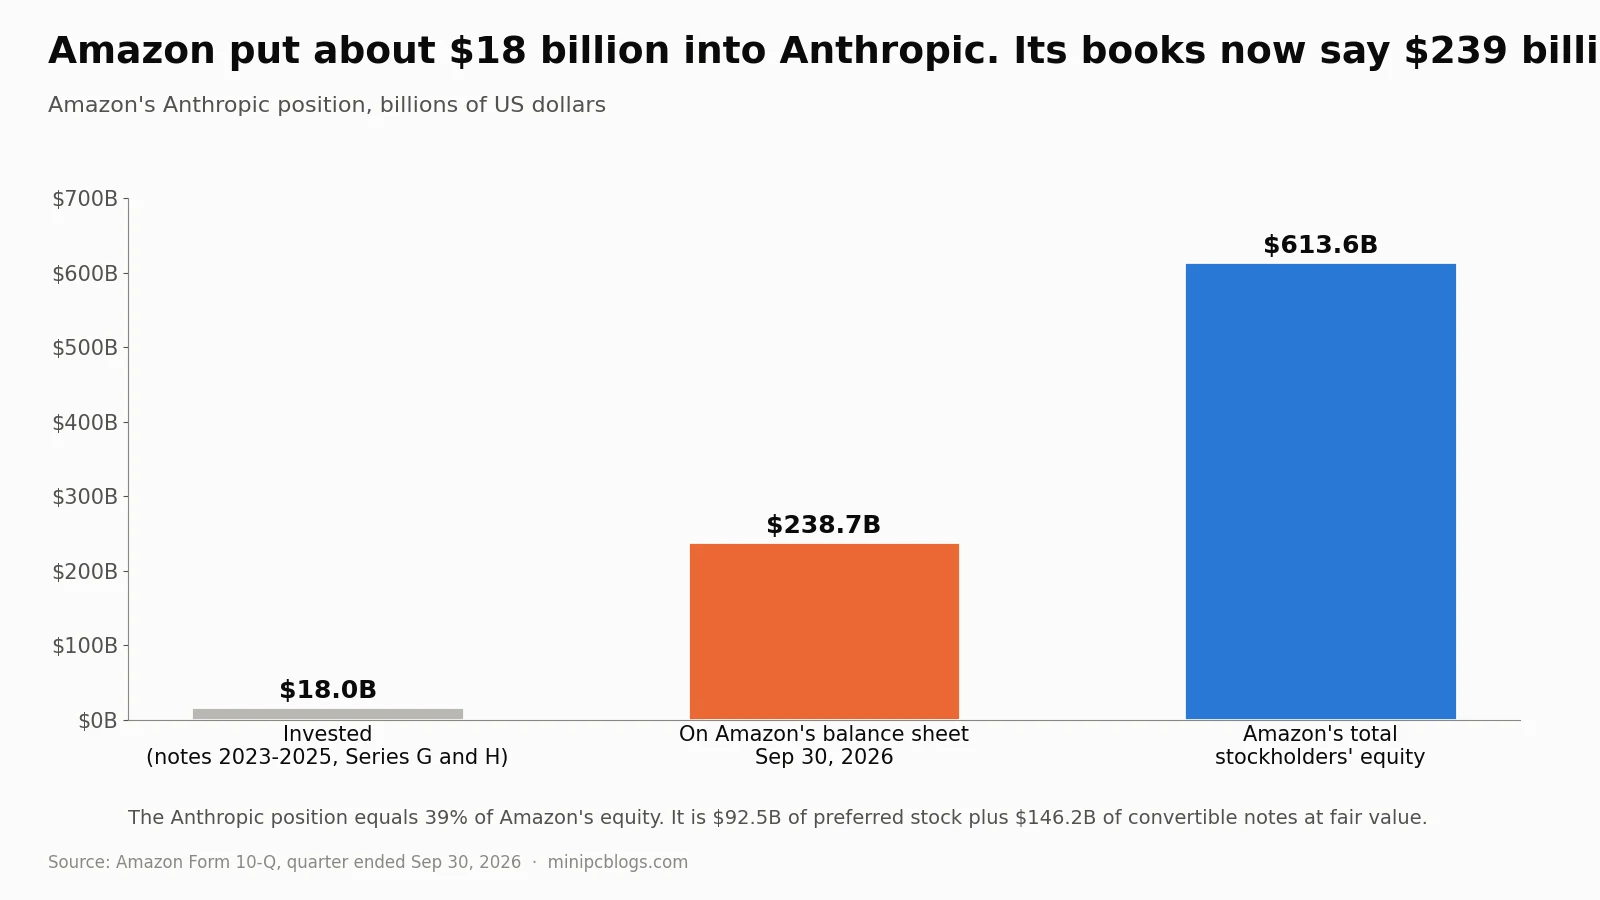
Das gleiche Muster zeigt sich weit über Amazon und Alphabet hinaus:
- SoftBank: Gewinne aus OpenAI beliefen sich im Jahr bis März 2026 auf 6,73 Billionen JPY, etwa 43,9 Mrd. USD, was etwa 110 % des Vorsteuerergebnisses entspricht. Im August lieh sich Vision Fund 2 10 Mrd. USD gegen seine OpenAI-Aktien, garantiert von SoftBank Group, und muss Bargeld hinterlegen oder zurückzahlen, wenn ihr Wert erheblich fällt.
- Tesla: Es behandelt seinen Anteil von unter 1 % an SpaceX als „maßgeblichen Einfluss“, weil Elon Musk beide Unternehmen führt, und bewertet es zum Marktpreis. Dieser Gewinn betrug im zweiten Quartal 2026 1,00 Mrd. USD, etwa 89 % des Quartalsüberschusses. SpaceX wiederum verbuchte im dritten Quartal einen Gewinn von 561 Mio. USD auf seinen Anteil an The Boring Company, einem weiteren Unternehmen von Musk.
- Microsoft: Die OpenAI-Position schwang in aufeinanderfolgenden Quartalen von einem Verlust von 4,1 Mrd. USD über einen Gewinn von 10,0 Mrd. USD zu einem Verlust von 19 Mio. USD; der Gewinn resultierte aus Verwässerung und erhöhte den Nettogewinn um 7,6 Mrd. USD. Es verbuchte auch „einen Gewinn von 3,2 Mrd. USD aus unserer Investition in Anthropic“, ein Unternehmen, das in seinem 10-K und den 10-Qs nie namentlich genannt wird.
- Nebius und Cerebras: Die ausgewiesenen Gewinne von Nebius beruhen auf nicht realisierten Gewinnen aus seiner Beteiligung an ClickHouse; ohne diese hätte es nach unserer Berechnung im Jahr 2025 etwa 570 Mio. USD verloren. Der Gewinn von Cerebras in Höhe von 237,8 Mio. USD im Jahr 2025 stammte aus einem Gewinn von 363,3 Mio. USD aus der Beendigung eines Vertrags mit G42, während der operative Betrieb einen Verlust von 145,9 Mio. USD verzeichnete.
Microsoft legt seine Umsatzerlöse aus OpenAI offen, da es OpenAI als nahestehende Partei behandelt: 10,0 Mrd. USD im Septemberquartal, etwa 11 % des Gesamtumsatzes. Amazon und Alphabet geben nicht an, wie hoch ihre Umsatzerlöse aus Anthropic oder OpenAI sind. Anthropics eigener S-1 besagt, dass 48 % der Umsatzerlöse im ersten Halbjahr 2026 über die Marktplätze von AWS, Google Cloud und Azure erzielt wurden.
Lieferanten stützen die Aktien ihrer Kunden
Als Meta am 26. Oktober ein Aktienangebot über 35 Mrd. USD startete, hieß es im Prospekt: „NVIDIA Corporation, Advanced Micro Devices, Inc. und Broadcom Inc. (zusammen die „Cornerstone Investors“) haben… Interesse bekundet, bis zu insgesamt 5,0 Mrd. USD an Aktien zu erwerben.“ Das Interesse war nicht bindend, und wie viel sie gekauft haben, ist noch nicht offengelegt. Die drei gehören zu Metas wichtigsten Chip-Lieferanten.
Das Muster wiederholt sich auf niedrigerer Ebene: Die Finanzierungssparte von Dell verlieh in einem Quartal 7,5 Mrd. USD an Kunden, gegenüber 2,4 Mrd. USD im Vorjahr, hauptsächlich für KI-Server. Google hält Penny-Warrants an ehemaligen Bitcoin-Minern, deren Miete es garantiert. AMD hat sich verpflichtet, bis zu 5 Mrd. USD in Anthropic-Aktien zu investieren, freigegeben bei Lieferung von AMD-Chips.
Wer das Risiko am Ende trägt
- Investmentfonds. Einreichungen von Fonds zeigen, dass mindestens 9,8 Mrd. USD der 27,3 Mrd. USD Anleihen, die das Rechenzentrum von Meta in Louisiana finanzierten, in registrierten Fonds gehalten werden, davon etwa 6,5 Mrd. USD von PIMCO. Anleihen ehemaliger Bitcoin-Miner, bedient durch Mieten von Fluidstack oder CoreWeave, liegen in High-Yield-Fonds und ETFs.
- Versicherer. Athene, das Rentenrenten verkauft, meldet 12,9 Mrd. USD an KI-bezogenen Investitionen, darunter eine 2,72 Mrd. USD schwere „Finanzierung des xAI-Leases von GPU-Chips“, die ein einziges BBB-Rating trägt, sowie Hypotheken auf Rechenzentren, die „keine Ratings von Nationally Recognized Statistical Rating Organizations (NRSRO)“ haben und als Investmentgrade eingestuft werden „basierend auf einem Look-through auf den Abnehmer“. Die Zahlen umfassen seine Bermuda-Rückversicherungsgesellschaften. Athene gab auch eine begrenzte Garantie ab, die 15 % der Kaufverpflichtung eines Apollo-Fonds im 35-Mrd.-USD-Chip-Deal mit Anthropic abdeckt, ohne dass eine Verbindlichkeit erfasst wurde, und Apollo, sein Mutterunternehmen, hat seitdem einen neuen 40-Mrd.-USD-GPU-Lease für SpaceX vereinbart. Athene argumentiert, dass die Kredite innerhalb von etwa fünf Jahren vollständig amortisiert werden und nicht von den Wiederverkaufswerten der Chips abhängen. Am 30. Oktober sagte Pedro Machado vom Aufsichtsgremium der EZB, gefragt nach Banken, die Kreditschutz von Versicherern kaufen, dass ihm „der Fall AIG aus der Finanzkrise sofort einfällt“ als „ein Beispiel für unfunded protection, die von Versicherungsgesellschaften bereitgestellt wird“.
- Banken. Eine Analyse der Mitarbeiter der Federal Reserve Bank of Chicago schätzt, dass große Banken Verpflichtungen in Höhe von etwa 450 Mrd. USD gegenüber KI-bezogenen Kreditnehmern haben. Dieselben fünf Banken gewährten SpaceX einen Überbrückungskredit in Höhe von 20 Mrd. USD, leiteten seinen Börsengang, kauften seine Anleihen und begannen dann die Berichterstattung mit der Einstufung „Kaufen“.
- Neocloud-Kreditgeber. Die eigene Präsentation von CoreWeave beschreibt einen Kredit, der nach Stabilisierung etwa 102 % der Kosten entspricht, mit fünfjährigen Krediten gegen Verträge mit einer durchschnittlichen Laufzeit von etwa drei Jahren. Die Verpflichtung von Nvidia, die nicht verkaufte Kapazität von CoreWeave zu kaufen, kann enden, wenn CoreWeave in ein Insolvenzverfahren eintritt.
- Haushalte. Der unabhängige Marktbeobachter von PJM führt 29,4 Mrd. USD an Kapazitätsgebühren in den letzten vier Auktionen auf die Last von Rechenzentren zurück, was 46,2 % der Gesamtsumme ausmacht, die über Stromrechnungen bezahlt werden.
Wer zahlt mehr: Speicher, Speicher und Strom
Der Kreislauf betrifft auch Menschen, die nie ein KI-Produkt kaufen. Die Speicherhersteller erklären in ihren eigenen Berichten, dass die KI-Nachfrage das Angebot für Verbraucher reduziert hat. Das US-Prospekt von SK hynix besagt, dass die Nachfrage nach HBM und Serverspeicher “die Versorgung mit PC-, Mobil- und Consumer-DRAM erheblich eingeschränkt hat” und führt den Preisanstieg auf eine branchenweite Umverteilung der Produktionskapazitäten zu HBM zurück. Der Jahresbericht von Micron besagt, dass das Verbraucherangebot “auf andere Geschäftsbereiche umgeleitet wurde”.
| Indikator | Vorher | Jetzt |
|---|---|---|
| DDR5 16Gb-Speicherchip, Spotpreis | 4,69 USD (Ende 2024) | 61,50 USD (2. November 2026) |
| Bruttomarge von Micron | 22% (Geschäftsjahr 2024) | 81% (Geschäftsjahr 2026) |
| Durchschnittlicher PC-Preis von HP | um 40,8% in einem Jahr gestiegen, Absatz um 15,8% gesunken | |
| Umsatz von SanDisk | um 378% gestiegen bei ca. 10% mehr gelieferter Kapazität; Bruttomarge von 29,8% auf 85,0% | |
| US-Erzeugerpreise, Computerspeichergeräte | um 87% in einem Jahr gestiegen | |
| US-Erzeugerpreise, Transformatoren und Schaltanlagen | Januar 2020 | um 86% und 90% gestiegen |
| Raspberry Pi 5 mit 16GB | $120 | $305 |
Der Großteil des Wachstums geht auf den Preis zurück, nicht auf die Menge. Der Verbraucherpreis pro Exabyte von Western Digital stieg um etwa 70%, während die gelieferten Exabytes um etwa 30% “infolge der erhöhten Preisniveaus” fielen. Seagate gibt an, dass der Umsatzgewinn “primär auf günstige Preismaßnahmen” zurückzuführen sei. HPE gibt an, dass der Serverumsatz “überwiegend” aufgrund höherer Preise um 35% stieg. Das Rechenzentrums-Geschäft von Nvidia erzielt eine operative Marge von etwa 71%, verglichen mit etwa 49% im Consumer-Grafikgeschäft, und im Jahr 2026 wurde die Berichterstattung über Gaming-Umsätze eingestellt.
Das Angebot ist Jahre im Voraus gebunden. Micron erhielt im Geschäftsjahr 2026 12,75 Milliarden USD an Bareinzahlungen von Kunden und gibt an, dass deren finanzielle Verpflichtungen 32 Milliarden USD erreicht haben. Nvidia meldet 279 Milliarden USD an Lieferverpflichtungen, “primär Speicher”. Der weithin berichtete Deal von OpenAI für bis zu 900.000 Speicher-Wafer pro Monat ist eine nicht bindende Absichtserklärung.
Es gibt Gegenargumente: Vertiv wuchs aufgrund der Menge und nicht des Preises, und die Bruttomarge von Super Micro fiel auf 10,8%. Im Jahr 2026 eingereichte Sammelklagen werfen Micron, Samsung und SK hynix vor, DRAM-Preise festgelegt zu haben; sie enthalten lediglich Behauptungen. Der Präzedenzfall ist das DRAM-Kartell von 1999 bis 2002, für das Samsung eine US-Geldstrafe in Höhe von 300 Millionen USD zahlte. Für die Leser dieser Seite ist die Auswirkung direkt: Speicher ist einer der Hauptgründe, warum Mini-PCs, Laptops und Einplatinencomputer im Jahr 2026 mehr kosten als ein Jahr zuvor.
Weitere Verbindungen im Kreis
Die drei oben genannten Fälle sind die deutlichsten. Das gleiche Muster zieht sich durch fast jedes große Unternehmen im Ausbau.
Microsoft und OpenAI
Microsoft legte im letzten Geschäftsjahr 24,1 Mrd. USD Umsatz von OpenAI offen und allein im Septemberquartal 10,0 Mrd. USD, was etwa 11 % des Gesamtumsatzes entspricht. OpenAI schuldete ihm am Quartalsende 7,2 Mrd. USD, gegenüber 6,0 Mrd. USD drei Monate zuvor. Microsoft hat 12,0 Mrd. USD einer 13,0-Mrd.-USD-Verpflichtung gegenüber OpenAI finanziert. Auf der Januar-Earnings-Call sagte Finanzvorständin Amy Hood: „Ungefähr 45 % unseres Commercial-RPO-Saldos stammen von OpenAI“, was bedeutet, dass fast die Hälfte der unterzeichneten, aber noch nicht abgerechneten kommerziellen Verträge von Microsoft von einem Unternehmen abhängt, das laut seinem eigenen Vermieter in Ohio „derzeit kein Investmentgrade-Tenant ist“.
Microsoft reichte die Bedingungen der Rekapitalisierung von OpenAI im Oktober 2025 bei der SEC ein: Seine Beteiligung wird “mit etwa 135 Milliarden USD bewertet”, ein Expertengremium wird jeden Anspruch überprüfen, dass OpenAI künstliche allgemeine Intelligenz erreicht hat, und OpenAI verpflichtete sich, zusätzliche 250 Milliarden USD Azure zu kaufen. Alle Equity-Methode-Beteiligungen von Microsoft zusammen werden mit 12,4 Milliarden USD bilanziert.
Anthropic, in das Microsoft eine Investition von bis zu 5 Milliarden USD zugesagt hat, ist ein weiterer Azure-Kunde. Microsoft kündigte eine Zusage in Höhe von 30 Milliarden USD an; das S-1 von Anthropic besagt, dass es sich verpflichtet hat, “mindestens 44,9 Milliarden USD” für Azure von November 2026 bis Mai 2033 auszugeben, “unabhängig von der tatsächlichen Nutzung”. Nscale, ein Neocloud-Anbieter, führt Microsoft (43,8 Milliarden USD) und Anthropic (44,6 Milliarden USD) als seine beiden großen Verträge auf.
Microsoft hat zudem Datenzentrums-Mietverträge in Höhe von 364,6 Milliarden USD unterzeichnet, die noch nicht begonnen haben und nicht in der Bilanz ausgewiesen sind, das 2,8-fache der bereits bilanzierten Mietzahlungen und ein Anstieg von 92,7 Milliarden USD fünfzehn Monate zuvor. Auf der Juli-Earnings-Call erklärte Hood, dass Microsoft “die geschätzte Nutzungsdauer unserer Rechenzentren und Bürogebäude von 15 auf 25 Jahre verlängert” und dass “mehr unserer zukünftigen Rechenzentrums-Mietverträge von Finanzierungs- zu Operating-Leases wechseln werden”. Finanzierungs-Leases werden in den gemeldeten Investitionsausgaben von Microsoft berücksichtigt; Operating-Leases nicht. Wir fanden keine Offenlegung einer Schätzungsänderung im 10-K oder im folgenden 10-Q, im Gegensatz zur Änderung der Server-Nutzungsdauer durch Microsoft im Jahr 2022, die mit einer Auswirkung von 3,7 Milliarden USD offengelegt wurde. Microsoft bezeichnet diese Auswirkung als minimal. Am 29. Oktober wurden neue Anleihen in Höhe von 25 Milliarden USD begeben.
Die Prüfung der britischen Wettbewerbsbehörde über die 15-Millionen-Euro-Investition von Microsoft in Mistral zeigt dasselbe Muster im kleinen Maßstab: eine Wandelschuldverschreibung gekoppelt mit einer Verpflichtung von Mistral, Azure zu nutzen.
Google jenseits der Chips: Crux und Gemini
Der Quartalsbericht von Alphabet zeigt einen zweiten Kreislauf. Google hält eine Minderheitsbeteiligung an Crux AI, einem Joint Venture mit Blackstone, garantiert bis zu 10 Milliarden US-Dollar der Datenzentrum- und Energieverpflichtungen des Joint Ventures und weist 16,8 Milliarden US-Dollar an Auftragsbestand aus diesem Joint Venture als nahestehende Partei aus. Anthropic, in das Google weitere bis zu 30 Milliarden US-Dollar investieren kann, hat sich verpflichtet, von April 2026 bis Juli 2033 „mindestens ungefähr 114,5 Milliarden US-Dollar“ bei Google auszugeben, „unabhängig von der tatsächlichen Nutzung“, sowie geschätzte 125 bis 150 Milliarden US-Dollar für weitere TPU-Rechenleistung. Nach unserer Berechnung entspricht allein dieses Minimum etwa 20 % des Auftragsbestands von Google Cloud in Höhe von 560,8 Milliarden US-Dollar. Alphabet gibt nicht an, wie viel des Auftragsbestands von KI-Labors stammt.
Alphabet finanziert den Ausbau auch mit externem Kapital. Im Jahr 2026 nahm das Unternehmen etwa 62 Milliarden US-Dollar an neuem Eigenkapital auf, darunter ein öffentliches Angebot in Höhe von 20,5 Milliarden US-Dollar, eine Privatplatzierung in Höhe von 10 Milliarden US-Dollar mit einer verbundenen Gesellschaft von Berkshire Hathaway und 19,0 Milliarden US-Dollar an Pflicht-Wandelschuldverschreibungen (Vorzugsaktien). Es emittierte Anleihen in Höhe von 80,8 Milliarden US-Dollar und kaufte keine Aktien zurück. Der Free Cash Flow war im zweiten und dritten Quartal negativ, und die Garantien für Datenzentren belaufen sich insgesamt auf 75,7 Milliarden US-Dollar.
Die Zahlen zu Gemini erscheinen nur in den Quartalsberichten, nie im 10-K oder in den 10-Q-Berichten, und die Definitionen ändern sich ständig: „monatlich aktive Nutzer“ von 750 Millionen und dann 950 Millionen wurden im dritten Quartal zu „einer Milliarde Nutzer“, ohne weitere Qualifizierung. Die Kosten für das Training von Gemini fallen außerhalb von Google Cloud an, in Aktivitäten auf Alphabet-Ebene, die im Quartal einen Verlust von 7,7 Milliarden US-Dollar verzeichneten. Gerichtsakten im Suchmaschinenverfahren zeigen, dass Google an Samsung feste Beträge, Geräteprämien und einen Umsatzanteil für die Vorinstallation von Gemini zahlt. Der Richter lehnte es ab, solche Zahlungen zu verbieten, beschränkte aber Standardverträge auf ein Jahr und untersagte exklusive Gemini-Verträge mit Apple.
Apple zahlt, bleibt aber außen vor
Apple hält keine Anteile an KI-Labors, und sein Geld fließt nur in eine Richtung: Es zahlt Google für Gemini, das Siri antreiben wird, und bestätigte im Juni 2026, dass Private Cloud Compute nun auch “auf Google Cloud” mit Nvidia-GPUs läuft. Kein Unternehmen legt die Beträge offen. Google zahlt Apple für die Suche weiterhin deutlich mehr, laut Gerichtsunterlagen etwa 20 Milliarden US-Dollar im Jahr 2022. Die eigenen Ausgaben von Apple für Sachanlagen und Ausrüstungen fielen in den ersten neun Monaten des Geschäftsjahres um 28 %, und das Unternehmen gibt an, es “verlässt sich auf Cloud-Dienstleister Dritter”. Die sonstigen Beschaffungsverpflichtungen stiegen im Quartal bis Dezember 2025 von 14,8 Milliarden US-Dollar auf 35,1 Milliarden US-Dollar, ohne dass ein Vertragspartner genannt wurde. Ein Werbeprüfungsgremium stellte fest, dass die Behauptungen “jetzt verfügbar” für Apple Intelligence nicht belegt waren, und Apple einigte sich auf eine Verbrauchervergleichszahlung in Höhe von 250 Millionen US-Dollar wegen verzögerter Siri-Funktionen, ohne ein Fehlverhalten einzuräumen.
Metas Campusse außerhalb der Bilanz
Metas Quartalsbericht beschreibt ein „Louisiana Venture“ mit Entwicklungskosten von 27 Mrd. USD und ein „Texas Venture“ mit 14 Mrd. USD, die jeweils zu 20 % Meta gehören und nicht konsolidiert werden. Meta baut und verwaltet sie, vermietet sie über Vierjahres-Leases, die bis zu 20 Jahre verlängerbar sind, und verspricht den Investoren einen Mindestwert, falls es aussteigt. Das maximale Verlustrisiko in diesen Ventures stieg von 45,95 Mrd. USD Ende 2025 auf 68,40 Mrd. USD im September 2026. Der Bericht nennt Hyperion, Blue Owl oder die Emittenten der Anleihen nie. Meta trägt auch eine bedingte Verpflichtung von 14,72 Mrd. USD zum Kauf von Cloud-Kapazität, die mit der Offenlegung von Nebius übereinstimmt, wonach Meta bis zu 15 Mrd. USD Kapazität kaufen muss, die Nebius nicht an andere verkaufen kann.
Oracle, SoftBank und Stargate
Oracle meldet 664 Milliarden US-Dollar an vertraglich gesicherten zukünftigen Umsätzen, von denen nur 13 % innerhalb von zwölf Monaten fällig sind, sowie 288 Milliarden US-Dollar an Rechenzentrums-Leasingverträgen, die noch nicht in der Bilanz ausgewiesen sind. In einem einzigen Quartal erhielt es 11,4 Milliarden US-Dollar an Kundenvorauszahlungen, die es als mit einer Finanzierungskomponente versehen bilanziert, verkaufte 141 Millionen neue Aktien für 19,9 Milliarden US-Dollar und klassifiziert Zahlungsströme mit den Herstellern, die seine Server bauen, als “kurzfristige Finanzierung im Zusammenhang mit Investitionsausgaben”. Der Jahresbericht weist zudem eine Garantie von “bis zu 3,3 Milliarden US-Dollar” für die Kreditaufnahme eines Leasinggebers aus. Die Jahres- und Quartalsberichte nennen OpenAI nicht, aber eine Finanzierungsbekanntmachung, die es am 1. Februar 2026 bei der SEC eingereicht hat, tut dies: Sie listet OpenAI zusammen mit AMD, Meta, Nvidia, TikTok und xAI unter den “größten” Cloud-Kunden auf, deren Nachfrage die 45 bis 50 Milliarden US-Dollar decken sollen, die es 2026 aufnehmen wollte. Die Banken, die die Anleiheemission in Höhe von 18 Milliarden US-Dollar übernahmen, sind zusammen mit Oracle Beklagte in einer Anleihegläubigerklage, die lediglich Behauptungen enthält. Nach unserer Berechnung aus den Unterlagen betrug der Free Cash Flow von Oracle in den zwölf Monaten bis August 2026 etwa minus 28,7 Milliarden US-Dollar, und die 125 Milliarden US-Dollar an Schuldverschreibungen wurden auf Basis der Handelskurse mit 105,7 Milliarden US-Dollar bewertet, etwa 85 % des Nennwerts.
SoftBank, der andere Stargate-Partner von OpenAI, finanzierte seinen Anteil durch Verkäufe und Kreditaufnahmen. Es verkaufte seinen gesamten Nvidia-Anteil für 5,83 Milliarden US-Dollar und 16,25 Milliarden US-Dollar an T-Mobile-Aktien, erhöhte einen durch Arm-Aktien besicherten Kredit um 11,5 Milliarden US-Dollar, nahm 30 Milliarden US-Dollar aus einem 40-Milliarden-US-Dollar-Brückenkredit auf und emittierte 11,1 Milliarden US-Dollar an Schuldverschreibungen mit dem Rating BB+ und bis zu 9,75 %. Ein Teil des Geldes von SoftBank gelangte dann zu Oracle: Oracle verbuchte einen Gewinn von 2,7 Milliarden US-Dollar, als SoftBank Ampere kaufte, ein Chipunternehmen, an dem Oracle beteiligt war.
CoreWeave und die Neoclouds
CoreWeave wies im Juni 2026 Schulden in Höhe von 35,6 Mrd. USD aus, von denen 10,6 Mrd. USD bis Ende 2027 fällig waren. Die drei größten Kunden machten 36 %, 26 % bzw. 10 % des Umsatzes aus. Die Zinsspanne für neue besicherte Darlehen stieg zwischen März und August von 2,25 auf 4,50 bzw. 5,50 Prozentpunkte über SOFR. Die eigene Präsentation des Unternehmens beschreibt eine Fazilität mit etwa 102 % der Kosten nach Stabilisierung, und das Unternehmen gab an, dass Kreditgeber nun das „Verlängerungsrisiko“ (renewal risk) unterwriten, da die Darlehen eine Laufzeit von etwa fünf Jahren haben, während die Verträge im Durchschnitt etwa drei Jahre laufen. Nvidia, das 2 Mrd. USD in CoreWeave investiert hat, muss bis zu 6,3 Mrd. USD an Kapazität aufkaufen, die CoreWeave bis 2032 nicht verkaufen kann, kann diese Verpflichtung jedoch beenden, wenn CoreWeave in ein Insolvenzverfahren eintritt – genau dann, wenn sie benötigt würde.
Weiter unten in der Kette werden die 9,25%-Anleihen von Applied Digital in Höhe von 2,35 Mrd. USD aus den Mieteinnahmen von CoreWeave bedient; diese Leasingverträge wurden im März 2026 in die CoreWeave-Tochtergesellschaft übertragen, die sich über ein nicht rückgriffsfähiges Darlehen in Höhe von 8,5 Mrd. USD finanziert, sodass ein abgegrenztes Vehikel Miete an ein anderes zahlt. Der Prospekt von Nscale besagt, dass der Finanzierungsplan „zunächst erhebliche Zweifel“ an der Fähigkeit des Unternehmens, als fortbestehendes Unternehmen weiterzuführen, aufwarf, bevor das Management diese als behoben ansah; Nvidia garantiert eines seiner Leasingverhältnisse im Austausch gegen Warrants.
Der Puffer von CoreWeave ist dünn. Im Jahr 2025 verzeichnete es einen operativen Verlust von 46 Millionen US-Dollar bei Zinsaufwendungen in Höhe von 1,23 Milliarden US-Dollar; im zweiten Quartal 2026 einen operativen Verlust von 49 Millionen US-Dollar bei 640 Millionen US-Dollar. Als sich die Lieferungen von Rechenzentren verzögerten, änderten die Kreditgeber des DDTL-3.0-Kredits diesen am 31. Dezember 2025 “wegen des Zeitpunkts der Lieferungen”: Sie senkten die Mindestliquiditätsanforderung für März und April 2026 auf 100 Millionen US-Dollar, verschoben den ersten Schuldendiensttest auf Oktober 2027 und erlaubten unbegrenzte Eigenkapitalzuführungen bis Oktober 2026. Magnetar war auf allen Seiten beteiligt: Es investierte vor dem Börsengang etwa 777 Millionen US-Dollar, verpflichtete sich zu 520 Millionen US-Dollar und 210 Millionen US-Dollar für die ersten großen Kredite von CoreWeave und leistete eine “Vorauszahlung” in Höhe von 230 Millionen US-Dollar, die später als 12-%-Schulden mit “keinen erbrachten Dienstleistungen” umgebucht wurde. Nachdem es keine nahestehende Partei mehr war, verkaufte es Aktien im Wert von etwa 6,0 Milliarden US-Dollar. Core Scientific, ein Vermieter, der 77 % seiner Umsätze von CoreWeave erzielt, sah, dass seine Aktionäre die Übernahme durch CoreWeave ablehnten, wobei 91 % der abgegebenen Stimmen dagegen waren.
Nebius
Nebius’ Verträge waren so gestaltet, dass sie als Kreditsicherheit dienen konnten. Das im Jahresbericht von Nebius eingereichte Leistungsbeschreibungsdokument (Statement of Work) von Microsoft tritt erst in Kraft, wenn Nebius eine Finanzierung erhält, erlaubt Nebius die Verpfändung des Vertrags und verpflichtet Microsoft, Vereinbarungen mit den Kreditgebern zu unterzeichnen. Die 27-Milliarden-Dollar-Vereinbarung von Meta, von der bis zu 15 Milliarden Dollar auf den Kauf von Kapazitäten entfallen, die Nebius nicht anderweitig verkaufen darf, stellt einen vollständig geschwärzten Abschnitt „Finanzierungsanforderungen“ vor alle anderen Bestimmungen und fordert eine „bankruptcy remote SPV-Struktur“. Microsoft zahlte 6,96 Milliarden Dollar im Voraus, 40 % seines Vertrags über 17,39 Milliarden Dollar, erstattungsfähig für jede von ihm stornierte Tranche, und Kundenvorauszahlungen lieferten fast den gesamten operativen Cashflow von Nebius im ersten Halbjahr 2026. Nvidia zahlte am 11. März 2026 2 Milliarden Dollar für 9,3 % an Nebius; zwei Tage später unterzeichnete Nebius die Vereinbarung mit Meta, die auf Nvidias Vera-Rubin-Chips basiert. Nebius hatte in drei Jahren drei Wirtschaftsprüfer, meldet eine offene wesentliche Schwäche in seinen Kontrollen über das Anlagevermögen und hat Ausrüstung im Wert von 13 Milliarden Dollar verpfändet. Die Leasingverträge laufen bis zu 12 Jahre, während die Kundenverträge fünf Jahre betragen.
Cerebras
Cerebras zeigt das Muster im Kleinen. Der Umsatz mit G42 aus Abu Dhabi, einem Investor, und dessen nahestehenden Parteien machte 83 % des Gesamtumsatzes im Jahr 2023, 85 % im Jahr 2024 und 86 % im Jahr 2025 aus, wobei der letzte Wert größtenteils über die MBZUAI erzielt wurde, eine Universität, die eine nahestehende Partei von G42 ist. G42 erhielt etwa 301,8 Millionen Dollar an Aktien über Optionsscheine mit einem Ausübungspreis von 0,01 Dollar, die Cerebras vom Umsatz abzieht. Der US-Ausschuss für ausländische Investitionen gestattete Cerebras im März 2025 den Rückzug seines Antrags „aufgrund“ von Zusagen, dass G42 keine weiteren Aktien kaufen und seine Volumenzusagen nicht aufrechterhalten würde. Cerebras ging im Mai 2026 an der Nasdaq mit einem Kurs von 185 Dollar pro Aktie an die Börse. OpenAI ist nun gleichzeitig Kunde, Kreditgeber und Aktionär (siehe Fall 4), und Cerebras erlitt im zweiten Quartal 2026 einen Verlust von 450,5 Millionen Dollar.
Dell und Super Micro
Die Finanzierungssparte von Dell vergab im Quartal bis zum 31. Juli Darlehen in Höhe von 7,5 Mrd. USD an Kunden, verglichen mit 2,4 Mrd. USD im Vorjahr. Die Finanzierungsforderungen stiegen innerhalb von sechs Monaten von 14,3 Mrd. USD auf 20,4 Mrd. USD, ein Anstieg, den Dell „primär“ auf „unser Angebot an KI-optimierten Servern“ zurückführt. Der Umsatz aus Leasingverträgen mit Verkaufscharakter (sales-type leases), bei denen der Gewinn im Voraus erfasst wird, stieg innerhalb eines Jahres von 181 Mio. USD auf 3,71 Mrd. USD, und die von Dell als „niedrig“ (Lower) eingestuften Kreditqualitäten stiegen von 1,8 Mrd. USD auf 4,4 Mrd. USD. Der GAAP-Freie Cashflow betrug 986 Mio. USD; der „bereinigte“ Freie Cashflow in Höhe von 8,1 Mrd. USD addiert die gewährte Finanzierung wieder hinzu.
Super Micro berichtete im Geschäftsjahr über einen negativen operativen Cashflow in Höhe von 6,8 Mrd. USD bei einem Nettogewinn von 2,2 Mrd. USD, einem Anstieg des Lagerbestands von 4,7 Mrd. USD auf 12,9 Mrd. USD, einem Kundenanteil von 28,1 % am Umsatz sowie „verlängerten Zahlungszielen“ für einige Kunden. Die internen Kontrollen waren zum 30. Juni 2026 weiterhin als nicht wirksam eingestuft.
AMD und die Speicherhersteller
AMD gewährte OpenAI und später Meta Optionsscheine über jeweils bis zu 160 Millionen AMD-Aktien zu einem Ausübungspreis von 0,01 Dollar, die bei Erwerb von bis zu sechs Gigawatt AMD-GPUs verfallen. AMD gibt an, den Wert dieser Optionsscheine als Umsatzminderung zu erfassen, wenn der zugehörige Umsatz realisiert wird; Stand Juni 2026 hatten die Optionsscheine keine Auswirkung auf die Ergebnisse. Das Unternehmen legt zudem Garantien über 4,1 Milliarden Dollar für Rechenzentrums-Leasingverträge offen, die „im Austausch gegen Optionsscheine ausgegeben werden können“, und hat sich verpflichtet, bis zu 5 Milliarden Dollar in Anthropic-Aktien zu investieren, die bei Lieferung von AMD-Chips freigegeben werden. Micron, Samsung und SK hynix investierten in die Series H von Anthropic; Micron hält zudem 12,75 Milliarden Dollar an Kundeneinlagen aus Take-or-Pay-Lieferverträgen.
Unternehmen von Musk
Vor dem Börsengang übernahm SpaceX xAI und buchte dies als „Reorganisation von Unternehmen unter gemeinsamer Kontrolle“, sodass kein Goodwill erfasst wurde. Valor Equity Partners, geleitet von SpaceX-Direktor Antonio Gracias, vermietet GPUs an eine xAI-Tochtergesellschaft über drei Leasingverträge mit einem Gesamtvolumen von 20,2 Mrd. USD, die von SpaceX garantiert werden und als Schulden bilanziert werden, da es sich um einen „fehlgeschlagenen Sale-Leaseback“ handelt. Dieselben fünf Banken gewährten SpaceX ein Überbrückungsdarlehen in Höhe von 20 Mrd. USD zur Ablösung der 12,5%-Schulden von xAI, leiteten den Börsengang, platzierten Anleihen in Höhe von 25 Mrd. USD zur Rückzahlung der Überbrückung und begannen nach der Quiet Period die Berichterstattung mit „Buy“-Ratings. Tesla investierte nach einer Aktionärsabstimmung, die laut Tesla „nicht nach dem Standard der Satzung genehmigt wurde“, 2 Mrd. USD in xAI; die Abstimmung war beratend, und ein Gericht in Delaware wies im April 2026 Aktionärsklagen ab, wobei eine Berufung anhängig ist. Tesla verkaufte in den ersten neun Monaten des Jahres 2026 Megapack-Batterien im Wert von 626 Mio. USD an SpaceX.
Die Zahlen von Grok änderten sich unter SEC-Prüfung. Der Entwurf des Prospekts von SpaceX behauptete „über 550 Millionen MAUs“ Ende 2025. Nachdem die SEC gefragt hatte, ob dies X-Nutzer einschloss, die Grok nie nutzten, sowie Bots, berichtete der endgültige Prospekt 520 Millionen für Dezember 2025 und verschob die 550 Millionen auf März 2026; nur 89 Millionen bzw. 117 Millionen dieser Nutzer nutzten Grok-Funktionen. SpaceX teilte der SEC mit, dass das Management „keine wichtigen Geschäftskennzahlen zur Steuerung des KI-Geschäfts verwendet, außer dem Nennstromverbrauch“. Grok hatte im März 2026 1,9 Millionen zahlende Abonnenten, und der Umsatz wurde nie offengelegt. Von 2024 bis zum dritten Quartal 2026 gab das KI-Geschäft von SpaceX nach unserer Berechnung etwa 58,4 Milliarden Dollar für Kapitalprojekte aus, bei einem Umsatz von etwa 16,8 Milliarden Dollar, und ein nicht genannter Kunde lieferte etwa 72 % des Umsatzes mit KI-Lösungen im dritten Quartal.
Innerhalb der Gruppe stimmen die Zahlen nicht überein. Der von Tesla gemeldete Umsatz mit xAI und SpaceX unterscheidet sich von dem, was SpaceX als Kauf angibt: 430 Millionen Dollar gegenüber 506 Millionen Dollar im Jahr 2025 und 626 Millionen Dollar gegenüber 480 Millionen Dollar in den ersten neun Monaten des Jahres 2026. Die Marge von Tesla auf Megapacks, die an SpaceX verkauft wurden, betrug 23,6 %, gegenüber 30,2 % für das gesamte Energiegeschäft. xAI seinerseits erzielte 2025 einen Umsatz von 2 Millionen Dollar mit Tesla.
Blue Origin: nicht Teil davon
Wir haben geprüft, ob das Raketenunternehmen von Jeff Bezos im Kreis ist. Nach den vorliegenden Erkenntnissen ist dies nicht der Fall: Es investiert nicht in KI-Labors, verleiht ihnen kein Geld und bürgt nicht für sie, und Anthropics S-1-Erklärung erwähnt es nicht. Amazon zahlt dem Unternehmen jedoch für den Start seiner Leo-Satelliten (ehemals Kuiper): mindestens etwa 2,6 Milliarden US-Dollar von Januar 2023 bis etwa April 2026, basierend auf unserer Summierung der Amazon-Proxy-Offenlegungen, einschließlich etwa 1,8 Milliarden US-Dollar im letzten Zeitraum, bevor New Glenn einen Leo-Satelliten befördert hatte. Amazon gibt an, keine schriftliche Richtlinie für nahestehende Parteien zu haben und sich auf seinen Prüfungsausschuss zu verlassen. Eine Aktionärsklage gegen diese Startverträge wurde abgewiesen, und der Oberste Gerichtshof von Delaware bestätigte dies im November 2025.
Databricks und Palantir
Databricks, das im August 2026 mit 190 Milliarden US-Dollar bewertet wurde, hat bei der SEC nur Form-D-Mitteilungen eingereicht und nie geprüfte Finanzberichte veröffentlicht; jede Mitteilung markiert den Umsatz als „Decline to Disclose“ (Ablehnung der Offenlegung). Etwa 3,17 Milliarden US-Dollar an Aktien, die es bei Akquisitionen ausgegeben hat, wurden 92 bis 426 Tage nach dem ersten Verkauf gemeldet, während seine Barmittelrunden am Tag 15 gemeldet wurden, der von Rule 503 gesetzten Frist. Eine verspätete Mitteilung allein hebt die Befreiung nicht auf, und keine Behörde hat sie als unzulässig bezeichnet. JPMorgan leitete seine Kreditfazilitäten über 5,25 Milliarden und 2 Milliarden US-Dollar, und JPMorgan-Fonds ko-leiteten und beteiligten sich an seinen Eigenkapitalrunden. Am 31. März 2026 bewertete ein Robinhood-Retail-Fonds die Aktie mit 190,00 US-Dollar pro Stück und ein Fidelity-Versicherungsportfolio mit 165,10 US-Dollar.
Palantir betrieb eine frühere Version des Kreislaufs. Im Jahr 2021 kaufte es Aktien im Wert von 326 Millionen US-Dollar von 16 Start-ups, die meisten davon über SPACs börsennotiert, und jedes unterzeichnete einen Palantir-Softwarevertrag, insgesamt 767,9 Millionen US-Dollar; 48,3 Millionen US-Dollar von Palantirs 98,4 Millionen US-Dollar an Neukundenerlösen in diesem Jahr stammten von ihnen. Der lebenslange Umsatz von diesen Kunden betrug 321,5 Millionen US-Dollar, etwa das, was Palantir für die Aktien zahlte, und seine Verluste auf die Wertpapiere in den Jahren 2021 und 2022 beliefen sich auf 345,4 Millionen US-Dollar. Die SEC hinterfragte die Buchführung im Jahr 2022 und schloss ihre Prüfung ohne weitere Maßnahmen ab. Eine kleinere Version geht weiter: Im Jahr 2025 investierte Palantir 40 Millionen US-Dollar in Anduril, ein Unternehmen, in dem sein Vorsitzender Peter Thiel möglicherweise mehr als 10 % kontrolliert, und erhielt 17,66 Millionen US-Dollar von Anduril als Kunden. Sein 10-Milliarden-US-Dollar-Army-Enterprise-Vertrag und der 1,275-Milliarden-US-Dollar-Maven-Vertrag sind in Bundesakten als nicht wettbewerblich kodiert.
Die Fabriken: TSMC, ASML und Intel
Am unteren Ende der Kette kommt das Geld ebenfalls früh an. TSMC hielt am 30. Juni 2026 NT$234,2 Milliarden, etwa 7,4 Milliarden US-Dollar, an Kundenzahlungen, die „zur Sicherung der Kapazität des Unternehmens“ geleistet wurden, und seine zehn größten Kunden machten 78 % seines Umsatzes im Jahr 2025 aus; ein nicht genannter „Kunde A“ stieg von unter 10 % im Jahr 2023 auf 19 %. Die Kundenvorauszahlungen von ASML, die nach mehr als zwölf Monaten fällig sind, verdreifachten sich in einem Quartal fast, von 3,57 Milliarden Euro auf 9,30 Milliarden Euro. Im Jahr 2025 verkaufte es Vorauszahlungsansprüche im Wert von 3,51 Milliarden Euro an Finanzinvestoren, was als operativer Cashflow zählt, und im Jahr 2026 stellte es die Veröffentlichung von Auftragsbeständen und Auftragsbüchern ein. Amkor, das Chips verpackt, erwartet nun Kundenvorschüsse in Höhe von 1,9 Milliarden US-Dollar, gegenüber 300 Millionen US-Dollar. Intel erhielt 8,87 Milliarden US-Dollar staatliche Mittel im Austausch für etwa 433 Millionen Aktien, plus 5 Milliarden US-Dollar von Nvidia und 2 Milliarden US-Dollar von SoftBank zu etwa 23 US-Dollar pro Aktie; im August 2026 verkaufte es neue Aktien zu 95 US-Dollar. Keine Foundry-Verpflichtung von Nvidia oder SoftBank wird offengelegt. Diese Unternehmen sind eher Begünstigte als schwache Glieder, da ihre Kunden sie finanzieren, aber ihre Aufträge hängen von denselben wenigen Käufern ab.
Arista: Ein Lieferant beschreibt den Effekt
Arista, ein Anbieter von Netzwerk-Switches für Rechenzentren, schrieb im Jahresbericht 2025: „Nvidia hat erhebliche Investitionen in mehrere AI-Neoclouds getätigt. Wir beobachten häufig, dass solche Übernahmen und strategischen Investitionen dazu genutzt werden, Kaufentscheidungen zu beeinflussen, anstatt die Auswahl eines Best-of-Breed-Anbieters zu ermöglichen.“ Derselbe Bericht fügte ein neues Risiko hinzu: Der Markt für KI-Netzwerke könnte eine „Korrektur von Spekulationsblasen erfahren, die die Nachfrage nachteilig beeinflussen könnte“. Arista finanziert seine Kunden nicht, legte jedoch im August 2026 erstmals offen, dass „wir gelegentlich auch bestimmten Großkunden verlängerte Zahlungsziele einräumen“. Die verbindlichen Abnahmeverpflichtungen stiegen innerhalb von 18 Monaten von 3,1 Mrd. USD auf 9,7 Mrd. USD, was mehr als dem gesamten Umsatz des Jahres 2025 entspricht. Seit 2025 nennt Arista seine größten Kunden nicht mehr namentlich; die eigenen Prozentangaben deuten auf Microsoft mit etwa 26 % und Meta mit etwa 16 % am Umsatz hin, was unsere Ableitung ist.
Energie und Netz
GE Vernova meldet einen Bestand an Gasturbinen von 122 Gigawatt aus „Auftragsbestand und Slot-Reservierungsvereinbarungen“, von denen 58 Gigawatt Reservierungen und keine festen Aufträge sind. Anzahlungen und Reservierungen brachten in neun Monaten 19,5 Milliarden US-Dollar an liquiden Mitteln ein, und das Unternehmen warnt, dass Reservierungen „nicht zu Aufträgen führen können“. Versorgungsunternehmen versuchen, sich durch Take-or-Pay-Tarife abzusichern: AEP berechnet großen Rechenzentren eine Mindestabnahme von 80 % bis 90 % der vertraglich vereinbarten Last für bis zu 20 Jahre. Das Energieministerium garantiert Kredite für die Wiederinbetriebnahme von zwei Kernkraftwerken, darunter 1,0 Milliarde US-Dollar für Crane, dessen Stromerzeugung Microsoft zu kaufen vereinbart hat. Im PJM-Netz führt der unabhängige Marktbeobachter 29,4 Milliarden US-Dollar an Kapazitätsgebühren auf die Last von Rechenzentren zurück und gibt an, dass Rechenzentren die Großhandelsstromkosten im ersten Halbjahr 2026 um 11,11 US-Dollar pro Megawattstunde, also um 9,7 %, erhöht haben.
Banken und privates Kreditwesen
Keine große US-Bank berichtet über eine separate Position für Rechenzentren oder KI. JPMorgan fasst Rechenzentren unter „Other Income Producing Properties“ zusammen, deren Wert in sechs Monaten von 23,6 Mrd. USD auf 27,5 Mrd. USD stieg, und hat den gekauften Kreditschutz für Kreditnehmer aus Technologie, Medien und Telekommunikation mehr als verdoppelt. Die größte Konzentration der Bank of America, Kredite an „Asset Manager und Fonds“, einschließlich privater Kreditfonds, beläuft sich auf 257,4 Mrd. USD. Die Federal Reserve gibt an, dass die Zusagen der Banken an Nichtbanken-Kreditgeber insgesamt 2,6 Billionen USD betragen, und dass akzeptierte Rücknahmeersuchen bei Business Development Companies, den privaten Kreditfonds für Privatanleger, im ersten Quartal 2026 erstmals die neuen Mittelzuflüsse leicht überstiegen. Blue Owl, das Metas Campus in Louisiana finanzierte, meldete Rücknahmen in Höhe von 3,4 Mrd. USD in neun Monaten, hauptsächlich aus seinen Fonds für Privatanleger, die Abhebungen auf etwa 5 % pro Quartal begrenzen.
Was die SEC-Schreiben zeigen
Die Schreiben, die die SEC an Unternehmen vor deren Börsengang richtet, werden nach Abschluss der Prüfung veröffentlicht. Drei stechen hervor:
- CoreWeave und Nvidia. Im Januar 2025 forderte die SEC CoreWeave auf, seinen Vertrag mit Nvidia offenzulegen. CoreWeave antwortete, es handele sich um einen „standardmäßigen Kundenvertrag mit Abnahmeverpflichtung“, der unwesentlich sei. Im September 2025, nach einer neuen Bestellung über 6,3 Milliarden US-Dollar auf Grundlage desselben Vertrags, teilte CoreWeave den Anlegern mit, der Vertrag sei „nicht mehr unwesentlich“.
- SpaceX und sein Kunde. SpaceX beschrieb den Colossus-Vertrag zunächst nur als Vereinbarung „mit einem Dritten“. Die SEC bat SpaceX unter Berufung auf Presseberichte, die Anthropic nannten, zu prüfen, ob die Vereinbarung detaillierter beschrieben werden sollte, einschließlich ihrer Auswirkungen auf die eigenen KI-Modelle von SpaceX. Als die SEC eine konkrete Zahl hinter der Behauptung verlangte, dass „ein wachsender Anteil“ der Nutzer zahlende Abonnenten seien, entfernte SpaceX die Aussage.
- SpaceX-Forumregeln. Die Satzung von SpaceX verweist Gesellschafterklagen, einschließlich Klagen nach dem US-Bundeswertpapierrecht, an das Texas Business Court, mit obligatorischer Schiedsgerichtsbarkeit für andere Streitigkeiten. Die SEC verlangte, dass SpaceX Anleger darauf hinweist, dass ein Gericht diese Bestimmung möglicherweise nicht durchsetzt.
- SpaceX und Groks Nutzer. Die SEC fragte, ob die „über 550 Millionen MAUs“ im Entwurf X-Nutzer zählten, die Grok nie genutzt hatten, sowie Bot-Konten. Der endgültige Prospekt senkte die Dezemberzahl auf 520 Millionen und gibt an, dass „unterstützte Konten“ „gefälschte, Spam- oder Bot-Konten enthalten können“.
- Palantirs SPAC-Investitionen. Im Jahr 2022 hinterfragte die SEC, wie Palantir Softwareverträge bilanzierte, die von Start-ups unterzeichnet wurden, in die Palantir investiert hatte. Palantir räumte ein, dass einige ihre Verträge kündigen könnten, wenn die Investition nicht zustande käme; die SEC schloss die Prüfung ohne weitere Maßnahmen ab.
Was Regulierungsbehörden bereits gesagt haben
- Die Bank für Internationalen Zahlungsausgleich stellte fest, dass 55,2 % der Investitionen in KI-Unternehmen von 2021 bis 2025 von anderen KI-Unternehmen stammten, und dass, wenn ein Lieferant einen Kunden finanziert, „ein Teil des Umsatzwachstums des Lieferanten seine eigenen Kapitalinvestitionen widerspiegelt, anstatt organische Endnachfrage“.
- Die Mitarbeiter der FTC bezeichneten die Cloud-Investitionsstruktur im Januar 2025 als „zirkuläre Ausgaben“ und sagten, dass Unternehmensdokumente darauf hindeuteten, dass Investitionen „mit Cloud-Ausgabenverpflichtungen verknüpft“ seien.
- Der Bericht des IWF vom Oktober 2026 zählt etwa 1,4 Billionen USD an Umsatzverpflichtungen, die durch 300 Mrd. USD Eigenkapital und 650 Mrd. USD Fremdkapital finanziert werden, und stuft Neoclouds als mögliche Schwachstellen ein.
- Die Bank of England sagt, dass bilanzunabhängige Finanzierung „die Komplexität bei der Identifizierung, wo das Risiko letztlich liegt, erhöht“.
Keine von ihnen hat Maßnahmen ergriffen.
Bereits sichtbare Belastungen
Ein Teil des Drucks ist bereits in den Zahlen enthalten:
- Buchgewinne kehren sich um. Die Gewinne von Alphabet auf seine KI-Beteiligungen verwandelten sich im dritten Quartal in einen Verlust von 8,2 Mrd. USD, und der Nettogewinn sank um 25 %, während das operative Ergebnis um 30 % stieg. Die öffentlichen Beteiligungen von Nvidia waren Ende Juni 63,4 Mrd. USD wert, wurden aber vier Wochen später nach einem Ausverkauf bei Chipaktien mit 36,9 Mrd. USD bilanziert.
- Der Cashflow hält mit dem Gewinn nicht Schritt. Die Forderungen von Nvidia stiegen in einem Quartal um 55 %, und der operative Cashflow betrug weniger als die Hälfte des Nettogewinns. Der Free Cash Flow von Alphabet war im zweiten und dritten Quartal negativ; der von Oracle betrug über zwölf Monate etwa minus 28,7 Mrd. USD.
- Kredit wird teurer. Die Marge auf CoreWeaves neue besicherte Kredite stieg in fünf Monaten von 2,25 auf 5,50 Prozentpunkte über SOFR, und die Kreditgeber lockerten die Covenants nach Lieferverzögerungen. Die Anleihen von Oracle fielen in einem Quartal von etwa 89 % auf etwa 85 % des Nennwerts.
- Lieferanten sagen, ihre Kunden sind überlastet. Nvidias eigener Chief Financial Officer schreibt, dass viele KI-Clouds und Modellanbieter „schneller wachsen, als ihre Bilanzen und langfristigen Kreditprofile tragen können“.
- Sparer beginnen, private Kreditfonds zu verlassen. Akzeptierte Rücknahmeersuchen bei privaten Kreditfonds für Privatanleger überstiegen Anfang 2026 die neuen Mittelzuflüsse.
- Verbraucher kaufen weniger. Die Stückzahlen von HP-PCs fielen um 15,8 %, während die Preise um 40,8 % stiegen.
Demgegenüber wächst der Umsatz weiterhin: AWS wächst jährlich um 39 % und Azure um 48 %, die Mietpreise für H100 steigen, und Anthropic meldete im zweiten Quartal einen operativen Gewinn. Doch ein Großteil der hinter dem Ausbau stehenden versprochenen Nachfrage stammt von Laboren, die von denselben Unternehmen finanziert werden. Die Berichte zeigen die Merkmale einer Blase und deren erste Risse. Sie zeigen jedoch noch nicht, dass sie platzt.
Oktober 2026: Der Markt beginnt, es einzupreisen
In den vier Wochen nach diesen Einreichungen erreichte die Belastung die Märkte, und die Verluste bewegten sich durch dieselben Verbindungen, die zuvor die Gewinne getragen hatten.
| Datum | Was geschah |
|---|---|
| 14. Oktober | Die US-Inflationsrate lag bei 3,7 %. CoreWeave fiel um 15,5 %, Nebius um 10,1 % und Oracle um 8,8 %. Die Anleihen von CoreWeave mit Fälligkeit 2031 und 2032 fielen auf etwa 79,5 Cent pro Dollar, die Renditen lagen nahe bei 15 % bis 16 %, und die Kosten für die Absicherung seiner Schulden erreichten mit etwa 1.195 Basispunkten einen Rekordwert. |
| 22. Oktober | Meta schuf eine neue Klasse von Aktien ohne Stimmrecht zur Finanzierung seiner KI-Ausgaben, parallel zu seinem Angebot von 35 Milliarden Dollar und einem At-the-Market-Programm über 60 Milliarden Dollar. Meta fiel um 7,0 %; SpaceX fiel am Tag, an dem 1,3 Milliarden seiner Aktien aus der Lock-up-Phase entlassen wurden, um 9,1 %; Nvidia fiel um 4,4 % und der Nasdaq Composite um 2,6 %, sein stärkster Rückgang seit Juni. |
| 29. Oktober | Alphabet fiel um 12,6 %, ein Verlust von etwa 497 Milliarden Dollar an Marktkapitalisierung nach unserer Berechnung und der größte Tagesverlust in seiner Geschichte, nach einem Quartal, in dem ein nicht realisierter Verlust von 12,4 Milliarden Dollar „hauptsächlich aus SpaceX“ das sonstige Ergebnis auf minus 8,2 Milliarden Dollar drückte und der Free Cashflow negativ wurde. |
| 30. Oktober | Intel fiel um 28,6 % aufgrund des PC-Ausblicks, AMD um 10,9 % und der Chip-Index um 7,2 %. SpaceX schloss bei 134,72 Dollar, unter dem Listingpreis von 135 Dollar. |
| 2. November | Oracle beantragte gleichzeitig die Aufnahme von 10 Milliarden Dollar an Aktien und 10 Milliarden Dollar an Anleihen, fünf Tage nachdem es den Investoren mitgeteilt hatte, dass es bis zum Geschäftsjahr 2030 höchstens weitere 20 Milliarden Dollar aufnehmen werde. |
Vom 6. Oktober bis zum 30. Oktober fiel der Nasdaq Composite um 7,8 %, und elf Unternehmen in dieser Geschichte verloren nach unserer Berechnung aus den Schlusskursen etwa 3,2 Billionen Dollar an Marktkapitalisierung.
Auch die Kreditmärkte reagierten. Das unbefristete Recht von CoreWeave, Verstöße gegen Kreditauflagen durch neue Eigenkapitalzuführungen zu heilen, lief am 28. Oktober aus, und bis zum 2. November war kein Verzicht eingereicht worden. Die Credit Default Swaps von Oracle mit fünfjähriger Laufzeit stiegen von 144 Basispunkten im Januar auf etwa 282 im Oktober, und S&P stuft das Unternehmen eine Stufe über dem Junk-Bereich ein. Die von SoftBank stiegen am 20. Oktober auf 432 Basispunkte, vor einer neuen Bewertung der OpenAI-Aktien, die den 10-Milliarden-Dollar-Kredit besichern, fällig mit den Ergebnissen am 10. November. Im Private-Credit-Bereich baten Anleger im Blackstone-Fonds BCRED im dritten Quartal um die Rücknahme von etwa 10 % des Fonds, im Blue-Owl-Fonds OCIC um 16,8 % und im Technologiefonds OTIC um 39 %. Jeder zahlte 5 % aus, die Quartalsgrenze, und BCRED und OCIC zahlten mit unverzinslichen Schuldscheinen. Etwa 4,3 Milliarden Dollar an Rücknahmeersuchen bei diesen beiden Fonds blieben unbezahlt und können erneut eingereicht werden.
Die Behörden sind uneins. Der Vorsitzende der Federal Reserve, Kevin Warsh, sagte am 28. Oktober, dass die Zinserhöhung im September die KI-Finanzierung erreicht habe: „Zinssätze dringen in die Ritzen.“ Der Financial Policy Committee der Bank of England warnte im September vor „zirkulären Vereinbarungen“, die Verluste verstärken könnten. Finanzminister Scott Bessent teilte einer privaten Investorenkonferenz laut Financial Times mit, er sehe kein systemisches Risiko. Keine Regulierungsbehörde hat eine Untersuchung eingeleitet, und wir haben seit Juni keine neuen SEC-Stellungnahmen an diese Unternehmen gefunden. Im Repräsentantenhaus spricht sich eine nicht bindende Resolution gegen jede Rettung von KI-Unternehmen aus.
Insider verkauften während der Aufwärtsbewegung, größtenteils im Rahmen vorab vereinbarter Pläne. Der Nvidia-Direktor Mark Stevens verkaufte zwischen dem 31. August und dem 18. September Aktien im Wert von etwa 947 Millionen US-Dollar, ohne in seinen Meldungen einen Handelsplan offenzulegen; der Chief Executive Officer von CoreWeave verkaufte im Rahmen eines im November 2025 beschlossenen Plans Aktien im Wert von etwa 141 Millionen US-Dollar; der Chief Operating Officer von Nebius verkaufte am 5. Oktober im Rahmen eines im Mai beschlossenen Plans Aktien im Wert von 117,8 Millionen US-Dollar. Dies zeigt kein Fehlverhalten; wir berichten über das Timing.
Ist dies das Platzen der Blase? Nach den bisherigen Erkenntnissen nicht: Kein Unternehmen im Kreis hat einen Zahlungsausfall erlitten, kein Fonds hat Auszahlungen vollständig eingefroren, und die Cloud-Geschäfte wachsen weiterhin. Aber der in diesem Artikel beschriebene Mechanismus ist nun in den Preisen sichtbar. Ein Kursverfall bei SpaceX führte zu einem Verlust bei Alphabet, Stress bei CoreWeave übertrug sich auf Oracle, und Metas Kapitalbedarf belastete die Wettbewerber.
Was sie auslösen könnte
Keine dieser Strukturen versagt heute. Die GPU-Mieten steigen, die Cloud-Umsätze wachsen, und Anthropic meldete im zweiten Quartal einen operativen Gewinn. Aber die Einreichungen zeigen auch, wie ein Problem zu vielen Problemen werden kann, weil dieselben Unternehmen auf mehreren Seiten jedes Geschäfts sitzen. Dies sind die Auslöser, auf die die Dokumente selbst hinweisen:
- Ein Labor, das nicht zahlen kann. OpenAI hat Verpflichtungen in Höhe von etwa 730 Mrd. USD gegenüber einem annualisierten Umsatz von etwa 20 Mrd. USD, und Anthropic weist 265,6 Mrd. USD aus. Der eigene Vermieter von OpenAI bezeichnet es als „derzeit keinen Mieter mit Investment-Grade-Rating“, und die SpaceX-Verträge von Anthropic können ab Anfang 2027 mit einer Frist von 90 Tagen gekündigt werden. Wenn ein Labor Zahlungen verfehlt, fallen der Umsatz des Lieferanten, die Verpflichtung des Garanten und die Sicherheiten des Kreditgebers gleichzeitig.
- Verträge, die vor der Verschuldung enden. Die Kredite von CoreWeave laufen etwa fünf Jahre gegen Verträge von etwa drei Jahren; Nebius schließt Leasingverträge mit einer Laufzeit von bis zu 12 Jahren gegen Fünfjahresverträge ab; die Campusse von Meta werden zu Vierjahreskonditionen mit Restwertgarantien vermietet. Eine Verlängerung wird unterstellt. Wenn Kunden nicht verlängern, bleibt die Verschuldung bestehen.
- Nachschussforderungen. SoftBank muss Bargeld hinterlegen oder sein Darlehen über 10 Mrd. USD zurückzahlen, wenn seine OpenAI-Anteile erheblich an Wert verlieren. Die Kreditgeber von CoreWeave haben seine Covenants bereits einmal gelockert. Die Anleihen von Oracle notieren bei etwa 85 % des Nennwerts. Eine sinkende Bewertung kann zu Asset-Verkäufen führen, die die Bewertungen noch weiter drücken.
- Buchgewinne, die sich umkehren. Etwa die Hälfte des Vorsteuerergebnisses von Alphabet, 46 % von Amazon, 110 % von SoftBank und der Großteil des Gewinns von Tesla im zweiten Quartal stammten aus der Neubewertung von Beteiligungen. Die Gewinne von Alphabet haben sich im dritten Quartal bereits in einen Verlust von 8,2 Mrd. USD umgekehrt. Eine niedrigere Bewertung für ein Labor würde die Erträge mehrerer Investoren im selben Quartal treffen.
- Garanten werden gleichzeitig getroffen. Die maximalen Garantien von Nvidia betragen 108,5 Mrd. USD, die Absicherung der Rechenzentren von Google 75,7 Mrd. USD, die von Broadcom 72 Mrd. USD und die maximale Exposure von Meta 68,4 Mrd. USD. Die meisten hängen von einer Handvoll Mietern ab: OpenAI, Anthropic und die eigenen Campusse von Meta. Garantien kosten wenig, bis sie in Anspruch genommen werden, und sie würden gemeinsam in Anspruch genommen werden.
- Ein Börsengang, der stolpert. Der S-1-Antrag von Anthropic liegt vor, OpenAI soll Berichten zufolge einen Antrag vorbereiten, und das Angebot von SB Energy ist nicht bepreist. Mehrere Deals zahlen bei einem Börsengang aus, wie ein Teil des OpenAI-Engagements von Amazon. Ein schwaches Debüt würde die Bewertungen hinter den Buchgewinnen neu festsetzen.
- Sparer, die ihr Geld zurückwollen. Angenommene Rücknahmeersuchen bei privaten Kreditfonds für Privatanleger überstiegen im frühen Jahr 2026 das neue Geld, und Blue Owl zahlte in neun Monaten 3,4 Mrd. USD an Rücknahmen aus. Versicherer halten KI-Chip-Kredite, die von einer einzigen Ratingagentur bewertet wurden. Fonds, die Auszahlungen begrenzen, können die Auszahlung einstellen, was dazu neigt, Angst zu verbreiten.
- Preise und Regeln, die sich ändern. Wenn die Preise für GPUs und Speicher fallen, sind die Sicherheiten hinter den Krediten weniger wert; wenn sie weiter steigen, kaufen Verbraucher weniger Geräte, wie der Rückgang der Stückzahlen von HP um 15,8 % zeigt. Stromrechnungen sind im PJM-Netz bereits ein politisches Thema. Bilanzierungswahlrechte wie die längeren Nutzungsdauern von Gebäuden bei Microsoft oder die Rückkaufoptionen von Google beruhen auf Ermessensentscheidungen, die Wirtschaftsprüfer und die SEC überprüfen können.
Die BIZ, der IWF, die EZB und die Bank of England haben jeweils einige dieser Kanäle beschrieben. Was das System fragil macht, ist, dass sie verbunden sind: Die Unternehmen, die Umsatz verlieren würden, sind dieselben, die die Verschuldung garantiert und die Gewinne verbucht haben.
Wir haben dies bereits erlebt
- Telekommunikation, 1999 bis 2002. Lucent’s Verpflichtungen zur Finanzierung seiner eigenen Kunden beliefen sich Mitte 2000 auf etwa 7,7 Milliarden US-Dollar. Im Rahmen einer Fazilität über 2 Milliarden US-Dollar vergab Lucent ein Darlehen von etwa 700 Millionen US-Dollar an Winstar; Winstar meldete im April 2001 Insolvenz an, und Lucent bildete hohe Rückstellungen. Die Kundenfinanzierung von Nortel sank zwischen 2000 und 2001 von 5,17 Milliarden auf 2,08 Milliarden US-Dollar. Im Jahr 2004 erklärte die SEC, dass Lucent im Geschäftsjahr 2000 etwa 1,148 Milliarden US-Dollar an Umsatzerlösen zu Unrecht erfasst habe, und zwar durch Nebenabsprachen statt durch echte Lieferantenfinanzierung. Die BIS selbst zieht diesen Vergleich.
- Enron, 2001. Enron hielt Schulden in Zweckgesellschaften außerhalb der Bilanz. Die darauf folgenden Regeln, nun in ASC 810 verankert, sind der Grund, warum heutige Rechenzentrumsprojekte geprüft und offengelegt werden. Die offene Frage ist heute nicht verdeckte Gesellschaften, sondern Garantien wie Metas Zusagen zum Restwert, die so lange außerhalb der Bilanz bleiben, bis ein Verlust als wahrscheinlich erscheint.
- 2008. Die Krise von 2008 wurde durch Hypothekenbetrug, aufgeblähte Ratings und Banken getrieben, die 40 Dollar für jeden Dollar Eigenkapital aufnahmen. Heute sind die Haupt-Risikoträger liquide Technologieunternehmen, und die EZB stellt fest, dass privater Kredit „sich vom US-Subprime-Hypothekenmarkt vor der Krise unterscheidet“. Das nächste Echo findet sich in der Versicherung: Banken bitten Versicherer um nicht hinterlegte Ausfallabsicherung, um Kapital freizusetzen – das Geschäft, das AIG zu Fall brachte –, jedoch in einem Umfang von Zehnermilliarden, nicht Hunderten.
Muster und die anwendbaren Regeln
| Muster | Regel | Was die Einreichungen zeigen | Was fehlt |
|---|---|---|---|
| Nicht offengelegtes Wachstum eines großen Kundenvertrags | Securities Act §§ 11 und 12; Regulation S-K Items 303 und 601(b)(10) | SpaceX nannte Anthropic nach dem Börsengang nie, während die Verpflichtung auf 120,5 Mrd. USD anstieg | Das Datum der Juni-Änderung |
| Vorstand eines Unternehmens im Vorstand eines Wettbewerbers | Clayton Act § 8 | Google-Vorstand im SpaceX-Vorstand; SpaceX nennt Google als Wettbewerber | Juristische Auslegung des LLC-Status und der Marktdefinition |
| Verkäufe mit Rückkauf und Kreditsicherheit | ASC 606 Rückkaufvereinbarungen | Google-TPU-Verkäufe mit Rückkaufoptionen und erforderlicher Kreditsicherheit | Rückkaufpreise und Kreditsicherheitsbedingungen |
| Investition in einen Kunden, der dann bei Ihnen kauft | ASC 606: an Kunden zu zahlende Vergütung | Amazon, Google, AMD und Broadcom finanzieren Anthropic-Käufe | Ob die Investitionen über dem beizulegenden Zeitwert bewertet wurden |
| Nicht offengelegte Umsätze aus finanzierten Unternehmen | ASC 850 und ASC 323 | Amazon und Alphabet berichten keine Umsätze aus Anthropic | Wie viel davon ihr Cloud-Wachstum ausmacht |
| Änderungen der Finanzierungsangaben | SEC-Regel 10b-5, Item 303 | Nvidia wechselte innerhalb von sechs Monaten von keiner Finanzierung zu Finanzierung | Bedingungen und Beträge der Vereinbarungen |
| Verkauf von Hardware und Rückkauf der Kapazität | ASC 606: an Kunden zu zahlende Gegenleistung | Nvidias 36 Mrd. USD an „KI-Cloud-Vereinbarungen“ | Preise und Bedingungen des Rückkaufs |
| Eine nur in einer Telefonkonferenz angekündigte Schätzungsänderung | ASC 250; Item 303 | Microsoft verlängerte die Nutzungsdauer von Gebäuden von 15 auf 25 Jahre | Microsofts Messung des Effekts, den es als minimal bezeichnet |
| Umsatz, der mit Darlehensguthaben beglichen wurde | ASC 606; ASC 850 | Cerebras verrechnet OpenAIs Rechnungen mit OpenAIs Darlehen | Barbedingungen des Darlehens |
| Investitionen in Start-ups, die zu Kunden werden | ASC 606 | Palantirs SPAC-Investitionen von 2021 | Nichts: Die SEC schloss ihre Prüfung 2022 ab |
| Investoren, die zugleich Lieferanten sind, außerhalb der Regeln für nahestehende Parteien | ASC 850; Regulation S-K Item 404 | Anthropics S-1 verwendet nie den Begriff „nahestehende Partei“; Amazon und Google halten nicht stimmberechtigte Aktien | Ob ihr Einfluss eine Offenlegung rechtfertigt |
| Verspätete Mitteilungen über den Verkauf privater Anteile | Regulation D, Rule 503 | Databricks meldete Aktien aus Akquisitionen 92 bis 426 Tage zu spät | Nichts: Eine verspätete Mitteilung allein hebt die Befreiung nicht auf |
Zum Vergleich: AMD gibt an, den Wert der Optionsscheine, die es OpenAI und Meta gewährt hat, als Umsatzminderung zu erfassen, was der Behandlung für an Kunden gezahlte Gegenleistung entspricht.
Was wir nicht festgestellt haben
- Keine Behörde hat eines dieser Geschäfte als illegal bezeichnet, und die von uns gefundenen Klagen (gegen Oracle, CoreWeave und Microsoft) enthalten lediglich Behauptungen.
- Insiderverkäufe erfolgten größtenteils im Rahmen vorab vereinbarter Handelspläne. Wir haben keine großen Verkäufe kurz vor dem Gewinneinbruch Ende Oktober festgestellt.
- Der Wechsel des Abschlussprüfers bei Anthropic im Jahr 2025 meldete keine Meinungsverschiedenheiten.
- Die Mietpreise für GPUs brechen nicht zusammen: Eine H100 wird für etwa 3 USD pro Stunde vermietet, mit steigender Tendenz.
- Blue Origin spielt keine wesentliche Rolle, und Apple hält keine Anteile an KI-Laboren.
- ASMLs Investition von 1,3 Mrd. EUR in Mistral ist kein Kreislauf: Mistral ist kein ASML-Kunde.
- Nvidias „100-Milliarden-Dollar“-Investition in OpenAI wurde nie wie angekündigt unterzeichnet, und OpenAIs Speicherdeal über 900.000 Wafer ist eine Absichtserklärung. Kein Primärdokument bestätigt Databricks’ gemeldeten Deal über 100 Mio. USD mit Anthropic.
- Nvidias Jensen Huang verkaufte 2025 im Rahmen eines vorab vereinbarten Plans 5.475.000 Aktien für 968,6 Mio. USD und hat seitdem keine Verkäufe am offenen Markt getätigt.
- Ein Teil der Nachfrage ist real und bereits bezahlt: AWS wächst um 39 % pro Jahr, Azure um 48 %, und Anthropic erzielte im zweiten Quartal 2026 einen operativen Gewinn.
Offenlegung
Dieser Artikel wurde mit Hilfe von KI-Tools recherchiert, darunter Claude von Anthropic. Anthropic ist eines der hier untersuchten Unternehmen. Wir haben es demselben Maßstab unterworfen wie die anderen und berichten, was seine eigenen Einreichungen zeigen, einschließlich der für es ungünstigen Befunde.
Urteil
Der KI-Boom ist kein Betrug. Aber die Einreichungen zeigen eine Branche, die ihr eigenes Wachstum zunehmend selbst finanziert: Lieferanten finanzieren ihre Kunden, garantieren deren Miete, kaufen deren Aktien und verbuchen das Ergebnis als Umsatz und Gewinn. Das Risiko verschwindet nicht. Es verlagert sich in Fußnoten, Zweckgesellschaften und die Portfolios von Investmentfonds, Versicherern und Banken sowie in die Stromrechnungen der Haushalte. Verbraucher zahlen bereits einen Teil der Rechnung über Speicher-, Speicher- und Strompreise. Wenn der KI-Umsatz weiter wächst, hält der Kreislauf. Wenn er sich verlangsamt, löst sich jedes Glied gleichzeitig auf, und die Personen, die das letzte Glied halten, sind am wenigsten wahrscheinlich zu wissen, dass sie darin sind.